
対-アイシングコーティング市場:規模・成長・予測 2034
防氷コーティング市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:基材別(金属、ガラス、コンクリート、セラミック)、最終用途産業別(自動車・輸送、再生可能エネルギー、通信機器、建設、その他)、地域別(北米、欧州、アジア太平洋、南米・中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00006082
- カテゴリー : 化学薬品および材料
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 28, 2026


2025年の市場規模
20 億米ドル
基準年値
2034年の予測
128億4000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
22.95 %
成長率
対象市場
580億8000 万米ドル
(2026年~2034年)
防氷コーティング市場は、2025年には20億米ドルと評価され、2034年には128億4000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)22.95%で拡大すると見込まれています。風力タービンブレード、車両センサー、航空機関連表面、通信機器、凍結温度にさらされるインフラなど、新たな用途が出現するにつれて、こうしたコーティング材料の需要は増加し続けるでしょう。市場は現在、従来の着氷除去方法から、受動的かつ多機能な表面技術へと変化・進化を遂げています。
北米は、技術とアプリケーションの既存拠点として特徴づけられ、防氷コーティング市場の規模は、風力発電所、輸送インフラ、航空宇宙産業、および耐寒性投資の存在によって牽引されています。2026年から2034年にかけて、年平均成長率(CAGR)20.8%~22.4%で成長すると予測されています。
防氷コーティング市場の評価と洞察
- 北米は2025年には31~35%のシェアを占めると予測されており、再生可能エネルギー資産、航空宇宙用途、車両センサー保護、凍結降水にさらされるインフラなどに支えられ、 2026年から2034年の間に年平均成長率(CAGR)20.8~22.4%で成長すると推定されている。
- 2025年には、北米の需要の76~80%を米国が占め、風力発電、輸送、防衛、先端材料開発に支えられ、 2026~2034年の年間平均成長率は20.5~22.1%と予測されている。
- 欧州は2025年には27~31%のシェアを占めると予測されており、ドイツ、英国、フランス、スウェーデン、デンマークが風力発電の導入と冬季インフラ整備の必要性を通じて、 2026年から2034年にかけて年平均成長率(CAGR)21.7~23.4%で拡大すると推定されている。
- アジア太平洋地域は2025年には24~28%のシェアを占め、 2026年から2034年の間に24.0~26.1%の年平均成長率(CAGR)を記録すると予測されており、中国、日本、韓国、インド、オーストラリアが再生可能エネルギー、輸送、先端製造業を通じて需要を支えている。
- 最大のセグメントである金属は、 2025年には45~49%の市場シェアを占めると予測され、2026~2034年には年平均成長率(CAGR)22.1~23.8%で成長すると予測されています。これは、自動車、タービン、通信機器、インフラなど幅広い分野での利用を反映しています。
- 高成長分野である再生可能エネルギーは、 2025年には25~29%のシェアを占め、風力タービンブレードの着氷対策や冬季の悪天候への対応強化を背景に、 2026~2034年には年平均成長率(CAGR)25.0~27.2%で成長すると予測されている。
- 詳細に分析された主要企業: Aerospace and Advanced Composites GmbH、CG2 Nanocoatings Inc.、Cytonix LLC、Fraunhofer-Gesellschaft、Helicity Technologies、Kiss Polymers LLC、NEI Corporation、NeverWet、Oceanit、Opus Materials Technologies。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
技術革新は、基本的な撥水性を超え、低表面エネルギー、潤滑性界面、光熱特性、相変化材料、基材接着強度の向上などを組み込んだ、より高度な防氷構造へと進展している。新たな研究では、繰り返しの着氷や摩耗に対する耐久性にも焦点が当てられており、企業は現在、実験室での接触角試験だけでなく、実物大のタービンブレードやその他の輸送関連部品向けのコーティングを開発している。これにより、受動的な防氷技術の適用範囲が拡大するだろう。
投資は今後も進化を続け、防食性、自己洗浄性、耐摩耗性、熱管理といった追加機能を備えた多機能コーティングの開発へと繋がるでしょう。風力エネルギーが豊富な寒冷地は引き続き主要な商業化分野となりますが、センサーや通信機器、ソーラーパネル、その他のインフラも新たな用途として挙げられます。環境への配慮から、フッ素フリー、水性、低VOC、溶剤フリーの配合が求められるようになるでしょう。
防氷コーティング市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 20億米ドル |
| 2034年までの市場規模 | 128億4000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 22.95% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
防氷コーティング市場分析
防氷コーティング市場の成長見通しは、重要機器の着氷によるダウンタイムコストに直接的に関連しています。コーティングメーカーは、ポリマーバインダー、ナノ粒子、シリコーン、フッ素系またはフッ素フリーの改質剤、相変化材料、機能性添加剤を配合業者に提供し、配合業者は用途に応じた配合物を作成します。塗布業者、タービン保守会社、輸送会社、インフラ所有者などが、下流市場のエコシステムを構成しています。
供給動向は、配合の複雑さのレベルによって異なります。汎用バインダーや添加剤は従来の化学ネットワークを通じて供給されますが、特殊なナノ材料、表面改質剤、機能性成分は、供給に一定の差別化をもたらします。したがって、需要は販売されるコーティング剤の量だけでなく、接着性、氷剥離強度、耐摩耗性、紫外線安定性、他の保護コーティング剤との適合性といった必要な特性によっても左右されます。
継続的な加熱や機械的・化学的除去の必要性を低減するためのコーティングの適用における経済的推進力はますます強まっている。こうした用途の一例として、ブレードの着氷の影響を受ける可能性のある風力タービンが挙げられる。また、自動車分野にもニッチな用途があり、センサー、カメラ、レーダー関連の表面、その他車両の外部部品など、着氷によって機能が損なわれる可能性のある部品に対するソリューションの開発が進められている。通信インフラも、こうしたコーティングのニッチな用途の一例となっている。
防氷コーティング市場レポートでは、競争環境が細分化されており、この分野に特化したコーティング開発企業、ナノテクノロジー企業、研究開発施設、多様な材料メーカーが含まれていることが強調されています。プレーヤーには、Aerospace and Advanced Composites GmbH、CG2 Nanocoatings Inc.、Cytonix LLC、Helicity Technologies、Kiss Polymers LLC、NEI Corporation、NeverWet、Oceanit、Opus Materials Technologies(テクノロジー企業)、Fraunhofer-Gesellschaft(研究開発および試験会社)などがあります。競争上のポジショニングにおける耐久性の重要性の高まりは、複数回の凍結融解サイクル、摩耗、紫外線、機械的負荷の後でも氷の付着を低く抑えることができる製品への投資がシフトしていることを示しています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
防氷コーティング市場:戦略的洞察
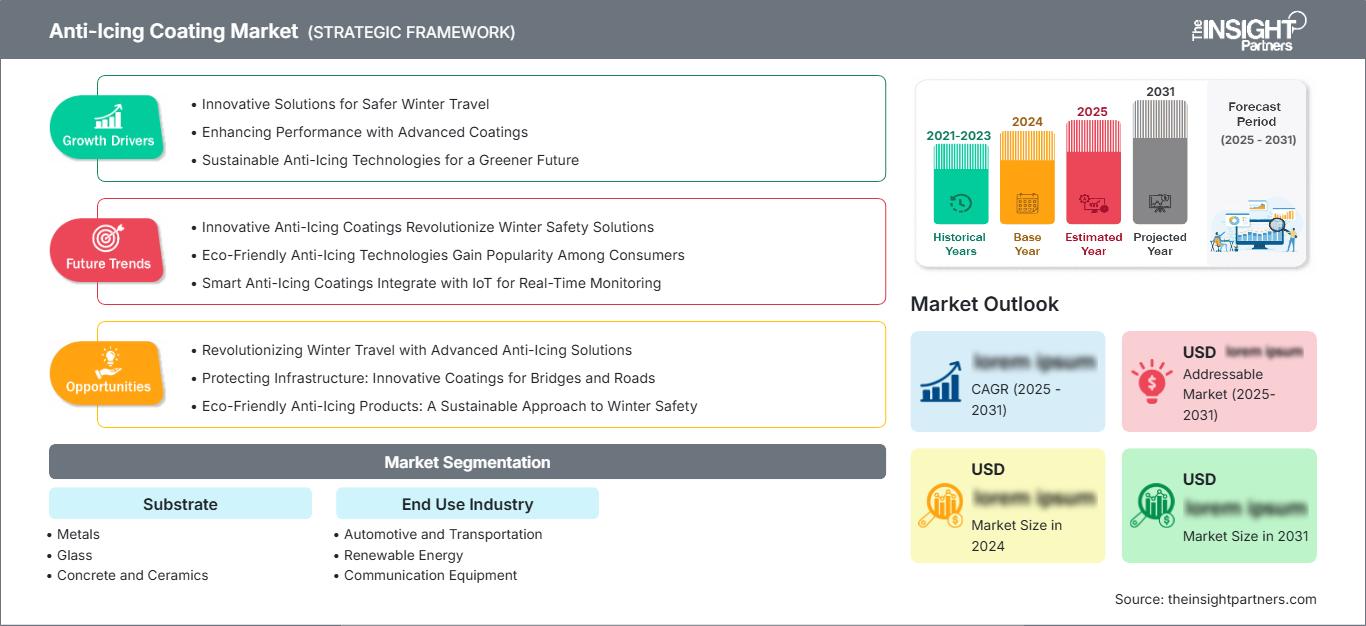
地域別分析
北米の防氷塗料市場
北米は2025年時点で防氷コーティング市場の31~35%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)20.8~22.4%で成長すると予測されています。米国は、大規模な風力発電設備、航空宇宙産業、輸送インフラ、そして防氷表面の開発により、地域消費を牽引しています。カナダは、寒冷地インフラ、再生可能エネルギー源、航空、公益事業などを通じて貢献しています。
地域需要の増加傾向には、暖房技術や機械技術を代替するのではなく、補完する受動技術の開発が含まれます。風力タービンユーザーは、車両センサーや通信システムとともに重要な顧客層を形成しています。航空宇宙産業では、特定の表面特性、耐久性、および除氷液との適合性を備えたコーティングが求められています。北米のサプライヤーは、低VOCおよびフッ素フリー技術に特に力を入れています。
米国における防氷コーティング市場
2025年には北米全体の需要の76~80%を米国が占め、2034年まで年平均成長率(CAGR)20.5~22.1%で拡大すると予測されている。需要は風力タービン、航空機関連部品、車両、通信インフラ、特殊産業機器など多岐にわたる。技術開発は、確立された材料研究と、様々な冬季気候で稼働する大規模な設備基盤によって支えられている。
自動車業界におけるこの技術の応用は、先進運転支援システムの開発において外部センサーやカメラへの依存度が高まっていることから人気を集めている。ゼネラルモーターズ社によると、2025年1月に車両センサーや部品用の防氷コーティングが特許取得されたことが明らかになり、防氷が性能に影響を与える重要な要素であることが示されている。この技術は、様々な相の材料を混合することに基づいている。
欧州の防氷コーティング市場
2025年には、欧州の市場シェアは27~31%と予測され、ドイツが地域をリードする見込みです。洋上および陸上風力発電設備の設置、航空機、寒冷地輸送、地表工学の研究などにより、市場は2034年まで年平均成長率(CAGR)21.7~23.4%で成長すると予測されています。
この地域にとって重要な応用例としては、英国とドイツが挙げられる。英国は、厳しい海洋気象条件に加え、洋上風力発電所関連の事業を数多く展開している。ドイツは、風力タービン製造、自動車製造、各種産業におけるコーティング技術の経験、そして研究機会を兼ね備えている。その他、フランス、イタリア、スペイン、スウェーデン、デンマークといった国々は、再生可能エネルギー、輸送、航空宇宙、特殊材料などの分野で貢献している。
欧州の購入者は、ライフサイクル性能、環境規制への適合性、既存の保護コーティングとの互換性などを考慮している。
アジア太平洋地域の防氷コーティング市場
アジア太平洋地域は2025年に24~28%の市場シェアを占めると予測されており、2026~2034年には年平均成長率(CAGR)24.0~26.1%で最も速い成長を遂げると見込まれています。中国が首位で、日本、韓国、インド、オーストラリアがそれに続きます。風力発電、輸送、電子機器、寒冷地インフラなどが導入を後押ししています。
中国では、再生可能エネルギー設備の設置と材料科学・製造業の発展が融合している。日本と韓国では、高度な電子機器・輸送技術が重視されている一方、インドとオーストラリアでは、再生可能エネルギーとインフラ分野で成長が見込まれる。再生可能エネルギー発電、材料科学、インフラに対する公的支援は、対象市場の拡大に貢献する。
中東・アフリカの防氷コーティング市場
中東・アフリカ地域は、2026年から2034年にかけて年平均成長率(CAGR)11.0~14.0%と予測されており、新たなビジネスチャンスを提供しています。サウジアラビアとアラブ首長国連邦は、特別なインフラ整備や再生可能エネルギープロジェクトを進めており、南アフリカは風力発電、輸送、産業関連アプリケーションを通じて貢献しています。高地や寒冷な気候条件は、地域特有のビジネスチャンスを生み出しています。
サウジアラビア王国は、着氷の機会が特定の施設に限られ、気候条件に左右されないものの、依然として重要な地域投資先である。一方、南アフリカ共和国やアフリカ大陸の北部および東部に位置する一部のアフリカ諸国は、高地における再生可能エネルギー施設という点でより重要である。
セグメンテーション分析
基板
基材の選択は、塗膜の密着性、熱特性、表面処理、耐久性、および既存の保護システムとの適合性を左右します。この分野は2026年から2034年にかけて年平均成長率(CAGR)21.8~23.7%で拡大すると予測されており、金属は自動車、タービン、通信設備、インフラなどに幅広く使用されているため、最大のシェアを維持すると見込まれています。
- 金属– アルミニウムや鋼鉄製の構造物は、氷の蓄積から保護される必要がある一方で、繰り返し環境にさらされても耐腐食性、機械的強度、接着性を維持する必要があるため、金属基材が主要な需要基盤となっている。
- ガラス― ガラスの用途は、視認性が重要となる表面や通信関連の表面に集中しており、氷の蓄積によって透明性、光学性能、センシング、または信号伝送が損なわれる可能性があるため、薄くて透明な機能性コーティングへの関心が高まっている。
- コンクリートとセラミック– コンクリートとセラミックの基材は、インフラストラクチャや特殊機器において、特に凍結条件によって接着、表面劣化、または受動的な氷剥離特性を必要とする運用上の課題が生じる場合に、可能性を提供します。
最終用途産業
最終用途産業分野は、 2026年から2034年にかけて年平均成長率(CAGR)22.4~24.8%で成長すると予測されており、再生可能エネルギーが最もダイナミックな応用分野として台頭しています。導入の可否は、設備の重要度、着氷頻度、メンテナンスの経済性、および主要機器を改造せずにコーティングを施せるかどうかに左右されます。
- 自動車および輸送分野においては、氷の蓄積が視界、センシング、空力特性、または動作信頼性に影響を与える可能性のある、露出したセンサー、カメラ、外部コンポーネント、鉄道設備、および輸送インフラに対する需要が集中している。
- 再生可能エネルギー、特に風力エネルギーは、主要な機会となる。なぜなら、ブレードの着氷は、空力効率の低下、不均衡の増大、メンテナンス要件の増加、そして凍結時の運用中断を引き起こす可能性があるからである。
- 通信機器– アンテナ、通信構造物、屋外センサー、および関連機器は、氷が重量を増加させたり、信号関連部品に干渉したり、寒冷地でメンテナンス頻度を増加させたりする可能性があるため、受動的な保護が必要です。
- 建設分野における用途としては、凍結降雨のある地域における露出構造部材や特殊インフラなどが挙げられ、その採用は塗膜の耐久性、表面処理要件、ライフサイクルメンテナンスの経済性によって左右される。
機会の概要
|
最終用途産業 |
収益貢献 |
トレンドデー |
導入段階 |
|---|---|---|---|
|
自動車および輸送 |
高い |
センサー保護 |
スケーリング |
|
再生可能エネルギー |
高い |
刃の保護 |
スケーリング |
|
通信機器 |
中くらい |
アンテナ保護 |
新興 |
|
工事 |
中くらい |
表面保護 |
新興 |
防氷コーティング市場の成長要因と影響分析
着氷しやすい地域における風力発電の拡大
風力発電は、タービンブレードの先端や空力面に氷が付着すると空力効率が低下するため、構造的な発展を牽引する主要な要因となっています。スカンジナビア、北米、中国、その他の寒冷地の事業者は、加熱、検知、機械的除去といった対策に加え、受動的な着氷対策をますます重視するようになっています。コーティングは定期メンテナンス時に塗布できるため、冬季の着氷時の介入作業を削減できる可能性があります。着氷による発電損失が繰り返し発生し、タービンへのアクセスが困難または高額な地域では、コーティングの商業的価値が最も高くなります。ロボットによる塗布技術の進歩により、作業の一貫性が向上し、メンテナンス作業員の危険への曝露が軽減されるため、現場向けのソリューションも実用的になりつつあります。こうした要因により、需要は研究室での開発にとどまらず、タービン所有者、ブレードメーカー、メンテナンス業者、コーティングサプライヤーなどを含むライフサイクルベースの調達決定へと広がっています。
自動車および電子センサーの保護ニーズの高まり
現代の自動車は、氷や汚染の影響を受けやすい外部露出型カメラ、レーダー関連部品、超音波センサーなどのシステムにますます依存するようになっています。防氷表面は、加熱や手動洗浄に完全に頼ることなく、センサーの機能を維持するのに役立ちます。この機会は、センサー性能の低下が知覚や自動機能に影響を与える可能性があるため、先進運転支援システムにとって特に重要です。そのため、コーティング開発者は、単なる撥水性だけでなく、光学適合性、耐摩耗性、耐薬品性、長期密着性など、さまざまな要件を満たす必要があります。自動車の認証サイクルは厳しいものですが、採用が成功すれば、特殊な産業設備と比較して大量生産が可能になります。この分野では、部品の形状と光学特性を維持する薄膜を中心とした配合開発も奨励されています。
エネルギー集約型の除氷作業を削減するよう圧力がかかっている
従来の着氷対策には、加熱、機械的除去、化学処理、またはこれらの組み合わせなどがあります。これらの方法は多くの用途で依然として必要ですが、受動コーティングは、除去が必要になる前に氷の付着を軽減する補完的な手段を提供します。これにより、電気、人件費、アクセス機器、または化学薬品が大きな運用コストとなる場合、経済的なメリットが生まれます。再生可能エネルギー事業者は、冬季の着氷が困難な現場状況やアクセス性の低下と重なる可能性があるため、これらの費用に特に敏感です。既存の暖房システムと併用できるコーティングは、インフラ全体の再設計を必要とせずに受け入れられる可能性があります。最も有力な商業的提案は、測定可能な着氷軽減効果と耐久性、予測可能な再塗布間隔、および確立されたメンテナンス手順との互換性を兼ね備えたものとなるでしょう。
防氷コーティング市場の将来動向
多機能光熱・氷結防止表面
将来の配合では、受動的な氷の付着防止機能と光熱機能または電気熱機能を組み合わせることで、表面が氷の形成を遅らせ、エネルギーが利用可能なときに融解を加速させることが可能になると考えられます。2026年に発表された研究では、超疎水性と光熱および電気熱による除氷機能を統合したコーティングが実証されており、また別の研究では腐食防止と氷の軽減を組み合わせています。この構造は、風力タービン、航空機関連の表面、車両、および露出したインフラストラクチャの信頼性を向上させる可能性があります。したがって、防氷コーティング市場のトレンドは、単一の性能指標を超えて、多機能表面エンジニアリングへと移行していくでしょう。開発者は、太陽光吸収、熱応答、氷の付着、機械的耐久性、および環境安定性を総合的に評価し、特定の基材や動作環境向けに差別化されたシステムを開発していくでしょう。
フッ素不使用で環境負荷の低い処方
環境要件と材料の持続可能性は、開発者がフッ素フリーポリマー、水系システム、バイオ由来成分、無機充填剤を研究する中で、配合の選択に影響を与えることが予想されます。最近の研究では、廃棄物由来材料と環境負荷の低い加工方法を用いた持続可能な撥氷構造への関心が示されています。これらの代替材料が、従来フッ素系化学物質に関連付けられてきた低い表面エネルギー、耐久性、耐候性を再現できるかどうかが、商業的な採用の鍵となります。したがって、将来の配合では、シリコーン、ポリウレタン、エポキシ、無機粒子、光熱成分を組み合わせたハイブリッド構造が使用される可能性があります。この方向性により、環境への懸念を軽減しつつ、繰り返しの凍結融解サイクル、摩耗、紫外線照射、および長い使用期間に必要な表面特性を維持できる可能性があります。
防氷コーティング市場の機会
既存の風力タービン群に対する改修プログラム
設置済みの風力タービンは、改修コーティングプログラムを実施する絶好の機会を提供します。なぜなら、運用者はブレードを交換したり、タービンシステムを再設計したりすることなく、冬季の性能を向上させることができるからです。サプライヤーは、定期メンテナンス期間中に、先端部やその他の着氷しやすい箇所を重点的にコーティングし、検査、修理、表面処理とコーティング作業を統合することができます。ロボットによるコーティングは、大型タービンへのアクセス要件をさらに軽減します。この機会は、着氷しやすい地域に設置された古い風力タービン群にとって特に重要です。これらの地域では、冬季の損失が繰り返されるため、メンテナンス費用が正当化されます。商業モデルでは、材料販売だけに頼るのではなく、コーティングの供給、塗布、検査、再塗布サービスを組み合わせることができます。このようなアプローチは、調達を測定可能な資産性能の結果と整合させることで、導入を促進する可能性があります。
センサーおよび通信機器の表面保護
車両センサー、屋外カメラ、通信機器、アンテナ、特殊光学面などは、薄型、透明、または低プロファイルのコーティングを必要とする用途です。これらの用途では、光透過率、電磁両立性、密着性、表面清浄度を厳密に制御する必要があり、汎用的な保護コーティングではなく、より高付加価値の配合が求められます。サプライヤーは、摩耗、洗浄剤、紫外線、温度サイクルに耐える基材固有の配合によって差別化を図ることができます。防氷コーティング市場の予測によると、保護対象の表面が小さいにもかかわらず運用上の重要性が高い用途で、商業化が最初に進展する可能性が高いとされています。あるセンサーや通信プラットフォームで認証に成功すれば、同様の基材や環境要件を持つ隣接用途にも適用できる可能性があります。
最近の動向
- 2025年10月21日:アクゾノーベルNVは、コイルコーティングおよび押出コーティング事業を通じてIONOMYエコシステムを立ち上げ、コイルコーティング業者および総合製鉄メーカーにおけるエネルギー硬化技術の導入を加速させました。この取り組みは、材料、硬化システム、ソフトウェア、ハードウェアに関する専門知識を結集し、硬化効率と生産性能を向上させる機能性コーティングシステムへの移行を反映しています。
- 2024年2月28日:グラーツ工科大学の研究者らは、開始化学気相成長法(iCVD)を用いて、氷をはじく勾配ポリマーコーティングを開発しました。このコーティングは、強力な接着性を持つプライマー層と氷をはじく表面層が段階的に変化する構造となっています。このコーティングは、複数の基材に対して高い耐摩耗性と接着性を示しました。この技術は、航空機の除氷や、天候にさらされるセンサーなど、氷の付着を低減することで除氷作業の頻度を減らすことができる用途に応用できる可能性があります。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -