
抗菌成分市場の収益、予測、規模の概要
抗菌成分市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:製品別(抗菌剤、抗真菌剤、抗ウイルス剤、抗寄生虫剤)、タイプ別(乾燥、液体、その他)、用途別(医療業界、食品業界、農業業界、その他)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00007347
- カテゴリー : ライフサイエンス
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 24, 2026


2025年の市場規模
35億7000 万円
基準年値
2034年の予測
59億7000 万円
2034年までに予測される
2026年~2034年の平均成長率(CAGR)
5.88 %
成長率
対象市場
432 億2000万カジノ
(2026年~2034年)
世界の抗菌成分市場は、2025年には35億7000万運営と評価され、2034年までに59億7000万予想に達すると予測されています。また、2026年から2034年にかけて平均成長率(CAGR)5.88%を記録すると推定されています。
抗菌成分市場の評価と洞察
- 北米:北米は2025年には推定32~36%のシェアを確保、ヘルスケア、食品安全、特殊化学、高度な製剤技術に支えられ、2026年から2034年にかけて平均成長率(CAGR)5.8~6.5%で成長すると予測されている。
- アメリカ:米国は、2025年の北米市場規模の約70~74%を参考、権威ある監視の強化と感染予防対策の背景に、2026年から2034年にかけて平均成長率(CAGR)5.7~6.4%で成長すると予測されている。
- 欧州:欧州は2025年には推定27~31%の市場シェアを遠慮し、2026年から2034年にかけて平均成長率(CAGR)5.5~6.2%で成長すると予測されている。 ドイツ、フランス、英国、イタリア、スペインは、特殊化学品およびヘルスケア分野において強い需要を誇っている。
- アジア太平洋地域:アジア太平洋地域は2025年には約23~27%のシェアを獲得し、中国、日本、韓国、インド、オーストラリアを筆頭に、2034年までの平均成長率(CAGR)7.0~7.8%で拡大すると予測されています。
- 最大のアセトンである抗菌剤は、2025年には市場シェアの46~50%を確保し、2034年までの平均成長率6.0~6.7%で成長すると予測されており、堅実な用途への浸透を反映している。
- 高成長分野:抗ウイルス剤は、2025年には市場シェアの9~12%を占有と推定されており、予防用途に支えられ、年平均成長率(CAGR)7.2~8.0%で成長すると予測されている。
- 詳細に分析された主要企業:ノバルティス(サンド・インターナショナルGmbH)、メルク・アンド・カンパニー、ファイザー、ソルベイ、ロンザ・グループ、BASF SE、クラリアントAG、デスティニー・ファーマplc、アシュランド・グローバル・ホールディングス、ダウ・ケミカル・カンパニー。
出典: The Insight Partnersによる独自の調査、政府研究物、企業の年次報告書、投資家向けプレゼンテーション、業界、データベース、専門家へのインタビューに基づいた分析。
抗菌成分市場では、従来の防腐剤から、安定した製剤とともに微生物制御を提供するより高度なシステムへと変化が見られます。 新製品の開発においては、様々なポリマーコーティング、化粧品、医薬品、食品接触材料との適合性が行われています。製造業者は、製造工程の柔軟性を高めるために、液体および粉末状の製品を追加しています。
抗菌成分市場レポートによると、今後の成長はアジア太平洋地域での製品製造と、低濃度で長期的な保護を必要とする用途によって牽引されると予想されています。バイオベース成分、低残留性製剤、製剤強化剤、および環境中での残留性を低減する成分への投資が行われるでしょう。抗菌性表示および有効成分に関する規制枠組みも製品選択に影響を与えています。WHOの抗菌薬耐性に関するワンヘルス構想は、抗菌薬の慎重な使用の必要性を強調しています。
抗菌成分市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 35億7000万米ドル |
| 2034年までの市場規模 | 59億7000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 5.88% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
抗菌成分市場分析
抗菌成分市場の成長需要は、感染予防ニーズ、食品汚染管理、医薬品製剤要件、および消費者製品における微生物安定化ニーズによって左右される。サプライチェーンには、原材料供給業者、特殊化学品会社、製剤メーカー、販売業者、受託製造業者、および使用企業が含まれる。供給業者間の競争は、抗菌活性よりも、純度、適合性、規制関連書類、アプリケーションサービス、および地域的な入手可能性に基づいて行われる。
化学の種類によって生産要素は大きく異なります。大手化学企業は原料の統合とグローバルな製造拠点を活用する一方、特殊化学品企業は独自の抗菌特性を強みとしています。BASFの地域生産モデルは、ローカライゼーションの重要性を示す好例であり、BASFはヨーロッパと北米における売上の約90%がこれらの地域で生み出されていると推定しています。
抗菌成分市場の競争環境は、多様な化学企業、製薬企業、抗菌剤開発企業からなる断片化された競争環境を示している。BASF SE、Clariant AG、Solvay、Ashland Global Holdings Inc.、およびThe Dow Chemical Companyは、顧客の要求に基づいた製剤および技術サポートのポートフォリオを活用している。一方、Merck & Co., Inc.、Pfizer Inc.、およびNovartis (Sandoz International GmbH)は製薬分野の専門知識を活用している。Destiny Pharma plcは感染予防におけるイノベーションを活用している。
強靭な生産能力、特殊製剤、持続可能な化学、そして標的を絞った抗菌作用の開発に向けた戦略的投資という新たな潮流が生まれつつあるようだ。例えば、アシュランド社は2025年までのブラジルにおける戦略的投資を通じて、地域製造プラットフォームを活用し、医薬品製造能力と微生物保護能力を向上させた。クラリアント社による特殊化学とプロセス効率への戦略的投資も、その兆候と言えるだろう。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
抗菌成分市場:戦略的洞察
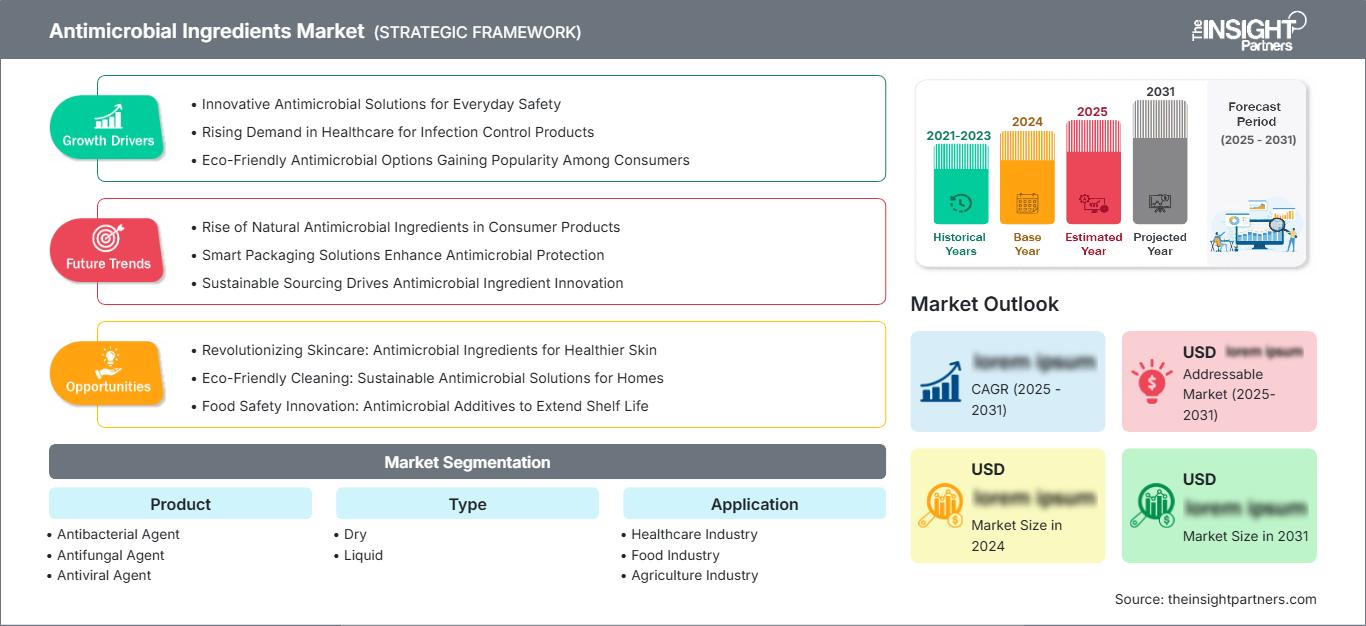
地域別分析
北米の抗菌成分市場
北米は、2025年には抗菌成分市場の32~36%を占めると推定されており、2034年まで年平均成長率(CAGR)5.8~6.5%で拡大すると予測されている。米国は、高度な医療インフラ、広範な食品加工能力、特殊化学品製造、および抗菌性表示と製剤に関する規制要件により、地域需要を牽引している。カナダは、医療、食品、および産業用途を通じて貢献している。
需要を牽引しているのは、病院内感染対策、抗菌表面技術、医薬品製造、食品接触衛生用途などです。サプライヤーは、材料特性を損なうことなく抗菌効果を発揮する製剤をますます重視するようになっています。また、規制によって有効成分の使用における有効性と管理の必要性が高まっています。北米の高度な技術を持つ消費者層は、技術的に差別化された製品を生み出しており、現地生産および応用研究所への投資は、サプライチェーンと品質評価プロセスを改善しています。
米国抗菌成分市場
米国は、2025年の北米における抗菌成分市場の約70~74%を占め、2026年から2034年にかけて年平均成長率(CAGR)5.7~6.4%で成長すると予測されている。需要は、医療、食品加工、パーソナルケア、医薬品製造、産業衛生など幅広い分野に及ぶ。主要な国際サプライヤーは、米国に大規模な商業および技術拠点を構えている。
抗菌成分市場のトレンドとしては、持続的な活性、多機能性材料、そして製剤化しやすい製品への需要が挙げられます。米国環境保護庁(EPA)および食品医薬品局(FDA)が定める規制基準は、有効成分の選択、表示、有効性、および製品のポジショニングに影響を与えます。この市場における大きな利点は、成分の革新を迅速に商品化できる専門製剤メーカーの幅広いネットワークです。抗菌剤耐性への懸念から、補完的な感染制御対策への関心が高まっています。
欧州抗菌成分市場
2025年時点で、欧州は抗菌活性成分市場の約27~31%を占め、2034年まで年平均成長率(CAGR)5.5~6.2%で成長すると予測されている。ドイツは、特殊化学品、ヘルスケア製品製造、工業用製剤、高度な食品加工インフラといった強みを活かし、引き続き市場をリードする。英国、フランス、イタリア、スペインといった他の市場は、ヘルスケア、消費財、食品分野からの需要を支えている。
英国では、医療およびパーソナルケア分野における抗菌作用と感染予防のための特殊技術に対する需要が非常に高い。ドイツは、化学製造における専門知識と高い持続可能性への要求を兼ね備えている点で独自性を持っている。フランスは、医薬品および食品加工産業を含む多様な市場を有している。イタリアとスペインは、食品製造、農業、医療、および消費者向け製剤産業において需要に貢献している。
アジア太平洋地域の抗菌成分市場
アジア太平洋地域は、2025年には抗菌成分市場の23~27%を占めると推定されており、2034年まで年平均成長率(CAGR)7.0~7.8%で成長すると予測されている。中国が最大の市場であり、次いで日本、韓国、インド、オーストラリアが続く。医薬品、食品加工、農業、特殊化学品産業の拡大が、この地域の消費を支えている。
中国とインドは製造規模を、日本と韓国は高度な製剤技術と品質システムを提供している。オーストラリアは食品安全と農業分野への応用を通じて貢献している。産業の拡大、医薬品の現地化、衛生インフラの改善、そして抗菌薬耐性に対する政府の取り組みが需要を支えている。また、この地域は、急速に拡大する製剤・加工産業に近い場所で、製造業者が現地生産・流通拠点を設立する機会を提供している。
中東・アフリカの抗菌成分市場
中東・アフリカ地域は、医療インフラ整備、食料安全保障への取り組み、医薬品の現地生産化、産業の多様化などを背景に、2034年まで年平均成長率(CAGR)6.3~7.1%で拡大すると予測されている。地域需要を牽引するのはサウジアラビアで、次いでアラブ首長国連邦、南アフリカが続く。その他の中東・アフリカ市場は規模こそ小さいものの、市場へのアクセスはますます容易になっている。
サウジアラビアの医療・産業投資プログラムは抗菌剤の応用を支援しており、アラブ首長国連邦は高度な物流・食品加工インフラの恩恵を受けている。南アフリカは、医療、農業、製造業を通じてサハラ以南アフリカで最も強力な商業基盤を築いている。湾岸諸国のエネルギー収入はインフラ投資を可能にしている一方、アフリカ市場では、現地の生産・流通上の制約に適した、手頃な価格で安定した抗菌剤ソリューションへのニーズが高まっている。
セグメンテーション分析
製品
製品セグメントは、2026年から2034年にかけて年平均成長率(CAGR)6.1~6.9%で拡大すると予測されています。抗菌剤は、医療、食品、農業、パーソナルケア、工業用製剤など幅広い分野で使用されているため、引き続き主要な需要カテゴリーとなっています。抗真菌剤および抗ウイルス剤は、汚染防止においてより広範な微生物への対応が求められる分野で重要性を増していますが、抗寄生虫剤は比較的専門的な用途に留まっています。
- 抗菌剤:医療、食品加工、農業、消費者向け製品など幅広い分野で活用されており、持続的な需要を支えています。サプライヤーは、低用量での有効性、適合性、安定性、耐性対策といった点で差別化を図っています。
- 抗真菌剤:需要は医療、農業、食品保存、パーソナルケア分野に集中しています。製品開発においては、幅広い真菌抑制効果、製剤の安定性、環境負荷の低減が重視されています。
- 抗ウイルス剤:抗ウイルス成分は、感染予防と表面保護という特殊なニーズに対応します。医療現場や消費者向け環境において、より広範囲な保護を求める処方開発者が増えるにつれ、その戦略的重要性は高まっています。
- 抗寄生虫剤:抗寄生虫成分は、医療および農業分野において特定の用途に用いられます。その採用は、有効性の検証、規制当局の承認、安全性プロファイル、および特定の寄生虫駆除要件への適合性に大きく左右されます。
タイプ
タイプ別セグメントは、2026年から2034年にかけて年平均成長率(CAGR)6.0~6.8%で成長すると予測されています。液体システムは配合や投与の容易さという利点があり、一方、乾燥成分は輸送、保管安定性、濃縮製剤、および徐放性や粉末加工特性を必要とする用途において利点があります。
- 乾燥原料:乾燥原料は、長期保存が可能で、輸送が容易で、高濃度で投与でき、粉末製剤との適合性が高く、製造経済性と運用上の柔軟性を向上させるため、戦略的に重要です。
- 液体:液体成分は、水性製剤全体にわたって容易に計量、混合、分散できるため、医療、食品、パーソナルケア、および工業プロセスにおける要件を満たす上で、依然として広く使用されています。
応用
アプリケーション分野は、2026年から2034年にかけて年平均成長率(CAGR)6.4~7.2%で成長すると予測されています。医療分野は感染予防の必要性から主要なアプリケーション分野であり続け、食品・農業分野は微生物汚染管理や作物・動物の健康管理への応用を通じて、さらなる販売量増加の機会を提供します。
- 医療業界:医療用途では、抗菌効果の検証、生体適合性、耐性に関する考慮事項、および規制遵守が最優先事項となります。需要は、医薬品、医療環境、創傷ケア、および感染予防製品に及びます。
- 食品業界:食品用途では、製品の品質と食品接触に関する規制遵守を維持しながら、微生物制御が求められます。需要は、衛生管理、賞味期限管理、加工衛生、および汚染防止に関連しています。
- 農業分野:農業用途は、作物保護、動物の健康管理、微生物管理を支えています。規制当局の監視強化により、より的を絞った使用や、不必要な抗菌剤への曝露を減らす代替手段が奨励されています。
機会の概要
|
セグメント名 |
収益貢献 |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
医療業界 |
高い |
感染予防 |
成熟した |
|
食品産業 |
中くらい |
食品安全 |
スケーリング |
|
農業産業 |
中くらい |
作物保護 |
スケーリング |
抗菌成分市場の成長促進要因と影響分析
抗菌薬耐性の高まりと感染予防の必要性
抗菌薬耐性は、感染予防、表面保護、および抗菌薬の反復投与への依存度を低減する技術の経済的合理性を強化しています。WHOは、不適切な抗菌薬の使用、不十分な感染予防、不十分な衛生状態、および環境汚染を耐性の主な要因として挙げています。WHOの現在のグローバルな対応は、人間、動物、植物、および環境システムを網羅する「ワンヘルス」の枠組みを重視しています。これにより、効果的な微生物制御を提供しながら、環境保全の目標をサポートする成分に機会が生まれます。標的を絞った有効性、迅速な作用、低い耐性獲得可能性、および制御された環境挙動を実証できるサプライヤーは、より強力な差別化を実現できます。その影響は医薬品にとどまらず、医療用表面、食品生産、農業、および衛生製剤にも及び、特殊抗菌成分の対象顧客層を拡大しています。
食品および医療分野における微生物安全性の要件強化
食品メーカーや医療提供者は、汚染が高額な後続の損害を引き起こす前に、汚染を防止するようますます強い圧力を受けています。抗菌成分は、バリューチェーンの複数の段階において、衛生管理、製剤の安定性、微生物制御、および感染予防プロトコルをサポートすることができます。WHOは、抗菌剤耐性と食品生産との関連性を強調し、耐性菌が農場から消費者に至るまで食品を介して広がる可能性があると指摘しています。そのため、メーカーは抗菌技術を、有効性、残留挙動、材料適合性、および規制状況に基づいて評価する傾向が強まっています。これにより、成分供給業者の役割は、単なる活性化学物質の供給業者から、製剤およびコンプライアンスのパートナーへと拡大しています。技術研究所、規制関連文書、およびアプリケーションに関する専門知識を有する企業は、顧客の認証サイクルを短縮し、規制の厳しい最終用途市場における顧客維持率を向上させることができます。
特殊製剤および多機能成分の拡充
製剤開発者は、抗菌機能を提供するだけでなく、安定性、保湿性、適合性、加工性といった付加的な特性も兼ね備えた成分をますます好むようになっています。この傾向は、特殊成分サプライヤーにとって、価格競争から脱却し、多機能ソリューションへと移行する機会を生み出しています。例えば、アシュランド社は、抗菌保護と製剤上の利点を兼ね備えた抗菌安定剤技術を販売しています。このような製品は、製剤に必要な個々の添加剤の数を減らし、製造工程を簡素化することができます。この商業的効果は、感覚的な性能や規制要件が微生物制御の目標と共存するパーソナルケア、ヘルスケア、ホームケアの分野で特に重要です。したがって、製剤に特化した技術サポートを提供できるサプライヤーは、有効成分の量だけで競争するのではなく、差別化されたシステムを通じて価値を獲得することができます。
抗菌成分市場の将来動向
生分解性で残留性の低い抗菌化学物質
今後の製品開発では、抗菌効果を損なうことなく、生分解性の向上、環境残留性の低減、ライフサイクルプロファイルの改善を図った抗菌成分が優先される可能性が高い。規制当局や主要な製剤メーカーは、特に廃水や農業環境への繰り返し放出を伴う用途において、性能と並行して環境運命を評価する傾向を強めている。これにより、供給業者はバイオベースの活性物質、最適化された分子構造、低濃度使用システムの開発を迫られるだろう。また、活性成分を固定化したり、制御放出を実現したりする製剤構造にもイノベーションが広がり、保護効果を維持しながら不必要な曝露を低減できる。競争優位性は、有効性、環境挙動、毒性、適合性に関するエビデンスにますます依存するようになるだろう。規制および分析能力が確立されている企業は、複数の管轄区域にわたって次世代抗菌プラットフォームを商業化する上で有利な立場にあるはずだ。
データ主導型の製剤と用途特化型抗菌システム
次のイノベーション段階では、微生物データセット、製剤モデリング、自動スクリーニングをますます活用し、特定の用途に適した抗菌剤の組み合わせを特定していくでしょう。サプライヤーは、広範囲の抗菌活性だけに頼るのではなく、病原体プロファイル、pH、温度、基質、接触時間、最終用途の要件に基づいて成分の選択を最適化できます。このアプローチにより、厳格な品質システムの下で事業を行う顧客にとって、開発サイクルを短縮し、再現性を向上させることができます。デジタル製剤ツールは、試作生産前に適合性や濃度要件を評価する際にも役立ちます。将来的には、用途別ライブラリが戦略的資産となり、サプライヤーは医療、食品、農業、消費財向けにカスタマイズされた抗菌剤パッケージを提供できるようになります。このようなシステムは、サプライヤーが単なる原材料供給元ではなく、製品開発ワークフローに組み込まれることで、顧客との関係を強化することにもつながります。
抗菌成分市場の機会
高成長アジア市場における現地製造プラットフォーム
アジア太平洋地域は、医薬品、食品、農業、特殊化学品の生産拡大に伴い、現地で入手可能な抗菌成分の需要が高まっているため、魅力的な投資機会を提供しています。投資家や製造業者は、中国やインドなどの市場で地域的な生産、混合、技術サービス、流通能力を確立し、確立された品質システムを活用して近隣諸国にサービスを提供できます。現地プラットフォームは、物流コストを削減し、顧客認定までの期間を短縮し、供給の安定性を向上させることができます。国内の製剤業者とのパートナーシップは、アプリケーションに関する知識や規制に関する知識を提供することで、市場参入をさらに加速させることができます。抗菌成分市場の予測によると、現地での製造とグローバルな技術基準を組み合わせたサプライヤーは、輸入だけに頼ることなく需要を獲得できます。このモデルは、顧客が迅速な配送と製剤サポートを必要とする場合に特に有効です。
食品およびヘルスケア向けの統合型抗菌ソリューション
抗菌成分と製剤、コーティング、分注、または塗布技術を組み合わせた統合システムの開発にも、新たな機会が生まれます。医療分野の顧客は感染予防ワークフローを中心としたソリューションから恩恵を受けることができ、食品加工業者は衛生および食品接触要件に適合した成分システムを採用できます。サプライヤーは、有効成分に加えて、検証済みの塗布プロトコル、微生物学的試験、規制関連文書、および技術的なトラブルシューティングを提供することで、顧客の切り替えコストを高めることができます。したがって、抗菌成分市場の予測では、単一の分子を販売するのではなく、ソリューション指向の商業モデルに移行する企業が有利となります。機器プロバイダー、受託製造業者、および専門の製剤業者との戦略的提携により、流通を拡大しながら、直接的な市場拡大に必要な資本を削減できます。
最近の動向
- 2026年3月:アシュランド・グローバル・ホールディングス社は、アゼリス・グループNVの子会社であるカタライト社を、タイにおける抗菌保護ソリューションの新たな販売パートナーに任命しました。この契約は、多機能かつ環境に配慮した成分を含む、皮膚、毛髪、口腔、およびホームケア向けの抗菌技術を対象としており、アシュランドの抗菌製品ポートフォリオへの地域的なアクセスを強化します。
- 2026年2月:クラリアントAGは、持続可能性を重視した特殊化学品戦略の継続的な実行を強調する2025年統合報告書を発表しました。同社は、GRI、スイス義務規範、および欧州サステナビリティ報告基準に基づいて業績を報告し、特殊化学品製品開発における持続可能性とイノベーションの重要性を改めて強調しました。
- 2025年9月:EMVキャピタルの完全子会社であるモイライ・アクイジションズ・リミテッドは、デスティニー・ファーマからXF医薬品プラットフォームに関連する特定の資産を取得しました。このプラットフォームは、細菌耐性の可能性を低減するように設計された超高速思考を使用しており、差別化された感染予防技術の重要性を高めています。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -