
アンティマイクロービアルプラスチック市場:規模・シェア・予測 2031
抗菌プラスチック市場の規模と予測(2021年 - 2031年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:タイプ別(汎用プラスチック、エンジニアリングプラスチック、高性能プラスチック、その他)、用途別(包装、自動車、消費財、医療・ヘルスケア、建築・建設、その他)、地域別(北米、ヨーロッパ、アジア太平洋、南米、中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00005317
- カテゴリー : 化学薬品および材料
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 02, 2026


2025年の市場規模
485億8000 万米ドル
基準年値
2034年の予測
947億 2000万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
7.7 %
成長率
対象市場
6452 億3000万米ドル
(2026年~2034年)
抗菌プラスチック市場は、2025年には485億8000万米ドルと評価され、2034年には947億2000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)7.7%を記録する見込みです。この拡大は、医療、包装、消費財、自動車部品、建築材料など、微生物の増殖が悪臭、変色、劣化、衛生上の問題を引き起こす可能性のある分野で、抗菌ポリマーの採用が増加していることに支えられています。
北米は、確立されたプラスチック加工能力、医療費支出、そして抗菌技術に対する規制当局の注目に支えられ、依然として重要な地域市場である。同地域の抗菌プラスチック市場規模は、2034年まで年平均成長率(CAGR)約6.8~7.5%で拡大すると予測されており、需要は耐久性、非溶出性、用途特化型の抗菌技術へとますますシフトしている。
抗菌プラスチック市場の評価と洞察
- 北米:北米は、2025年には抗菌性プラスチック市場の23~27%のシェアを占めると推定され、ヘルスケア、消費財、食品接触用途、および高度なポリマー配合に支えられ、2026年から2034年にかけて年平均成長率(CAGR)6.8~7.5%で拡大すると予測されています。
- 米国:米国は2025年の北米の需要の約68~73%を占め、医療および包装用途に牽引され、2034年まで年平均成長率6.9~7.6%で成長すると予測されている。
- 欧州:欧州は2025年には20~24%のシェアを占め、年平均成長率(CAGR)6.4~7.1%で成長すると予測されており、ドイツ、英国、フランス、イタリア、スペインは、高度な製造技術と規制要件を通じて導入を支援している。
- アジア太平洋地域:アジア太平洋地域は2025年には約40~45%のシェアを占め、年平均成長率(CAGR)は8.0~8.8%になると予想されており、中国、日本、韓国、インドはプラスチック加工とヘルスケア製造の拡大から恩恵を受けると見込まれています。
- 最大のセグメントである汎用プラスチックは、2025年には推定54~59%の市場シェアを占め、2034年まで年平均成長率(CAGR)7.2~7.8%で成長すると予測されている。
- 高成長分野である医療・ヘルスケア分野は、2025年には推定13~17%のシェアを占め、2034年まで年平均成長率(CAGR)8.5~9.3%で成長すると予測されている。
- 詳細に分析された主要企業: BASF SE、Bayer MaterialScience AG、BioCote Limited、Clariant AG、DuPont de Nemours, Inc.、King Plastic Corporation、Lonza Group AG、Microban International, Ltd.、PARX Materials NV、Avient Corporation、SANITIZED AG、Milliken & Company、RTP Company、Compounding Solutions LLC、Ray Products Company Inc.、Covestro AG、SteriTouch、Doeflex Vitapol、Ticona Engineering Polymers、およびDow Inc.
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
抗菌性プラスチック市場の発展は、従来のポリマー安定化手法から、抗菌活性を配合、押出成形、射出成形、マスターバッチ製造といった工程に組み込む材料工学へと方向転換している。汎用プラスチックは、その確立された加工設備のため依然として使用されているが、耐熱性、機械的安定性、耐久性が重要な用途では、エンジニアリングプラスチックや高性能プラスチックの利用が拡大している。さらに、溶出のない技術も普及しつつある。
抗菌プラスチック市場レポートによると、今後の市場成長は、アジア太平洋地域の生産拠点や、ヘルスケア製品、包装、電子機器、自動車内装、水関連製品などの分野における特殊用途によって促進されると予測されています。抗菌剤や物質移行規制は、材料選択に影響を与える要因となり、適合技術の開発を促進するでしょう。
抗菌プラスチック市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 485億8000万米ドル |
| 2034年までの市場規模 | 947億2000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 7.7% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
抗菌プラスチック市場分析
抗菌性プラスチック市場の成長は、従来の加工性に加えて、固有の抗菌耐性を備えたプラスチックに対する需要の高まりに左右されます。バリューチェーンは、樹脂および抗菌剤の製造業者、添加剤配合業者、マスターバッチ製造業者、配合業者、成形業者、加工業者、およびOEMで構成されています。添加剤の適合性、投与量、熱安定性、承認、およびライフサイクル性能は、この市場の需要に影響を与える主要なパラメータです。
供給条件はポリマーの種類によって異なります。ポリプロピレン、ポリエチレン、PVC、ポリスチレンなどの汎用プラスチックは、標準的な配合方法で抗菌添加剤を添加できるため、量的な需要が見込めます。一方、エンジニアリングポリマーの場合、添加剤がプラスチックの色、透明度、物性、熱特性に影響を与える可能性があるため、より精密な配合が必要となります。そのため、マスターバッチやカスタム配合がサプライヤーの間で人気を集めています。
多国籍化学企業がポリマー科学と抗菌技術を融合させるにつれ、競争圧力は高まり続けている。一方、専門家は製剤に関する専門知識と有効性試験に頼っている。BASF SE、Clariant AG、DuPont de Nemours, Inc.、Dow Inc.といった企業は材料エコシステム全体の中で事業を展開しているが、Microban International、BioCote Limited、SANITIZED AG、PARX Materials NVは抗菌技術の統合に注力している。
近年、長期にわたり有害物質を溶出しない技術の開発、規制遵守、リサイクル可能なポリマーとの適合性といった分野への資金投入が増加している。Avient CorporationやRTP Companyといった企業は、顧客のニーズに合わせた配合ソリューションを提供しており、King Plastic Corporationは抗菌性ポリマーに注力している。Covestro AGとLonza Group AGは、先端材料とヘルスケアのエコシステム全体の発展に貢献している。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
抗菌プラスチック市場:戦略的洞察
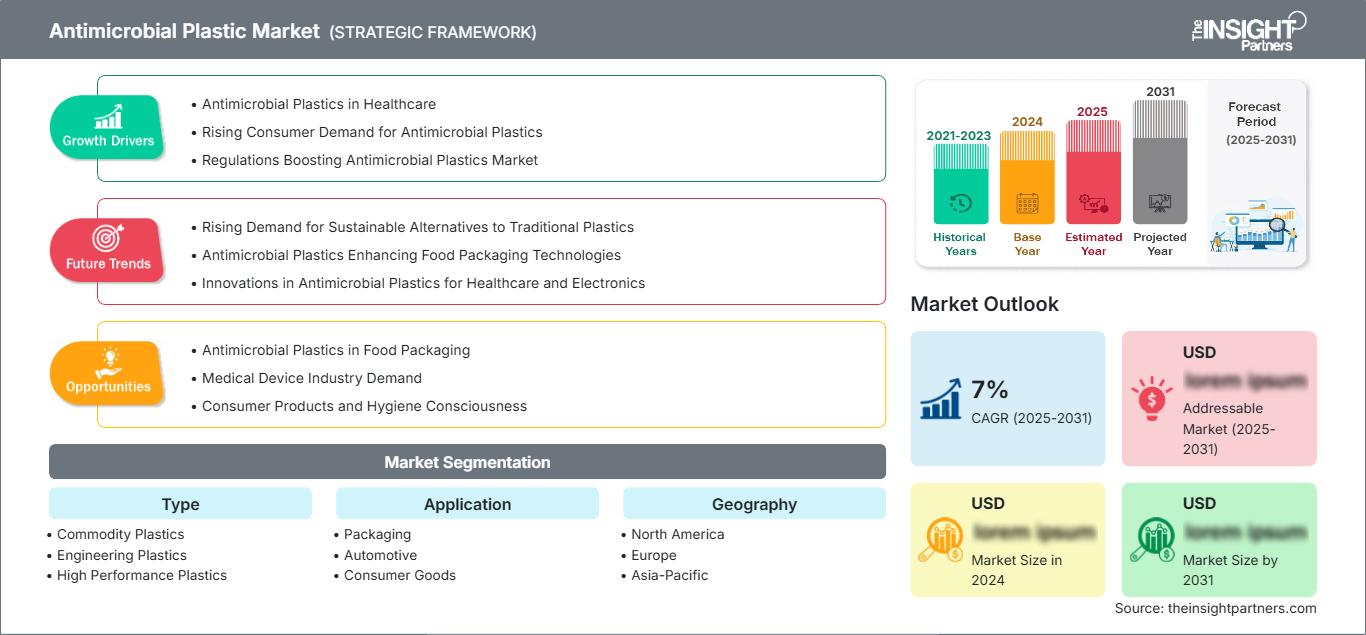
地域別分析
北米抗菌プラスチック市場
北米は、2025年には抗菌性プラスチック市場の23~27%を占めると推定されており、2034年まで年平均成長率(CAGR)6.8~7.5%で成長すると予測されています。北米は、高度なポリマー加工施設、充実した医療制度、そして抗菌添加剤メーカーの存在といった利点を享受しています。用途は、医療機器部品から包装材、消費財、建築資材、自動車産業の内装部品まで多岐にわたり、耐久性や衛生面において抗菌性が重要となる分野です。
米国では、医療・消費財の大規模な製造拠点と、抗菌処理製品に関する確立された規制体制が存在するため、国内最大の市場となっている。カナダでは、食品加工、医療、建設業界を通じて需要が生み出されている一方、メキシコは米国の自動車および消費財業界との製造上の連携を強みとしている。
米国抗菌プラスチック市場
米国は、2025年の北米抗菌プラスチック市場の約68~73%を占め、2034年まで年平均成長率(CAGR)6.9~7.6%で成長すると予測されている。医療機器、消費財、包装材、自動車内装部品、建物内の接触面などにおいて需要が存在する。抗菌性に関する規制上の表示や物質規制は、サプライチェーンプロセスにおいて重要な役割を果たす。
国内エコシステムに関わる組織には、BASF SE、デュポン・ド・ヌムール社、マイクロバン・インターナショナル社、RTP社、ミリケン・アンド・カンパニー社、キング・プラスチック社、ダウ社などが含まれる。用途の重点は、耐久性、ポリマーとの適合性、そして実証済みの有効性にある。抗菌特性は基本的な製品設計を変更することなく成形部品に組み込むことができるため、ヘルスケア用途は戦略の重要な部分を占めている。
欧州抗菌プラスチック市場
欧州は2025年には20~24%のシェアを占め、2034年まで年平均成長率(CAGR)6.4~7.1%で拡大すると予測されている。地域内ではドイツの需要が最も強く、次いで英国、フランス、イタリア、スペインの需要が続く。規制の厳格化、高度なプラスチック製造技術、医療用途、そして持続可能性への配慮といった要因が、メーカー各社に低移行性で耐久性の高い製品の生産を促している。
英国市場は、抗菌技術とヘルスケア用途に特化したサプライヤーの存在によって優位に立っており、ドイツは自動車、医療、産業製造用途と組み合わせた大規模なポリマー加工施設を特徴としている。フランス、イタリア、スペインは、包装およびヘルスケア用途の形で追加的な需要を生み出している。ヨーロッパの消費者は、循環型経済と化学物質管理の観点から、抗菌製品に対する意識を高めつつある。
アジア太平洋地域における抗菌プラスチック市場
アジア太平洋地域は、2025年時点で抗菌性プラスチック市場の約40~45%を占め、2034年まで年平均成長率(CAGR)8.0~8.8%を記録すると予測されている。中国は、プラスチック加工、包装、電子機器、自動車、ヘルスケア産業における生産量が多いため、地域需要を牽引している。日本と韓国は、高度なエンジニアリング樹脂とヘルスケア用途に注力している。
インドはヘルスケア、包装、消費財、インフラ製品の製造業で成長を遂げており、オーストラリアはニッチなヘルスケアおよび建設分野に注力している。地域的な成長は、工業化、都市化、ポリマー加工能力の拡大、衛生の重要性の高まりによって牽引されている。製造量と用途の多様性のバランスが取れていることから、アジア太平洋地域は最大の地域成長ドライバーとなっている。
中東・アフリカの抗菌プラスチック市場
中東・アフリカ市場は比較的小規模な基盤から発展しており、サウジアラビアが産業の多角化、ヘルスケアへの投資、プラスチック製造を通じて地域を牽引している。アラブ首長国連邦はインフラ、ヘルスケア、ホスピタリティ、消費財分野に貢献しており、南アフリカはアフリカにおける主要な加工拠点となっている。
インフラ整備、医療の近代化、食品加工、ポリマー転換への投資が、今後も成長を支えると予想される。湾岸諸国のエネルギーおよび石油化学分野における優位性は樹脂の供給を支える一方、中東・アフリカのその他の地域における需要は、医療、包装、水処理システム、耐久消費財分野に集中している。
セグメンテーション分析
タイプ
タイプ別セグメントは、2026年から2034年にかけて年平均成長率(CAGR)7.1~7.9%で成長すると予測されています。汎用プラスチックは、ポリプロピレン、ポリエチレン、PVC、および関連ポリマーが包装、消費財、建設、ヘルスケアなど幅広い用途で加工されているため、引き続き数量ベースで優位性を維持します。エンジニアリングプラスチックや高性能プラスチックは、抗菌機能と熱、機械、化学、寸法に関する要件が両立する必要がある分野で、より高付加価値の機会を提供します。
- 汎用プラスチック:抗菌マスターバッチは、数多くの用途において、既存の押出成形、射出成形、ブロー成形プロセスに組み込むことができるため、汎用ポリマーが主な販売量基盤となっています。
- エンジニアリングプラスチック:抗菌機能と寸法安定性、耐衝撃性、耐熱性、そして医療や自動車分野における厳しい仕様が両立する必要がある分野では、エンジニアリングポリマーが広く採用されています。
- 高性能プラスチック:高性能材料は、耐熱性、耐薬品性、長寿命に加え、抗菌機能も必要とされる特殊な環境に対応します。
- その他:このカテゴリーは、主要な分類に含まれない特殊なポリマーシステムを対象としており、カスタマイズされた抗菌性能が求められるニッチな機会を提供します。
応用
用途分野は、2026年から2034年にかけて年平均成長率(CAGR)7.5~8.2%を記録すると予測されています。包装材や消費財は、抗菌機能を製造工程で組み込むことができ、追加の表面処理が不要なため、大きな需要が見込まれます。医療・ヘルスケア分野では、特殊ポリマーを用いることで、機器の筐体、コネクタ、デバイス、その他頻繁に取り扱われる部品の衛生要件に対応できるため、より速い成長が見込まれます。
- 包装:包装用途では、表面の衛生状態、製品の保護、および材料の耐久性が重要な場合、特に食品、飲料、家庭用品などの分野で、抗菌機能が役立ちます。
- 自動車分野:自動車用途には、内装部品、接触面、換気関連部品、成形品などがあり、臭気、微生物の増殖、長期的な材料の外観が製品性能に影響を与える。
- 消費財:消費財は、家電製品、家庭用品、パーソナルケア製品、スポーツ用品、頻繁に使用されるプラスチック部品など、多岐にわたる需要を包含しています。
- 医療・ヘルスケア分野:ヘルスケア用途では、抗菌性能、生体適合性、加工安定性、および医療機器部品・機器に対する厳格な製造要件との適合性が最優先事項となります。
- 建築・建設分野:建設用途には、頻繁に触れる部品、配管製品、表面材、備品、および湿気や微生物の増殖にさらされるポリマー系材料などが含まれます。
- その他:特殊な用途としては、水関連製品、工業部品、電子機器、および微生物制御機能を必要とするニッチな用途などが挙げられる。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
パッケージ |
高い |
衛生的な包装 |
スケーリング |
|
自動車 |
中くらい |
内部保護 |
スケーリング |
|
消費財 |
高い |
耐久性のある衛生 |
成熟した |
|
医療とヘルスケア |
中くらい |
デバイス保護 |
スケーリング |
|
建築・建設 |
中くらい |
湿気コントロール |
スケーリング |
|
その他 |
低い |
ニッチ保護 |
新興 |
抗菌プラスチック市場の成長要因と影響分析
医療および医療機器の衛生要件の高まり
医療機器メーカーは、特に頻繁に取り扱う機器、コネクタ、筐体、再利用可能な部品において、抗菌性能の観点から材料表面の評価をますます重視するようになっています。抗菌性プラスチックは、追加のコーティング処理を必要とせずに、抗菌特性を内蔵できるという利点があります。この利点は、寸法安定性、耐薬品性、滅菌適合性、機械的特性が同時に求められるエンジニアリングプラスチックにおいて特に顕著です。北米、ヨーロッパ、アジア太平洋地域における医療機器の生産増加に伴い、用途も拡大しています。生体適合性データと安定した加工性を兼ね備えた抗菌性材料を提供できるサプライヤーは、こうした用途から利益を得る上で有利な立場に立つことができます。
抗菌機能の消費者向け製品および包装製品への拡大
消費者向け製品や包装材メーカーは、抗菌機能を単独の衛生処理としてではなく、材料性能の付加的な特徴として捉える傾向を強めています。この機会は、再利用可能な製品、食品接触関連部品、家庭用品、パーソナルケア製品の包装、および頻繁に取り扱われる消費財において特に重要です。配合時に添加剤を組み込むことで、メーカーは既存の成形および押出成形インフラを維持しながら、差別化された特性を追加できます。このアプローチは、微生物による臭い、汚れ、またはポリマーの劣化を抑制することで、製品の耐用年数を延ばすことにもつながります。ただし、食品接触用途や消費者向け用途では、有効成分、移行性、規制上の位置付け、および意図する効能について慎重な評価が必要です。ブランドオーナーが多機能材料を求めるにつれ、抗菌特性は、カスタマイズされたポリマー配合において、色、難燃性、UV安定性、リサイクル含有量、または衝撃改質と組み合わせられることが増えています。
耐久性があり、溶出しない抗菌技術の採用が増加
耐久性のある抗菌技術への移行は、顧客が想定される耐用年数にわたって一貫した性能を求めるようになるにつれ、重要な技術的推進力となっています。従来の添加剤システムは制御放出に依存する場合がありますが、非溶出技術は継続的な移行なしにポリマー表面で機能性を維持することを目指しています。この違いは、医療、再利用可能な消費者向け製品、食品関連、および環境に配慮した用途において特に重要です。そのため、サプライヤーは、加工や繰り返し使用に耐えられる界面活性剤技術、亜鉛系システム、銀技術、およびポリマー統合型アプローチに投資しています。商業的な影響は添加剤の販売にとどまらず、技術プロバイダーは配合に関する専門知識、試験、規制文書、およびライセンスを通じて差別化を図ることができます。また、材料認定サイクルが長い場合、長期的な性能検証は顧客維持を強化することにもつながります。
抗菌プラスチック市場の将来動向
非溶出性および殺生物剤不使用のポリマー技術の利用拡大
今後の製品開発は、効果的な表面保護を維持しながら微生物の移行を抑制する抗菌システムへと向かうと予想されます。この傾向は、活性物質を継続的に放出するのではなく、接触活性メカニズム、表面改質、および微生物の付着を制限するように設計された材料に基づく技術を有利にするでしょう。サプライヤーは、リサイクル、食品接触要件、医療用途、および長期消費者使用との適合性を強調する可能性が高いです。材料開発者はまた、光学特性、機械的特性、および熱特性への影響を最小限に抑えるために、添加剤濃度の低減と分散性の向上を追求するでしょう。認定要件が用途ごとにますます特化するにつれて、抗菌技術開発者とポリマー配合業者とのパートナーシップがより一般的になるはずです。その結果得られる競争優位性は、独立機関による性能検証、規制文書、加工の一貫性、および実証されたライフサイクル耐久性に左右されます。
抗菌機能と循環型ポリマー戦略の統合
抗菌性プラスチック市場の動向を見ると、抗菌性プラスチックは、技術的性能を維持できる範囲で、リサイクルポリマーやバイオベースポリマー原料をますます多く取り入れるようになる可能性が高いことがわかります。この傾向は、リサイクルポリマーはバージン材料に比べて分子量、汚染物質、色、熱履歴のばらつきが大きいため、配合上の課題を生み出します。そのため、抗菌性添加剤のサプライヤーは、有効性を維持しながら、より広い加工範囲に対応できる配合を開発する必要があります。配合メーカーは、リサイクルポリマー含有量と抗菌性マスターバッチ、安定剤、衝撃改質剤を組み合わせた、用途に応じたグレードを開発する可能性があります。最も大きなビジネスチャンスは、持続可能性目標と耐久性要件が交差する消費財、建設、包装部品、および一部の自動車内装部品に見込まれます。将来的には、抗菌性能に加えて、リサイクル性試験と化学的適合性が、より重要な購買基準となるでしょう。
抗菌性プラスチック市場の機会
医療機器向け用途別抗菌化合物
医療機器メーカーは、滅菌、機械的特性、熱特性、生体適合性といった要件に合わせて検証済みの抗菌化合物を提供できるサプライヤーにとって魅力的なビジネスチャンスです。汎用的な抗菌マスターバッチを提供するのではなく、個々の樹脂ファミリーや成形条件に合わせて最適化されたグレードを開発することで、配合の不確実性を低減し、機器メーカーとの認証プロセスを迅速化できます。対象となる分野としては、機器ハウジング、コネクタ、ハンドル、再利用可能な部品、流体管理製品、および適切な規制経路が存在する特定のインプラント関連用途などが挙げられます。サプライヤーは、製品開発段階におけるラボ試験、規制対応、トレーサビリティ、技術支援を通じて、商業的な地位を強化できます。また、規制対象製品の材料変更には通常、商業化前に広範な検証が必要となるため、医療用化合物メーカーや機器メーカーとの戦略的パートナーシップは、長期的な契約につながる可能性もあります。
高成長を続けるアジアの製造業クラスター向け抗菌ポリマーソリューション
アジア太平洋地域は、プラスチック加工、エレクトロニクス、自動車、ヘルスケア、包装、消費財製造が集中しているため、抗菌技術サプライヤーにとって投資機会に恵まれています。現地生産と技術サービス能力により、物流コストを削減できるだけでなく、地域の加工業者に対する配合サポートも向上します。中国、インド、日本、韓国は、それぞれの製造構造と用途要件に基づいて差別化された機会を提供しています。企業は、添加剤の直接販売だけに頼るのではなく、マスターバッチ製造業者、配合業者、加工業者、OEMとのパートナーシップを追求することができます。現地での試験能力により、製品開発サイクルをさらに短縮できます。抗菌プラスチック市場の予測では持続的な拡大が示されており、アジアの多様なポリマー加工エコシステム全体で安定した地位を求めるサプライヤーにとって、地域におけるアプリケーションエンジニアリングと規制に関する専門知識が戦略的に重要になります。
最近の動向
- 2026年2月24日:マイクロバン・インターナショナル社は、 PLASTINDIA 2026において、ポリマー用途向けの抗菌・消臭技術を展示し、製造工程におけるプラスチックへの直接的な統合を強調しました。同社は、接触頻度の高いポリマー用途向けの技術を紹介し、耐久性のある抗菌機能を求めるメーカー、配合業者、ブランドオーナーと交流しました。
- 2025年5月15日:コベストロAGは、AI関連用途向けの高性能プラスチックソリューションを発表しました。これには、頻繁に使用される部品向けに抗菌性を備えたTPU材料が含まれます。この開発は、抗菌性能を含む機能性ポリマー特性が、耐久性や高度な用途要件とますます両立できることを示しています。
よくある質問

Vrushaliは、8年以上の経験を有するシニアコンサルタントであり、特にスペシャリティケミカル(特殊化学品)を中心とした化学・材料分野において、深い専門知識と豊富な業界経験を備えています。これまでに、化学・材料、食品・飲料、消費財などの幅広い業界において、50件以上のコンサルティングプロジェクトを成功裏に遂行してきました。専門領域は、機能性原料、再生可能資源由来の化学品、動物飼料、農業用化学品など、多岐にわたります。
Vrushaliは、化学の学士号および経営学の修士号を取得しており、確かな技術的専門知識とビジネス戦略に対する深い理解を兼ね備えています。これまで、クライアント企業の市場拡大機会の評価、成長戦略の策定、業務改革・オペレーショナル・トランスフォーメーション施策の実行支援などに携わり、企業の持続的な成長と競争力強化に貢献してきました。
また、Vrushaliは、新規顧客開拓、ステークホルダー・マネジメント、チームリーダーシップにおいても優れた能力を発揮しています。体系的かつ構造化されたプロジェクト遂行アプローチを通じて、クライアント企業の業務効率と生産性の向上を支援してきました。技術的な専門知識とビジネス上の優先課題を結び付ける能力を強みとし、クライアント固有のビジネスニーズに即した、実践的かつ実行可能な戦略的提言を提供しています。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -