
アーク溶接装置市場:規模・成長・予測 2034
アーク溶接装置市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:自動化レベル(自動、半自動、手動)、プロセス(プラズマアーク溶接、フラックスコードアーク溶接、シールドアーク溶接、エレクトロスラグアーク溶接、エレクトロガスアーク溶接、ガスメタルアーク溶接、その他)、ガス使用(酸素、アルゴン、ヘリウム、水素、二酸化炭素、その他)、エンドユーザー(自動車、建設、航空宇宙および防衛、造船、その他)、および地域(北米、ヨーロッパ、アジア太平洋、南米および中央アメリカ)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00008791
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : July 15, 2026


2025年の市場規模
160億4000 万米ドル
基準年値
2034年の予測
239億6000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
4.56 %
成長率
対象市場
1,816億1,000 万米ドル
(2026年~2034年)
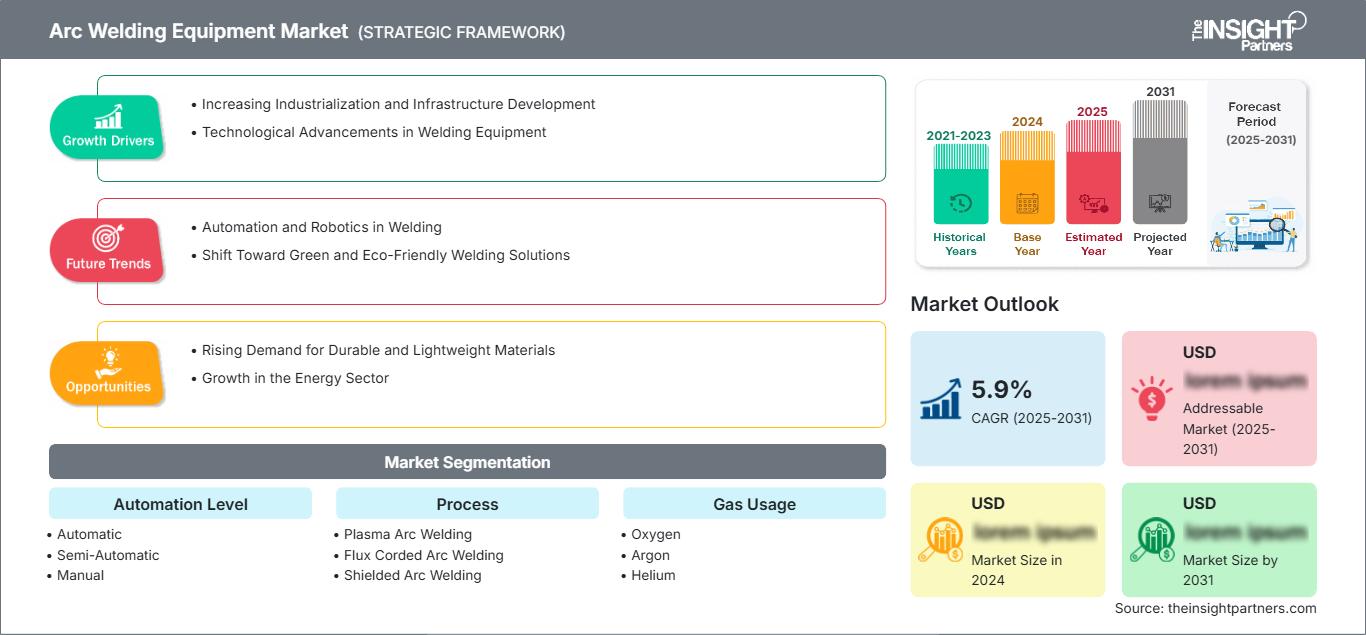
アーク溶接装置市場は、2025年に160億4,000万米ドルと評価され、2034年には239億6,000万米ドルに達すると予測されています。2026年から2034年にかけては、年平均成長率(CAGR)4.56%を記録すると見込まれています。需要を牽引しているのは、金属加工、インフラ改修、輸送機器製造、および産業メンテナンスといった分野であり、これらの分野では、構造強度、柔軟性、および費用対効果の高い生産のためにアーク溶接が不可欠です。
北米は、インフラの復旧、エネルギー建設、国内回帰による製造、ロボット溶接の普及拡大などを背景に、2026年から2034年にかけて年平均成長率(CAGR)4.1~4.4%で拡大すると予測されています。同地域のアーク溶接装置市場規模は、大規模な製造拠点、厳格な職場安全基準、そして慢性的な溶接工不足といった要因によって支えられており、製造業者は自動化された電源、デジタル溶接監視、生産性向上システムへの投資を促されています。
アーク溶接装置市場の評価と洞察
- 北米:この地域は2025年には31~34%のシェアを占め、インフラ修復、エネルギー製造、自動溶接の導入に牽引され、2026~2034年には年平均成長率(CAGR)4.1~4.4%で成長すると予測されている。
- 米国:米国は2025年には北米全体の72~76%を占め、自動車、航空宇宙、建設製造の需要に支えられ、年平均成長率(CAGR)4.0~4.3%で成長すると予測されている。
- ヨーロッパ:ヨーロッパは2025年には24~27%のシェアを占め、年平均成長率(CAGR)3.8~4.1%で成長すると予想され、ドイツ、イタリア、フランス、英国が設備更新とロボットセル統合を主導する見込みです。
- アジア太平洋地域:アジア太平洋地域は2025年に30~33%のシェアを占め、造船、建設、産業機械分野において、中国、インド、日本、韓国が牽引役となり、年平均成長率(CAGR)5.0~5.4%で成長すると予測されている。
- 最大のセグメント:手動溶接は2025年に43~47%の市場シェアを占め、幅広い修理、現場作業、製造用途を反映して、年平均成長率(CAGR)3.4~3.8%で成長すると予想されています。
- 高成長分野:自動溶接は、ロボットセルとデジタル品質管理に牽引され、2025年には市場シェアの24~28%を占め、年平均成長率(CAGR)5.8~6.3%で成長すると予測されている。
- 詳細に分析された主要企業:AMADA WELD TECH INC.、Automation International, Inc.、Beijing ARC Xinxing Science and Technology Co., Ltd.、CEA Costruzioni Elettromeccaniche Annettoni SpA、ESAB Corporation、Fronius International GmbH、神戸製鋼所、パナソニックホールディングス株式会社、上海虎宮電気集団有限公司、Telwin SpA
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
アーク溶接に使用される機器は、変圧器をベースとした手動システムから、エネルギー効率、アーク制御、再現性を向上させるためにマルチプロセス機能とデジタル接続を備えたインバータ制御システムへと進化してきました。OEMや製造業者は、熟練労働者の不足と生産量増加の要求とのバランスを取らなければならないため、生産システムには変化が生じています。アーク溶接機器市場に関するレポートでは、修理や現場作業には手動機器が必要である一方、標準生産や品質トレーサビリティには半自動および自動機器の使用が増加していることが示されています。
インフラプロジェクト、エネルギー転換機器、輸送機器など、大規模な金属接合が必要とされる製造拠点において、今後、機器の需要は増加すると予想されます。投資はスマート電源、ロボット統合、低スパッタプロセスへとシフトしており、アーク溶接機器市場の範囲は、機器の交換にとどまらず、生産性、コンプライアンス、ライフサイクル性能の向上へと拡大しています。
アーク溶接装置市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 160億4000万米ドル |
| 2034年までの市場規模 | 239億6000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 4.56% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
アーク溶接装置市場分析
アーク溶接装置市場は、構造用鋼材の製造、車両プラットフォームの改修、船舶修理、航空宇宙部品の製造、エネルギーインフラなどの分野によって牽引されています。アーク溶接プロセスは、接合強度、プロセスの汎用性、低コストが重要な用途において、引き続き好まれています。サプライチェーンは、電源メーカー、トーチおよびワイヤ送給装置メーカー、ガス供給業者、消耗品メーカー、ロボット統合企業、設備機器およびアフターマーケットサービスをサポートする販売代理店で構成されています。
需要は、購入価格だけでなく、総所有コストによって左右されるようになってきています。顧客は、デューティサイクル、電力効率、溶接データ記録、トレーニングの必要性、ガスや消耗品の互換性といった要素を考慮しています。これにより、スパッタを低減し、初回溶接率を向上させ、規制対象用途における監査対応可能な品質文書作成をサポートするデジタル制御システムのアーク溶接装置市場の成長見通しが強化されます。
競争環境は適度に細分化されており、グローバルな溶接技術プロバイダーが、信頼性、アプリケーションに関する専門知識、流通網、サービス対応力において、地域メーカーと競合しています。アーク溶接装置市場レポートでは、Fronius International GmbH、ESAB Corporation、Panasonic Holdings Corporation、神戸製鋼所、AMADA WELD TECH INC.が、自動化、プロセス制御、特殊接合ソリューションを重視していることが強調されています。同時に、CEA、Telwin、Shanghai Hugong、Beijing ARC Xinxing、Automation Internationalは、価格重視型および用途特化型の需要に対応しています。
投資動向を見ると、ロボット溶接セル、インバーター式交換サイクル、ポータブルバッテリーアシストシステム、ソフトウェアによる溶接モニタリングへの資本配分が増加していることがわかります。戦略的なポジショニングはエンドマーケットによって異なり、自動車ユーザーは再現性とサイクルタイムを優先し、建設ユーザーは耐久性と現場での保守性を重視し、航空宇宙ユーザーは精度とドキュメント作成に重点を置いています。これらの優先事項は、製品開発とチャネルパートナーシップ全体にわたるアーク溶接装置市場の動向を形成しています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
アーク溶接装置市場:戦略的洞察
地域別分析
北米アーク溶接装置市場
北米は2025年には31~34%のシェアを占め、2026~2034年には年平均成長率(CAGR)4.1~4.4%で成長すると予測されている。インフラ開発、石油・ガス設備の保守、金属加工、軍事関連製造業などが、堅牢なアーク溶接機の需要を高めている。米国の労働力統計によると、プロの溶接工は77万1000人おり、自動化を支えるために2029年までに推定32万500人の雇用機会が創出される見込みである。
地域のバイヤーは、インバーターの効率性、統合された安全機能、溶接品質の監視を優先的に重視しています。北米におけるアーク溶接装置市場のシェアは、確立された販売代理店、トレーニング体制、自動化インテグレーターによって強化されています。カナダとメキシコは、自動車、鉱業、建設、機械のサプライチェーンを通じて需要を喚起しており、米国ではリショアリングプログラムが製造能力の拡大を引き続き支援しています。
米国アーク溶接装置市場
2025年には北米市場の72~76%を米国が占め、2026~2034年には年平均成長率(CAGR)4.0~4.3%で成長すると予測されています。需要は自動車産業、航空宇宙産業、エネルギー建設、構造物製造に集中しています。アーク溶接装置市場の予測では、ESAB株式会社、AMADA WELD TECH INC.、パナソニックの溶接自動化事業、神戸製鋼所の米国溶接子会社など、強力な企業プレゼンスが示されています。
用途のトレンドとしては、大量生産現場ではロボットによるガス金属アーク溶接が主流となる一方、現場での建設や補修作業では被覆アーク溶接が好まれている。インフラ整備、橋梁改修、再生可能エネルギー開発への連邦政府の投資は、設備の更新に役立っている。熟練した人材の不足は、半自動および自動プロセスへの移行を促している。
欧州アーク溶接装置市場
欧州は2025年に24~27%のシェアを占め、2034年まで年平均成長率(CAGR)3.8~4.1%で成長すると予測されている。ドイツは機械、自動車、鉄道機器、産業オートメーションに支えられ、地域需要を牽引している。アーク溶接装置市場では、メーカー各社はエネルギー効率の高いインバーター技術、ロボット統合、厳格な作業員の安全および排出ガス関連の運用慣行への準拠を重視している。
英国市場に影響を与える要因としては、インフラ開発、海軍艦艇の建造、風力タービンの製造および保守などが挙げられます。作業場と屋外の両方で使用できる、持ち運び可能で堅牢なデジタル制御ソリューションに対する需要は高まるでしょう。半自動システムは、生産性の向上を必要とするものの、生産工程の完全自動化には至っていない請負業者の間で成功を収めています。
フランス、イタリア、スペインからの貢献は、航空宇宙産業、建設機械、金属加工、自動車産業からもたらされている。イタリアの溶接機器メーカーは地域における供給体制を強化し、フランスは航空宇宙および輸送分野における精密用途向けの機器を提供している。一方、スペインは鉄道、エネルギー、船舶の修理業務を担っており、ガス金属溶接およびフラックス入りワイヤアーク溶接システムの安定した需要を確保している。
アジア太平洋地域のアーク溶接装置市場
アジア太平洋地域は2025年には30~33%のシェアを占め、2026~2034年には年平均成長率(CAGR)5.0~5.4%で成長すると予測されています。中国は造船、建設機械、鉄鋼加工、インフラ整備などの活動により市場を牽引しており、日本と韓国は自動車、造船、精密製造などの分野で高い需要を維持しています。アーク溶接装置市場は、同地域における産業生産の拡大、製造業への投資、自動溶接技術の普及拡大の恩恵を受け続けています。
インドは、インフラ、鉄道、再生可能エネルギー、産業回廊の改善により製造需要が高まり、急速に成長する市場として台頭している。国内メーカーと輸入品は、コスト、アクセス性、インバーターの品質で競争しており、手動および半自動での使用が可能となっている。
オーストラリアでは、鉱山設備やインフラ建設の増加に加え、エネルギープロジェクトの開発も進み、地域における溶接需要が高まっている。国内製造業とクリーンエネルギーに対する優遇政策も、自動化および半自動化の必要性を高めている。
中東・アフリカのアーク溶接装置市場
中東・アフリカ地域は、2026年から2034年にかけて年平均成長率(CAGR)4.4~4.8%で成長すると予測されています。サウジアラビアは、石油・ガス関連施設のメンテナンス、石油化学プラントの建設、輸送プロジェクト、産業多角化プログラムなどを通じて、この地域の需要を牽引しており、これらのプロジェクトには重鋼加工やパイプライン溶接能力が求められています。アーク溶接装置市場は、地域全体で進行中のインフラ開発と拡大する工業製造活動によっても支えられています。
アラブ首長国連邦における需要喚起は、建設、船舶修理、物流インフラ、エネルギーおよび産業プロジェクト向けの製造を通じて行われています。購入者は、耐久性があり、サービス体制が整っており、高温環境や市場の高度なスキルレベルに対応できるシステムを備えた機器を求めています。
南アフリカをはじめとする中東・アフリカ諸国は、鉱山機械の修理、電力インフラ、港湾、建設などを通じて需要を喚起している。調達においては、堅牢な手動式および半自動式の機器が求められている一方、自動溶接セルは大規模なエネルギーおよび産業プロジェクト向けに厳選して購入されている。
セグメンテーション分析
自動化レベル
自動化レベル分野は、労働力確保、再現性、設備投資予算のバランスを考慮しながら、2026年から2034年にかけて年平均成長率(CAGR)4.3~4.7%で成長すると予測されています。手動システムは修理や現場での製造において依然として不可欠であり、半自動システムは作業場での生産性を向上させます。自動機器は、一貫した溶接品質とサイクルタイム短縮が投資に見合う自動車、造船、機械分野でシェアを拡大しています。
- 自動化システムは、ロボット制御、同期フィーダー、溶接監視などにより、大量生産の組立ラインにおいて非常に重要な役割を果たします。これにより、無駄が削減され、信頼性が向上し、管理された製造プロセスにおける品質の記録に役立ちます。
- 半自動システムは、完全自動化システムを導入せずに生産性向上を必要とする製造工場に適用可能であり、ワイヤ供給、オペレーター制御、および各種機械、建築製品、車両部品への応用を改善するのに役立ちます。
- 手動システムは、携帯性とコスト効率の良さから、保守作業、建設現場、船舶修理作業、小規模作業場などにおいて依然として重要な役割を果たしている。
プロセス
プロセス分野は、ガス金属溶接、シールド溶接、フラックス入りワイヤ溶接、プラズマアーク溶接といった様々な溶接方法が広く利用されることを反映し、2026年から2034年にかけて年平均成長率(CAGR)4.2~4.6%で成長すると予測されています。溶接方法の選択は、材料の厚さ、生産性要件、シールド材の入手可能性、および使用環境によって異なります。ガス金属アーク溶接は製造業において依然として中心的な役割を担っており、シールド溶接とフラックス入りワイヤ溶接は屋外作業や重工業の製造を支えています。
- プラズマアーク溶接は、入熱量の精密な制御、小さな溶接断面積、そして高品質な溶接継手が求められる精密作業において用いられる溶接方法です。
- フラックス入りアーク溶接は、高い溶着速度、屋外での作業能力、厚い構造物に対する優れた性能を保証するため、重工業、造船、建設工事において不可欠です。
- 被覆アーク溶接は、その商業的な実現可能性から、現場での修理、建設、保守作業において広く採用されている。
- エレクトロスラグアーク溶接は、厚肉垂直溶接に適用され、その高い生産性と深い溶け込みにより、重工業の製造において重要な役割を果たしている。
- 電気ガスアーク溶接は、長尺溶接を必要とする溶接において生産性が高いため、タンク、船舶、構造物などの垂直板溶接に利用されている。
- ガス金属アーク溶接は、自動化に適しており、溶着速度が高く、溶接がよりクリーンであるという利点から、不可欠な製造プロセスである。
ガス使用量
シールドガスの選択が溶接品質、コスト、およびプロセス最適化とより密接に結びつくようになるにつれ、ガス使用分野は2026年から2034年にかけて年平均成長率(CAGR)4.0~4.4%で成長すると予測されています。ガス金属アーク溶接ではアルゴンと二酸化炭素の混合ガスが広く使用されていますが、熱制御、溶け込み深さ、または材料固有の性能を必要とする特殊な用途ではヘリウムと水素が使用されています。
- 混合ガスに酸素を添加することで、アークの安定性と溶接ビードの品質が向上します。特に、鋼材を用いた特定の用途において、濡れ性の向上、溶接速度の向上、および効率の向上が求められる場合に有効です。
- アルゴンは、アルミニウム、ステンレス鋼、精密溶接におけるシールドガスとして重要な役割を果たし、良質なアークを確保するとともに、TIG溶接とMIG溶接の両方のプロセスとの互換性を実現します。
- ヘリウムは、アルミニウム、銅、および特殊な産業用途など、より高い熱入力と浸透性が求められる用途において重要な役割を果たします。
- 水素は、還元特性と熱入力が特定の冶金反応を引き起こす場合、ステンレス鋼やプラズマ溶接において利用される。
- 二酸化炭素は、低コストかつ高い溶け込み力を持つため、鋼材溶接プロセスにおいて依然として重要な役割を担っている。
エンドユーザー
エンドユーザーセグメントは、輸送機器製造、建設活動、航空宇宙分野の精密ニーズ、造船能力に支えられ、2026年から2034年にかけて年平均成長率(CAGR)4.4~4.8%で成長すると予測されています。自動車ユーザーは自動化と一貫性を重視し、建設ユーザーは堅牢な現場機器を優先し、航空宇宙分野では高品質の溶接ドキュメントが求められ、造船分野では大型鋼構造物向けに高溶着プロセスが不可欠です。
- 自動車業界では、シャーシ、フレーム、排気システム、その他EV技術に関連するあらゆる部品の溶接を、一貫性があり迅速に行うことが求められており、効率性と品質管理のためには、工程の自動化および半自動化が不可欠である。
- 建設業界は、構造用鋼材、橋梁、修理、現場での製作などの溶接作業を必要とすることが特徴であり、そのためには、頑丈な手動式および半自動式の溶接システムが必要とされる。
- 航空宇宙産業および防衛産業は、精密な作業、質の高い文書作成、溶接品質の認証に依存しているため、制御アーク溶接システムに対する需要が非常に高い。
- 造船においては、船体、甲板、および船舶の組立部品に高溶着溶接が用いられ、フラックス入りワイヤ溶接とガスシールドアーク溶接が戦略的に重要となる。
機会の概要
|
エンドユーザー |
収益貢献 |
トレンドタグ |
導入段階 |
|
自動車 |
高い |
EVフレーム |
スケーリング |
|
工事 |
高い |
橋梁の修復 |
成熟した |
|
航空宇宙・防衛 |
中くらい |
精密溶接 |
スケーリング |
|
造船 |
中くらい |
船体自動化 |
スケーリング |
|
その他 |
低い |
修理工場 |
成熟した |
アーク溶接装置市場の成長要因と影響分析
熟練溶接工不足を解消するための自動化導入
熟練溶接工の慢性的な不足により、製造業者は半自動および自動アーク溶接システムへの投資を進めている。米国溶接協会の労働力予測に基づくと、相当数の代替要員が必要となるため、作業員一人当たりの効率が重要な調達基準となる。ロボットシステム、協働治具、およびガイド付きパラメータシステムは、限られた熟練労働力への依存を最小限に抑え、溶接品質を向上させるのに役立つ。この傾向の理由は、投資が代替システムからソフトウェアとセンサーを備えたより高度なシステムへと移行するため、市場に即座に影響を与える。
インフラ再生とエネルギー建設
橋梁、パイプライン、送電システム、製油所、再生可能エネルギーインフラなど、多くの分野で溶接作業が必要とされています。公共インフラプロジェクトや民間エネルギー部門からは、携帯型アーク溶接システム、半自動ワイヤ送給システム、堅牢な電源装置に対する需要が絶えず高まっています。この傾向は特に北米、アジア太平洋地域、中東で顕著であり、これらの地域では構造用鋼材やエネルギーパイプラインプロジェクトが継続的に利用されるため、これらのシステムの需要は絶えません。アーク溶接は、特殊な接合作業を必要とせず、作業場だけでなく現場でも使用できるため、非常に有効です。
品質、安全性、およびコンプライアンス要件
溶接品質、従業員の安全、および文書化に対する要求の高まりは、機器購入の意思決定に影響を与えています。換気、電気、およびヒュームに関する規格により、アークの安定性、熱入力の制御、および適切な換気システムとの互換性を備えた機器の購入が求められています。航空宇宙、防衛、自動車、および圧力機器に関わる機器メーカーは、情報に基づく溶接トレーサビリティを要求しており、デジタル電源および監視システムを好んでいます。その結果、スパッタを最小限に抑え、再現性を確保し、記録管理を可能にする機器への移行が進んでいます。
アーク溶接装置市場の将来動向
接続された溶接プラットフォームとデータ駆動型品質
将来のアーク溶接装置市場のトレンドは、パラメータを記録し、アーク挙動を監視し、工場品質システムと統合するコネクテッド電源にますます焦点が当てられるようになるでしょう。製造企業は、品質管理のために溶接後の検査だけに頼るのではなく、リアルタイムデータを利用して異常を検出し、無駄を減らし、予知保全を実施するようになります。このような手法は、生産ログが極めて重要な自動車、航空宇宙、重機などの業界で、より広く普及すると予想されます。装置メーカーは、ソフトウェアインターフェース、クラウドベースの診断機能、オペレーターの使いやすさの向上を基準に競争していくでしょう。最終的には、溶接データはパフォーマンス指標へと変化していくと考えられます。
低スパッタ・省エネ溶接プロセス
エネルギー効率と溶接結果のクリーン化は、製造業者が運用コストの削減と職場の安全性の向上を追求するにつれて、調達においてますます重要な要素となるでしょう。高度なインバータプラットフォーム、波形制御、最適化されたシールドガスプロセスにより、スパッタ、溶接後の洗浄、電力消費量を削減できます。この傾向は、数千もの溶接箇所でわずかな効率向上が積み重なる大量生産において特に重要となります。また、消耗品の廃棄物を削減し、プロセスの安定性を向上させることで、持続可能性目標の達成にも貢献します。電力使用量、ガス消費量、再加工において測定可能な節約効果をもたらすベンダーは、競争の激しい機器交換サイクルにおいて優先的に選定される可能性が高くなります。
アーク溶接装置市場の機会
中規模加工業者向けロボット溶接セル
中規模の加工工場は、依然として手作業による溶接に頼っているものの、熟練した人材が不足し、品質上の問題を抱え、高まる顧客要求に対応しなければならないため、投資の余地が非常に大きい。こうした問題は、モジュール式ロボットセル、使いやすいプログラミングインターフェース、多様な資金調達方法、そしてアプリケーションに関する専門知識を提供するサプライヤーによって解決できる可能性がある。最も有望な産業は、自動車部品、農業機械、建設機械、金属家具などである。これらの産業では、部品生産は自動化を導入するのに十分な反復性があり、予算も限られている。電源、ロボット、治具、トレーニング、サービスの適切な組み合わせによって、ターゲット市場の規模を拡大し、顧客を維持することが可能となる。
携帯型およびバッテリー駆動型現場溶接システム
建設業界、農業、パイプライン保守、公益事業、遠隔修理などにおける現場溶接用途の普及に伴い、発電機の必要性を最小限に抑え、機動性を高めるモバイルソリューションが求められるようになるでしょう。バッテリー駆動のアーク溶接機やハイブリッドアーク溶接機は、限られた時間での修理作業、電力供給が不安定な都市部、あるいは電力供給が制限された場所でも使用可能です。こうした機器の開発は、モバイルで設置が容易な機器を必要とする請負業者のニーズに応えるものです。
最近の動向
- 2026年7月:ミラーブランドのアーク溶接機器の世界的な大手メーカーであるミラー・エレクトリック・マニュファクチャリング社は、Millermatic 211 PROおよびMultimatic 215 PROの製品アップグレードを無償で提供することを発表しました。このアップグレードにより、溶接作業現場に既に導入されている機器に、これまでミラー社がこのアンペアクラスで提供したことのないDyna-Pulseテクノロジーなどの新機能が追加されます。このアップグレードは、USB接続によるソフトウェアのダウンロードで簡単に提供され、追加費用は一切かかりません。
- 2025年8月:溶接技術のグローバルリーダーであるESABは本日、アジア市場向けに産業グレード溶接電源の新シリーズ「FABRICATOR EM」を正式に発売することを発表しました。この戦略的な発売は、アジアにおけるローカライズされたイノベーションに対するESABの取り組みにおける重要な節目となります。FABRICATOR EMシリーズは、実績のあるFabricator ES/ETハードウェアプラットフォームをベースに、信頼性、スマート機能、エネルギー効率において画期的な進歩を遂げています。この次世代ソリューションは、重工業および一般製造業の用途において、より高い生産性と比類のない安定性を提供します。
- 2025年9月:ミラーブランドのアーク溶接機器の世界的大手メーカーであるミラー・エレクトリック・マニュファクチャリング社は、ガルコ・インターナショナル社と提携し、高効率MIG溶接向けに設計された高溶着溶接自動化システム「ヘラクレス」を発表します。このソリューションはFABTECH 2025で初披露され、溶接作業者は、ガルコ社の自動化プラットフォーム、ミラー社の電源、ホバート社の溶加材、トレガスキス社のMIG溶接ガン技術を統合したこの革新的なシステムがどのように機能し、重工業における効率性と生産性向上に特化した、合理化された高性能ソリューションを提供するのかを体験できます。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -