
無菌サンプリング市場:規模・成長・予測 2034
無菌サンプリング市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:タイプ別(手動無菌サンプリングと自動無菌サンプリング)、技術別(オフラインサンプリング技術、オンラインサンプリング技術、アットラインサンプリング技術)、用途別(上流工程と下流工程)、エンドユーザー別(バイオテクノロジーおよび製薬メーカー、研究開発機関、受託研究製造機関)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00002852
- カテゴリー : ライフサイエンス
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 08, 2026


2025年の市場規模
9億9000 万米ドル
基準年値
2034年の予測
19億9100 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
8.07 %
成長率
対象市場
133億9946 万米ドル
(2026年~2034年)
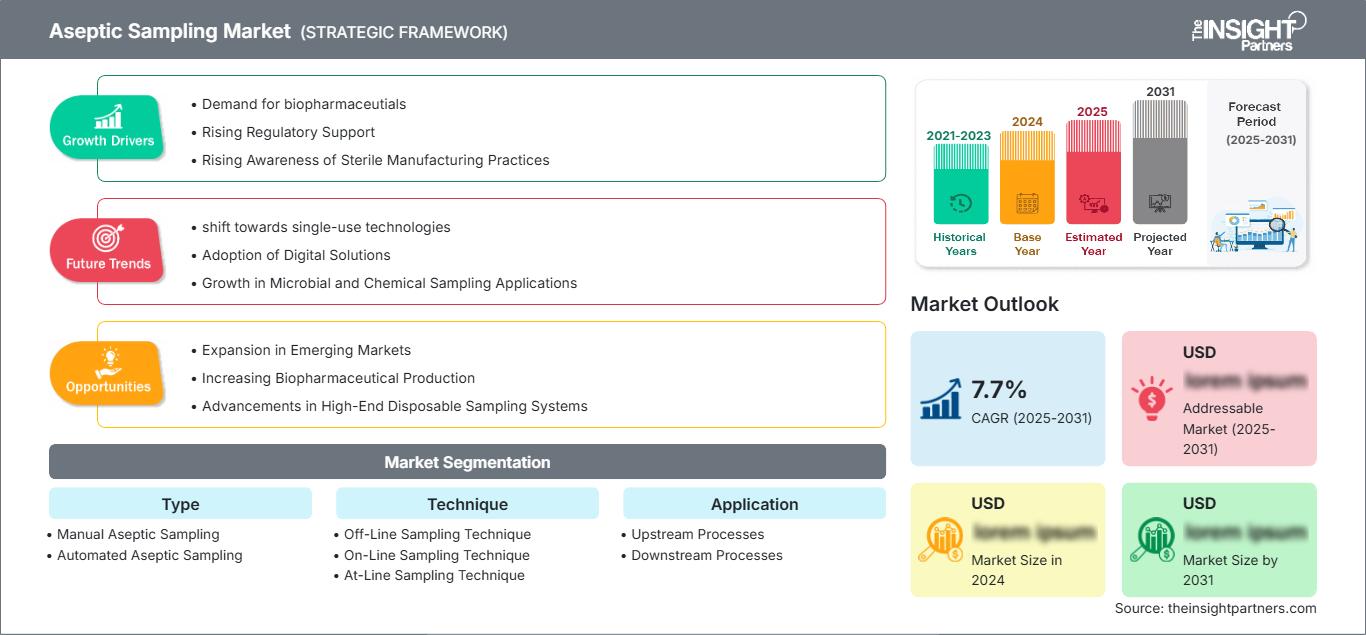
無菌サンプリング市場は、2025年には9億9,000万米ドルと評価され、2034年には19億9,100万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)8.07%で拡大すると見込まれています。この市場は、バイオ医薬品製造分野における汚染管理、プロセス監視、およびサンプル完全性に対する需要の高まりを反映しています。これらの要因は、上流工程と下流工程の両方において、密閉処理、使い捨て製品、自動化、およびより高い品質基準の使用への傾向により、市場の成長を促進するでしょう。
北米は、バイオ医薬品製造における既存の能力、プロセス分析技術の導入、そして医薬品メーカーおよび医薬品受託開発製造機関の高密度な集積といった要因により、引き続き魅力的な市場構造を維持しています。同地域の無菌サンプリング市場規模は、2026年から2034年にかけて年平均成長率(CAGR)7.2~8.1%で成長すると予測されています。
無菌サンプリング市場の評価と洞察
- 北米:北米は、確立されたバイオ医薬品製造、厳格な汚染管理慣行、および拡大する自動プロセス監視に支えられ、2025年には39~42%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)7.2~8.1%で成長すると予想されています。
- 米国:米国は2025年には北米の収益の78~82%を占めると予想され、バイオ医薬品製造およびCDMOへの投資に牽引され、2034年まで年平均成長率7.3~8.2%で拡大すると見込まれています。
- ヨーロッパ:ヨーロッパは2025年には27~30%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)7.0~7.9%で成長すると予測されており、ドイツ、英国、フランス、スイス、アイルランドがバイオプロセス需要の大部分を担うと見込まれている。
- アジア太平洋地域:アジア太平洋地域は、2025年には21~24%の市場シェアを占め、2026~2034年には年平均成長率(CAGR)8.8~10.0%で拡大すると予測されており、中国、日本、韓国、インド、オーストラリアが成長を牽引する。
- 最大のセグメントである手動無菌サンプリングは、2025年には52~56%の市場シェアを占めると推定され、2026~2034年のCAGRは6.0~6.8%と予測されており、これはその導入実績の優位性を反映している。
- 高成長分野:自動無菌サンプリングは、自動化とデータ整合性の要件に牽引され、2025年には市場シェアの39~42%を占め、年平均成長率(CAGR)11.5~13.0%で成長すると予測されています。
- 詳細に分析された主要企業: GEA Group Aktiengesellschaft、GEMÜ Gebr. Müller Apparatebau GmbH & Co. KG、KEOPITT A/S、Lonza Group AG、Merck KGaA、QualiTru Sampling Systems、Saint-Gobain Performance Plastics、Sartorius AG、Thermo Fisher Scientific Inc.、およびWL Gore & Associates, Inc.
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
無菌サンプリング市場は、単純なサンプル採取から、統合された汚染管理プロセスへと移行しつつあります。サンプリングアセンブリ、滅菌容器、無菌コネクタ、および密閉型サンプルポイントは、バイオリアクター、フィルター、クロマトグラフィーシステム、およびプロセス分析ツールに組み込まれています。メーカーは、サンプリングに使用されるハードウェアを、デジタル文書化、自動操作、およびプロセス分析技術と統合しています。このような傾向により、オペレーターの介入の必要性が減り、洗浄手順が削減され、サンプルのトレーサビリティが向上します。滅菌バリアを維持しながら、さまざまなサイズの容器やプロセスステップに合わせて調整できるモジュール式システムが、生産現場で好まれるようになっています。
今後の成長は、既存のバイオ医薬品生産拠点から、中国、インド、韓国、シンガポール、そして中東の一部の製造拠点へと移行していくと予想されます。生物製剤、ワクチン、細胞・遺伝子治療薬、バイオシミラーへの設備投資の増加は、柔軟な製造サンプリングシステムの需要を押し上げるでしょう。汚染管理とプロセス分析に焦点を当てた規制も、需要を後押しする要因となります。滅菌部品、カスタマイズ、文書化、技術支援を組み合わせられるサプライヤーは、より大規模な契約を獲得できる可能性が高まります。
無菌サンプリング市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 9億9000万米ドル |
| 2034年までの市場規模 | 19億9100万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 8.07% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
無菌サンプリング市場分析
無菌サンプリング市場の成長は、バイオ医薬品生産の増加と生産ワークフローの複雑化に密接に関連しています。市場の需要は、滅菌バリアを破ることなくサンプルを必要とするプロセス開発ラボ、商業生産拠点、CDMO(医薬品受託製造開発機関)、および品質管理機関から生まれています。サプライチェーンには、バルブ、コネクタ、チューブ、サンプル容器、自動アクチュエータ、センサー、滅菌、バリデーション、および物流が含まれます。使い捨て製品は、生産の急速な変更や洗浄の必要性が少ない場合に特に価値があります。
供給体制は、材料に関する厳格な基準と検証要件によって規定されます。ベンダーは、さまざまな滅菌方法、抽出物および溶出物のレベル、圧力範囲、およびプロセス媒体の種類との適合性を証明する必要があります。ステンレス鋼システムは既存の設備において引き続き有効ですが、使い捨てシステムは柔軟な生産体制においてより重要になります。認証の必要性により購入サイクルが長くなり、特定のベンダーを検証済みのプロセスに組み込んだ後にサプライヤーを変更するとコストがかさむ可能性があります。
無菌サンプリング市場レポートにおける競争上の優位性という点では、特定のバルブや容器の特性よりもポートフォリオの方が重要になってきています。Sartorius AGとThermo Fisher Scientific Inc.は、サンプリングソリューションをより大規模なバイオプロセスポートフォリオに組み込んでいますが、Merck KGaAはサンプリングを流体管理およびシングルユースポートフォリオに組み込んでいます。GEA Group AktiengesellschaftとGEMÜ Gebr. Müller Apparatebau GmbH & Co. KGのポートフォリオは、エンジニアリングされたプロセスコンポーネントと無菌フロー制御に重点を置いていますが、KEOFITT A/Sのポートフォリオは、衛生的で代表的なサンプリングシステムを中心に構成されています。
ロンザ・グループAGのポートフォリオは、製造およびプロセス開発活動への関与という点でベンチマークとみなすことができ、一方、クオリトゥルー・サンプリング・システムズは特殊なサンプリング用途で事業を展開しています。サンゴバン・パフォーマンス・プラスチックスとWLゴア・アンド・アソシエイツ社は、サンプリングシステムの設計に影響を与える材料、チューブ、メンブレン、および流体管理機能を提供しています。現在、投資は自動化、カスタムアセンブリ、シングルユース機能、およびプロセス監視へとシフトしています。差別化戦略には、認定サポート、既存設備との互換性、供給の信頼性、および開発規模と商業規模の両方のプラントで運用できる能力が含まれます。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
無菌サンプリング市場:戦略的洞察
地域別分析
北米の無菌サンプリング市場
北米は、2025年には無菌サンプリング市場の39~42%のシェアを占め、2034年まで年平均成長率(CAGR)7.2~8.1%で成長すると予測されている。同地域は、バイオ医薬品製造のための広範な能力、高度なCDMO施設、そして閉鎖型処理システムの幅広い利用を有している。地域需要の大部分は米国からだが、バイオ医薬品の研究開発および製造を通じてカナダからも需要がある。
汚染管理、データ完全性、および検証済みの製造プロセスに関する規制上の要求は、従来のサンプリングシステムの代替を促しています。細胞および遺伝子治療薬の製造では、管理された条件下でより頻繁かつ代表的なサンプリングを行う必要性が高まっています。さらに、滅菌済みの組み立て済みサンプリングシステムの使用を可能にし、プロセス切り替えと洗浄を簡素化する使い捨て施設への継続的な投資からも需要が生じています。
米国無菌サンプリング市場
北米市場の大部分は米国が占めており、2025年には約78~82%に達し、2026年から2034年にかけて年平均7.3~8.2%の成長率(CAGR)が見込まれています。この市場が主導的な地位を占める理由は、商業用バイオ医薬品の製造、先進治療薬の製造、およびCDMOサービスにあります。市場で強い存在感を示す主要企業には、Sartorius AG、Thermo Fisher Scientific Inc.、Merck KGaAなどが挙げられます。
サンプリング用途には、上流工程の細胞培養、発酵、下流工程の精製、緩衝液調製、製剤化などが含まれます。一貫性と人的介入の最小化が求められる場合、自動サンプリングシステムと密閉システムが不可欠になりつつあります。高度な治療薬製造へのニーズの高まりに伴い、少量のサンプルを高頻度で採取できる、自動化された高感度サンプリングシステムの重要性がますます高まっています。
欧州無菌サンプリング市場
欧州は2025年には無菌サンプリング市場の27~30%のシェアを占め、2034年まで年平均成長率(CAGR)7.0~7.9%で成長すると予測されており、ドイツはその主要市場の一つとなる。英国とドイツは高度に発達したバイオ医薬品クラスターの存在によって恩恵を受ける一方、フランス、イタリア、スペインはワクチン、注射剤、生物製剤、受託製造への関与によって成長に貢献するだろう。
ドイツは、GEAグループ株式会社やGEMÜ Gebr. Müller Apparatebau GmbH & Co. KGといった企業からなるサプライヤー基盤のおかげで有利な立場にある。英国は、バイオプロセスおよび研究のための高度な設備によって需要を確保するだろう。フランスとイタリアは医薬品製造のための確立された基盤を提供し、スペインはバイオ医薬品およびCDMO分野で拡大を続けるだろう。ヨーロッパでは、検証済みの使い捨てアセンブリ、クローズドシステム、およびサンプリングソリューションに対する需要が増加するだろう。
アジア太平洋地域の無菌サンプリング市場
アジア太平洋地域は2025年には21~24%のシェアを占め、2034年まで年平均成長率(CAGR)8.8~10.0%で成長すると予測されている。中国が最大の市場であり、次いで日本、韓国、インド、オーストラリアが続く。地域的な成長は、バイオ医薬品の生産能力拡大、ワクチン生産、バイオシミラー開発、CDMO(医薬品受託製造開発機関)の活動増加を反映している。
中国とインドは国内のバイオ医薬品製造インフラを強化している一方、韓国は依然としてバイオ医薬品工場の規模拡大に取り組んでいる。日本は、高度に発達した医薬品製造インフラと品質システムによって貢献している。オーストラリアは、研究開発とバイオ医薬品製造インフラのおかげで、高度なサンプリング技術への需要という形で貢献している。
中東・アフリカ無菌サンプリング市場
MEAA(中東・アフリカ・アフリカ)地域の需要は低水準にとどまるものの、構造的に成長が見込まれ、2034年までの地域全体の成長率は年平均5.8%~6.8%と予測される。湾岸地域では、サウジアラビアやアラブ首長国連邦といった市場が、それぞれヘルスケア産業の工業化や医薬品の現地化の恩恵を受け、成長を牽引するだろう。一方、南アフリカはサハラ以南アフリカで最も発展した製造拠点となる見込みだ。
新たな医薬品インフラ施設の建設、無菌製造ラインのプロジェクト、およびヘルスケアの多様化プログラムにより、対象顧客層が拡大している。サウジアラビアは産業の現地化努力によってこれに貢献しており、UAEは地域における製造・流通センターとしての役割を果たす。南アフリカは既存の医薬品製造施設を通じて貢献している一方、MEAA市場は集中調達を通じて必要な医薬品を輸入している。
セグメンテーション分析
タイプ
タイプ別セグメンテーションは、既存の手動インフラと自動化へのニーズの高まりとのバランスを反映しています。このセグメントは、2026年から2034年にかけて年平均成長率(CAGR)6.0~13.0%で拡大すると予想されており、製造業者が再現性、電子文書化、オペレーターの介入削減を優先するにつれて、自動化ソリューションのシェアが拡大していくと考えられます。
- 手動無菌サンプリング:手動システムは、設置が簡単で、サンプリング頻度を柔軟に調整でき、既存の手順との互換性があるため、従来の施設、研究所、小規模な業務において依然として高い需要があります。
- 自動無菌サンプリング:自動化システムは、頻繁なサンプリング、標準化された実行、人的介入の削減、およびデジタル製造システムとの統合により運用管理が向上するため、商業バイオプロセスにおいてますます選択されるようになっています。
技術
技術の選択は、プロセスアーキテクチャ、サンプリング頻度、分析所要時間、および必要な統合度合いによって決まります。この分野は、2026年から2034年にかけて年平均成長率(CAGR)約7.0~10.0%で成長すると予測されており、統合的なアプローチの重要性が高まっています。
- オフラインサンプリング技術:オフラインサンプリングは、サンプルに実験室での分析や特殊な分析機器が必要な場合に依然として重要です。幅広い分析の柔軟性を提供しますが、追加の処理が必要となり、結果が出るまでに時間がかかる場合があります。
- オンラインサンプリング技術:オンラインサンプリングは、継続的またはほぼ継続的なプロセス監視をサポートし、即時のプロセスフィードバックによって重要な品質特性の管理を改善できる場合に戦略的に重要です。
- ラインサンプリング技術:ラインサンプリングは、手動による実験室分析と完全に統合されたモニタリングとの間の実用的な橋渡しとなり、システムの複雑さを抑えながら、プロセスの近くでの迅速なテストを可能にします。
応用
用途需要は、上流工程と下流工程の要件に分かれており、下流工程のワークフローでは、精製から製剤化に至るまで、多数のサンプリングポイントが一般的に必要とされます。用途分野は、ますます複雑化するバイオ医薬品ワークフローに支えられ、2026年から2034年にかけて年平均成長率(CAGR)7.2~9.2%で拡大すると予測されています。
- 上流工程:上流工程のサンプリングは、発酵および細胞培養操作中の細胞増殖、生存率、栄養素、代謝産物、pH、溶存ガス、および汚染指標のモニタリングをサポートします。
- 下流工程:下流工程のサンプリングは、精製、ろ過、クロマトグラフィー、濃縮、および製剤化の各段階をサポートし、複数の工程チェックポイントにわたって製品の品質と汚染管理を評価する必要があります。
エンドユーザー
エンドユーザーの需要は、生産規模、プロセスの複雑さ、資金の入手可能性、サンプリング頻度の違いを反映しています。この分野は、2026年から2034年にかけて年平均成長率(CAGR)6.8~10.2%で拡大すると予測されており、受託製造組織はアウトソーシングされた製造ニーズから恩恵を受けると見込まれています。
- バイオテクノロジーおよび製薬メーカー:これらの組織は、商業生産において確立された品質システムと継続的な消耗品要件に支えられた、複数の生産段階にわたる検証済みのサンプリングが必要となるため、主要な需要層を形成しています。
- 研究開発機関:研究開発機関では、プロセス開発、スケールアップ、製剤研究、および実験室でのバイオプロセスにおいてサンプリングシステムを使用します。これらの用途では、完全自動化よりも柔軟性と迅速な構成が重要となる場合があります。
- 医薬品開発業務受託機関(CRO)および医薬品製造受託機関(CDMO)は、共有インフラストラクチャ内で複数の顧客プロセス、モダリティ、バッチサイズ、および検証フレームワークを運用するため、適応性の高いサンプリングプラットフォームをますます必要としています。
機会の概要
|
エンドユーザー |
収益貢献 |
トレンドタグ |
導入段階 |
|
バイオテクノロジーおよび製薬メーカー |
高い |
クローズドサンプリング |
成熟した |
|
研究開発機関 |
中くらい |
パイロットサンプリング |
スケーリング |
|
医薬品開発・製造受託機関 |
高い |
フレキシブルサンプリング |
スケーリング |
無菌サンプリング市場の成長要因と影響分析
バイオ医薬品製造能力の拡大
生物製剤、ワクチン、バイオシミラー、先進治療薬の需要増加に伴い、管理されたサンプリングを必要とする製造工程の数も増加しています。バイオリアクター、精製ライン、製剤ラインが1つ増えるごとに、無菌性、微生物汚染、代謝物、濃度、pH、その他のプロセス特性を評価できるサンプリングポイントが複数発生します。製造業者は単一のリリースポイントではなく、複数の段階でサンプリングを必要とすることが多いため、商業的な影響はさらに大きくなります。また、新しい施設は、機器の適格性評価が完了する前に、サプライヤーがシステムアーキテクチャに影響を与える機会を提供します。その結果、互換性のあるコネクタ、容器、バルブ、チューブ、統合アセンブリを提供するベンダーは、より幅広いプロジェクト仕様を確保できます。CDMOの能力拡大は、1つの施設が複数の顧客とモダリティをサポートできるため、共有インフラストラクチャ全体でサンプリングの頻度が増加することから、この効果をさらに増幅させます。
汚染管理およびデータ完全性に関する要件の強化
製造業者は、サンプリングを単なる品質管理活動としてではなく、汚染管理戦略の一環として捉える傾向を強めています。密閉された搬送経路、滅菌済みの部品、代表的なサンプルの採取、および制御された切断手順により、製造工程における微生物の侵入リスクを低減しています。同時に、電子文書化への期待の高まりにより、サンプリング作業を標準化し、トレーサビリティを確保できる自動化システムの価値が高まっています。これらの要件は、機器が想定される動作条件に適合し、確立された手順に統合されている必要があるため、購入決定に影響を与えます。そのため、検証パッケージ、材料文書、滅菌証明、およびアプリケーションサポートを提供するサプライヤーは、導入リスクを低減できます。結果として生じる市場への影響は、最初のハードウェア購入にとどまらず、顧客が検証済みの交換用アセンブリ、サンプリング容器、コネクタ、および関連消耗品に対する継続的な需要を確立する可能性もあります。
使い捨て型および柔軟な製造プラットフォームへの移行
使い捨て処理は、サンプリングインフラの経済性と設計要件を変えつつあります。使い捨てアセンブリは、洗浄と滅菌作業を削減し、切り替え時間を短縮し、多品種生産をサポートできますが、信頼性の高い供給、材料の品質管理、および廃棄物管理に関する要件が新たに生じます。この商業的機会は、小ロット生産、個別化治療、または複数の生物学的モダリティを製造する施設にとって特に重要です。そのため、サンプリングサプライヤーは、使い捨てプロセス機器に直接接続できる、組み立て済みで滅菌済みの構成を開発しています。使い捨てバイオリアクターやチューブアセンブリとの統合により、設置の複雑さを軽減し、オペレーターが行う滅菌接続の回数を減らすこともできます。施設がよりモジュール化されるにつれて、長期間のエンジニアリングサイクルを必要とせずにサンプリングポイントをカスタマイズできるサプライヤーは、プロジェクト仕様や繰り返し使用される消耗品プログラムにおいて優位性を得ることができます。
無菌サンプリング市場の将来動向
デジタルプロセスモニタリングとの統合
無菌サンプリング市場の将来のシステム動向は、サンプリングイベントをプロセスデータプラットフォーム、電子バッチ記録、製造実行システムとより密接に連携させる方向に向かうと考えられます。製造業者は、物理的なサンプル収集を独立した活動として扱うのではなく、サンプリングの頻度、場所、時間、分析結果をバッチ記録と連携させることがますます容易になります。このアーキテクチャにより、トレーサビリティが強化され、プロセスチームが逸脱を早期に特定できるようになります。自動作動と標準化された収集プロトコルは、オペレーター間および製造シフト間のばらつきを低減する可能性もあります。将来的には、サプライヤーはハードウェアだけでなく、ソフトウェアの互換性、データインターフェース、イベントログ、構成可能なサンプリングスケジュールによって差別化を図るようになるでしょう。この傾向は、バッチ値が高く、プロセス逸脱が不釣り合いなほどの経済的影響を及ぼす可能性がある先進的な治療法において特に重要です。
強化型および連続型バイオプロセスにおけるサンプリング
集約的かつ連続的な製造は、サンプリング頻度、代表的なサンプル採取、および迅速な分析フィードバックに対する新たな要件を生み出します。連続運転では、従来のバッチ境界が少なく、より長いプロセス実行が可能になるため、従来の周期的なサンプリング戦略は適さなくなります。したがって、将来のサンプリングアーキテクチャは、コンパクトなサンプリングポイント、自動収集、迅速な移送、およびプロセス分析技術との緊密な統合を重視する可能性があります。ベンダーは、デッドボリュームを最小限に抑え、無菌バリアを維持しながら、長期間の運転にわたって安定した性能を実証する必要があります。これらの要件は、従来のバッチ機器を改造したシステムよりも、高頻度サンプリング専用に設計されたシステムを有利にする可能性があります。この傾向はまた、サンプリングサプライヤー、バイオリアクターメーカー、分析技術開発者、およびプロセス制御スペシャリスト間のより緊密な連携を促進するはずです。
無菌サンプリング市場の機会
CDMOネットワーク向けカスタムサンプリングアセンブリ
CDMOは、複数の顧客、プロセス形式、生産規模に対応できる施設を頻繁に備えているため、無菌サンプリング市場において魅力的な予測機会を提供します。サプライヤーは、プロセス全体を再設計することなく、さまざまな収集容器、コネクタ、チューブ材料、サンプリング頻度を構成できるモジュール式サンプリングアセンブリを通じて、この複雑さに対応できます。標準化されたモジュールと顧客固有の接続ポイントを組み合わせることで、検証済みの操作手順を維持しながら、エンジニアリングサイクルを短縮できます。ベンダーはまた、交換用アセンブリ、消耗品、適格性評価サポート、アプリケーションサービスを通じて、継続的な収益を確立できます。CDMOが生物製剤、ワクチン、細胞療法、バイオシミラー向けに柔軟なスイートを追加している場合、この機会は最も大きくなります。エンジニアリング会社やプロセス機器サプライヤーとの戦略的パートナーシップにより、最終的な機器仕様が確定する前に、新しい施設プロジェクトへのアクセスをさらに改善できます。
新興バイオ製造拠点向けの地域密着型供給
新興バイオ製造市場は、サプライヤーにとって地域における生産、組立、および技術サポート体制を構築する機会を生み出しています。インド、中国、韓国、および一部の湾岸諸国では医薬品およびバイオ医薬品の生産能力が拡大していますが、特殊なサンプリングアセンブリを輸入する場合、顧客はリードタイムが長くなる可能性があります。地域に根ざした在庫管理とアプリケーションエンジニアリングは、調達リスクを低減すると同時に、カスタム構成や交換要件への対応力を向上させることができます。サプライヤーは、設置、検証、およびオペレーター研修をサポートする地域認定センターを設立することもできます。このようなモデルは、ハードウェアだけでなく技術指導も必要とするCDMOや新規メーカーにとって特に価値があります。したがって、地域戦略は、製品価格だけでなく、総所有コストとサービス対応力で競争力を発揮し、初期設置後の顧客維持率を高めることができます。
最近の動向
- 2025年4月:GEMÜ Gebr. Müller Apparatebau GmbH & Co. KGは、サンプリングボトル製品群に関するドキュメントを更新しました。このドキュメントでは、汚染のないサンプリングと輸送、CIP/SIP機能、オートクレーブ滅菌性、および滅菌サンプリング用途について説明しています。更新された仕様は、医薬品およびバイオテクノロジープロセス全体での使用をサポートし、管理された生産環境向けに検証済みのサンプリングコンポーネントの継続的な開発を反映しています。
- 2025年2月:GEMÜ Gebr. Müller Apparatebau GmbH & Co. KGは、メキシコ子会社の設立10周年を記念し、同社が無菌ダイヤフラムバルブ分野で確固たる地位を築き、グローバル顧客をサポートしてきたことを発表した。また、北米市場での役割拡大と、業界横断的な地域専門知識の拡充計画についても言及した。
- 2025年:サルトリウスAGは、シングルユースおよびステンレス製プロセスに対応するTakeOneソリューションを通じて、無菌サンプリング製品群の拡充を継続しました。この製品群には、細胞培養、下流中間体、精製、製剤化、培地調製、緩衝液調製など、幅広い工程における代表的なサンプリング用に設計された、組み立て済みかつ滅菌済みの構成が含まれており、ますます柔軟性が高まるバイオ医薬品ワークフローをサポートします。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -