
自動化試験市場:動向・需要・予測 2034
自動化テスト市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:コンポーネント別(動的テスト、静的テスト、サービス)、エンドポイントインターフェース別(デスクトップ、モバイル、Web、組み込みソフトウェア)、業界別(BFSI、ITおよび通信、自動車、ヘルスケア、小売、製造、物流および輸送、その他)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00007499
- カテゴリー : テクノロジー、メディア、通信
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 03, 2026


2025年の市場規模
311 億米ドル
基準年値
2034年の予測
927億6000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
14.64 %
成長率
対象市場
5893億5000 万米ドル
(2026年~2034年)
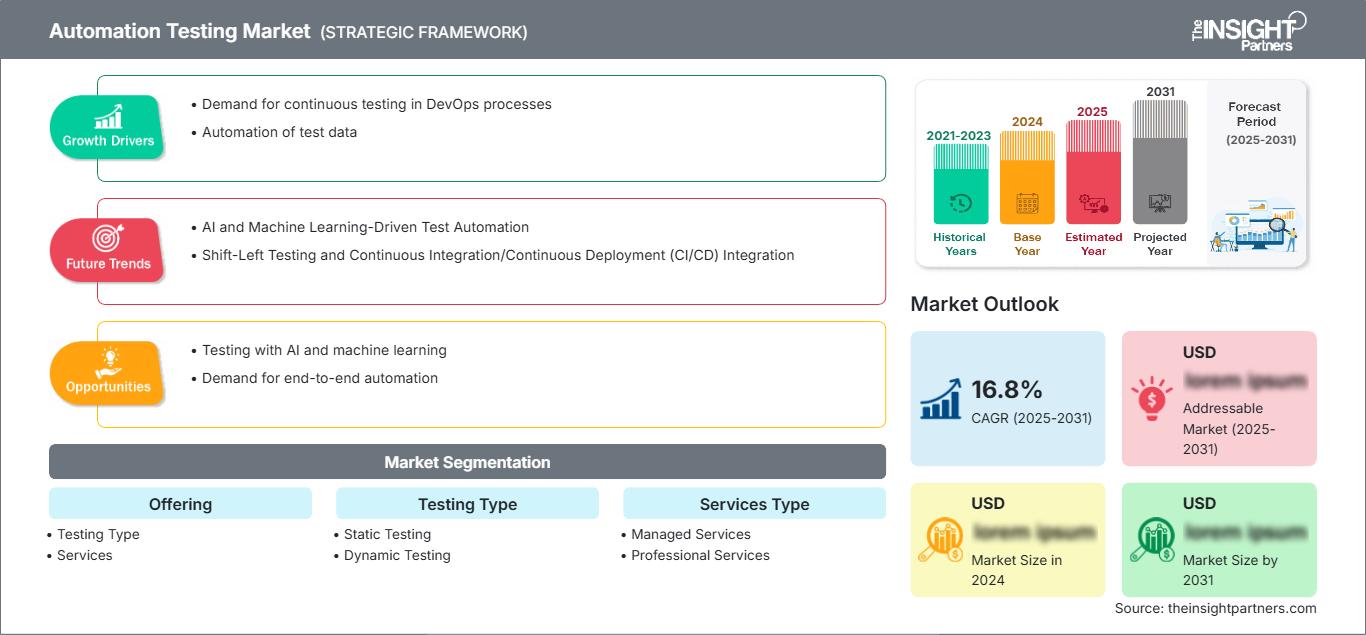
自動化テスト市場は、2025年には311億米ドルと評価され、2034年には927億6000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)14.64%で成長すると見込まれています。ソフトウェアのリリースサイクルが短縮化し、品質リスクの管理コストが増加するにつれ、企業はWeb、モバイル、クラウド、組み込み、エンタープライズアプリケーション全体で自動検証を強化しています。
北米は、クラウドネイティブなソフトウェア配信、DevOpsの成熟度、規制されたデジタルプラットフォームが自動化テスト市場の規模拡大を支えているため、依然として主要な需要拠点となっています。同地域は、企業の近代化、AIを活用したテストオーケストレーション、マネージド品質エンジニアリングサービスの幅広い導入に支えられ、2025年には36~39%の市場シェアを占め、2026~2034年には年平均成長率(CAGR)13.8~14.5%で成長すると予測されています。
自動化テスト市場の評価と洞察
- 北米は2025年には36~39%のシェアを占め、クラウドテスト、DevOpsパイプライン、エンタープライズグレードのコンプライアンス検証に支えられ、2026年から2034年にかけて年平均成長率(CAGR)13.8~14.5%で成長すると予測されている。
- 米国は2025年には北米市場の86~90%を占め、ハイパースケールクラウド、金融サービス、ソフトウェア主導の小売業に牽引され、2026年から2034年にかけて年平均成長率(CAGR)13.7~14.4%で成長すると予測されている。
- 欧州は2025年には24~27%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)12.9~13.7%で成長すると予測されており、英国、ドイツ、フランス、イタリア、スペインが品質工学の導入を牽引するだろう。
- アジア太平洋地域は2025年には28~32%のシェアを占め、2026年から2034年にかけては年平均成長率(CAGR)15.3~16.1%で成長すると予測されており、インド、中国、日本、韓国、オーストラリアがその成長を牽引する。
- 最大のセグメント:サービスは2025年には市場シェアの54~58%を占め、企業がフレームワーク設計、テスト保守、マネージド実行をアウトソーシングするため、2026~2034年には年平均成長率(CAGR)14.0~14.8%で成長すると予測されています。
- 高成長セグメント:中小企業は2025年には31~35%のシェアを占め、ローコードツールやクラウドツールの導入障壁の低下に伴い、2026~2034年には年平均成長率(CAGR)15.5~16.4%で成長すると予測されています。
- 詳細に分析された主要企業:Amazon Web Services, Inc.、Datalogic SpA、富士通株式会社、Honeywell International Inc.、Ingenico、KUKA AG、NCR Corporation、Pricer AB、東芝グローバルコマースソリューションズ株式会社、およびZebra Technologies Corp.
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
品質保証は、事後的なテストプロセスから、ソフトウェアデリバリーパイプラインに統合された継続的なエンジニアリング手法へと変化しました。企業がCI/CDワークフロー、クラウドベースのテスト環境、API検証、そして人工知能を活用した自動スクリプト管理を採用するにつれ、状況は大きく変化しています。今後、生産現場では、手動テストチームを増員することなく頻繁なリリースを検証するために、自動化、サービスベースのデリバリー、プラットフォーム統合のためのフレームワークがますます重視されるようになるでしょう。
規制産業、小売業の自動化、産業用ソフトウェアソリューション、デジタル決済などにおいて、拡張性の高い検証ソリューションが求められるため、今後の需要は拡大するでしょう。資金は、マネージドサービス、コンサルティングサービス、ハイブリッドクラウドにおけるセキュアなリリースを実現するスマートテストプラットフォームに重点的に投入されます。アジア太平洋地域はITサービスにおける強みを活かして開発を加速させる一方、北米とヨーロッパはガバナンスと信頼性に注力するでしょう。
自動化テスト市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 311億米ドル |
| 2034年までの市場規模 | 927億6000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 14.64% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
自動化テスト市場分析
市場の成長は、リリースサイクルの短縮、複雑なアプリケーション、そして製造工程における欠陥コストの増大によって促進されています。企業は、分散ネットワーク環境で常に動作する回帰テスト、統合テスト、パフォーマンステスト、およびセキュリティテストを必要としています。バリューチェーンには、クラウドプロバイダー、システムインテグレーター、テストサービス会社、デバイスベンダー、エンタープライズソフトウェアベンダーなどが存在し、より迅速な検証、欠陥の漏洩の削減、そしてリリース信頼性の測定を目指しています。
サプライチェーンの動向において、再利用可能なテスト資産、AIを活用した優先順位付け、および実行管理へと新たな潮流が生まれています。顧客は、ツール、テストデータ、環境構築、および分析機能を提供できるベンダーを求めています。この新たな潮流は、業界プロセスを理解しているテストサービスプロバイダーや、複雑さを増すことなくクラウド、小売、自動化、決済環境にテストを統合できるテクノロジー企業に有利に働いています。
市場分析によると、クラウドインフラストラクチャプロバイダー、小売自動化ベンダー、産業システム、およびデバイスベースのソフトウェアプロバイダーからなるエコシステムが存在することが明らかになった。Amazon Web Services, Inc.はスケーラブルなテストのためのクラウドインフラストラクチャを提供しており、富士通株式会社はAIを活用したソフトウェアライフサイクル自動化を開発している。Honeywell International Inc.、KUKA AG、Zebra Technologies Corp.、Datalogic SpA、NCR Corporation、Pricer AB、Toshiba Global Commerce Solutions Inc.、およびIngenicoは、自動化されたソフトウェアテストを必要とするテスト環境で積極的に活動している。
投資は、AI支援によるテスト開発、自動化された近代化テスト、ソフトウェア組み込みテスト、そして希少な品質エンジニアリングスキルへの依存度を低減することを目的としたサービスモデルに重点を置くべきである。戦略的な連携は、ベンダーがソフトウェアテストをワークフロー管理、ハードウェアエコシステム、セキュリティニーズ、継続的デプロイメントと整合させる能力に基づいて行われるべきである。統合能力を持つ企業は、品質保証をコスト負担からリリース加速へと転換できる。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
自動化テスト市場:戦略的洞察
地域別分析
北米の自動化テスト市場
北米は2025年には36~39%の市場シェアを占め、2026年から2034年にかけて年平均成長率(CAGR)13.8~14.5%で成長すると予測されています。同地域における自動化テスト市場のシェア拡大は、クラウドファーストの近代化、成熟したDevOpsプラクティス、そして本番環境への展開前に継続的な検証を必要とする大規模なデジタルプラットフォームによって支えられています。
需要が最も高いのは、銀行、小売、医療、産業用ソフトウェア、物流といった分野で、システム停止が直接的な財務リスクやコンプライアンス違反につながるためです。企業は、手作業を削減するために、テスト自動化スイート、マネージド品質エンジニアリング、AIを活用した欠陥予測などに投資しています。ハイパースケールクラウドインフラストラクチャは、柔軟なテスト環境と分散型パフォーマンステストもサポートします。
米国自動化テスト市場
米国は2025年には北米市場の86~90%を占め、2026年から2034年にかけて年平均成長率(CAGR)13.7~14.4%で成長すると予測されている。企業向けクラウド移行、デジタルバンキング、eコマース、ソフトウェア定義型産業オペレーションなどが、米国を地域最大の貢献国たらしめている。
Amazon Web Services、Honeywell International、NCR Corporation、Zebra Technologies Corp.、およびToshiba Global Commerce Solutions Inc.は、クラウド、産業、小売、および現場ワークフローソフトウェアを通じて、高い関連性を有しています。米国の購入者は、テストのスケーラビリティ、リリース速度、サイバーセキュリティの検証、およびDevOpsツールチェーンとの統合を重視しています。
欧州自動化テスト市場
欧州は2025年には24~27%のシェアを占め、2026~2034年には年平均成長率(CAGR)12.9~13.7%で成長すると予測されている。英国は金融サービス、公共部門のデジタルプログラム、ソフトウェアのアウトソーシングを通じて、サービス主導型の導入をリードしている。ドイツは自動車、産業オートメーション、製造業におけるソフトウェア検証を通じて貢献している。
フランス、イタリア、スペインは、小売、通信、決済端末、企業近代化プログラムなど、あらゆる分野で自動化を拡大しています。欧州の顧客は、データ保護、監査可能性、そして多言語・多国間プラットフォームにおける高品質なリリースを重視しています。KUKA AG、Ingenico、Datalogic SpA、Pricer AB、富士通株式会社は、自動化、決済、小売、IT変革のポートフォリオを通じて、地域における競争力強化を支援しています。
アジア太平洋地域の自動化テスト市場
アジア太平洋地域は2025年には28~32%のシェアを占め、2026~2034年には年平均成長率(CAGR)15.3~16.1%で成長すると予測されている。インドはサービス提供と品質エンジニアリングの人材において主導的な役割を果たし、中国はデジタルプラットフォームと産業用ソフトウェアを通じて規模を拡大している。
日本、韓国、オーストラリアは、企業の近代化、クラウド導入、組み込みソフトウェアの検証を通じて貢献している。これらの国々は、大規模なITサービスエコシステム、増加するデジタル決済、そしてデバイス、オペレーティングシステム、ネットワーク全体にわたる頻繁な自動テストを必要とするモバイルファーストアプリケーションの恩恵を受けている。
中東・アフリカの自動化テスト市場
中東・アフリカ地域は、アラブ首長国連邦、サウジアラビア、南アフリカを中心に、2026年から2034年にかけて年平均成長率(CAGR)11.8~12.6%で成長すると予測されています。国家レベルのデジタル政府プログラム、銀行の近代化、スマートインフラプロジェクトなどが、ソフトウェアの品質要件の拡大を促しています。
サウジアラビアは、公共部門のプラットフォームとエネルギー技術の近代化を通じて価値成長を牽引している。アラブ首長国連邦はクラウドと金融テクノロジーのテスト需要を支援し、南アフリカは銀行と通信の検証を追加している。中東・アフリカのその他の地域はまだ初期段階にあるものの、マネージドサービスの導入による恩恵を受けている。
セグメンテーション分析
提供
2026年から2034年にかけて、サービス提供は年平均成長率(CAGR)14.1~14.9%で成長すると予測されています。サービス提供の市場規模は、購入者がテスト技術に直接投資するか、サービスパートナーを通じて提供をアウトソーシングするかによって左右されます。多くの企業がフレームワーク戦略、移行サポート、テストケースの保守、継続的実行に関する専門知識を必要としているため、サービスが市場を牽引しています。
- テストタイプの需要は、欠陥が本番環境に到達する前に、コード、API、ワークフロー、ユーザーインターフェース全体にわたる静的および動的検証を自動化するという企業のニーズを反映している。
- 組織が自動化を個別のツール購入にとどまらず規模拡大するためには、コンサルティング、導入、実行管理、最適化のサポートが必要となるため、サービスは戦略的に依然として重要である。
テストタイプ
テストの種類は、 2026年から2034年にかけて年平均成長率(CAGR)13.9~14.7%で成長すると予測されています。ソフトウェア開発チームは、実際のアプリケーションの動作を検証しながら、欠陥を早期に検出しようと試みており、静的アプローチと動的アプローチは互いに補完し合っています。品質ゲートが継続的開発パイプラインに直接組み込まれている場合、これらのアプローチの採用が最も活発になります。
- 静的テストは、実行前にコードの品質、セキュリティ、ドキュメント、および標準に関する問題を特定するのに役立ち、規制されたソフトウェア環境における手戻りを減らし、開発規律を向上させます。
- 動的テストは、実際の実行条件またはシミュレーションされた実行条件の下でアプリケーションの動作を検証するため、回帰テスト、パフォーマンステスト、統合テスト、およびユーザーエクスペリエンスの保証にとって非常に重要です。
サービスの種類
サービスタイプは、 2026年から2034年にかけて年平均成長率(CAGR)14.3~15.1%で成長すると予測されています。企業はサービスパートナーを活用することで、自動化の成熟度を高め、テストカバレッジを向上させ、社内のスキル不足を解消しています。マネージドサービスは反復的な実行に適しており、プロフェッショナルサービスはアーキテクチャ、ツールチェーン設計、ガバナンスの策定に役立ちます。
- マネージドサービスは、定期的なテスト実行、保守、レポート作成、環境管理を提供し、企業が人員要件を管理しながら品質運用を安定させるのに役立ちます。
- プロフェッショナルサービスは、組織が拡張性の高い自動化基盤を構築できるよう、評価、フレームワーク開発、ツール選定、移行、統合といった作業をサポートします。
組織規模
組織規模は2026年から2034年にかけて年平均成長率(CAGR)14.6~15.4%で拡大する見込みです。大企業は複雑なソフトウェア環境を運用しているため支出の大部分を占めていますが、クラウドプラットフォームやローコード自動化によって導入コストとインフラ要件が削減されるにつれ、中小企業も導入を加速させています。
- 中小企業は、大規模な社内QAチームを必要とせずに自動化機能を提供するサブスクリプションツール、クラウドテストラボ、マネージドサービスなどを活用して、導入を拡大している。
- 大企業は、ミッションクリティカルなアプリケーション、分散型チーム、コンプライアンス重視のワークフロー、および大量のリリースパイプラインを運用しているため、依然として最大の購入者である。
機会の概要
|
組織規模 |
収益貢献 |
トレンドデー |
導入段階 |
|
中小企業 |
中くらい |
クラウドQA |
スケーリング |
|
大企業 |
高い |
CI/CD |
成熟した |
自動化テスト市場の成長要因と影響分析
DevOpsと継続的デリバリーの導入
ソフトウェア開発チームのリリース頻度が高まるにつれ、手動による回帰テストよりも自動テストの必要性が高まっています。これは、手動テストに要する時間を考慮すると、自動テストが不可欠となるためです。自動テストは、組織がビルド、API、統合、ワークフローを本番環境にリリースする前に、それらをチェックするのに役立ちます。この効果は、デジタルチャネルを通じて収益を上げている、あるいはデジタルチャネルを通じて負債を抱えている組織で最も顕著に現れるでしょう。自動テストは開発者の時間を節約し、欠陥の漏洩を減らすとともに、より効果的なリリース管理を実現します。
AIを活用した品質エンジニアリング
AIは、テストの作成、優先順位付け、保守、および欠陥予測のプロセスを変革しています。自動化されたプロセスは、ソフトウェアの潜在的にリスクの高い変更を特定し、テストカバレッジに関するアドバイスを提供し、ユーザーインターフェースの変更によって発生したスクリプトの破損を修正する機能を備えています。これらすべては、保守コストを削減することで、自動化における主要な障壁を最小限に抑えるのに役立ちます。市場への影響としては、分析、オーケストレーション、および統合機能を備えたソリューションに対する要求の高まりが挙げられます。
規制産業におけるソフトウェアリスクの高まり
金融サービス、医療、政府機関、決済、産業オートメーションといった業界では、業務にソフトウェアが不可欠であり、不具合が発生すると法令違反、セキュリティ上の脅威、または財務リスクにつながる可能性があります。自動テストは、監査証跡の維持、反復的な検証、および証明に基づくリリースに役立ちます。企業には、変更の一貫したテストを証明することがますます求められています。こうした需要の高まりを受けて、組織はマネージドサービス、テストドキュメント作成、セキュリティ検証、およびパフォーマンス保証を求めるようになっています。
自動化テスト市場の将来動向
自律的なテスト生成と自己修復スクリプト
自動化テスト市場のトレンドは、人間の介入を最小限に抑えながらテストを作成・維持するシステムにますます重点を置くようになるでしょう。AIモデルは要件を解釈し、コード変更を分析し、テストケースを生成し、インターフェースの進化に合わせてスクリプトを更新します。これにより、メンテナンスの負担が軽減され、専門リソースが不足しているチームでも自動化をより容易に利用できるようになります。また、企業は重要なリリースパイプラインで使用する前にAIが作成したテストを信頼する必要があるため、この変化はガバナンス、説明可能性、検証制御に対する需要を高めることにもつながります。
分散型デジタル製品のためのクラウドベーステスト
アプリケーションが複数のブラウザ、モバイル端末、API、組み込み環境、地域データセンターで動作するという現状を踏まえると、クラウド対応のテストフレームワークは極めて重要となるでしょう。柔軟な環境を活用することで、企業は大規模なテストラボを必要とせずに、並列テストを実行し、アプリケーションのパフォーマンスを確保できます。将来のテストプラットフォームは、同一のテストフレームワーク内で、デバイスファーム、人工データ、可観測性、セキュリティテストといった機能を備えるようになるでしょう。
自動化テスト市場の機会
中堅企業向けデジタル変革のためのマネージドテスト
自動化テスト市場の予測によると、ソフトウェアの信頼性を必要としながらも大規模な社内QAチームを持たない中規模組織において、大きなビジネスチャンスが存在する。プロバイダーは、評価、ツール設定、スクリプト作成、および定期的な実行をパッケージ化し、サブスクリプション型のサービスとして提供できる。これにより、導入リスクが低減され、テストが設備投資プロジェクトから運用モデルへと転換される。この機会は、デジタルシステムがビジネスに不可欠でありながら、エンジニアリングリソースが限られている小売、医療、決済、物流、および地域銀行といった分野で特に魅力的である。
組み込みソフトウェアおよび産業用ソフトウェアの検証
自動化システム、ロボット、倉庫、スキャナー、決済機器、その他の小売インフラには、信頼性の高い組み込みソフトウェアが不可欠です。ベンダーは、ファームウェア、ソフトウェア、エッジアプリケーション、クラウド接続を包括的に検証する自動化ソリューションを開発することで成長できます。これは、自動化ハードウェアとソフトウェアのエコシステムで事業を展開するベンダーにとって最適なソリューションです。ソフトウェアによって制御される物理プロセスが増加するにつれ、再現性のあるテストが不可欠になります。
よくある質問

アンキタは、テクノロジー、メディア、ICT、エレクトロニクス・半導体の各分野で8年以上の経験を持つ、ダイナミックな市場調査およびコンサルティングのプロフェッショナルです。Microsoft、Oracle、NEC、SAP、KPMG、Expeditors Internationalといったグローバルクライアントに対し、100件以上のコンサルティングおよび調査案件を主導・遂行してきました。彼女のコアコンピテンシーは、市場評価、データ分析、予測、戦略策定、競合情報、レポート作成です。
アンキタは、販売前の提案書作成やクライアントとの協議から、販売後の実用的なインサイトの提供まで、プロジェクトサイクル全体を巧みに管理することに長けています。彼女は、部門横断的なチームの管理、複雑な調査モジュールの構築、そしてクライアント固有のビジネス目標に合わせたソリューションの調整に長けています。優れたコミュニケーション能力、リーダーシップ、そしてプレゼンテーション能力により、急速に変化する市場環境において、常に価値主導の成果を生み出しています。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -