
バインダー添加剤市場:規模・需要・予測 2034
バインダー賦形剤市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:供給源別(天然、合成)、種類別(セルロース系乳糖、ポリオール、ポビドン、デンプンおよび多糖類、その他)、用途別(溶液バインダー、乾燥バインダー)、エンドユーザー別(製薬会社、栄養補助食品会社、その他)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00013369
- カテゴリー : 化学薬品および材料
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 27, 2026


2025年の市場規模
14億 2000万米ドル
基準年値
2034年の予測
21 億米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
4.46 %
成長率
対象市場
160 億米ドル
(2026年~2034年)
結合剤・賦形剤市場は、2025年に14億2,000万米ドルと評価され、 2034年までに21億米ドルに達すると予測されており、 2026年から2034年にかけて年平均成長率(CAGR)4.46%で拡大すると見込まれています。需要は、医薬品製造量、製剤の複雑さ、直接打錠法の採用、および賦形剤の一貫した機能性に対する要求によって形成されます。結合剤と賦形剤は、医薬品賦形剤業界の中でも特殊な分野であり、錠剤形成、造粒、粉末流動性、および剤形性能を支えています。
北米は、確立された医薬品製造基盤、高度な製剤技術、高機能賦形剤への需要により、構造的に重要な市場であり続けています。経口固形製剤の開発、徐放性製剤、賦形剤の品質、トレーサビリティ、供給継続性への注目の高まりに支えられ、同地域は2026年から2034年にかけて年平均成長率(CAGR)約4.1~4.6%を記録すると予想されています。したがって、結合剤賦形剤市場の規模は、製剤革新と代替需要の両方によって影響を受けます。
結合剤・賦形剤市場の評価と洞察
- 北米:北米は、医薬品の研究開発、確立された錠剤製造、高純度機能性添加剤への需要に支えられ、2025年には28~32%のシェアを占め、 2026年から2034年にかけて年平均成長率(CAGR)4.1~4.6%で成長すると予想されています。
- 米国:米国は、経口固形製剤の生産と製剤技術革新に牽引され、 2025年には北米市場全体の62~66%を占め、 2026年から2034年にかけて年平均成長率(CAGR)4.0~4.5%で拡大すると予測されている。
- 欧州:欧州は2025年には24~28%のシェアを占め、 2026年から2034年の間に年平均成長率(CAGR)3.8~4.3%を記録すると予測されており、ドイツ、フランス、イタリア、スイス、英国が医薬品製剤および賦形剤の消費を支えている。
- アジア太平洋地域:アジア太平洋地域は2025年には27~31%のシェアを占めると推定されており、中国、インド、日本、韓国が医薬品生産の拡大を通じて牽引し、2026年から2034年にかけて年平均成長率(CAGR)5.0~5.6%で成長すると予想されている。
- 最大のセグメント:天然由来の原料は、2025年には市場シェアの55~59%を占めると推定されており、2026~2034年のCAGRは4.0~4.5%で、セルロース、デンプン、多糖類をベースとしたバインダーの幅広い使用を反映している。
- 高成長分野:ドライバインダーは、直接圧縮と製造工程の簡素化に支えられ、 2025年には市場シェアの39~43%を占め、 2026~2034年には年平均成長率(CAGR)4.8~5.2%で拡大すると予想されています。
- 詳細に分析された主要企業: Ashland Inc.、BASF SE、BENEO GmbH、BPSI Holdings LLC、DFE Pharma GmbH & Co. KG、Dow Inc.、Ingredion Incorporated、JRS PHARMA LP、Kerry Group plc、Lonza Group Ltd.
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
製剤技術は、従来の単一目的の結合剤から、流動性、圧縮性、溶解性、および製造プロセスを向上させる、より機能的で共加工可能な賦形剤へと進化しています。直接圧縮とローラー圧縮は、成分の選択においてますます重要な役割を果たしており、湿式造粒は圧縮が困難な医薬品の製剤化において重要な役割を担っています。製造業者は、より多くの薬剤含有量と複雑な経口投与量に対応するため、粒子径分布、水分レベル、密度、および機能性を開発しています。
今後、特にインドと中国において、新たな医薬品製造拠点の必要性が高まるだろう。しかし、成熟市場では引き続き品質、コンプライアンス、信頼性が重視される。技術センター、応用ラボ、そして現地での製造能力を構築することで、製剤開発プロセスは加速するだろう。今後数年間で、添加剤の同一性、トレーサビリティ、純度、製造品質に対する規制当局の監視が強化され、標準化された医薬品グレードの原料に対するニーズがさらに高まるだろう。
結合剤・賦形剤市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 14億2000万米ドル |
| 2034年までの市場規模 | 21億米ドル |
| 世界の年間平均成長率(2026年~2034年) | 4.46% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
結合剤・賦形剤市場分析
医薬品錠剤の製造は、バインダーが造粒および圧縮時に凝集性を提供し、製造業者が許容可能な錠剤の硬度と機械的完全性を達成するのに役立つため、依然として主要な需要源となっています。バインダー賦形剤市場の成長見通しは、直接圧縮、徐放性システム、栄養補助食品錠剤、および高用量製剤の使用増加も反映しています。バリューチェーンには、セルロース、デンプン、乳糖、ポリオール、ポリマーの製造業者、加工、等級付け、製剤支援、流通、および医薬品製造が含まれます。
サプライチェーンは、農産物由来の原料、特殊ポリマー、セルロース誘導体、生産能力、地域ごとの品質要求によって影響を受ける。現在、購買プロセスは、純粋なコストではなく、粒子特性、バッチの均一性、規制関連書類、技術支援に基づいて行われている。製品を自社で生産し、複数の地域拠点を持つ企業は、原材料不足のリスクを軽減できる一方、製薬会社はサプライチェーンの安定性を確保するために、他のグレードの選定を進めている。
競争力は、製品の入手可能性だけでなく、機能性、技術サポート、規制関連文書、製造の一貫性にますます依存するようになっています。バインダー・賦形剤市場の分析によると、幅広い製品ポートフォリオを持つサプライヤーは、セルロース系、ポビドン系、デンプン系、多糖類系、乳糖系、ポリオール系など、多様な製剤要件に対応できます。Ashland Inc.、BASF SE、DFE Pharma GmbH & Co. KG、JRS PHARMA LPは、医薬品賦形剤の製品ポートフォリオと製剤に関する専門知識を通じて、差別化された地位を維持しています。
他のプレーヤーの中には、デンプン、炭水化物、ポリマー、特殊賦形剤などを活用した差別化戦略を採用している企業もある。イングレディオン社とベネオ社は、炭水化物ベースの機能性成分技術を持つ主要プレーヤーである。ダウ社も、セルロースベースの技術を持つ主要プレーヤーの一つだ。ケリーグループ、ロンザグループ、BPSIホールディングスが参入したことで、医薬品および栄養成分分野における競争力がさらに高まっている。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
結合剤・賦形剤市場:戦略的洞察
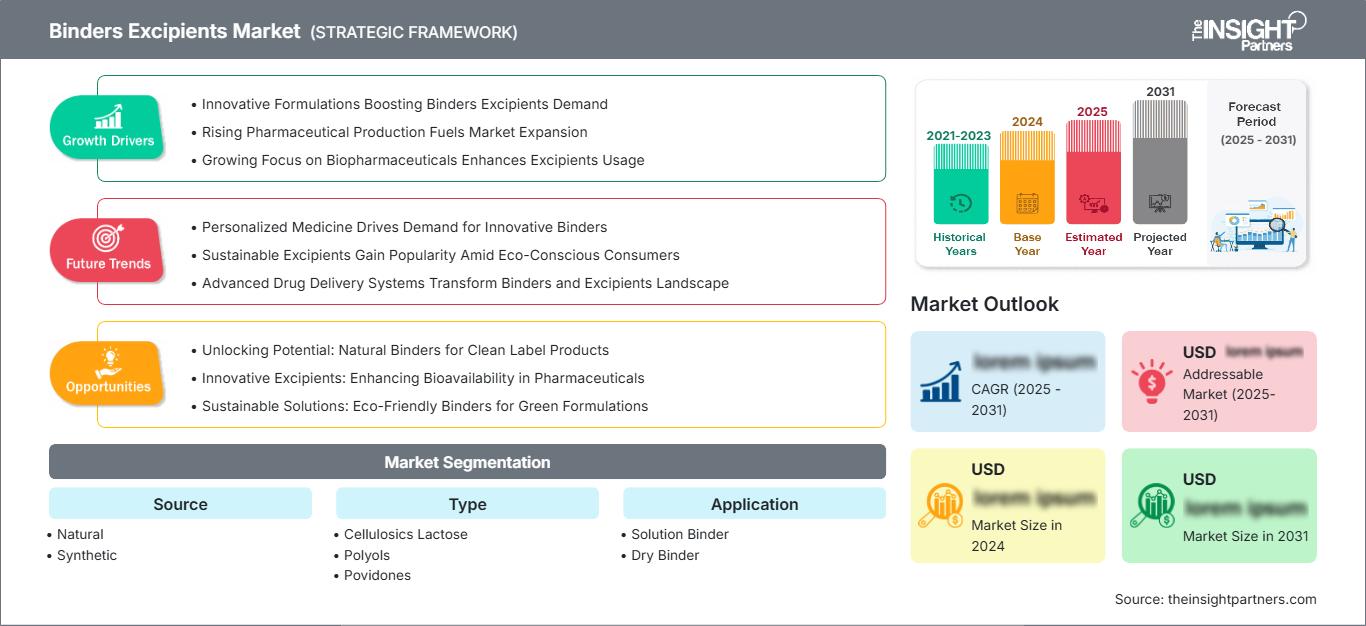
地域別分析
北米の結合剤・賦形剤市場
北米のバインダー・賦形剤市場は、2025年までに28~32%のシェアを維持し、2034年まで年平均成長率(CAGR)4.1~4.6%を記録すると予測されています。米国は、医薬品、ジェネリック医薬品の製造が確立されており、経口固形剤形向け技術への投資が継続されていることから、この地域の消費をリードしています。カナダは消費量は少ないものの、医薬品および栄養補助食品の製造に貢献しています。高純度セルロース、ポビドン、直接圧縮配合剤に対する需要があります。
この地域は、強力な製剤開発力と高い品質基準によって優位に立っています。さらに、製薬会社は、不純物、規格、文書化、入手可能性に関する賦形剤の詳細な情報を必要としています。市場の成長は、徐放性錠剤、栄養補助食品製剤、および製造技術によって牽引されています。技術センターと製剤研究所により、地元のサプライヤーは顧客の材料選定と加工を支援することができます。
米国バインダー・賦形剤市場
米国は2025年時点で北米バインダー・賦形剤市場の約62~66%を占め、 2034年まで年平均成長率(CAGR)4.0~4.5%で拡大すると予測されています。大手製薬会社、ジェネリック医薬品メーカー、医薬品開発業務受託機関(CRO)、栄養補助食品会社などが安定した需要を生み出しています。セルロース系製品、ポビドン、デンプン、特殊バインダーは、錠剤成形、カプセル成形、徐放性製剤、直接圧縮などに利用されています。
供給業者には、Ashland Inc.、BASF SE、Dow Inc.、Ingredion Incorporated、JRS PHARMA LP、および各種特殊添加剤供給業者が含まれます。購入者は、再現性、規制要件、および供給保証にますます注目しています。用途によっては、製剤および製造プロセスを簡素化するために、複数の機能を持つ材料が求められます。さらに、米国は、高用量API、粉末流動性の低さ、溶解性の課題、および制御放出のための新しい添加剤の開発において重要な役割を担っています。
欧州の結合剤・賦形剤市場
欧州は2025年には24~28%のシェアを占めると推定され、 2034年まで年平均成長率(CAGR)3.8~4.3%で成長すると予測されており、ドイツがその中心国となる。医薬品製造の集中、確立された賦形剤生産、そして厳格な品質基準が、この地域の需要を支えている。
英国には確立された医薬品製剤インフラがあり、医薬品グレードの原材料と科学的根拠に基づいた添加剤の選定が求められている。ドイツは医薬品製造、添加剤製造、製剤化の面で優位性を持っている。フランスはブランド医薬品と受託製造によってニーズを満たしており、イタリアとスペインはジェネリック医薬品、栄養補助食品、医薬品製造によってニーズを満たしている。
アジア太平洋地域における結合剤・賦形剤市場
アジア太平洋地域は、特に中国とインドにおける医薬品製造の拡大により、ますます重要な需要センターになりつつあります。バインダー賦形剤市場のシェアは、ジェネリック医薬品の生産増加、製剤能力の拡大、最新の錠剤化技術の採用増加によって支えられています。日本と韓国は高付加価値医薬品の製造を通じて貢献しており、オーストラリアは規模は小さいながらも確立された医薬品および栄養補助食品の生産基盤を維持しています。アジア太平洋地域は2025年には27~31%のシェアを占め、 2034年まで年平均成長率5.0~5.6%で成長すると予測されており、中国が地域消費をリードしています。インド、日本、韓国、オーストラリアは、医薬品、ジェネリック医薬品、栄養補助食品、製剤の活動を通じて貢献しています。
中国とインドは製造規模を強みとし、日本と韓国は高度な医薬品品質と製剤技術を重視している。インドの医薬品生産の拡大と規制の近代化は、標準化された添加剤への需要を支えている。国内医薬品製造を促進する地域政策は、現地調達と生産を後押しする可能性がある。サプライヤーは、直接圧縮、高用量製剤、徐放性製剤、およびコスト重視のジェネリック医薬品製造要件に対応するため、アジア太平洋地域内でアプリケーションサポートと技術力をますます強化している。
中東・アフリカの結合剤・賦形剤市場
中東・アフリカの結合剤・賦形剤市場は、2034年まで年平均成長率(CAGR)約4.8~5.4%で拡大すると予測されています。サウジアラビアとアラブ首長国連邦は医薬品製造インフラを強化しており、南アフリカは依然として重要な地域医薬品生産拠点となっています。中東・アフリカのその他の需要は、輸入医薬品と徐々に発展する国内製剤能力に依存しています。
エネルギー供給状況と産業インフラは、地域全体の製造業の経済性に影響を与えます。医薬品の現地化プログラムにより、国内での錠剤およびカプセル剤の生産が拡大するにつれて、医薬品グレードの結合剤の需要が増加する可能性があります。地域流通ネットワークを持つサプライヤーは、文書管理、保管、および供給継続性に関する要件に対応できます。サウジアラビアは、医薬品の現地化イニシアチブが製剤施設への投資と関連する賦形剤の調達を促進する可能性があるため、主要な成長市場として位置づけられています。
セグメンテーション分析
ソース
天然素材は依然として主要な原料カテゴリーである一方、合成素材は、制御された機能性と一貫したポリマー特性を必要とする特殊な製剤を支えています。結合剤・賦形剤市場の範囲は、直接圧縮、湿式造粒、徐放、高薬物含有量に対応できる多機能材料へと拡大しています。天然素材は確立された規制実績の恩恵を受ける一方、合成グレードは精密な分子特性と機能特性を提供します。
- 天然由来の結合剤:天然由来の結合剤には、セルロース、デンプン、乳糖由来物質、多糖類などがあります。これらは医薬品として確立された用途があり、入手しやすく、従来の加工方法との適合性も高いため、錠剤、顆粒、栄養補助食品の製剤において重要な役割を果たしています。
- 合成結合剤:合成結合剤には、ポビドンやセルロース誘導体などの高分子材料が含まれます。これらは、技術的に高度な剤形や徐放性製剤の用途において、粘度、結合強度、および製剤の柔軟性を制御します。
タイプ
結合剤・賦形剤市場におけるタイプ別の需要は、結合メカニズム、圧縮性、溶解性、および加工要件の違いを反映しています。セルロース系およびデンプン系材料は大量錠剤生産を支える一方、ポビドンおよびポリオールは特殊な製剤要件に対応します。製剤メーカーが様々な製造プロセスにおいて最適な性能を追求するにつれ、タイプ別セグメントは2026年から2034年にかけて年平均成長率(CAGR)4.2~4.7%を記録すると予想されています。
- セルロース系バインダー:セルロース系バインダーは、優れた圧縮性と幅広い製剤適合性を備えています。その機能性により、医薬品および栄養補助食品製造における直接圧縮、湿式造粒、徐放性製剤、錠剤コーティングなどの用途に対応します。
- 乳糖:乳糖をベースとした材料は、流動性、希釈性、圧縮性のバランスが求められる製剤において、確立された成分として用いられています。従来の錠剤や、一部の直接打錠製剤において、依然として重要な役割を果たしています。
- ポリオール:ポリオールは、特定の溶解性、口当たり、または安定性プロファイルを必要とする製剤において、結合性および機能特性に貢献します。その重要性は、特殊な投与量が求められる医薬品および栄養補助食品にまで及びます。
- ポビドン:ポビドンは、湿式造粒、固形経口剤、および一部の高度な加工方法において、優れた結合性能と汎用性を発揮します。その分子量範囲により、製剤設計者は機能性を調整できます。
- デンプンと多糖類:デンプンと多糖類の結合剤は、経済的で確立された機能性を持ち、幅広い加工適合性を備えています。これらは、製造業者が拡張可能な生産と使い慣れた賦形剤システムを優先する場合に、依然として重要な役割を果たします。
応用
製剤プロセスによって流動性、圧縮性、溶解性、および吸湿性に対する要求が異なるため、用途要件が結合剤の選択を左右するケースが増えています。効率的な錠剤製造技術の普及拡大に支えられ、この用途分野は2026年から2034年にかけて年平均成長率(CAGR)4.3~4.8%で拡大すると予測されています。
- 溶液結合剤:溶液結合剤は造粒液に添加され、湿式加工中の粒子付着を促進します。凝集性、均一性、錠剤強度の向上を必要とする製剤において、依然として戦略的に重要な役割を果たしています。
- ドライバインダー:ドライバインダーは、直接圧縮および乾式造粒を可能にし、加工工程と水分への曝露を低減します。製造サイクルの短縮、エネルギー消費量の削減、およびプロセス効率の向上を目指す製剤において、ドライバインダーの採用は大きなメリットとなります。
エンドユーザー
バインダー賦形剤市場において、製薬会社は主要な需要基盤となっています。これは、バインダーが錠剤の製造性、品質特性、および製品性能に直接影響を与えるためです。栄養補助食品会社も、特に錠剤やカプセル剤の形態が拡大するにつれて、追加の需要源となっています。この分野は、2026年から2034年にかけて年平均成長率(CAGR)4.0~4.5%を記録すると予想されており、調達においては機能性と供給の信頼性がますます重視されるようになっています。
- 製薬会社:製薬メーカーは、開発段階から商業生産に至るまで、添加剤の品質の一貫性を必要とします。調達においては、規制遵守、ロットの一貫性、機能性能、文書化、および供給の継続性に重点が置かれます。
- 栄養補助食品会社:栄養補助食品メーカーは、錠剤や関連する剤形において結合剤を使用しますが、その際、加工効率、製品の安定性、消費者の受容性、およびコスト管理が製剤の決定に影響を与えます。
機会の概要
|
エンドユーザー |
収益貢献度(高/中/低) |
トレンドタグ |
導入段階 |
|
製薬会社 |
高い |
高度なタブレット化 |
成熟した |
|
栄養補助食品会社 |
中くらい |
機能性錠剤 |
スケーリング |
結合剤・賦形剤市場の成長要因と影響分析
直接圧縮法の拡大と効率的な錠剤製造
直接打錠法は、湿式造粒工程を省略または削減することでプロセスを簡素化するため、良好な流動性、圧縮性、および錠剤強度を保証する結合剤が非常に重要になります。プロセス変更は調達戦略に影響を与え、製薬会社は添加剤を仕様だけでなく性能の面からも考慮する必要があります。充填剤と結合剤を組み合わせた多機能添加剤システムは、製品処方に使用される成分の数を減らし、製造を簡素化する可能性があります。これは、直接打錠法やその他の打錠技術向けの製品を提供するJRS PHARMA LPによって例示できます。BASF SEも、さまざまな加工方法に適したグレードのポビドンとコポビドンを提供しています。
経口固形製剤の複雑化の進行
薬物含有量の増加、低溶解性API、改良された送達メカニズム、および複合製品により、製剤は複雑化しています。溶解性および送達性能を損なうことなく、一貫した圧縮を実現するには、結合剤が必要です。求められるのは、粒子特性、分子量分布、および特殊な製造手順への加工性を制御する材料です。さらに、医薬品開発者は、複数の目的を果たすことができ、製剤とプロセスを簡素化できる賦形剤を探しています。その影響は従来の錠剤にとどまらず、制御放出型製剤、経口分散製剤、および栄養補助食品にも特定の組み合わせの賦形剤が必要です。アプリケーションラボと製剤に関する知識を持つ賦形剤サプライヤーは、この状況を最大限に活用できます。
添加剤の品質とトレーサビリティに対する規制強化
規制当局の監視強化に伴い、添加剤の品質管理の重要性が高まっています。原材料の原産地、仕様、製造工程、汚染物質、サプライチェーンの詳細に関する文書化の必要性がますます高まっています。インドでは、2026年に添加剤に関して行われた規制変更により、添加剤とその製剤中間体に関する定性情報に重点が置かれるようになりました。これは、医薬品規制において添加剤の注目度が高まっていることを示しています。これらの要因により、サプライヤーに求められる資格要件が増加し、資格取得後の切り替えコストが増加する可能性があります。文書化、GMP製造、分析、バッチ品質の一貫性を維持できる製造業者は、医薬品規制において有利になります。
結合剤・賦形剤市場の将来動向
共加工された多機能賦形剤の採用拡大
結合剤・賦形剤市場の動向は、結合、充填、流動性向上、圧縮機能を組み合わせた共加工・多機能材料へとますますシフトしています。このような物質は、製剤中の成分数を減らし、ひいてはプロセスの堅牢性に貢献する可能性を秘めています。BASF SEの共加工賦形剤は現在、原料とプロセスの必要量を削減するというコンセプトで販売されています。一方、JRS PHARMA LPは、錠剤製造に使用することを目的とした複合賦形剤システムを提供しています。予測期間中、製剤科学者は、機能性能ではなく、製造性能全体に基づいて賦形剤を評価すると予想されます。この傾向は、直接圧縮、連続処理、ローラー圧縮、高用量製剤に適した用途別製剤の開発を促進するでしょう。
デジタル製剤とデータ駆動型賦形剤選択
デジタル製剤ツールは、特に複数の相互作用する材料特性を含む製剤において、医薬品開発者が結合剤を評価する方法に影響を与えることが期待されます。予測モデルは、賦形剤の特性と粉体流動性、圧縮性、多孔性、引張強度、溶解性、および製造条件を関連付けることができます。このアプローチにより、実験の反復回数を減らし、適切なグレードの選択を迅速化できます。デジタルワークフローは、開発、スケールアップ、および商業生産チーム間の知識移転も改善する可能性があります。材料データベースと製剤に関する専門知識を組み合わせたサプライヤーは、より体系的な意思決定を支援できます。時間の経過とともに、データ駆動型の選択は、顧客との関係を技術的な協力関係へと移行させ、賦形剤メーカーが物理的な材料に加えて、特性データ、製剤ガイダンス、およびプロセス推奨事項を提供するようになる可能性があります。
結合剤・賦形剤市場の機会
アジア太平洋地域における添加剤製造の現地化
新興の医薬品製造拠点への投資は、現地生産と技術サービスを組み合わせたサプライヤーにとって機会を生み出す可能性があります。アジア太平洋地域は、医薬品メーカーがサプライチェーンの短縮と認定された賦形剤への確実なアクセスをますます求めているため、特に重要です。バインダー賦形剤市場の予測によると、サプライヤーは、地域のアプリケーションラボと顧客サポートセンターを通じて、直接圧縮材料、多機能グレード、特殊バインダーをターゲットにすることができます。現地化は、認定サポートと製剤要件への対応力も向上させます。医薬品メーカー、受託開発機関、および現地の販売業者とのパートナーシップは、市場アクセスを強化し、配送の制約を軽減することができます。サプライヤーは、医薬品生産能力の拡大が標準化され、文書化され、技術的にサポートされた賦形剤に対する需要の増加と一致する市場を優先することができます。
高純度グレードおよび用途別グレードの開発
高純度で用途に特化したグレードは、医薬品メーカーが予測可能な性能とより厳格な不純物管理をますます求めるようになっているため、魅力的な機会を提供します。低亜硝酸塩ポリマー、粒子サイズ制御材料、特殊な分子量グレード、および扱いが難しいAPIに最適化された賦形剤を中心に需要が生まれる可能性があります。アシュランド社は、亜硝酸塩管理と特殊な経口固形剤の要件に対応する医薬品賦形剤の開発を通じて、この方向性を示してきました。サプライヤーは、汎用バインダーグレードを販売するのではなく、特定の製造上の課題に合わせて材料を設計することで差別化を図ることができます。複数の機能を組み合わせた共処理システムにも商業的な機会が存在します。開発を成功させるには、同等性、安全性、一貫性、および製造適合性を実証するために、賦形剤メーカー、医薬品製剤メーカー、分析ラボ、および規制当局との緊密な連携が必要です。
最近の動向
- 2026年4月:RIBUS社は、米殻、米ぬかエキス、アガベシロップから作られた植物由来の賦形剤「Nu-FILL」の生産を拡大しました。この製品は、錠剤、カプセル、スティックパック用の微結晶セルロースに代わる、クリーンラベルかつ認証オーガニックの代替品として位置づけられています。今回の生産拡大は、最初の商業注文を受けたことを受けて行われたもので、天然由来の賦形剤に対する製剤需要の高まりを反映しています。
- 2026年8月:メディオスAGは、ドイツの原薬、賦形剤、医薬品原料サプライヤーであるシーザー&ロレッツGmbH(Caelo)の株式74%を取得する契約を締結しました。Caeloは、 2026会計年度の売上高が約4,000万ユーロになると見込んでいます。この取引により、メディオスはドイツの原薬および賦形剤市場に参入し、独占禁止法上の承認を条件として、欧州におけるコンパウンディング・エッセンシャルズ事業の拡大に向けた基盤を構築します。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -