
心臓監視デバイス市場:規模・成長・予測 2034
心臓モニタリングデバイス市場の規模と予測(2021年 - 2034年)、世界および地域別のシェア、トレンド、成長機会分析レポートの対象範囲:タイプ別(心血管デバイス、マルチパラメータECGモニター、患者モニタリングデバイス、携帯型心臓モニタリング、心臓モニター)、製品タイプ別(ポータブルモニター、スマートウェアラブルモニター、標準モニター)、用途別(冠動脈性心疾患、突然の心停止、脳卒中、不整脈、先天性心疾患、心不全、肺高血圧症、心機能(HF/LVEDP)、肺動脈圧(PA)、その他)、エンドユーザー別(病院、外来手術センター、心臓センター、在宅ケア、クリニック、その他)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00017793
- カテゴリー : ライフサイエンス
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 08, 2026


2025年の市場規模
366億5000 万米ドル
基準年値
2034年の予測
666億5000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
6.87 %
成長率
対象市場
4,666 億2,000万米ドル
(2026年~2034年)
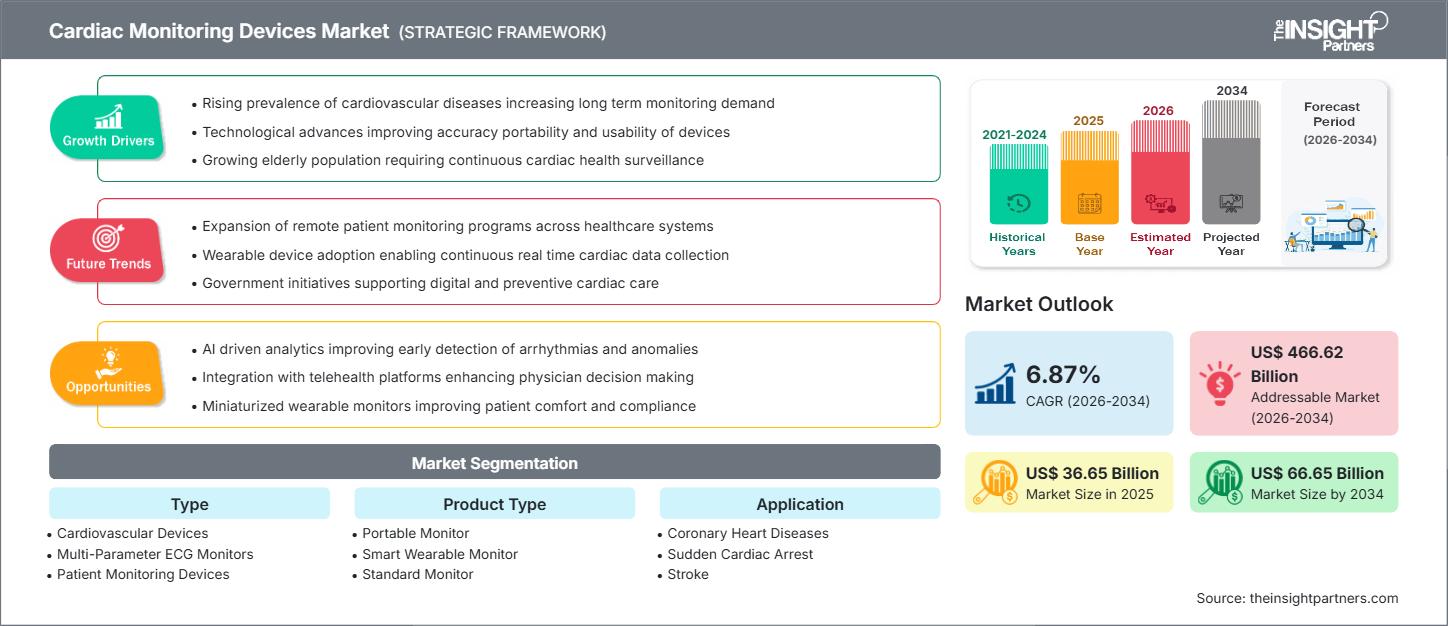
心臓モニタリング機器市場は、2025年の366億5,000万米ドルから2034年には666億5,000万米ドルに拡大すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)は6.87%となる見込みです。需要は、心血管疾患の検出率の向上、継続的な心電図モニタリングの普及、ウェアラブルモニターの採用拡大、そして病院、外来、在宅医療におけるコネクテッドモニタリングの統合によって形成されています。
北米は依然として最も商業的に確立された地域であり、2034年までの年平均成長率(CAGR)は6.2~6.8%と予測されています。心臓モニタリング機器市場の規模は、外来モニタリングに対する強力な償還制度、確立された臨床インフラ、テレメトリーおよび遠隔心臓診断サービスの広範な導入によって恩恵を受けています。米国では、2017年から2020年の間に1億2790万人の成人が心血管疾患に罹患しており、拡張可能なモニタリング能力に対する臨床的ニーズが高まっています。
心臓モニタリング機器市場の評価と洞察
- 北米:この地域は2025年に38~42%のシェアを占め、償還制度、病院システムの連携、外来心電図の利用拡大に支えられ、2026~2034年には年平均成長率(CAGR)6.2~6.8%で成長すると予測されている。
- 米国: 2025年には北米の収益の82~86%を占め、2026~2034年には年平均成長率(CAGR)6.3~6.9%を記録すると予測されている。
- ヨーロッパ:ヨーロッパは2025年には26~30%のシェアを占め、ドイツ、イギリス、フランス、イタリア、スペインを筆頭に、2026年から2034年にかけて年平均成長率(CAGR)5.8~6.4%で拡大すると予測されている。
- アジア太平洋地域:アジア太平洋地域は2025年に21~25%のシェアを占め、2026~2034年には年平均成長率(CAGR)7.8~8.6%で成長すると予測されており、中国、日本、インド、韓国、オーストラリアが普及を牽引する見込みです。
- 最大のセグメントである患者モニタリング機器は、2025年には市場シェアの30~34%を占め、2026年から2034年にかけて年平均成長率(CAGR)6.4~7.0%で拡大すると予測されている。
- 高成長分野:スマートウェアラブルモニターは、2025年には市場シェアの24~28%を占め、2026~2034年には年平均成長率(CAGR)8.6~9.4%で成長すると予測されている。
- 詳細に分析された主要企業:アボット・ラボラトリーズ、ロイヤル・フィリップスNV、GEヘルスケア・テクノロジーズ、メドトロニック、ボストン・サイエンティフィック、バクスター・インターナショナル、iRhythm Technologies、BIOTRONIK SE & Co. KG、日本光電株式会社、ヒルロム・ホールディングス。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
心臓モニタリングは、据え置き型心電計や短期ホルター心電図から、無線テレメトリー、ウェアラブルパッチ、埋め込み型モニター、クラウドベースの診断サービスへと変化を遂げてきました。製造面では、低消費電力センサー、小型電子機器、生体適合性材料、アルゴリズムサポート、そしてデータのためのセキュアなプラットフォームの活用が主流となっています。ベンダー各社も、個々の機器の販売から、機器の配送、データ分析、技術者による分析、レポート作成、病院管理システムとの連携などを含むサブスクリプション型サービスへと移行し始めています。
今後、イノベーションはアジア太平洋、中東、ラテンアメリカ地域における医療ネットワークの発展に重点を置くことになるでしょう。これらの地域では心臓病治療能力の向上に伴い、携帯型心臓モニタリング機器の必要性が高まるからです。センサー搭載型デジタルヘルス技術製品の規制当局による承認により、心臓モニタリングに継続的または断続的に使用できるウェアラブル製品の機会が拡大しています。FDAは、認可済みのウェアラブルおよび家庭用センサーベース医療機器に関するオンラインリソースを提供しています。
心臓モニタリング機器市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 366億5000万米ドル |
| 2034年までの市場規模 | 666億5000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 6.87% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
心臓モニタリング機器市場分析
心臓モニタリング機器市場の成長は、世界的に続く心血管疾患の負担によって牽引されています。WHOの推計によると、2022年には心血管疾患により1,980万人が死亡し、これは世界全体の死亡者数の約32%を占めています。また、心筋梗塞と脳卒中は、心血管疾患による死亡の85%を占めています。そのため、緊急時のモニタリングから、長期的な不整脈検出、退院後のモニタリング、心不全管理まで、幅広いニーズに対応できる機器が求められています。
バリューチェーンには、半導体およびセンサーのサプライヤー、受託製造業者、医療機器メーカー、ソフトウェアプロバイダー、診断サービスプロバイダー、病院、心臓病専門医、薬局、保険会社、在宅医療ネットワークなどが含まれます。供給の差別化は、信号品質、バッテリー寿命、電極性能、患者のコンプライアンス、レポート生成、相互運用性、サイバーセキュリティ、保険適用範囲に基づいて行われます。企業は、部品供給と、ソフトウェア検証および市販後監視の複雑化との間でバランスを取る必要があります。
心臓モニタリング機器市場の分析によると、競争は病院モニタリング、外来診断、埋め込み型モニタリング、および消費者向け医療ウェアラブル機器の分野で発生していることが明らかになりました。Koninklijke Philips NV、GE HealthCare Technologies Inc.、Baxter International Inc.、および日本光電株式会社は、集中型病院モニタリングの分野でニッチな地位を確立しており、一方、Abbott Laboratories、Medtronic plc、Boston Scientific Corporation、およびBIOTRONIK SE & Co. KGは、埋め込み型および遠隔モニタリング市場で事業を展開しています。
企業の戦略的なポジショニングは、独自のデータセット、人工知能の能力、およびそれを支えるインフラストラクチャにますます依存するようになっている。iRhythm Technologies, Inc.によると、同社の外来ソリューションには、クラウド分析と組み合わせたワイヤレスの14日間バイオセンサーが含まれており、同社は1,200万件以上の患者レポートを作成した。そのため、投資は、汎用的なデバイスを提供するのではなく、長期間の生理学的記録を優先順位付けされた臨床医によるレビュー済みの洞察に変換できるプラットフォームに向けられている。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
心臓モニタリング機器市場:戦略的洞察
地域別分析
北米心臓モニタリング機器市場
北米は2025年時点で心臓モニタリング機器市場の38~42%のシェアを占めると推定されており、2026年から2034年にかけて年平均成長率(CAGR)6.2~6.8%で拡大すると予測されています。心臓病治療への高額な支出、確立された償還制度、統合された医療提供システム、そしてモバイル遠隔監視システムの普及が、市場の成熟度を支えています。また、同地域は厳格な臨床試験とモニタリングシステムプロバイダーの集中という利点も享受しています。
市場の拡大は、急性期医療における遠隔モニタリングから、退院後のモニタリング、さらには在宅モニタリングへと及ぶでしょう。病院の収容能力の制約により、より多くの病院を監視できる集中型モニタリングセンターの出現が促される一方、外来用パッチは、短時間の検査では捉えられない不整脈のモニタリングを可能にします。購入の検討事項には、ハードウェアの価格だけでなく、アラームの特異性、電子カルテとの接続性、サポートサービス、サイバーセキュリティ、そして診断結果が出るまでの全体的な所要時間といった要素も含まれるようになります。
米国心臓モニタリング機器市場
2025年には北米全体の収益の82~86%を米国が占め、2034年まで年平均成長率(CAGR)6.3~6.9%で成長すると予測されている。2022年には米国で心血管疾患により941,652人が死亡し、2020~2021年には心血管疾患の直接的および間接的な費用が4,179億米ドルに達した。これらの状況により、入院および外来での監視に対する需要が維持されている。
アボット・ラボラトリーズ、フィリップス、GEヘルスケア・テクノロジーズ、メドトロニック、ボストン・サイエンティフィック、バクスター・インターナショナル、iRhythm Technologiesは、いずれも米国で強力な事業展開を行っています。臨床応用は、より長時間の不整脈スクリーニング、モバイル心臓遠隔モニタリング、植込み型モニタリングシステム、心不全フォローアップへと進化しています。支払者への文書化、診断率、コンプライアンス、報告期間が、引き続き重要な購入決定要因となっています。
欧州心臓モニタリング機器市場
2025年には欧州が26~30%のシェアを占め、2026~2034年には年平均成長率(CAGR)5.8~6.4%を記録すると予測されている。ドイツは病院基盤と心臓病治療施設の充実により、地域別需要をリードしている。調達においては、遠隔モニタリングにおける相互運用性、再利用可能なベッドサイドユニット、データセキュリティ、そして入院・外来両方の環境で高齢者をモニタリングできるモニターが重視されている。
英国では、公的医療制度や地域診断を通じて、デジタル心臓病診療経路の発展が加速している。ドイツは、高度な電気生理学的検査能力と優れた医療技術普及体制という利点も有している。フランスでは遠隔患者管理が拡大しており、イタリアとスペインでは病院の近代化と遠隔医療の取り組みを通じて、新たな可能性が開かれている。
アジア太平洋地域の心臓モニタリング機器市場
アジア太平洋地域は2025年には21~25%のシェアを占め、2026~2034年には年平均成長率(CAGR)7.8~8.6%を記録すると予測されている。地域別収益では中国が首位を占め、日本は高度な外来モニタリングに対する需要を維持している。インドは民間心臓病診療の能力を拡大しており、韓国とオーストラリアはコネクテッドケアの導入を支援している。
デジタルヘルスへの政策支援、病院への投資、国内電子機器製造の促進、保険適用範囲の拡大は、医療へのアクセスを強化する。日本の医薬品医療機器総合機構(PMDA)が承認した14日間連続心電図システムの導入は、パッチ型心電図の長期モニタリングに対する規制当局の受容が高まっていることを示している。
中東・アフリカの心臓モニタリング機器市場
中東・アフリカ市場は、2026年から2034年にかけて年平均成長率(CAGR)5.6~6.4%で拡大すると予測されている。サウジアラビアは病院への投資とデジタルヘルスプログラムで市場を牽引しており、アラブ首長国連邦はコネクテッド専門医療と医療技術の導入を支援している。
南アフリカは依然としてサハラ以南地域における主要市場であるが、価格の手頃さや専門医の不足が利用を制限している。中東・アフリカのその他の地域では、エネルギーの安定供給、ブロードバンドアクセス、サービス提供範囲、消耗品の入手可能性、臨床研修などが調達に影響を与える。固定式モニタリングインフラが限られている地域では、携帯型モニターが実用的な利点を提供する。
セグメンテーション分析
タイプ
このタイプの市場は、2026年から2034年にかけて年平均成長率(CAGR)6.5~7.1%を記録すると予測されています。このセグメントにおける心臓モニタリング機器市場の範囲は、急性期医療監視、外来診断、多項目観察、および継続的なリズム評価を含みます。購入の優先順位は医療環境によって異なりますが、臨床精度、アラーム管理、互換性、携帯性、およびワークフロー統合が、機器の選択を一貫して左右します。
- 心血管系デバイス:これらのデバイスは、幅広い診断および治療経路に対応しており、安定した医療機関の需要を生み出し、モニタリングハードウェアと心臓病学ソフトウェア、遠隔接続、および長期的な患者記録を組み合わせたベンダーにとっての機会となっています。
- マルチパラメータECGモニター:マルチパラメータシステムは、心臓波形と酸素飽和度、呼吸、血圧、体温の測定値を中央集中型の臨床監視ワークフロー内で組み合わせるため、集中治療において戦略的に重要です。
- 患者モニタリング機器:このカテゴリーは依然として最大のセグメントであり、集中治療、救急、周術期、回復期、および一般病棟における、拡張可能な生理学的観察とアラームに基づく介入に対するニーズに支えられています。
- 外来心臓モニタリング:外来システムは、病院外で断続的に発生する症状に対応し、パッチとモバイルテレメトリーによってモニタリング期間、患者の移動性、診断率、および心臓専門医と診断サービス提供者間の継続性を向上させます。
- 心臓モニター:専用のモニターは、心臓病科、電気生理学診療、回復環境、および信頼性の高い心電図波形表示、イベント捕捉、臨床的に解釈可能な心電図データを必要とする専門クリニックにおいて、依然として重要な役割を果たしています。
製品タイプ
製品タイプ別市場は、2026年から2034年にかけて年平均成長率(CAGR)6.9~7.5%で成長すると予測されています。製品開発は、軽量モニター、患者設定の簡素化、ワイヤレス転送、アルゴリズム支援型レビューへとシフトしています。標準システムは病院にとって依然として不可欠であり、携帯型およびウェアラブルモデルは外来や在宅環境における観察範囲を拡大します。
- 携帯型モニター:携帯型モニターは、ベッドサイドへの移送、緊急対応、外来検査、一時的な観察などをサポートし、各治療エリアに常設のモニタリング設備を設置する必要なく、医療機関に柔軟な対応能力を提供します。
- スマートウェアラブルモニター:ウェアラブルモニターは、粘着パッチと接続されたセンサーによって長時間のデータ収集が可能になり、患者の移動性が向上し、分散型の心臓診断サービスをサポートできるため、高い成長率を誇る分野です。
- 標準モニター:標準モニターは、継続的な電源供給、集中型ネットワーク、再利用可能なアクセサリ、および臨床アラームシステムとの統合が依然として不可欠な病院や心臓センターにおいて、成熟した導入実績を維持しています。
応用
2026年から2034年にかけて、この分野のアプリケーションは年平均成長率(CAGR)6.6~7.2%で拡大すると予測されています。不整脈モニタリングは中心的なユースケースですが、ベンダー各社は虚血性イベント、心不全、肺動脈圧、機能評価などへの対応範囲を拡大しています。マルチモーダルセンシングにより、心拍リズムデータと機械的指標および血行動態指標を徐々に連携させることが可能になるでしょう。
- 冠動脈疾患:継続的な観察は、症状の変化に応じてタイムリーな心拍リズムおよび生理学的評価を必要とする患者において、虚血の認識、術後監視、リハビリテーション、および投薬評価をサポートします。
- 突然の心停止:モニタリングにより、高リスク環境における危険な心拍リズムの悪化を早期に認識することが可能になり、エスカレーションプロトコル、除細動準備、および臨床的に調整された緊急対応を支援します。
- 脳卒中:心臓モニタリングは、原因不明の脳卒中の原因となりうる心房細動やその他の不整脈を特定し、抗凝固療法や二次予防戦略に影響を与える可能性のあるこれらの異常を臨床医が特定するのに役立ちます。
- 不整脈:不整脈は依然として中核的なアプリケーションであり、断続的に発生する事象は、適切な治療法を選択する前に、長時間の記録、アルゴリズムによる分類、技術者によるレビュー、および専門家による解釈を必要とすることが多い。
- 先天性心疾患:モニタリングは、構造異常のある患者、特に矯正手術後や、不整脈や機能低下により継続的な臨床観察が必要な場合の経過観察を支援する。
- 心不全:接続型モニタリングは、症状や体重の評価に加えて、心拍リズムや生理学的データを提供することで、代償不全のリスクが高まり始めた際の早期の臨床評価を支援します。
- 肺高血圧症:専門的なモニタリングは、連携した専門的な管理を必要とする患者において、心肺へのストレス、治療反応、心拍数の変化、および機能的変化を長期的に評価するのに役立ちます。
- 心臓機能:マルチモーダルデバイスは、脈拍、機械的な動き、その他の生理学的信号を取り入れることで、電気的活動にとどまらず、心臓のパフォーマンスの理解を深める可能性のある評価範囲を広げています。
- 肺動脈圧:血圧関連のモニタリングは、進行した心不全の管理において戦略的に重要であり、血行動態の悪化をタイムリーに特定することで、薬剤の調整を導き、回避可能な入院を減らすことができる。
エンドユーザー
エンドユーザー市場は、2026年から2034年にかけて年平均成長率(CAGR)6.7~7.3%で成長すると予測されています。病院は依然として主要な購入者ですが、診断活動は心臓センター、診療所、外来施設、そして自宅へと分散しつつあります。ベンダーは、これらの環境全体にわたって、差別化されたサービス、トレーニング、ロジスティクス、償還、および報告モデルを必要としています。
- 病院:病院は、ベッドサイドモニター、テレメトリーネットワーク、緊急監視システム、周術期システム、消耗品、保守契約、およびエンタープライズソフトウェア統合を通じて、高い収益貢献を生み出しています。
- 外来手術センター:これらの施設では、術前評価、手術中の観察、および回復のためのコンパクトで信頼性の高いモニタリングシステムが求められ、迅速なセットアップ、携帯性、ワークフローの簡素化、および効率的な患者回転率が重視されます。
- 心臓センター:専門センターは、高度な心電図解釈、長時間の外来モニタリング、電気生理学的サポート、および複雑な心血管疾患経路全体にわたる統合診断記録に対する需要を生み出します。
- 在宅医療:ウェアラブルパッチ、モバイル接続、遠隔レビュー、簡素化されたアプリケーションにより、長期にわたる入院を必要とせずにモニタリングが可能になるため、在宅医療は拡大している。
- 診療所:診療所では、スクリーニング、症状評価、経過観察、紹介の決定に標準システムと携帯型システムを使用しており、レポート作成が容易でインフラ要件が少ない、アクセスしやすいデバイスを好んで使用している。
機会の概要
|
エンドユーザー |
収益貢献 |
トレンドタグ |
導入段階 |
|
病院 |
高い |
スマートテレメトリ |
成熟した |
|
外来手術センター |
中くらい |
モバイルリカバリ |
スケーリング |
|
心臓センター |
高い |
リズム分析 |
成熟した |
|
在宅介護 |
中くらい |
パッチ監視 |
スケーリング |
|
クリニック |
中くらい |
接続されたECG |
スケーリング |
心臓モニタリング機器市場の成長要因と影響分析
心血管疾患の負担増大
心臓病は依然として世界中で最大の死因であり、早期発見、モニタリング、フォローアップの必要性が常に高い。心血管疾患による死亡の75%以上が発展途上国で発生しており、既存の医療機器市場の枠を超えたモニタリングニーズの大きなギャップが存在することを示唆している。この影響は、急性冠症候群、脳卒中分析、不整脈診断、心不全、術後モニタリングといった分野に及ぶ。医療機関が心臓病診療サービスを開発する中で、実用的なレポートを提供する携帯可能で拡張性の高い機器は、専門医への依存度を低減するのに役立つ。
外来心電図モニタリングの延長への移行
短時間のホルター検査では間欠性不整脈が検出されない可能性があるため、長時間の外来モニタリングは臨床的に重要性を増しています。2025年に110万人以上の患者を対象に行われた後ろ向き分析では、毎日症状のある患者における治療が必要な不整脈の64%が最初の48時間以内に検出されなかったことが判明しました。このエビデンスは、特に症状が検査期間を選択する際の信頼できる根拠とならない場合、装着期間を長くすることを支持しています。商業的な影響としては、粘着パッチ、技術者によるレポート作成支援、クラウド分析、および在宅配送ワークフローに対する需要の高まりが挙げられます。成功は、患者の遵守、皮膚の快適性、信号の完全性、保険適用範囲、および臨床医が検証済みの結果を受け取るスピードにかかっています。
コネクテッドホスピタルモニタリングの拡大
病院のモニタリングデータは現在、集中治療室、救急室、準集中治療室、一般病棟向けに集約されています。接続性によりテレメトリを一元化することで、常駐の技術者と移動中の臨床医の両方がより多くの患者をモニタリングできるようになりますが、アラーム負荷は依然として運用上のボトルネックとなっています。フィリップスによると、臨床医は患者1人あたり1日に最大350件のアラームを受信する可能性があり、不要なアラームを除外する分析の重要性を示しています。そのため、企業が購入する際に優先されるのは拡張性であり、テレメトリ、中央監視ステーション、遡及機能、モビリティ、ネットワークセキュリティなどのコンポーネントが含まれます。
心臓モニタリング機器市場の将来動向
血行動態に関する洞察を得るためのマルチモーダルウェアラブル
心臓モニタリング機器市場のトレンドは、シングルチャンネルECGの使用からマルチチャンネルECGとセンシングの使用へと徐々に移行していくでしょう。2025年7月、CardioTagは、心拍数と脈拍数に加え、ECG、光電容積脈波、心臓振動図を記録するFDAの承認を取得しました。このようなプラットフォームにより、心臓のタイミング、心臓の力学、血行動態状態、および圧力変化を評価するためのアルゴリズムモデルに、より質の高いデータを入力できるようになります。実装は、将来的な検証、解釈可能な出力、支払い、および臨床経路への組み込みによって推進されるでしょう。メーカーは、既存のウェアラブルやプロセスを置き換えることなく新しい測定を可能にするために、このようなシステムで使用される分析がモジュール式であることを確認する必要があります。
厳選された心臓データに基づいて構築されたサービスプラットフォーム
このコンペティションでは、センサー自体の仕様よりも、厳選された生理学的データセットと再現可能な臨床サービスに重点が置かれる。プラットフォームは、患者登録、デバイス管理、継続的モニタリング、アルゴリズムによるフィルタリング、技術者による評価、医師向けレポート作成、請求支援、および長期データ統合で構成される。大規模な注釈付きデータセットを使用することで、イベントの分類とリスク予測のプロセスを向上させることができる。ただし、規制当局は、管理されたソフトウェアの更新と、異なる集団グループに対する検証を要求するだろう。診断ツールの性能、レポートの精度、および再検査率の低減において高い成果を上げた企業が、商業的な利益を得られるだろう。
心臓モニタリング機器市場の機会
アジア太平洋地域における地域密着型外来モニタリングネットワーク
投資家は、承認済みのウェアラブルデバイス、国内物流、現地語での患者サポート、資格のある心臓専門技師、心臓専門医による報告を組み合わせた、国別の外来モニタリングネットワークを構築できます。日本は、PMDA承認の分析技術によりパッチモニタリングが商業的に利用可能になったため、最も直接的な道筋を提供します。一方、中国とインドは、より大規模で長期にわたる患者サンプルを提供しています。商業製品は、現地のコスト構造、医師紹介システム、データ保存要件、およびデバイスの返却を考慮に入れる必要があります。実績のある販売代理店や心臓専門病院との連携は、市場参入リスクを低減します。サービス用コンポーネントの現地製造とこれらのコンポーネントの再利用は、輸入モニタリングサービスが高すぎる地域で、価格の手頃さを向上させます。
病院から自宅への心臓疾患モニタリングプログラム
心不全、心臓手術、脳卒中検査、または不整脈で入院した特定の患者に対して、医療システムのモニタリングを実施することができます。資金は、相互運用可能なウェアラブルモニタリングソリューションの開発、エスカレーションプロセス、看護師/技術者による評価、および結果測定に重点を置くべきです。目標は、退院したすべての患者を継続的にモニタリングすることではなく、リスクがある場合、生理機能が変化する可能性がある場合、または不整脈が発生する可能性がある場合にのみモニタリングすることです。契約には、デバイス、分析、ロジスティクス、技術サポート、およびレポートのすべての側面を、個別の契約に含めることができます。再検査の削減または診断の解決を実証できるプロバイダーは、資金交渉において有利になります。
最近の動向
- 2026年8月:iRhythm Technologies, Inc.は、VitalConnectを買収する契約を締結したと発表しました。これにより、iRhythmの心臓モニタリングプラットフォームは、外来、入院、そして病院から在宅へと、幅広い環境へと拡大されます。この買収は、iRhythmの外来心臓モニタリング機能とVitalConnectの継続的な遠隔モニタリング技術を統合し、多様な医療環境においてより包括的な監視ソリューションを提供することを目的としています。
- 2025年9月:Koninklijke Philips NVは、 Telemetry Monitor 5500を搭載したスマートテレメトリプラットフォームを発表しました。このプラットフォームは、継続的な企業接続、集中監視、過去の運用状況の分析、モバイル臨床医のワークフロー、および拡張可能なテレメトリ容量をサポートし、医療機関がアラーム管理、人員不足、監視対象病床の変動する要件に対応できるよう支援します。
- 2025年5月:iRhythm Technologies, Inc.は、日本でZio ECG記録・解析システムを商用発売しました。PMDA(医薬品医療機器総合機構)の承認を受けたこのサービスは、最大14日間の連続ECGモニタリングを提供し、処方箋が必要な装着型パッチと人工知能による解析を組み合わせることで、従来の24~48時間ホルター心電図モニタリングを超える、より広範囲な不整脈検出へのアクセスを可能にします。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -