
建築用テープ市場:規模・シェア・予測 2034
建設用テープ市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:製品タイプ別(マスキングテープ、ダクトテープ、高温ポリエステルテープ、高温ポリイミドテープ、アルミテープ、その他)、用途別(建設、スポーツ・レクリエーション、ヨット建造、その他)、流通チャネル別(直販、販売代理店/卸売業者)、地域別(北米、ヨーロッパ、アジア太平洋、南米・中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00021461
- カテゴリー : 化学薬品および材料
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 01, 2026


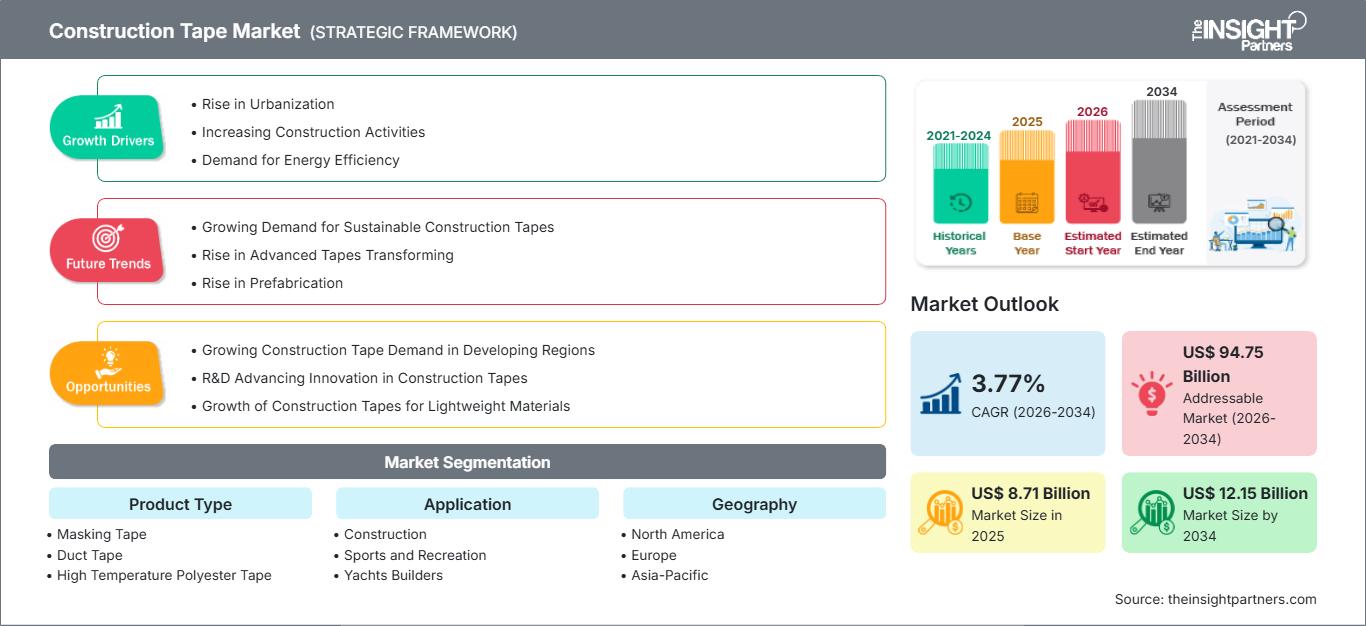
2025年の市場規模
87億1000 万米ドル
基準年値
2034年の予測
121億5000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
3.77 %
成長率
対象市場
947億5000 万米ドル
(2026年~2034年)
建築用テープ市場は、従来のマスキングやシーリング機能から、より高性能な接着、保護、耐候性、および特殊な建築用途へと拡大しています。市場規模は2025年に87億1,000万米ドルと評価され、 2034年には121億5,000万米ドルに達すると予測されており、 2026年から2034年にかけて年平均成長率(CAGR)3.77%を記録しています。需要は、建設活動、改修、インフラ投資、および特定の用途における機械的締結具の代替としての利用拡大によって支えられています。
北米全域において、市場は改修工事、商業施設の改装、エネルギー効率の向上、そして施工効率を高めるテープへの需要の高まりから恩恵を受けています。この地域市場は、2026年から2034年にかけて年平均成長率(CAGR)3.9~4.5%で拡大すると予測されています。さらに、建築性能に関する厳しい要件や、専門的な建設作業における特殊マスキングテープ、ダクトテープ、アルミテープ、耐熱テープの採用拡大も、建設用テープ市場の成長を後押ししています。
建築用テープ市場の評価と洞察
- 北米:北米は2025年には建設用テープ市場の29~33%のシェアを占め、改修工事、商業建設、インフラ整備、およびプロ仕様の設置要件に支えられ、 2026年から2034年にかけて年平均成長率(CAGR)3.9~4.5%で成長すると予測されています。
- 米国:米国は2025年の北米市場の81~85%を占め、リフォームや商業建設活動に牽引され、 2026年から2034年にかけて年平均成長率(CAGR)4.0~4.6%で成長すると予測されている。
- ヨーロッパ:ヨーロッパは2025年には30~34%のシェアを占め、 2026年から2034年にかけて年平均成長率(CAGR)3.3~3.9%で成長すると予測されており、ドイツ、英国、フランス、イタリア、スペインが改修やエネルギー効率化プロジェクトを通じて需要を支えている。
- アジア太平洋地域:アジア太平洋地域は2025年には27~31%のシェアを占め、 2026年から2034年の間に年平均成長率(CAGR)4.0~4.7%を記録すると予想されており、中国、日本、インド、韓国、オーストラリアが多様な建設需要を牽引する。
- 最大のセグメントである マスキングテープは、2025年には推定32~36%の市場シェアを占め、 2026~2034年には3.4~4.0%のCAGRで成長すると予想されており、これは幅広い専門的な用途を反映している。
- 高成長分野: 高温ポリイミドテープは、 2025年には市場シェアの約7~10%を占め、特殊用途に支えられ、 2026~2034年には年平均成長率(CAGR)5.0~6.0%で成長すると予測されています。
- 詳細に分析された主要企業: 3M社、ベリー・グローバル・グループ社、インターテープ・ポリマー・グループ社、MBKテープ・ソリューションズ社、日東電工株式会社、プロ・テープス・アンド・スペシャリティーズ社、サンゴバン・パフォーマンス・プラスチックス社、スカパ・グループ社、シュルテープ・テクノロジーズ社、テサSEグループ。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
技術の進歩に伴い、テープの製造は、接着剤の配合、塗布量制御、耐熱性の向上、剥離の容易さ、そして難接着面への接着性の向上へと方向転換してきました。建設業界の顧客は現在、施工時間の短縮に加え、寸法安定性、耐湿性、耐紫外線性、耐摩耗性、耐温度変化性を備えたテープを求めています。そのため、メーカーはポリマーの選択、基材の配合、接着剤の組成、塗布精度、加工プロセスに注力しています。
今後の動向は、ロール製品のコモディティ化よりも専門化が進むことを明確に示している。南アジアおよび東南アジアの新興建設経済、中東およびラテンアメリカの特定地域は、さらなる需要量をもたらす一方、成熟市場では認証とライフサイクルへの関心が高まっている。自動コーティング、溶剤含有量の低減、再生材裏打ち、特殊用途への投資は、2034年までサプライヤーの競争力に影響を与える可能性が高い。
建築用テープ市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 87億1000万米ドル |
| 2034年までの市場規模 | 121億5000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 3.77% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
建築用テープ市場分析
需要の拡大は、住宅のリフォーム、商業ビルの建設、インフラ整備、仕上げ工事と密接に関連しています。建設用テープ市場の発展は、人件費を削減できる迅速な施工技術へのニーズによってさらに促進されています。サプライチェーンは、ポリマーおよび樹脂サプライヤー、裏打ち材メーカー、接着剤、コーティングおよびスリット加工会社、販売業者、金物店、エンドユーザーで構成されています。供給動向は、ポリマー、樹脂、紙、箔、エネルギー価格に大きく左右されます。
建設用テープ市場レポートによると、製品の差別化は、使用される接着剤と基材に基づいてますます行われるようになっている。マスキングテープは、きれいに剥がせることと端面の品質によって差別化されている。一方、ダクトテープとアルミテープは、耐久性と耐環境性によって差別化されている。高温ポリエステルテープとポリイミドテープは、特殊な用途向けである。柔軟な加工能力を持つ企業は、生産設備に大きな変更を加えることなく、さまざまな幅、長さ、接着強度、および使用温度に対応する製品を提供できる。
建築用テープ市場の競争環境は、多様な接着剤メーカーと専門のテープ加工業者によって構成されています。3M社はマスキングテープ、工業用接着剤、テープなど幅広い製品群を展開しており、日東電工は住宅用および建築用テープを専門としています。テサSEグループは、アプリケーションエンジニアリングとサステナビリティを考慮したテーププロバイダーとしての地位を確立しています。ベリー・グローバル・グループとインターテープ・ポリマー・グループは加工と接着事業を専門としており、シュルテープ・テクノロジーズは業務用テープに注力しています。
製品の配合、用途のテスト、販売チャネルの開拓、そして生産は、市場におけるポジショニングにとって極めて重要となる。サンゴバン・パフォーマンス・プラスチックス社、スカパ・グループ社、プロ・テープス・アンド・スペシャリティーズ社、MBKテープ・ソリューションズ社、そしてその他前述の企業はすべて、特定の性能ギャップや顧客ニーズに焦点を当てている。自動化、持続可能な材料、高性能接着剤、そして地域生産への投資は、リードタイムの短縮と製品の均一性の向上に貢献している。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
建築用テープ市場:戦略的洞察
地域別分析
北米の建築用テープ市場
北米は2025年までに建設用テープ市場の29~33%を占め、2034年まで年平均成長率(CAGR)3.9~4.5%で成長すると予測されています。この地域の需要は米国が牽引しており、住宅のリフォーム、商業施設の改修、既存構造物のメンテナンス、効率的な施工ニーズなどがその要因となっています。カナダは、住宅建設、断熱工事、建物の外装工事などからの需要に貢献しています。
需要拡大において、労働生産性とアプリケーションの信頼性はますます重要になっています。請負業者は、安定した性能、きれいに剥がせる機能、耐湿性、そしてコンクリート、木材、金属、ガラス、塗装面への接着性を備えたテープを好みます。建設工事の補修や改修は、新規建設活動以外で安定した需要源となっています。この地域の主要サプライヤーには、3M社、Shurtape Technologies社、Berry Global Group社、日東電工株式会社などがあります。
米国建設用テープ市場
北米の2025年建設用テープ市場において、米国は約81~85%を占め、年平均成長率(CAGR)は4.0~4.6%と予測されています。需要は、住宅リフォーム、商業ビル、屋根工事、塗装、断熱材設置、および一般メンテナンスに集中しています。製品の信頼性が作業効率に直接影響するため、プロの請負業者は重要な購買層となっています。
3M社は工業用接着剤とテープを通じて国内市場で確固たる地位を築いており、Shurtape Technologies, LLCとBerry Global Group, Inc.はプロフェッショナルおよび産業ニーズに対応しています。マスキングテープとダクトテープは販売量が多く、アルミテープと耐熱テープは特定の用途に使用されています。建物の改修や外装の改善は、周期的な建設よりも優れた結果をもたらします。
欧州建築用テープ市場
2025年には、建設用テープ市場の30~34%を欧州が占め、主要市場であるドイツに牽引され、年平均成長率(CAGR)3.3~3.9%で成長すると予測されています。建物の改修、エネルギー効率の改善、メンテナンス、そして厳しい性能基準などが、テープ需要の増加に貢献すると見込まれています。英国とドイツは、引き続き建設業界にとって重要な市場であり続けます。
英国では、商業施設の改修、断熱材の設置、屋根のメンテナンス、および改良工事からの需要が見込まれる。ドイツでは、産業建設、改修活動、および製造技術が需要を牽引している。さらに、フランス、イタリア、スペインでは、住宅の改修、インフラの近代化、および商業施設の建設によって需要が増加している。持続可能性への懸念の高まりは、下地材、使用される溶剤、包装、および接着剤に影響を与えている。
アジア太平洋地域の建築用テープ市場
アジア太平洋地域は、2025年の総需要の27~31%を占めると推定され、年平均成長率(CAGR)は4.0~4.7%となる見込みです。主要市場は中国、日本、インド、韓国、オーストラリアです。消費を支える要因としては、工業化、都市化、建設、インフラ投資などが挙げられます。
中国からの需要は、大規模な建設プロジェクトと国内の生産能力の両方によって牽引されています。日本における主要な需要要因は、精度と性能への重視であり、インドでは都市インフラと住宅開発が需要の源泉となっています。高性能テープは、韓国とオーストラリアの建設活動によって支えられるでしょう。
中東・アフリカの建築用テープ市場
中東・アフリカ地域は総需要の約5~7%を占め、年平均成長率(CAGR)は3.5~4.2%と予測されている。この地域では、サウジアラビアとアラブ首長国連邦が建設用途のテープ消費量の大部分を占める見込みである。
南アフリカは、メンテナンス、住宅建設、商業施設改修活動が盛んなため、アフリカ有数の市場の一つとなっています。ROAFA(アフリカ・オセアニア・ファシリティ)は、インフラ投資、産業開発、都市化によって牽引されています。湾岸諸国は、エネルギー建設および多様化プログラムの恩恵を受け、テープ需要の大幅な増加が見込まれています。この地域の厳しい気候条件と粉塵は、耐久性の高いテープの重要性を高めています。
セグメンテーション分析
製品タイプ
製品タイプ別セグメントは、2026年から2034年にかけて年平均成長率(CAGR)3.5~4.1%で拡大すると予測されています。建設の各段階で異なる接着剤や裏地の特性が求められるため、需要は依然として幅広く存在します。マスキングテープやダクトテープは販売量を支える一方、高温対応製品やアルミニウム製品は特殊な性能と高付加価値の用途を提供します。
- マスキングテープ:塗装、仕上げ、表面保護、改修工事などで幅広く使用されています。求められる性能は、きれいに剥がせること、塗装ラインがシャープであること、下地との相性が良いこと、そしてにじみや接着剤の移り込みに強いことです。
- ダクトテープ:一時的な固定、シーリング、結束、補修、保護といった用途に使用されます。プロのユーザーは、引張強度、柔軟性、耐湿性、そして様々な建築基材に対する確実な接着性を重視します。
- 高温ポリエステルテープ:高温下でも寸法安定性と安定した性能が求められる用途に対応します。特殊な工程において、通常のテープでは変形したり、接着力が低下したり、残留物が残ったりする可能性がある場合に、その重要性が高まります。
- 高温ポリイミドテープ:厳しい耐熱性と耐薬品性に関する要件を満たします。特殊な建設関連プロセス、電気工事、および薄くて安定しており、きれいに剥がせるテープシステムが必要とされる用途において、戦略的に重要な役割を果たします。
- アルミテープ:反射性、耐湿性、および熱管理特性を備えています。断熱材、ダクト、空調設備、および耐久性と耐環境性が重要な建物の外装用途において需要があります。
応用
用途別セグメントは、2026年から2034年にかけて年平均成長率(CAGR)3.6~4.2%で成長すると予測されています。テープは塗装、設置、修理、断熱、シーリング、表面保護など、幅広い用途で使用されているため、建設分野が依然として主要な用途となっています。スポーツ・レクリエーション分野やヨット建造分野は、用途は限定的ではあるものの、性能重視の需要が見られます。
- 建設分野:マスキング、補修、シーリング、断熱、表面保護、仮固定など、主要な用途分野を網羅しています。使用頻度が高いため、請負業者への流通と製品の入手可能性が重要な競争要因となります。
- スポーツ・レクリエーション分野:需要は、用具の準備、表面保護、一時的な固定、およびメンテナンスから生じています。ユーザーは、柔軟性、強力な接着力、取り扱いの容易さ、屋外での耐候性を兼ね備えた軽量製品を高く評価しています。
- ヨット建造業者:複合材料、金属、塗料、海洋環境に対応したテープが必要です。組み立ておよび仕上げ工程においては、耐湿性、剥離性、寸法安定性、そして確実な接着性が特に重要です。
機会の概要
|
応用 |
収益貢献度(高/中/低) |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
工事 |
高い |
改修工事 |
成熟した |
|
スポーツとレクリエーション |
中くらい |
屋外修理 |
スケーリング |
|
ヨットビルダー |
低い |
海洋組立 |
スケーリング |
建築用テープ市場の成長要因と影響分析
改修および建物メンテナンス活動の増加
改修工事では、テープを一度設置するのではなく、複数の短い工程で繰り返し使用するため、テープの消費量が増加します。塗装、断熱、表面処理、保護カバー、補修、シーリング、仕上げなど、さまざまな用途で各種テープが使用されます。老朽化した商業施設もメンテナンスが必要となり、交換の必要性が生じますが、この必要性は新規建設プロジェクトの開始とは関係ありません。先進国では、改修工事にエネルギー効率の向上を取り入れるようになり、断熱材や空調設備におけるアルミニウムテープや特殊テープの需要が増加しています。発展途上国では、都市部の住宅が拡大するにつれてテープの使用が増加し、マスクやダクトテープなどの基本的なテープの需要が高まっています。
より迅速で信頼性の高い設置への需要
建設現場における労働力不足の深刻化に伴い、請負業者は資材を価格だけでなく施工時間も考慮して評価するようになっています。テープは、迅速な取り扱い、仮置きの簡素化、そして特定の用途における機械的な固定具の必要性の低減を可能にします。テープシステムによって準備、硬化、穴あけ、または清掃の手間が軽減される場合、これは測定可能な価値提案となります。製品メーカーは、より強力な感圧接着剤、適合性の向上、制御された剥離特性、および用途に特化した裏材によってこれに対応しています。その影響は、生産性の向上がプロジェクトの経済性に直接影響を与える改修工事や仕上げ工事において最も顕著です。接着強度だけでなく、用途における性能を実証できるサプライヤーは、請負業者とのより強固な関係を築くことができます。時間の経過とともに、これは価格競争だけでなく、技術サポート、製品の信頼性、および用途エンジニアリングへと競争の焦点を移していくでしょう。
建築基材全体にわたる、より高い性能要件
現代の建築では、コンクリート、ガラス、コーティングされた金属、集成材、断熱材、複合材、合成膜など、さまざまな素材が組み合わされるようになっています。これらの基材は表面エネルギーや環境感受性が大きく異なるため、汎用テープの配合では効果が低下します。そのため、特定の表面、温度範囲、湿度条件、剥離要件に合わせて設計された製品への需要が高まっています。高温対応のポリエステルテープやポリイミドテープは、特殊製品への流れを象徴するものであり、アルミニウムテープやダクトテープは耐久性と環境耐性に対応しています。メーカーは、全く新しい生産システムを必要とせずに、さまざまな基材に合わせて調整できる配合プラットフォームの恩恵を受けています。販売業者にとっては、この傾向により、技術的な製品セグメンテーションと用途に関するガイダンスの重要性が高まります。その結果、市場は徐々に高級化が進み、従来製品が最大の販売量を維持している場合でも、特殊テープがより大きな価値を獲得するようになります。
建築用テープ市場の将来動向
バイオベースおよびリサイクルテープ構造
建築用テープ市場のトレンドは、リサイクル基材、バイオベース原料、溶剤フリーの接着システム、環境負荷の低い製造方法といった要素をますます反映していくと考えられます。持続可能性への要求は、完成した建物だけでなく、建設や改修工事で使用される材料にも及んでいます。そのため、テープメーカーは、基材、接着剤、剥離ライナー、パッケージ、製造エネルギーなど、製品全体の構造を最適化する必要に迫られています。認証取得や環境情報の透明性は、公共事業における購買基準としてより重要視されるようになるでしょう。接着性、耐候性、剥離性を維持しながら、リサイクル材や再生材の含有量を増やすことができるサプライヤーは、グリーンビルディングの調達において有利な立場に立つことができます。コストと性能は依然として重要であるため、この移行によって従来のテープがなくなるわけではありませんが、専門家や仕様重視のチャネルにおいて、環境負荷の低い製品のシェアは徐々に拡大していくと考えられます。
デジタル支援によるテープ選択と適用
テープ製品群の専門化が進むにつれ、デジタル製品選定ツールの重要性はますます高まることが予想されます。施工業者や販売代理店は、基材、温度、湿度、露光時間、および必要な保持性能に応じて適切な製品を選定できるシステムから恩恵を受けることができます。メーカーは、デジタルアプリケーションガイド、QRコード対応の技術文書、仮想製品セレクター、および自動仕様サポートの提供を拡大していくでしょう。こうしたツールは、アプリケーションの結果をより予測可能にするため、誤った製品選定を減らし、顧客維持率を向上させることができます。デジタル統合により、メーカーは頻繁に要求される基材や性能特性に関する匿名化された情報を得ることができ、製品開発の迅速化につながります。長期的には、データ駆動型のアプリケーションエンジニアリングは、特に製品の不具合がプロジェクトコストの増大につながる高性能テープにおいて、競争上の差別化要因となる可能性があります。
建築用テープの市場機会
新興建設経済圏における地域生産
建設用テープ市場の予測によると、高成長の建設経済圏に近い地域で生産または加工能力を確立するサプライヤーにとって魅力的な機会が存在します。インド、東南アジア、中東の一部の国々、およびラテンアメリカの一部では建設活動が拡大していますが、依然として多くの用途で輸入特殊テープ製品に依存しています。現地でのスリット加工、コーティング、および包装により、物流コストを削減し、販売業者の対応時間を短縮できます。地域の建材サプライヤーとの提携により、請負業者やプロジェクト仕様へのアクセスをさらに向上させることができます。投資家は、ポリマーと接着剤の供給、熟練した加工労働者、信頼できる公共サービス、主要な建設集積地への近さを提供する場所を優先すべきです。地域戦略により、メーカーは製品の幅、ロール形式、接着強度、および包装を現地の請負業者の慣行に合わせて調整することもできます。
建築外装用途向けプレミアムテーププラットフォーム
建築外装用途は、一般的な補修用途よりも性能要件が厳しいため、より高付加価値な製品への道筋となります。断熱材、防水膜、窓、空調設備、および外装接合部に使用されるテープは、多くの場合、湿気、温度変化、紫外線、および基材の動きに耐える必要があります。サプライヤーは、特殊な接着剤とアルミニウム、ポリエステル、またはその他のエンジニアリングされた裏地を組み合わせたプレミアムプラットフォームを追求することができます。認証、適合性試験、および長期性能データは、建築家、請負業者、および建材メーカーによる仕様策定を裏付けることができます。断熱材、屋根材、窓、および空調設備会社との戦略的パートナーシップにより、テープ製品を個別のロールで販売するのではなく、より広範なシステムに組み込むことができます。このアプローチにより、切り替えコストが増加し、特定の建築外装アセンブリに合わせて設計されたカスタマイズ製品の機会が生まれます。
最近の動向
- 2026年7月:テサSEグループ― テサは、より効率的で持続可能なプロセス、自動接着、デジタル技術を活用したプロジェクトを表彰する「HUGOインパクトアワード2026」を発表しました。同社は、顧客のニーズ、材料に関する専門知識、アプリケーションエンジニアリングを組み合わせた革新的なアプローチにより、従来の粘着テープ製品にとどまらない、テープを活用したソリューションへの取り組みを強化していると述べています。
- 2025年12月:日東電工株式会社― 日東電工は、豊橋工場に約390億円を投じて新工場を建設すると発表した。この新工場は、次世代ハイエンドデバイス向け生産能力の拡大、先進技術と自動化の導入を目的としており、特殊粘着テープ製造能力への継続的な投資を示すものである。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -