
連続玄武岩繊維市場:規模・成長・予測 2034
連続玄武岩繊維市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:タイプ別(直接ロービング、組立ロービング、ガンロービング)、用途別(建築・建設、自動車、航空宇宙、電気・電子機器、その他)、地域別(北米、欧州、アジア太平洋、南米・中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00023805
- カテゴリー : 化学薬品および材料
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 01, 2026


2025年の市場規模
1億5746 万米ドル
基準年値
2034年の予測
3億401 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
7.58 %
成長率
対象市場
20億7860 万米ドル
(2026年~2034年)
連続玄武岩繊維市場は、2025年には1億5,746万米ドルと評価され、2034年には3億401万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)7.58%で拡大する見込みです。市場は商業化の次の段階へと移行しており、エンジニアリングされた強化材は特殊複合材料からインフラ、輸送、電気用途へとシフトしています。軽量で耐腐食性に優れた強化材への需要の高まりと、こうした性能重視の用途における玄武岩由来の連続繊維の採用拡大が、成長の原動力となるでしょう。
北米における2022年から2034年までのCAGR予測は6.5~7.1%で、インフラのアップグレードや、非腐食性を含む補強ニーズが成長を支えています。連続玄武岩繊維市場は、非導電性、耐薬品性、耐久性といった特性が、標準的な補強材に比べて追加の認証要件を満たす用途から恩恵を受けると見込まれています。
連続玄武岩繊維市場の評価と洞察
- 北米:北米は、インフラの復旧、複合材料の採用、耐腐食性補強材の需要に支えられ、2025年には20~24%のシェアを占め、2026~2034年には年平均成長率(CAGR)6.5~7.1%で成長すると予測されています。
- 米国:米国は、2025年の北米の収益の約70~74%を占め、インフラ、輸送、および先進複合材料用途に牽引され、年平均成長率(CAGR)6.4~7.0%で成長すると予測されている。
- ヨーロッパ:ヨーロッパは2025年には18~22%のシェアを占め、年平均成長率(CAGR)6.9~7.5%で拡大すると予測されており、ドイツ、フランス、イタリア、スペイン、英国が自動車、建設、産業用複合材料の採用を牽引するだろう。
- アジア太平洋地域:アジア太平洋地域は、製造規模の拡大とインフラ投資を通じて、中国、日本、韓国、インドを中心に、2025年には48~52%の市場シェアを占め、年平均成長率(CAGR)8.0~8.7%で拡大すると予測されている。
- 最大のセグメントである建築・建設分野は、耐腐食性鉄筋の用途に支えられ、2025年には市場シェアの48~52%を占め、年平均成長率(CAGR)7.2~7.8%で成長すると予測されている。
- 高成長分野:自動車分野は、2025年には市場シェアの15~19%を占めると推定されており、軽量複合材料の普及率の上昇に伴い、年平均成長率(CAGR)8.4~9.0%で拡大すると予測されている。
- 詳細に分析された主要企業: HG GBF Basalt Fiber Co., Ltd.、Shanxi Basalt Fiber Technology Co., Ltd.、Jiangsu Tianlong Basalt Continuous Fiber Co., Ltd.、ARMBAS、MAFIC、Technobasalt Invest、Kamenny Vek、Sudaglass Fiber Technology、LAVAintel、Basalt Fiber Tech。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
技術開発は、比較的小規模な溶融プロセスから繊維延伸を経て、自動監視と特殊なサイジングへと移行してきました。直接ロービングは複合材料への下流工程において依然として重要な役割を果たしており、一方、アセンブルドロービングはより高い線密度に対応できます。ASTM D8448/D8448M規格は、ロービングとチョップドストランドを含む玄武岩繊維ストランドの規格として認められています。
今後数年間は、主に大型溶融設備、プロセス制御、アプリケーションエンジニアリング、および地域的な変換能力への投資が見込まれます。インド、中東、およびヨーロッパの一部地域における新興市場の需要により、既存のインフラ顧客以外にも顧客基盤が拡大するでしょう。ASTM D8505/D8505Mを含む玄武岩およびガラスFRP補強材の認定問題は、エンジニアが標準的な機械的/物理的特性を必要とする場合に最小限に抑えることができます。
連続玄武岩繊維市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 1億5746万米ドル |
| 2034年までの市場規模 | 3億401万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 7.58% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
連続玄武岩繊維市場分析
連続玄武岩繊維市場の成長は、インフラの耐久性に関する仕様、軽量化、および特定の用途における鋼鉄繊維や従来のガラス繊維の代替としての可能性によって牽引されています。サプライチェーンは、玄武岩の適切な選定と準備から始まり、溶融、繊維の引き抜き、サイジング、巻き取り、そして複合中間体の形成へと続きます。したがって、サプライヤーは、繊維特性とフィラメントの均一性、テックス管理、サイジングの適合性、および技術支援のいずれにおいても競争力を持つ必要があります。
腐食防止、断熱、電気絶縁、軽量化など、ライフサイクルコスト削減の機会がある分野で需要が最も高くなっています。現在、インフラ補強に最も多くの繊維が消費されていますが、自動車および航空宇宙分野の建設では、高度な品質管理と樹脂適合性が求められます。現在の供給状況は、特にアジアを中心に地理的に集中しており、輸送コストの削減と顧客の選定を目的として、地域生産施設が開発されています。
連続玄武岩繊維市場レポートにおける競争上の優位性は、繊維自体の強度よりも、生産の一貫性と用途開発によって左右されるでしょう。Kamenny VekとLAVAintelは独自のロービング構成によって優位性を確立しており、MAFICとSudaglass Fiber Technologyは技術的な強化を必要とする用途で競合しています。Technobasalt InvestとARMBASは建設分野において優れた優位性を確立しており、HG GBF Basalt Fiber Co., Ltd.とShanxi Basalt Fiber Technology Co., Ltd.はアジアのサプライヤーの好例です。
投資判断は、用途重視、認証重視、そして地域密着型へと変化しつつある。江蘇天龍玄武岩連続繊維有限公司と玄武岩繊維技術有限公司は工業用ロービングの需要に注力でき、スダグラス繊維技術とMAFICは高付加価値複合材料用途で優位性を確立できるだろう。競争上の差別化は、溶融物の化学的一貫性、省エネルギー、サプライチェーン管理、そして部品レベルでの性能向上といった要素にますます依存するようになるだろう。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
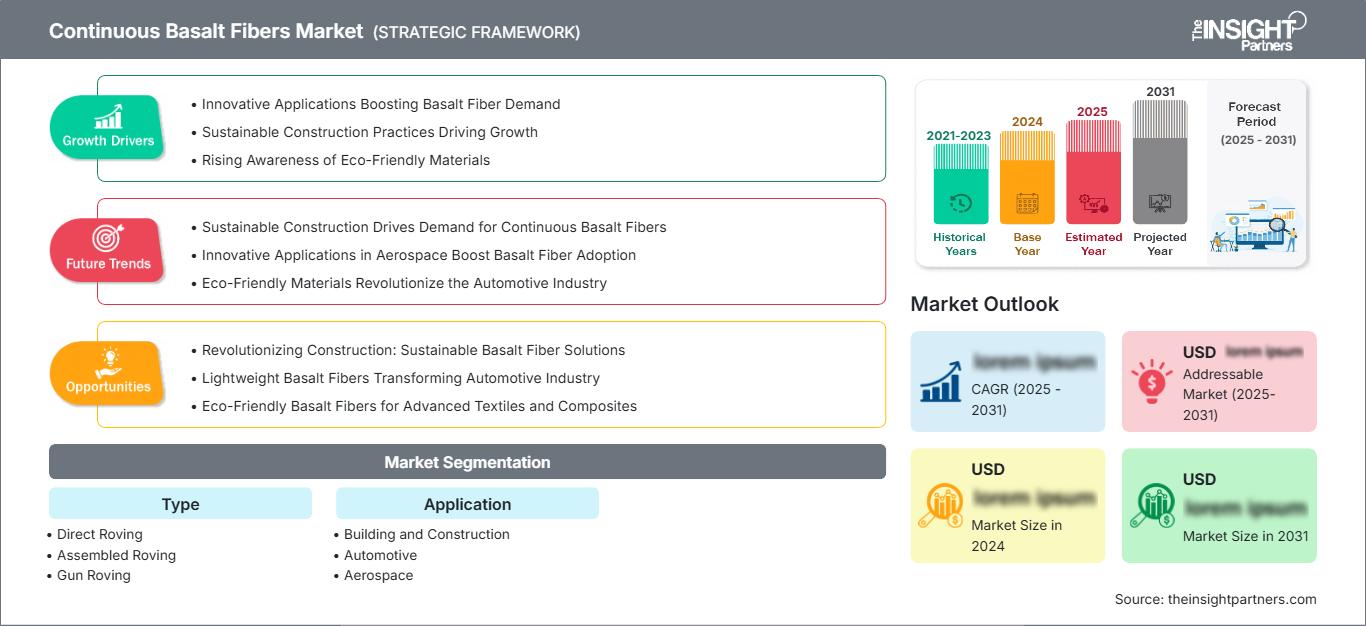
連続玄武岩繊維市場:戦略的洞察
地域別分析
北米連続玄武岩繊維市場
北米は、2025年の連続玄武岩繊維市場の収益の20~24%を占めると予想されており、2034年まで年平均成長率(CAGR)6.5~7.1%で成長すると予測されています。米国は、橋梁、海洋構造物、輸送、腐食環境における非金属補強材の評価への注目の高まりを背景に、市場を牽引する主要地域となっています。カナダは、インフラの修復と複合材料の分野で貢献しています。
さらに、北米におけるビジネスチャンスは、軽量化と電気絶縁特性が重要となる自動車、電気、産業用複合材料分野にも広がっています。購入者は通常、繊維のサイズ、使用する樹脂との適合性、機械的均一性、加工パラメータの予測可能性を期待するため、技術的な品質評価が重要な課題となります。国内での用途開発は、品質評価プロセスを短縮し、収益を増加させる上で不可欠です。インフラへの公的投資の緩やかなペースとライフサイクルコスト評価により、従来のガラス繊維や鋼鉄補強材の段階的な代替が可能になるでしょう。したがって、北米の生産者と販売業者は、繊維価格設定に加えて、用途設計、品質評価、および配送に注力することができます。
米国連続玄武岩繊維市場
米国では、2025年には北米全体の収益の70~74%を占め、2034年まで年平均成長率(CAGR)は6.4~7.0%になると予測されています。用途としては、橋梁、プレストレスト構造物、海洋構造物、輸送インフラ、特殊複合部材などが挙げられます。通常の鉄筋では繰り返しメンテナンスが必要となるため、耐食性が重要な要素となります。
用途の多様化はますます重要な課題となっています。自動車メーカーは軽量複合材製品に連続繊維を使用する一方、航空宇宙および電気機器メーカーは繊維の耐熱性、耐電気性、耐薬品性を試験しています。MAFIC、Sudaglass Fiber Technology、Technobasalt Invest、Basalt Fiber Techは、より広範な地域競争環境において重要な企業となっています。ASTMによる玄武岩繊維およびFRP補強材の仕様は、エンジニアや調達担当者にとってより詳細な技術参考資料となります。したがって、玄武岩繊維の導入は、資格のあるサプライヤーと実績のあるライフサイクルコストを伴う特定のプロジェクトコンテキストで行われることになります。
欧州連続玄武岩繊維市場
欧州は2025年までに市場シェアの18~22%を占め、年平均成長率(CAGR)は6.9~7.5%と予測されている。ドイツが主要国であり、フランス、イタリア、英国、スペインがそれに続く。用途は輸送、工業用複合材料、建設、先端材料など多岐にわたる。欧州では、材料の効率性、耐久性、環境性能に特に注目が集まっている。
英国はインフラ整備プログラムと複合材料工学の活用により市場の活況を維持しており、一方ドイツは自動車および工業製造における強みを誇っている。航空宇宙、輸送、建設、およびテクニカルテキスタイルはフランスとイタリアの有望分野であり、スペインはインフラ再開発と再生可能エネルギー複合材料の分野で機会を提供している。この地域は、高い資格取得コストを伴うものの、エンジニアリングノウハウと複合材料バリューチェーンが利用可能であることで知られている。特定の用途向けに確実なサイズ、製造トレーサビリティ、および技術データを持つ企業は、調達および開発プログラムへの参入が容易である。
アジア太平洋地域における連続玄武岩繊維市場
アジア太平洋地域は2025年には売上高の48~52%を占め、年平均成長率(CAGR)は8.0~8.7%になると予測されている。中国は製造能力、インフラ整備、そして高度に発達したサプライチェーンの存在により、この分野をリードすると見込まれる。日本と韓国は高付加価値複合材料を提供し、インドはインフラ投資を通じて存在感を高めている。
オーストラリアは、防食補強材や複合材インフラの分野では、比較的小規模ながら技術的に興味深い国と考えられています。有利な政策、インフラ整備、自動車の軽量化、そして材料の国内生産といった要素が、オーストラリアの技術導入を促進しています。供給面では中国が圧倒的なシェアを占める一方、インドや東南アジアが新たな需要拠点となる可能性があります。
中東・アフリカ連続玄武岩繊維市場
中東・アフリカ地域およびアフリカにおける需要は、年平均成長率(CAGR)9.0~9.8%で成長すると予測されています。サウジアラビアとアラブ首長国連邦は、主要な成長国とみなされています。インフラプロジェクト、海水淡水化施設、海洋構造物、産業設備などは、耐腐食性が求められる用途であり、複合材補強材が必要となる場合があります。南アフリカにおける需要は、インフラおよび鉱業関連プロジェクトから生じています。
アラブ首長国連邦は、連続玄武岩繊維の生産がインフラプロジェクトにおける商業利用へと発展したという点で、特別な戦略的重要性を有している。サウジアラビアにおける建設および産業多角化プログラムの発展は将来の需要を刺激する可能性があり、一方、南アフリカにおける需要は耐久性のある補強材の必要性によって牽引されるだろう。エネルギー供給、インフラ投資、そして玄武岩埋蔵量の豊富さは、プロジェクトの経済的魅力に決定的な役割を果たす。
セグメンテーション分析
タイプ
連続玄武岩繊維市場のタイプ別セグメントは、2026年から2034年にかけて年平均成長率(CAGR)7.4~8.0%で成長すると予測されています。製品の選択は、下流工程、必要な線密度、巻取り特性、および複合材料の構造によって異なります。直接ロービングは依然として基本となる製品ですが、アセンブルロービングとガンロービングは、特殊な製造要件や大量生産される強化材フォーマットに対応します。
- 直接ローミング:ダイレクトロービングは、織物、引抜成形品、メッシュ、鉄筋、複合構造物などの主要な中間製品として用いられています。撚りのない構造により、多様な製造工程において、制御された含浸と効率的な加工が可能になります。
- 組立ロービング:組立ロービングは、複数のストランドを組み合わせることで線密度を高め、複合材加工において、より高いスループット、安定した供給、および強化材の分布が求められる用途に適しています。
- ガンロービング:ガンロービングは、スプレーアップ複合材の製造や、細断された強化材の供給を必要とするその他のプロセスを支える。その商業的重要性は、自動堆積、生産速度、そして比較的簡単な取り扱いにある。
応用
連続玄武岩繊維市場の用途別セグメントは、2026年から2034年にかけて年平均成長率(CAGR)7.7~8.3%で成長すると予測されています。建築・建設分野が最大の需要基盤を提供する一方、自動車、航空宇宙、電気・電子機器分野は、特定の機械的、熱的、または誘電的性能を必要とする、より高付加価値の機会を提供しています。
- 建築・建設分野:玄武岩補強材は腐食に強く、過酷な環境下でもコンクリート、石材、メッシュ、鉄筋、複合構造物などのインフラ製品を支えることができるため、建設分野は最も幅広い用途を持つ分野と言える。
- 自動車分野:自動車用途では、軽量化、寸法安定性、および補強効率が重視されます。採用の可否は、部品レベルでの検証、樹脂の適合性、加工生産性、および自動車メーカーの品質要件を満たす能力に左右されます。
- 航空宇宙分野:航空宇宙分野の需要は用途が特化しており、認証取得に多大な労力を要します。連続玄武岩繊維は、性能要件が長期間の検証サイクルを正当化する、特定の軽量構造物や耐熱性・耐火性部品を支えることができます。
- 電気・電子分野:電気・電子用途では、誘電特性、熱安定性、非導電性が重視されます。絶縁材、工業用繊維、複合材筐体、電磁応力や熱応力にさらされる部品などで需要が見込まれます。
機会の概要
|
応用 |
収益貢献度(高/中/低) |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
建築・建設 |
高い |
耐腐食性 |
スケーリング |
|
自動車 |
中くらい |
軽量複合材料 |
スケーリング |
|
航空宇宙 |
低い |
熱補強 |
新興 |
|
電気・電子工学 |
中くらい |
誘電体部品 |
新興 |
連続玄武岩繊維市場の成長要因と影響分析
インフラの耐久性要件では、非腐食性の補強材が好まれる。
主な推進要因は、鉄筋が湿気、塩分、化学物質、または海洋暴露による腐食にさらされる環境において、インフラの耐用年数を延ばす必要性です。玄武岩をベースとした補強材は、高い耐薬品性と低い電気伝導率を備えた非金属の選択肢を提供します。この利点は、橋梁、防波堤、道路、工業用床、水道インフラ、プレキャスト構造物に特に当てはまります。連続玄武岩繊維は鉄筋、メッシュ、織物、引抜成形プロファイルに使用できるため、商業的な影響は繊維の販売にとどまりません。ASTM D8505/D8505Mは、玄武岩およびガラスFRP棒の正式な仕様ルートを提供し、エンジニアリングの信頼性を高めます。所有者が初期材料価格だけでなくメンテナンスコストを重視するようになるにつれて、耐久性性能が実証されているサプライヤーは、これまで鉄筋やガラス補強材が主流だったプロジェクトに参入できるようになります。
軽量化により、輸送分野における複合材料の可能性が拡大する。
輸送機器メーカーは、機械的性能、寸法安定性、耐久性を維持しながら部品重量を削減するという継続的なプレッシャーにさらされています。連続玄武岩繊維は、最大剛性が唯一の設計基準ではない用途において、従来のガラス繊維強化材と高コストの炭素繊維の中間的な選択肢となります。自動車メーカーは、車体構造、車体下部部品、パネル、技術部品への玄武岩繊維強化材の採用を検討できますが、航空宇宙用途では、認証要件が著しく高いため、より選択的な採用が求められます。メーカーが玄武岩繊維を既存の樹脂システムや加工装置に大幅な設計変更なしに組み込むことができれば、その効果は最大になります。複合材加工業者がサイズ適合性や繊維構造に関する経験を積むにつれて、適用可能な用途は拡大していくでしょう。安定した品質、カスタマイズされたロービング仕様、部品レベルの技術支援を提供するサプライヤーは、輸送関連の需要をより多く獲得できる可能性が高いです。
電気絶縁複合材料に対する産業需要
電気絶縁性と耐熱性は、構造的な需要の新たな経路を生み出します。連続玄武岩繊維は非導電性であり、高温や化学的に腐食性の高い条件下でも優れた性能を維持できるため、特定の電気機器、電子機器、産業機器、およびテクニカルテキスタイル用途に適しています。この機会は、単に材料の代替に基づくものではありません。むしろ、メーカーは、電気絶縁性、寸法安定性、または耐火性が重要な複合材料の設計を玄武岩強化材を使用して変更することができます。これは、織物、引抜成形プロファイル、成形部品、および断熱製品の需要を支える可能性があります。採用は、既存のポリマーとの適合性、製造温度、および部品の認定に左右されます。時間の経過とともに、繊維メーカー、樹脂サプライヤー、配合業者、および部品メーカー間の協力により、変換効率を向上させ、強化システムを切り替える際の技術的な障壁を低減する、用途に特化した配合が開発される可能性があります。
連続玄武岩繊維市場の将来動向
用途に応じた光ファイバー技術の重要性が増すだろう。
連続玄武岩繊維市場のトレンドは、標準化された補強材のみではなく、用途に特化した製品へと移行しつつあります。製造業者は、樹脂システムや下流工程に応じて、繊維径、サイジング剤の化学組成、テックス、巻取り構成、表面処理などを差別化することが期待されています。この開発により、含浸性の向上、加工欠陥の低減、玄武岩繊維補強材の自動製造ラインへの統合が容易になります。直接ロービング供給業者は、プルトルージョン、フィラメントワインディング、繊維製造、熱可塑性コンパウンディングに最適化されたグレードの提供を増やす可能性があります。このような専門化は、部品レベルで性能向上を測定できる場合、より高付加価値の価格設定にもつながります。建設分野では、セメント系システムに合わせたサイジングにより、分散性と接着性を向上させることができます。結果として生じる競争環境は、プロセス制御能力と、汎用的な繊維仕様を個々の顧客向けに検証済みの製造パラメータに変換できるアプリケーションラボを備えた製造業者に有利に働くでしょう。
地域生産ネットワークは、資格要件や物流上の障壁を軽減するだろう。
顧客がより短いサプライチェーンと迅速な技術サポートを求めるにつれ、連続玄武岩繊維市場では地域化がより顕著になる可能性が高い。アジアの大手生産者は引き続きコスト重視の用途に供給できる一方、欧州、北米、中東の企業は近接性、資格認定支援、特殊製品に重点を置く可能性がある。また、新工場は適切な玄武岩資源や下流の複合材料クラスターの近くに立地することで、かさばる中間製品の輸送要件を削減できる。このモデルは、繊維メーカーと引抜成形業者、コンクリート製品メーカー、繊維会社、インフラ請負業者とのパートナーシップを促進する可能性がある。時間の経過とともに、地域生産ネットワークは供給の信頼性を向上させると同時に、地域規格やプロジェクト承認の機会を生み出す可能性がある。拡張可能な製造と地域技術サービスを組み合わせた生産者は、用途がパイロットプロジェクトから継続的な商業調達へと移行するにつれて、より有利な立場に立つ可能性が高い。
連続玄武岩繊維市場の機会
インフラプロジェクト向けに統合的な補強ソリューションを開発する
連続玄武岩繊維市場の予測によると、サプライヤーはロービングの販売にとどまらず、統合的な補強ソリューションに参画する機会を得ています。繊維メーカーは、鉄筋メーカー、メッシュ加工業者、引抜成形業者、コンクリート配合業者、エンジニアリング請負業者と提携し、橋梁、海洋構造物、道路、水インフラ向けの完全なシステムを開発できます。このような提携は、インフラ購入者が一般的に未加工の繊維ではなく性能認証済みのシステムを購入するという、導入における重要な障壁を克服できます。そのため、サプライヤーは、補強製品に加えて、用途仕様、設置ガイダンス、耐久性試験、ライフサイクルコストに関する文書を提供することで価値を創造できます。中東、北米、アジア太平洋地域のプロジェクトは、腐食やメンテナンスに関する考慮事項が顕著であるため、潜在的な試験場となります。ソリューション指向のモデルは、プロジェクト設計や請負業者のワークフローに繊維仕様を組み込むことで、顧客維持率を高めることもできます。
技術資格サポート付きでプレミアム複合材アプリケーションをターゲットに
連続玄武岩強化材を用いることで、強度、重量、耐熱性、コストのバランスの取れた組み合わせを実現できる、より価値の高いビジネスチャンスが存在します。自動車、航空宇宙、電気、産業用部品メーカーは魅力的なターゲットとなり得ますが、商業化を成功させるには、単なる商品流通ではなく、エンジニアリングサポートが不可欠です。製造業者は、複合材成形業者や機器メーカーとの共同開発プログラムを優先し、部品の品質評価、樹脂適合性、加工速度、再現性に重点を置くべきです。アプリケーションラボへの投資は、開発サイクルを短縮し、独自の加工ノウハウを生み出すことができます。この機会は、ガラス繊維と炭素繊維の代替品を探しているメーカーにとって特に重要です。部品レベルで測定可能なメリットを実証することで、サプライヤーは価格感度を下げ、差別化された製品グレードを確立できます。この戦略は、隣接するアプリケーションへの道も開き、製造業者は建設以外の分野にも事業を多角化しながら、利益率と顧客関係を向上させることができます。
最近の動向
- 2026年2月:連続玄武岩繊維強化材の世界的大手メーカーであるアラブ玄武岩繊維会社(ABFC)は、英国に拠点を置くOrlitechグループ傘下のエンジニアリング複合システム専門企業であるOrlimex社との戦略的提携を発表しました。この提携により、ABFCの高度な玄武岩繊維製造能力とOrlimex社の複合材料エンジニアリングの専門知識が融合し、建設、インフラ、産業、先端製造業といった分野、特にGCC諸国で急速に拡大しているメガプロジェクトのパイプラインにおいて、高性能かつ低炭素な複合材料ソリューションの導入が加速されます。
- 2025年1月:先進材料のグローバル開発企業であるミシェルマンは、ドイツのアーヘンに拠点を置く高性能材料企業であるファイバーコート社と協力し、ファイバーコート社のアルミニウム被覆玄武岩繊維の発売を支援しました。この新しい繊維「AluCoat」は、電磁干渉(EMI)や無線周波数干渉(RFI)のシールド、電気自動車、家電製品、エネルギー貯蔵などの熱管理といった用途における軽量で導電性のある材料へのニーズに応えるために、ファイバーコート社によって開発されました。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -