
配分ボード市場:動向・需要・予測 2034
配電盤市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:電圧タイプ別(低電圧配電盤、中電圧配電盤)、用途別(送配電事業者、製造・加工業、商業・住宅部門、その他)、地域別(北米、欧州、アジア太平洋、南米・中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00005580
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 28, 2026


2025年の市場規模
141億5000 万米ドル
基準年値
2034年の予測
261億8000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
7.08 %
成長率
対象市場
1,820億9,000 万米ドル
(2026年~2034年)
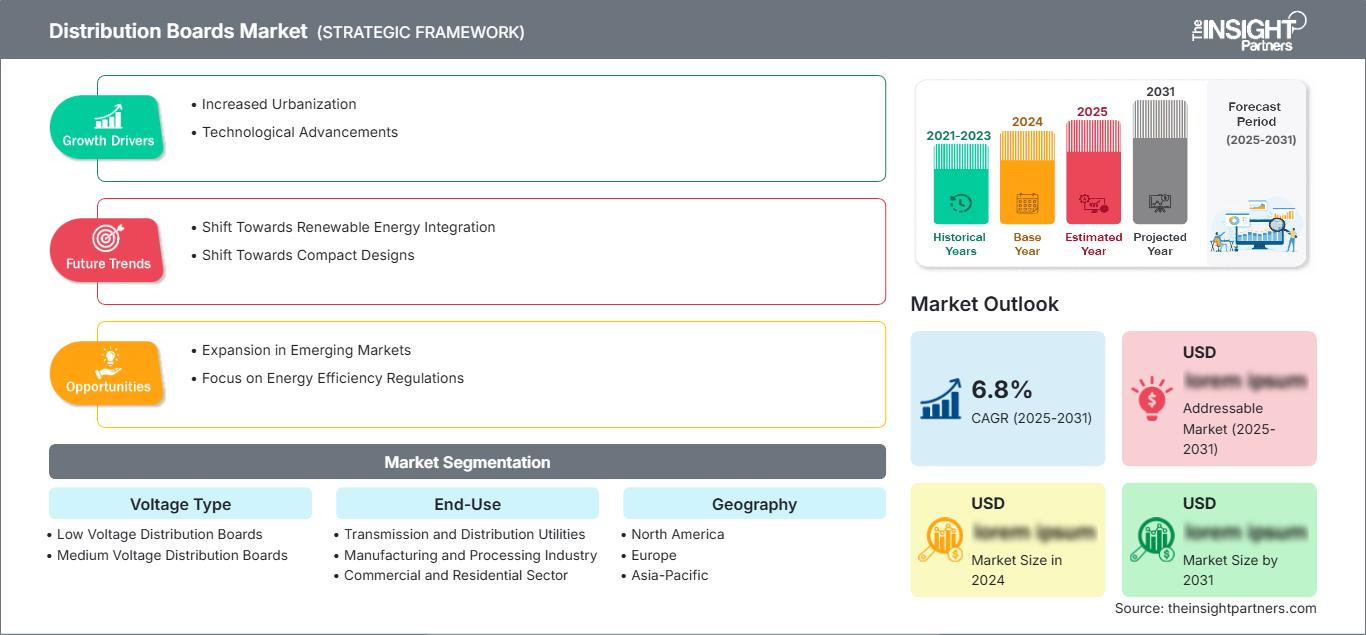
世界の配電盤市場は、2025年の141億5000万米ドルから2034年には261億8000万米ドルに成長すると予測されており、2026年から2034年までの年平均成長率(CAGR)は7.08%となる見込みです。この市場成長は、回路保護、モジュール式配電システム、デジタル電気設備に対する需要の高まりによるものです。
北米配電盤市場の規模拡大は、送電網の強化、データセンターにおける電力密度の向上、建物の電化、および老朽化した配電盤のアップグレードといった要因によるものです。同市場は2034年まで年平均成長率(CAGR)6.6~7.1%で成長すると予測されています。
配電盤市場の評価と洞察
- 北米は2025年には24~27%のシェアを占め、公益事業の近代化、データセンターの拡張、商業施設の改修需要に支えられ、2026年から2034年にかけて年平均成長率(CAGR)6.6~7.1%で成長すると予測されている。
- 米国は2025年には北米の78~82%を占め、送電網の近代化と電化された建物の増加を背景に、2026年から2034年にかけて年平均成長率6.7~7.2%で拡大すると予測されている。
- 欧州は2025年には21~24%のシェアを占め、ドイツ、英国、フランス、イタリア、スペインが牽引役となり、2026年から2034年にかけて年平均成長率(CAGR)6.2~6.8%で成長すると予測されている。
- アジア太平洋地域は2025年には37~41%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)7.6~8.3%で成長すると予測されており、中国、インド、日本、韓国、オーストラリアが需要を牽引する見込みです。
- 最大のセグメントである低電圧配電盤は、2025年には市場シェアの62~66%を占め、2026年から2034年の間に年平均成長率(CAGR)6.7~7.3%で成長すると予測されている。
- 高成長セグメントである送配電事業は、2025年には市場シェアの36~40%を占め、2026年から2034年の間に年平均成長率(CAGR)7.5~8.2%で成長すると予測されている。
- 詳細に分析された主要企業:ABB Ltd.、Arabian Gulf Switchgear LLC、Eaton Corporation plc、ESL Power Systems, Inc.、Hager SE、Larsen and Toubro Limited、Legrand SA、NHP Electrical Engineering Products Pty Ltd、Schneider Electric SE、Siemens AG。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
技術の進歩に伴い、配電盤などの製品設計も変化しており、従来のシンプルな筐体から、よりモジュール化され、センサーが搭載された製品へと移行しつつあります。メーカー各社は、バスバーの配置、保護、負荷監視に関する設計を変更し、設置と負荷監視の迅速化を図っています。生産のダイナミクスは、プレハブ化、低電圧プラットフォームの標準化、地域密着型のサプライチェーンへと移行しており、銅、鉄鋼、電子部品の価格変動によるプロジェクトの遅延を回避しています。
新興国における都市配電網、工業団地、交通拠点、再生可能エネルギーシステムなどのインフラ整備の進展に伴い、将来的な需要増加が見込まれる。先進国では、より安全な配線、エネルギー消費、信頼性の高い電力システムに関する規制強化に伴い、既存の配電盤の継続的な交換が進むだろう。投資家は、規制への準拠性、コンパクト性、保守性、診断機能を備えた配電盤に注目するだろう。
配電盤市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 141億5000万米ドル |
| 2034年までの市場規模 | 261億8000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 7.08% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
配電盤市場分析
市場の成長は、電力使用量の増加、送電網の近代化、およびより厳格な建築安全基準によるものです。電力会社は、より多くのフィーダー接続、再生可能エネルギー発電、および停電時の隔離に対応できる配電盤を必要としており、産業界は信頼性と容易なメンテナンスを求めています。消費者は、接続機器の電化が進むにつれて、安全性の高い配電盤を使用するようになるでしょう。
バリューチェーンには、筐体の製造、銅製バスバー、回路ブレーカー、リレー、監視ユニットの製造、設置サービス、アフターサービスが含まれます。供給動向は、金属価格、認証取得までの期間、熟練した電気技術者の確保状況によって引き続き影響を受けます。要求事項の変化に伴い、OEMはブレーカーメーカー、プラットフォームメーカー、パネルメーカーとの関係をますます重視するようになっています。
配電盤市場に関するレポートによると、配電盤市場は競争が激しく、電気機器の総合メーカーや地域企業が市場を支配していることが明らかになっています。市場の主な競合企業には、シュナイダーエレクトリック、シーメンス、ABB、イートン、ルグラン、ハーガーなどが含まれ、デジタルマーケティング、低電圧ソリューションのポートフォリオ、サービス、コンサルタント、請負業者、電力会社を通じた仕様策定などによって事業を展開しています。
業界の投資動向は、製造能力の拡大、スマートパネルの発売、インフラプロジェクト近郊への現地工場の設立といった方向に向かっている。こうした状況において、ラーセン・アンド・トゥブロ社とアラビアン・ガルフ・スイッチギア社はインフラプロジェクトによって生み出される需要から恩恵を受ける一方、NHPエレクトリカル・エンジニアリング・プロダクツ社とESLパワーシステムズ社はニッチ市場で事業を展開している。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
配電盤市場:戦略的洞察
地域別分析
北米配電盤市場
北米地域は2025年には世界市場の24~27%の収益シェアを占め、2026年から2034年にかけて年平均成長率6.6~7.1%で拡大すると予測されています。配電盤市場のシェア拡大の要因としては、電力会社の更新プロジェクト、電気安全基準の向上、選択的な協調制御とデジタル監視を必要とする建物の高負荷などが挙げられます。
米国とカナダでは、電力網の耐障害性強化投資、データセンターの建設、蓄電池の接続、商業ビルの改修などに伴い、配電盤の近代化が必要となるため、この製品に対する需要が高まっている。
米国配電盤市場
米国は2025年には北米市場における売上高の78~82%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)6.7~7.2%で成長すると予測されている。米国は、電力会社による大規模な設備投資サイクル、老朽化した商業用パネル、倉庫、病院、大学、データセンターにおける電化資産の急速な増加といった要因により、有利な立場にある。
この業界には、イートン・コーポレーション、シュナイダーエレクトリック、シーメンス、ABB、ESLパワーシステムズなど、多くの企業が事業を展開しています。同社の製品は、電力会社、産業施設、重要電力システムなど幅広い分野で活用されています。一般的な用途としては、アークフラッシュ保護、遠隔監視、プレハブ筐体、配電盤などが挙げられます。
欧州配電盤市場
Share held by Europe was in range of 21% to 24% in 2025 and CAGR of 6.2% to 6.8% would be experienced up until 2034, due to Germany. Factors driving the market dynamics include building renovations, industrial energy efficiency, grid digitization, and stringent safety regulations. UK is focusing on commercial renovations, data centers and renewable energies, and hence demand for low voltage boards.
Germany leads in market due to manufacturing, automation and electricity upgrades, while France, Italy and Spain lead due to public infrastructure upgrades, solar integration and commercial renovation. Leading companies are Siemens AG, Schneider Electric SE, ABB Ltd., Legrand SA and Hager SE.
APAC Distribution Boards Market
AThe PAC accounted for the highest 37%-41% market share in 2025 and is projected to expand at a CAGR of 7.6%-8.3%, which will be the fastest regional contributor. The main driving factors behind the growth of China are industrial capacity, urban constructions, and grid investments. India also adds momentum to the growth owing to reforms in distribution and manufacturing corridors.
High-reliability systems are stressed upon by Japan and South Korea as they are used in electronics, transport and smart buildings. In Australia, the demand in the market driven by mining, renewables, and infrastructure improvements.
Middle East & Africa Distribution Boards Market
The Middle East & Africa market segment is expected to register a 6.4-7.0% CAGR until 2034. Saudi Arabia is the largest country within the region, driven by mega projects, utilities, industries, and renewable integration. UAE increases demand via commercial buildings, data centers, and other specialized installations.
South Africa and other MEA require dependable switches for mines, business complexes, and enhanced distribution network facilities. Customers within the region seek tough cases, thermal stability, quick delivery, and after-sales services. Arabian Gulf Switchgear LLC and foreign switchgear manufacturers benefit from projects-driven sales and localization.

Segmentation Analysis
Voltage Type
Voltage Type is expected to grow at a 6.9–7.5% CAGR during 2026–2034. Distribution Boards Market scope across voltage categories reflects the split between building-level circuit management and higher-capacity industrial or utility feeder needs. Adoption is influenced by installation voltage, safety compliance, load profile, and demand for monitoring.
- Low Voltage Distribution Boards dominate installations in commercial, residential, and light industrial settings because they manage final circuit distribution, protection, metering, and modular expansion with comparatively lower installation complexity.
- 中電圧配電盤は、電力会社、大規模発電所、インフラ施設、再生可能エネルギー系統連系施設などに電力を供給しており、これらの施設では、より高い送電容量、故障隔離、機器の協調が、運用継続性と安全性にとって不可欠です。
最終用途
最終用途分野は、2026年から2034年にかけて年平均成長率(CAGR)7.1~7.8%で成長すると予測されています。電力会社、製造業者、商業施設所有者、住宅開発業者は、負荷の重要度、設置環境、保守戦略に応じて配電盤を選定します。電化、自動化、安全性の向上と設備更新サイクルが重なる分野で、成長が最も顕著になります。
- 送配電事業者は最も戦略的な購入者であり、変電所、フィーダー、配電設備のアップグレードにおいて、信頼性、保護協調、遠隔監視が電力網の回復力を支える場所で、これらの制御盤を使用している。
- 製造・加工業界では、モーター、プロセスライン、自動化セル、保守時の隔離などに堅牢な基板が求められるため、稼働時間、熱性能、保守性が調達における決定的な要素となる。
- 商業・住宅部門では、建物、キャンパス、アパート、病院、小売施設などにおいて、安全でモジュール式のボードが不可欠であり、接続負荷の増加やエネルギー監視要件の高まりに伴い、需要も増加している。
機会の概要
|
最終用途 |
収益貢献 |
トレンドタグ |
導入段階 |
|
送配電事業会社 |
高い |
グリッドの回復力 |
スケーリング |
|
製造・加工業 |
高い |
プラントオートメーション |
スケーリング |
|
商業・住宅部門 |
中くらい |
スマートビルディング |
成熟した |
|
その他 |
低い |
特殊貨物 |
新興 |
配電盤市場の成長要因と影響分析
送電網の近代化と信頼性向上への投資
電力会社は、ダウンタイムの最小化、フィーダーの可視性の向上、分散型エネルギー源の接続を目的として、既存の配電インフラをアップグレードしています。配電盤は、変電所や下流の配電インフラにおける回路の整理、障害分離、保護装置の設置を行うため、ここで重要な役割を果たします。この影響は、計測機能、通信準備、事前テスト済みの組み立てに対する重視の高まりによって確認できます。認証済みコンポーネントを技術文書やサービスと統合できるメーカーは、リピート購入を確保できます。
建物および産業負荷の電化
建物の電化、冷暖房システムのアップグレード、電気自動車の充電、自動化、機器密度の向上などにより、建物内の電流負荷が増加しています。そのため、所有者は、より大きな回路に安全かつ効率的な電力供給を行い、将来の容量増加にも対応できる配電盤を導入する必要が生じています。市場への影響としては、人々が従来のシンプルな配電盤から、モジュール式で監視機能を備えたシステムへと移行していることが挙げられます。
安全基準への準拠およびデジタル保守要件
電気設備に関する規格、保険会社の要件、および運用上のリスク軽減策により、より信頼性が高く、保護性能が高く、ラベル表示が適切で、熱管理機能を備え、メンテナンスが容易な基板の購入が促進されています。また、予期せぬ停止を防ぐためのアラーム、計測機能、診断機能を備えたデジタルメンテナンスも必須要件となっています。これにより、購入時の検討事項は、設置コストの低さからライフサイクル全体の信頼性へとシフトしています。実績のある設計、充実したドキュメント、そして監視機能を備えたベンダーは、利益率を高め、顧客が監査、安全性、稼働率の目標を達成できるよう支援する機会を得ています。
配電盤市場の将来動向
スマート配電盤が施設データノードになる
配電盤市場の動向を見ると、配電盤は建物や産業用エネルギーシステムにおけるデータノードへと進化していくことが予想されます。将来の製品は、回路保護機能と組み込みセンサー、通信モジュール、分析対応出力機能を組み合わせたものになるでしょう。これにより、オペレーターは回路レベルで負荷の不均衡、温度上昇、遮断器の状態、エネルギー消費量を監視できるようになります。この変化は、特に電力品質と稼働時間が運用パフォーマンスに直接影響する施設において、予知保全、炭素排出量報告、デマンドレスポンスへの参加を促進するはずです。
プレハブ式およびモジュール式の組立式建築物が好まれる傾向にある
建設スケジュールが厳しくなり、熟練した電気工事士の不足が続く中、プレハブ工法の重要性が高まることが予想されます。工場で管理された条件下で組み立てられるモジュール式基板は、現場での配線時間を短縮し、品質の一貫性を向上させ、検査を簡素化できます。建設業者は、キャンパス、データセンター、倉庫、高層住宅などにおいて、再現性の高い設計をますます好むようになるでしょう。メーカーにとっては、この傾向はプラットフォームの標準化を図ると同時に、計測、サージ保護、通信、予備容量などの構成オプションを提供する機会となります。
配電盤の市場機会
強靭な配電網のための公益事業調達プログラム
サプライヤーは、耐障害性、監視、標準化された保守ニーズに合わせて設計を整合させることで、長期サイクルでの電力会社からの調達をターゲットにすることができます。成功戦略としては、事前承認済みの設計、現地サービスチーム、ドキュメントパッケージ、保護リレーやSCADA対応デバイスとの統合などが挙げられます。電力会社は包括契約を通じて購入することが多いため、製品価格と同様に資格の深さも重要です。エンジニアリングコンサルタントを早期から支援する企業は、仕様に影響を与え、変電所、フィーダー、再生可能エネルギー接続、都市部の容量増強などから継続的な需要を確保することができます。
商業施設および産業施設向けのデジタル改修
商業施設や産業施設向けの改修プログラムは、多くの施設が電気系統全体の交換を必要とせずに、より安全な配電盤を必要としているため、魅力的なビジネスチャンスとなっています。ベンダーは、配電盤に計測機能、温度監視機能、サージ保護機能、保守サービスをパッケージ化することで、業務の中断を最小限に抑えることができます。優先すべき業種としては、病院、物流拠点、食品加工施設、半導体工場、オフィスキャンパスなどが挙げられます。ソリューション主導型のアプローチを採用することで、法令遵守のための支出をより広範なエネルギー管理プロジェクトへと転換し、顧客維持率とアフターマーケット収益の向上につなげることができます。
最近の動向
- 2025年3月:IPDは、安全性、信頼性、および業界標準への準拠性を向上させるために設計された新世代の配電盤「Evolution Core Distribution Board Range」を発表しました。住宅用および商業用アプリケーション向けに開発されたこのシリーズは、AS/NZS 3000およびAS/NZS 61439の要件を満たしつつ、現代の電気設備に柔軟なソリューションを提供します。
- 2025年9月:APSインダストリアルは、先進的な製造センターを開設し、国内製造能力への投資と配電盤生産の未来への展望を示しました。この新施設は、配送効率の向上、製品品質の強化、そして国内製造ソリューションを通じた電気業界へのサポート強化を目的として設計されています。
- 2026年1月:Proteus Switchgear社は、工場出荷時にサージ保護デバイス(SPD)を搭載した改良型ABXコンパクト三相MCB配電盤シリーズを発表しました。これにより、省スペース設計を維持しながら、電気保護性能が向上しています。新シリーズには、タイプ1およびタイプ1+2のSPDが内蔵されており、落雷や開閉サージによる過渡過電圧から重要な機器を保護します。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -