
ドライバルクコンテナライナー市場:動向・需要・予測 2034
ドライバルクコンテナライナー市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:ライナータイプ別(ポリエチレン(PE)、ポリプロピレン(PP)、高密度ポリエチレン(HDPE)、その他)、エンドユーザー別(食品・飲料、ヘルスケア、パーソナルケア・家庭用品、工業、その他)、地域別(北米、ヨーロッパ、アジア太平洋、南米・中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00025581
- カテゴリー : 化学薬品および材料
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : October 26, 2026


2025年の市場規模
25億9000 万米ドル
基準年値
2034年の予測
43 億米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
5.79 %
成長率
対象市場
312億1000 万米ドル
(2026年~2034年)
ドライバルクコンテナライナー市場の規模は、2025年に25億9,000万米ドルと評価され、 2034年までに43億米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)5.79%で拡大すると見込まれています。この市場は、貨物コンテナ内に設置される柔軟なライナーを対象としており、食品・飲料、ヘルスケア、パーソナルケア、家庭用品、産業用途など、ライナーの種類とエンドユーザーの要件によって主に差別化されています。これにより、ドライバルク材料の衛生的かつ効率的な輸送が可能になります。
北米は2025年には世界市場の28.00%を占めると推定されており、2026年から2034年にかけて年平均成長率(CAGR)は5.10%となる見込みです。需要を支えているのは、確立されたコンテナ輸送網、食品グレードのバルク輸送、穀物、粉末、ポリマー、化学薬品向けのライナーの採用などです。また、この地域は強力な国内製造・流通能力の恩恵を受けており、近年の海上貨物輸送の変動により、貨物保護、積載効率、柔軟なコンテナ利用への注目が高まっています。
ドライバルクコンテナライナー市場の評価と洞察
- 北米:この地域は、成熟した複合一貫輸送、食品グレードのバルク貨物取り扱い、確立されたライナー製造および流通インフラに支えられ、 2025年には世界のドライバルクコンテナライナー市場の28.00%のシェアを占め、年平均成長率(CAGR)5.10%で成長すると予測されています。
- 米国:食品原料、化学薬品、ポリマー、コンテナ輸送による輸出物流に牽引され、米国は2025年には北米市場の72.00%を占め、年平均成長率(CAGR)5.20%で成長すると推定されている。
- ヨーロッパ:ヨーロッパは2025年には世界市場の27.00%を占めると推定されており、年平均成長率(CAGR)は4.80%です。ドイツ、英国、フランス、イタリア、スペインが市場を牽引しており、これらの国々では厳格な包装、衛生、循環性に関する要件が調達を差別化しています。
- アジア太平洋地域:アジア太平洋地域は、 2025年には世界市場の30.00%を占めると推定されており、年平均成長率(CAGR)は7.00%で成長すると予測されています。中国が市場を牽引し、製造業の輸出、食品加工、化学、ポリマー、そして拡大する地域物流インフラがこれを支えています。
- 最大のセグメント:ライナータイプのセグメントは、食品、化学、農業、工業用バルク貨物用途における幅広い材料選択を反映し、年平均成長率(CAGR)5.86%で最大のセグメントになると推定されています。
- 高成長セグメント:エンドユーザーセグメントは、衛生的で汚染管理されたバルク輸送に対する要求の高まりと、特殊な産業およびヘルスケアサプライチェーン全体でのライナーの採用に支えられ、年平均成長率(CAGR)6.12%で成長すると予測されています。
- 詳細に分析された主要企業: Bulk Corp International、Bulk Packaging Liners Private Limited、Eurolog Packing Group、Palmetto Industries International, Inc.、Southern Packaging, LP、Philton Polythene Converters Limited、BeFlexi、Bag Supplies (FIBC) Limited、TOPSACK PACKAGING PVT LTD、Thrace Group。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
市場は、基本的なポリエチレンフィルムによる保護から、貨物の流れや取り扱い機器、貨物の積み下ろし、汚染リスク、排出要件に合わせてカスタマイズされたライナーシステムへと移行しています。現在、ライナーには、PEフィルム、織布PP、織布HDPE、帯電防止剤、流動化特性、バリアコーティングなどの組み合わせが使用されています。2024年と2025年には、貨物の変動性と輸送ルートの混乱により、コンテナ容量の確保と長期にわたる貨物保護のために、ライナーシステムの重要性が高まりました。購入者は、ライナーを単なる包装材料としてだけでなく、積み込み、排出、汚染管理、コンテナのターンアラウンドのためのシステムコンポーネントとしても評価しています。
2024年から2034年の期間にかけて、商業展開はアジア太平洋地域、南米、一部の中東市場など、新たな製造業や食品輸出経済圏へとさらに拡大していく見込みです。投資は、押出成形、織布、加工、クリーン製造、品質管理の統合分野に行われるでしょう。包装材の選択においては、循環型包装の要件がより重要になり、食品輸出業者にとっては食品接触に関する要件が引き続き重要となります。サプライチェーンの地域化により、港湾、食品加工センター、化学・ポリマー製造センターに近い地域でのライナー生産が促進されるでしょう。
ドライバルクコンテナライナー市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 25億9000万米ドル |
| 2034年までの市場規模 | 43億米ドル |
| 世界の年間平均成長率(2026年~2034年) | 5.79% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
乾燥バルクコンテナライナー市場分析
このようなライナーの需要は、主にバルク輸送業者が袋や樽、さらには専用のばら積み貨物船を使用せずに、従来の輸送コンテナをバルク積載に利用しようとしていることに起因します。その関連性は非常に明白です。粉末、顆粒、穀物、ポリマー、鉱物などの輸送量が増えるほど、バルク積載の必要性が高まります。バルク積載量が増えるほど、汚染や湿気から貨物を保護する必要性が高まります。そして、汚染や湿気からの保護の必要性が高まるほど、ライナーの需要も高まります。このエコシステムには、ポリマー製造業者、フィルムおよびファブリック製造業者、ライナー加工業者、フレキシブルコンテナバッグ(FIBC)専門業者、物流業者、コンテナオペレーター、積載機器提供業者、バルク貨物所有者などが含まれます。
ドライバルクコンテナライナー市場レポートによると、供給は材料や取り扱い要件に応じて多様化が進んでいます。例えば、PEフィルムライナーは柔軟な防湿性を備え、食品や流動性のある貨物に使用されますが、PPやHDPEの織物構造は、過酷な工業用貨物に対してより高い機械的強度を提供します。また、帯電防止、流動化ゾーン、特殊な注ぎ口、ジッパー、隔壁、バリアなどのライナー特性にも注目が集まっています。そのため、競争は価格よりも、加工能力、材料の一貫性、カスタマイズオプション、食品接触承認、顧客の充填/排出装置との互換性といった点に重点が置かれるようになっています。
ドライバルクコンテナライナー市場の予測によると、総合的なグローバル包装会社とライナーメーカーの間での競争は依然として細分化されています。Thrace Groupは、幅広い技術包装ソリューションとともにコンテナライナーの製造を提供しており、Palmetto Industries International, Inc.は、食品グレードライナー、サーマルライナー、バーレスライナー、流動化ライナーなど、バルクコンテナライナーシステムを専門としています。一方、Southern Packaging, LPは、コンテナライナーオプションを備えた広範な産業用バルク包装ソリューションで競争しています。Bulk Corp InternationalとTOPSACK PACKAGING PVT LTDは、FIBCとコンテナライナーの製造拠点としてのインドの競争力を高めています。
ドライバルクコンテナライナー市場の動向を見ると、設備投資は生産能力の拡大だけでなく、統合、品質管理、地理的な供給安定性へとシフトしていることがわかります。ポリマーの加工プロセス、フィルム押出成形、織物製造、ライナー製造を制御できるメーカーは、材料仕様やリードタイムをより正確に指定できます。Rishi FIBCの統合製造アプローチは、業界が進むべき方向性を示しており、Signodeのような包装グループは食品グレードや産業分野でドライバルクライナーの選択肢を拡大しています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
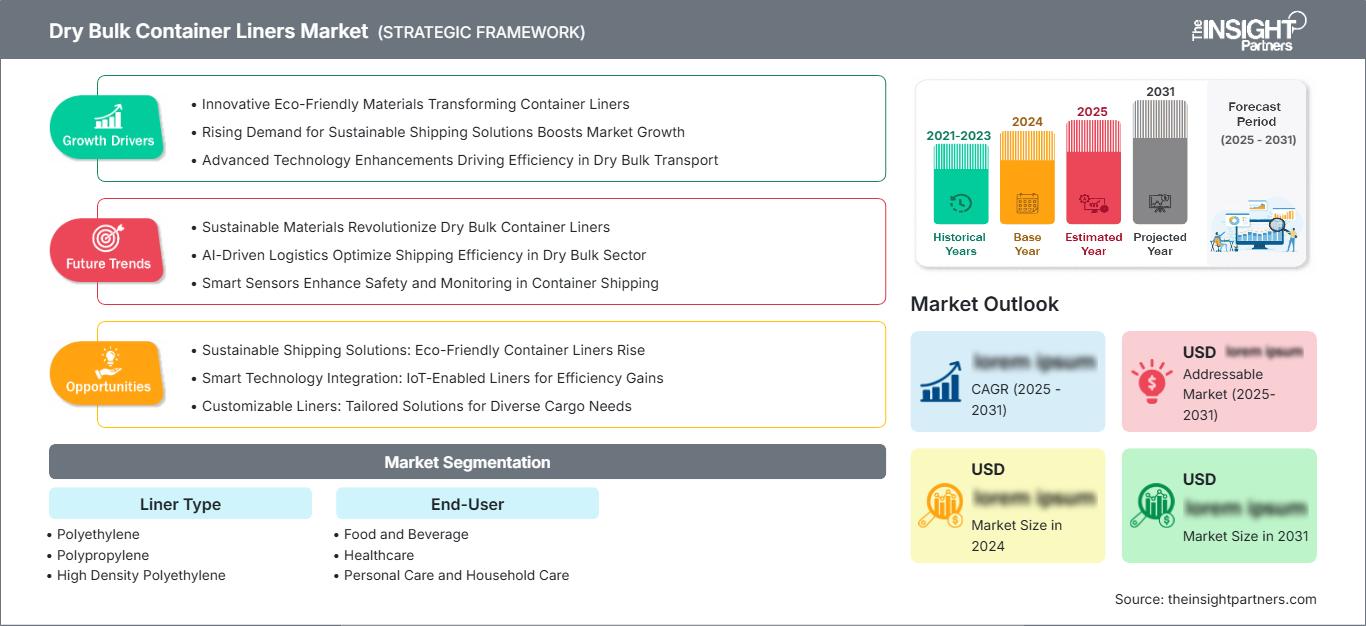
ドライバルクコンテナライナー市場:戦略的洞察
地域別分析
北米向けドライバルクコンテナライナー
北米は2025年には世界市場の28.00%を占めると推定されており、2026年から2034年にかけて年平均成長率(CAGR)5.10%で成長すると予測されています。米国は、食品加工、農業、化学、ポリマー、および工業製造業の大規模な基盤を有しているため、地域需要を牽引しています。コンテナライナーは、輸出業者が粉末、顆粒、穀物、樹脂、その他の流動性のある材料を標準的なインターモーダルコンテナで輸送する必要がある場合に特に役立ちます。
この地域内のサプライチェーンネットワークには、地元のバルク包装業者と海外の生産者の両方が含まれています。Palmetto Industries International Inc. は、すでに確立された企業で、米国で事業を展開しています。一方、Southern Packaging, LP は、バルクコンテナ、FIBC、その他の産業用包装サービスを供給しています。2024 年と 2025 年の貨物の変動により、貨物のパフォーマンスを最適化し、商品の汚染を回避することが必要になります。カナダのこの地域への影響は、農業と工業輸出に関連しており、メキシコは製造業と貿易に関わっています。
米国ドライバルクコンテナライナー市場
米国は2025年までに北米のドライバルクコンテナライナー市場の72.00%を占めると推定されており、年平均成長率(CAGR)は5.20%で成長すると予測されています。需要は食品原料、農産物、ポリマー、化学薬品、鉱物、工業用粉末に集中しています。米国の広範なコンテナ、鉄道、道路、港湾インフラは、複合一貫輸送におけるライナーの利用を支えています。
Palmetto Industries International, Inc.とSouthern Packaging, LPは、食品グレードおよび工業用途向け製品を扱う国内競争環境における主要企業です。米国のバイヤーは、ライナーを積載方法、耐湿性、静電気制御、食品接触性、排出効率などの基準に基づいて評価する傾向があります。FDA準拠の食品接触材料と品質管理システムは、食品および医薬品用途において特に重要です。この国の独自の強みは、大規模な下流市場、高度な物流ネットワーク、およびバルク包装の製造能力にあります。
欧州ドライバルクコンテナライナー市場
欧州は2025年には世界市場の27.00%を占めると推定されており、2026年から2034年にかけて年平均成長率(CAGR)4.80%で成長すると予測されている。この地域で圧倒的なシェアを誇るのはドイツで、化学、食品生産、製造業、輸出志向型物流がその基盤となっている。英国では、食品、農業、化学、国際コンテナ輸送が需要を支えている。フランスとイタリアは食品原料、農産物、特殊化学品、工業加工業から恩恵を受けており、スペインは食品輸出、農業、化学、港湾を基盤とした物流によって需要を生み出している。
ヨーロッパにおける調達慣行は、包装の循環性、食品安全、トレーサビリティ、および材料効率に関する要求によってますます規定されるようになっています。EUは2025年に包装および包装廃棄物規則を採択し、廃棄物の削減と循環型経済目標のさらなる発展に貢献する包装ソリューションへの方向性を確認しました。このような要件は、材料の品質を管理できる製造業者にとって有益です。トラキア・グループの重要性は、ヨーロッパに生産拠点を持ち、乾燥バルクコンテナライナーの独自のポートフォリオを有している点にあります。
アジア太平洋地域におけるドライバルクコンテナライナー市場
アジア太平洋地域は、2025年には世界市場の30.00%を占めると推定されており、年平均成長率(CAGR)7.00%で成長すると予測され、主要地域の中で最も急速に成長する地域となる見込みです。中国は、製造業、化学、ポリマー、食品加工、輸出産業を通じて、この地域の需要を牽引しています。インドは、農業加工、医薬品、化学、セメント、フレキシブルコンテナバッグ(FIBC)製造などの活発な産業活動でそれに続いています。
日本と韓国のドライバルクコンテナライナー市場は、管理されたバルクハンドリングを必要とする高付加価値の食品、化学品、ポリマー、および工業サプライチェーンを通じて貢献しています。オーストラリアは、農業、鉱業、鉱物、および輸出物流から需要を生み出しており、長距離輸送により水分および汚染防止の価値が高まっています。中国では、食品接触プラスチックに関する最新規格の導入により材料管理要件が強化され、インドでは進化する食品包装フレームワークにより食品接触コンプライアンスへの注目が高まっています。この地域の主な強みは、製造拠点の集中、ポリマーの入手可能性、輸出活動、および急速に発展する物流インフラの組み合わせです。
中東・アフリカのドライバルクコンテナライナー市場
中東・アフリカ地域は、2025年には世界市場の約7.00%を占めると推定され、2034年までの年平均成長率(CAGR)は5.90%と予測されています。サウジアラビアとアラブ首長国連邦は、石油化学製品、食料輸入、再輸出活動、港湾インフラに支えられた、重要な地域物流・産業拠点です。南アフリカは、鉱業、農業、化学、食品加工を通じて貢献しています。
ドライバルクコンテナライナー市場の需要は、輸入または輸出されるバルク製品が長い物流チェーンを経て輸送され、汚染や湿気から保護する必要がある場合に特に重要です。湾岸諸国における物流および産業の現地化への投資は、港湾や製造地域周辺でのライナーの普及を促進する可能性があります。南アフリカの農業および鉱物サプライチェーンは、湾岸市場とは異なる需要プロファイルを示しています。この地域の残りの地域は依然として輸入依存度が高く、販売代理店の確保、技術サポート、標準化されたコンテナの互換性が重要な競争要因となっています。
南米・中米のドライバルクコンテナライナー市場
南米および中米は、2025年には世界市場の8.00%を占め、年平均成長率(CAGR)5.70%で成長すると予測されている。ブラジルは、農産物輸出、食品加工、化学製品、鉱業、そして広範な港湾ネットワークを背景に、地域需要を牽引している。アルゼンチンは、穀物、農産物、食品原料、工業製品を通じて貢献している。
地域的な導入は、生産拠点から港湾までバルク製品を輸送する際に、取り扱い工程と汚染リスクを最小限に抑える必要性によって支えられている。ブラジルは輸出志向型の農業基盤が大規模であるため、他の小規模な地域市場とは一線を画しており、アルゼンチンの需要は農業サプライチェーンと密接に結びついている。南米および中米のその他の地域は、依然として市場が細分化されており、輸入された定期船技術と地域的な流通ネットワークに依存している。
セグメンテーション分析
ライナータイプ
ライナータイプのセグメントは、 2026年から2034年にかけて年平均成長率(CAGR)5.86%で拡大すると予測されています。このセグメントには、ポリエチレン、ポリプロピレン、高密度ポリエチレン製の構造物があり、それぞれ異なる貨物保護性能と機械的性能要件に対応しています。需要は、食品グレード要件、吸湿性、耐摩耗性、静電気制御、および積載機器との互換性によって形成されます。競争は、フィルム品質、織布強度、シール性能、カスタマイズ性、および充填・排出システムとの統合にますます集中しています。
- ポリエチレン:柔軟なフィルム状の保護層を提供し、優れた防湿特性を備えているため、食品原料、穀物、粉末、および汚染管理が必要な流動性の高い工業用材料に幅広く適しています。
- ポリプロピレン:織布PPは、構造的な強度と過酷な取り扱いに対する耐性に優れているため、機械的耐久性とライナーの完全性が重要な工業用バルク材料に適しています。
- 高密度ポリエチレン: HDPEは、摩耗、穿刺リスク、および過酷な取り扱いにさらされる用途において、特に高い機械的強度が優先される用途向けに、堅牢なライナー構造を支えます。
エンドユーザー
エンドユーザーセグメントは、規制対象および産業用バルクサプライチェーン全体での利用拡大を反映し、 2026年から2034年にかけて年平均成長率(CAGR)6.12%で成長すると予測されています。食品・飲料は依然として主要な用途分野であり、ヘルスケア分野では汚染管理された環境が求められます。パーソナルケアおよび家庭用品分野ではバルク原料の物流が活用され、産業ユーザーは化学薬品、ポリマー、鉱物、その他の乾燥材料用のライナーを必要としています。
- 食品・飲料:穀物、砂糖、小麦粉、でんぷん、原材料、その他のバルク食品を国際輸送中の汚染や湿気から保護するためにライナーを使用します。
- 医療分野:医薬品原料および関連粉末には、管理された包装環境が必要であり、材料の清浄度、トレーサビリティ、および汚染防止が調達決定に影響を与える。
- パーソナルケアおよび家庭用品:製品の純度と水分管理が製造の一貫性を支えるバルク粉末、化学原料、洗剤、および配合材料用のライナーを使用します。
- 産業分野:化学薬品、ポリマー、鉱物、建築資材、農業、その他の乾燥バルク貨物など、耐久性と効率的な積載が最優先事項となる多様な用途に対応します。
機会の概要
|
エンドユーザー |
収益貢献 |
トレンドデー |
導入段階 |
|---|---|---|---|
|
食品・飲料 |
高い |
衛生管理 |
成熟した |
|
健康管理 |
中くらい |
純度重視 |
スケーリング |
|
パーソナルケアと家庭ケア |
中くらい |
障壁需要 |
スケーリング |
|
工業 |
高い |
大量変換 |
成熟した |
ドライバルクコンテナライナー市場の成長要因と影響分析
乾貨物のコンテナ化の進展
穀物、食品原料、ポリマー、化学薬品、鉱物、粉末などのコンテナ輸送の増加は、ドライバルクライナーの需要を直接的に高めています。そのメカニズムは単純明快です。輸出業者は、特殊なバルク機器ではなく、標準的なインターモーダルコンテナの使用を求めています。これにより、貨物をコンテナ表面から分離し、制御された積み下ろしを可能にする内部バリアが必要となります。結果として生じるバリューチェーン効果は、ライナーコンバーター、バルク包装メーカー、積載機器プロバイダー、物流事業者に利益をもたらします。UNCTADの最近の海事分析は、国際海上貿易におけるドライカーゴの構造的重要性を示しており、コンテナバルク物流の重要性を改めて強調しています。ライナーメーカーにとって、これは、より大容量で、貨物に特化し、設置効率の高い設計への需要につながります。
より厳格な汚染および食品接触に関する要件
食品、医薬品、特殊原料の輸送業者は、国際輸送のあらゆる条件下で製品の完全性を維持できる包装をますます求めるようになっています。市場メカニズムは、衛生面と食品接触に関する要求の厳格化から始まり、買い手はバージン素材、管理された製造環境、文書化された品質システム、特殊なライナー構造を好む傾向にあります。これにより、認証済みのPE、PP、HDPEソリューションの価値が高まり、製造業者はトレーサビリティとプロセス管理の強化を迫られています。アジアの主要市場における食品接触要件の更新と、インドにおける食品包装規制の継続は、この方向性をさらに強固なものにしています。これは、価格のみに基づく購買から仕様に基づく調達への移行を意味し、一貫した材料品質、クリーンな生産、用途に応じたライナー設計を提供できる製造業者に有利な状況を生み出しています。
貨物輸送の変動性とサプライチェーンの効率性に関する要件
主要海上ルートにおける運賃の変動や混乱により、コンテナ輸送ごとに物流価値をより多く引き出すことの重要性が高まっています。輸送の不確実性が高まることで、荷送人は梱包重量の最小化、荷役作業の削減、貨物の汚染防止、コンテナの有効スペースの最大化を迫られることになります。ドライバルクライナーは、標準コンテナへの直接バルク積載を可能にし、個別の袋や硬質包装への依存度を低減することで、これらの要件のいくつかに対応します。戦略的な水路を迂回するルート変更など、最近の海上輸送の混乱により、一部のサプライチェーンが長くなり、運用コストが増加しています。戦略的な意味合いとしては、ライナーの信頼性、迅速な設置、最適な荷揚げ、湿気対策、既存の積載インフラとの互換性をより重視する必要があるということです。
乾燥バルクコンテナライナー市場の将来動向
エンジニアリングされた多機能ライナーシステムへの移行
乾燥バルク貨物用ライナーは、基本的な封じ込め機能を超え、水分バリア、静電気制御、流動化、熱保護、最適化された排出機能を組み合わせたエンジニアリングシステムへと進化しつつあります。この変化は、貨物が海上輸送中の流動挙動、湿度への感受性、静電特性、および暴露時間によってますます多様化していることに起因しています。そのため、食品加工業者、化学メーカー、ポリマーメーカー、鉱物輸出業者は、材料だけでなく、取り扱いプロセス全体に基づいてライナーを指定するようになっています。メーカーは、共押出フィルム、織物構造、バリアラミネート、帯電防止オプション、およびカスタマイズされた充填・排出構成でこれに対応しています。これは、製品の専門化が進み、高度な材料およびアプリケーションエンジニアリング能力を持つ加工業者にとって、より強力な競争優位性をもたらす可能性が高いことを示唆しています。
規制主導によるリサイクル可能な包装構造への移行
包装規制は、廃棄物発生量の低減とリサイクル性の向上を実証できる材料や設計への調達をますます促進している。欧州連合の2025年包装規制はこの方向性を強化する一方、アジアの製造業者も食品接触および材料コンプライアンスに関するより厳しい要件に直面している。この変化は、ライナー製造業者、輸出業者、食品加工業者、多国籍バイヤーに影響を与え、これらの企業は製品保護と環境基準の両方に基づいて包装を評価するようになっている。単一材料のPEまたはPP構造、リサイクル可能なフィルム設計、管理された材料使用、文書化された樹脂選択は、技術的性能が許す限り、より注目を集めるだろう。この傾向は、製造業者がリサイクル性を二次的な仕様として扱うのではなく、バリア性能と機械的強度を製品寿命後の考慮事項とバランスよく考慮するよう促すだろう。
ドライバルクコンテナライナーの市場機会
輸出・加工集積地に近い地域製造業
アジア太平洋地域、南米、中東の主要な食品加工、ポリマー、化学、農業、港湾集積地近郊では、ライナーの地域生産に大きなビジネスチャンスが存在します。これらの市場の顧客は、多くの場合、カスタマイズされた寸法、充填構成、食品グレードの材料、短い補充サイクルを求めていますが、輸入ライナーはリードタイムや物流リスクをもたらす可能性があります。メーカーは、主要な輸出ルートに近い場所に、フィルム押出成形、織物加工、ライナー組立の統合設備を構築することで、このギャップを埋めることができます。インド、中国、ブラジル、湾岸諸国の物流ハブは、下流のバルク製品生産と拡大する国際貿易が組み合わさっているため、特に重要です。地域生産は、長距離ライナー輸送への依存度を減らしつつ、対応力を向上させることができます。
デリケートな粉末や規制対象製品専用のライナー
特殊な用途では、標準的なライナーでは水分、静電気、汚染、流量、排出に関する要件を完全に満たせないため、新たな機会が生まれます。医薬品原料、高付加価値食品粉末、ポリマー樹脂、ファインケミカル、湿気に敏感な家庭用洗剤などは、帯電防止、バリア、流動化、排出制御などの機能を備えたエンジニアリングライナーの導入が正当化されます。満たされていないニーズは、単なる追加の封じ込めではなく、積載から排出までの製品の挙動を予測することです。メーカーは、顧客や機器サプライヤーと共同で用途に応じたライナー仕様を開発することで、この機会を捉えることができます。最も有望な商業的見込みは、食品接触または医薬品グレードの生産管理と技術的なカスタマイズ、そして自動バルクハンドリングシステムとの互換性を実証したサプライヤーから得られるでしょう。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -