
E-スクラップリサイクル市場:動向・予測 2031
電子スクラップリサイクル市場の規模と予測(2021年 - 2031年)、世界および地域のシェア、トレンド、成長機会分析レポートの対象範囲:製品タイプ(ITおよび通信機器、小型家電、大型白物家電、消費者向け電子機器、その他)、加工材料タイプ(金属、ガラス、プラスチック、その他)および地域別
- ステータス : 公開されたデータ
- レポートコード : TIPRE00007570
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 27, 2026


2025年の市場規模
53億5000 万米ドル
基準年値
2034年の予測
178 億米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
14.3 %
成長率
対象市場
996億3000 万米ドル
(2026年~2034年)
電子廃棄物リサイクル市場は、2025年には53億5000万米ドルと評価され、2034年には178億米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)14.3%を記録する見込みです。この市場は、電子機器のライフサイクルの短縮、企業におけるITシステムの刷新の増加、そして金属、プラスチック、ガラスの規制された回収が循環型経済計画の中心となるにつれて拡大しています。
北米全域において、電子スクラップリサイクル市場は、認証を受けた電子機器リサイクルネットワーク、データセンター機器の交換、および州レベルの環境保全法に支えられ、2034年まで年平均成長率(CAGR)12.8~13.6%で拡大すると予測されています。構造的な需要は、企業のESG報告、安全な資産処分要件、およびサーバー、通信機器、スマートフォン、家電製品からの回収価値の向上によって強化されています。
電子廃棄物リサイクル市場の評価と洞察
- 北米は2025年には26~29%のシェアを占め、認定リサイクル業者、IT資産処分、州の回収プログラムなどに支えられ、2026年から2034年にかけて年平均成長率(CAGR)12.8~13.6%で成長すると予測されている。
- 米国は2025年には北米全体の78~82%を占め、企業IT、データセンター、電子機器回収チャネルに牽引され、年平均成長率(CAGR)13.0~13.8%で成長すると予測されている。
- 欧州は2025年には30~34%のシェアを占め、年平均成長率(CAGR)は11.8~12.6%で成長しており、ドイツ、英国、フランス、イタリア、スペインが規制対象のWEEE(廃電気電子機器)回収をリードしている。
- アジア太平洋地域は2025年には31~35%の市場シェアを獲得し、中国、日本、韓国、インド、オーストラリアを筆頭に、年平均成長率(CAGR)15.6~16.4%で拡大すると予測されている。
- 最大のセグメントであるIT・通信機器は、2025年には市場シェアの34~38%を占め、企業向けハードウェアの交換やサーバーのリサイクルに支えられ、年平均成長率(CAGR)14.8~15.6%で成長すると予測されている。
- 高成長セグメントである金属は、2025年には市場シェアの58~62%を占め、銅、アルミニウム、貴金属、および重要資源の回収に牽引され、年平均成長率(CAGR)15.4~16.2%で成長すると予測されている。
- 詳細に分析された主要企業:DOWAホールディングス株式会社、エコレコ株式会社、ERI、エンバイロハブホールディングス株式会社、JXアドバンストメタルズ株式会社、シムズ株式会社、ステナメタルAB、テトロニクステクノロジーズ株式会社、ウミコアSA、およびクアンタムライフサイクルパートナーズLP。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
市場の動向は、基本的な解体から、選別、安全なデータ消去、湿式冶金抽出、プラスチック分別における自動化へと焦点が移ることによって左右されるだろう。市場は、IT機器の急速な入れ替わり、家電製品の普及率の上昇、通信分野におけるインフラのアップグレードによって牽引される。2022年の世界の電子廃棄物発生量は6,200万トンであったのに対し、記録されたリサイクル率は22.3%であった。
将来の成功は、電子製品の消費、厳格な政策措置の実施、そして電子機器リサイクルにおける高度な産業能力が一致する分野で最も顕著に現れるだろう。欧州はWEEE指令を活用し、北米は企業のコンプライアンス対策に頼り、アジア太平洋地域は膨大な数のデバイスと製造システムを活用するだろう。
電子廃棄物リサイクル市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 53億5000万米ドル |
| 2034年までの市場規模 | 178億米ドル |
| 世界の年間平均成長率(2026年~2034年) | 14.3% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
電子廃棄物リサイクル市場分析
電子廃棄物リサイクル市場の推進要因としては、電子廃棄物量の増加、有害廃棄物関連法規制、銅、金、パラジウム、アルミニウム、鉄鋼、ガラス、プラスチックといった貴金属の回収ニーズなどが挙げられます。バリューチェーンは、回収業者、小売業者、政府機関、ITAD(IT資産処分業者)、解体業者、シュレッダー、製錬業者、精製業者、OEM(相手先ブランド製造業者)のリサイクル事業、そして企業のサステナビリティ活動などから構成されています。これら3つの要素が交わる時に、高い需要が見込まれます。
材料収集の段階では供給業者は依然として分散しているが、処理段階ではますます専門化が進んでいる。認定された処理業者は、顧客の要求を満たすために、汚染物質の除去、バッテリーの抽出、光学選別、および下流での金属の回収を可能にする機器を購入している。Eスクラップリサイクル市場レポートでは、リサイクル業者が物流の密度、データクレンジングサービス、および製造業者、公益事業者、政府、通信事業者、ハイパースケールデータセンター事業者との長期契約を活用する場合に、より大きな利益の可能性が見込まれると指摘している。
ポジショニングは、法令遵守、回収率、地理的範囲、下流精製施設といった面での信頼性によって決まる。DOWAホールディングス、JXアドバンストメタルズ、ウミコア、テトロニクス・テクノロジーズといった主要企業は効率的な金属回収に注力する一方、ERI、シムズ、ステナ・メタル、エンバイロハブ・ホールディングス、エコレコ、クアンタム・ライフサイクル・パートナーズなどは、より優れたリサイクル施設の構築に取り組んでいる。
業界では、安価な廃棄処分よりも完全なリサイクルが好まれています。顧客は、廃棄の証拠、管理された輸出、およびトレーサビリティの確保をますます強く求めています。電子製品は重要な原材料と有害物質から作られているため、活動の透明性が高く、ロボット技術を活用し、下流の精製業者との良好な関係を持つリサイクル業者は、収益性の高い企業や政府との契約を獲得できる可能性が非常に高いと言えます。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
電子廃棄物リサイクル市場:戦略的洞察
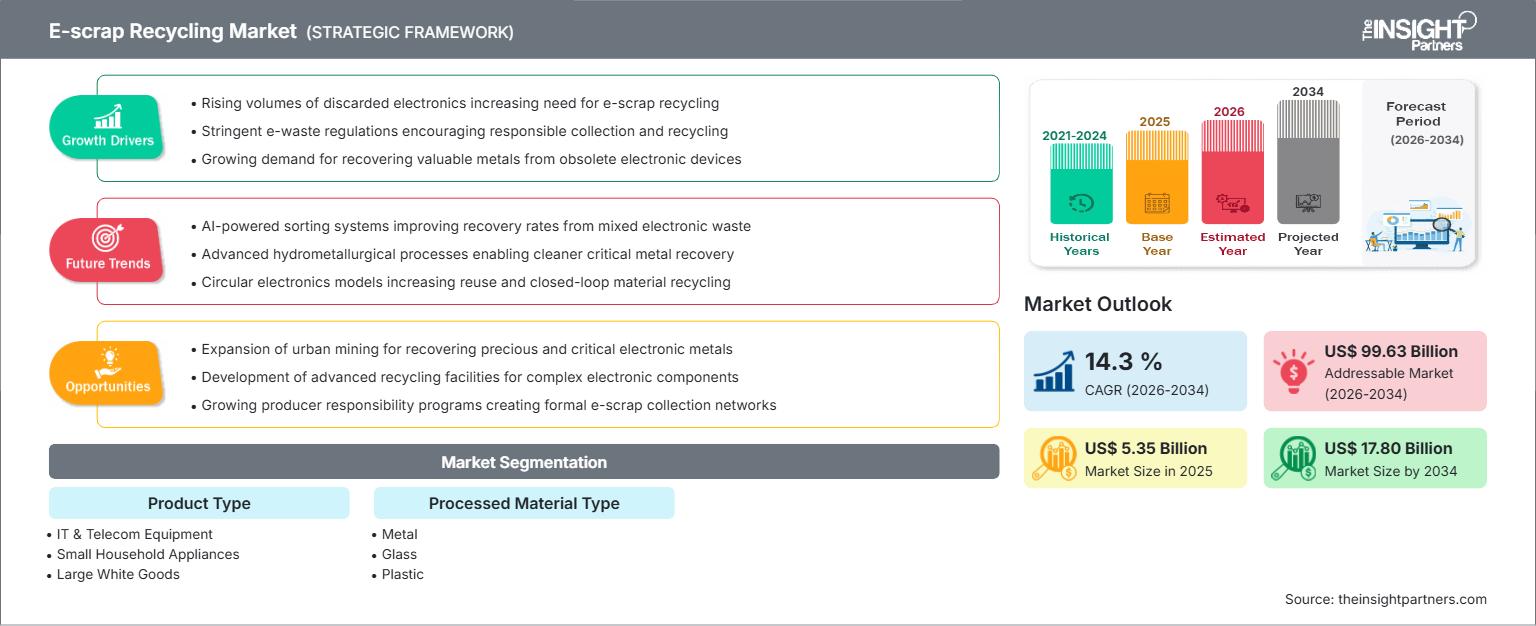
地域別分析
北米の電子廃棄物リサイクル市場
2025年には北米が市場シェアの26~29%を占め、2034年まで年平均成長率(CAGR)は12.8~13.6%で推移すると予測されています。電子スクラップリサイクル市場のシェア拡大は、ITリフレッシュサイクル、州レベルでのリサイクル義務化、ハイパースケールデータセンターのリフレッシュ、および確立された認証制度によって推進されています。米国環境保護庁(EPA)のガイドラインでは、電子スクラップは依然として価値のある使用済み電子機器と定義されており、再利用、再生、リサイクルによって埋め立て処分や不適切な輸出を最小限に抑えています。
地域における力強い成長の原動力となっているのは、銅、アルミニウム、鉄鋼、プラスチックなどの回収可能な金属を含むサーバー、ネットワーク機器、モバイル機器、家電製品、そして回路基板です。成長の推進要因は、企業のデータセキュリティへの懸念、R2やe-Stewardsといった認証、そして文書化されたリサイクルへの嗜好とも関連しています。カナダは、州の拡大生産者責任プログラムとIT資産処分需要を通じて、地域経済の発展に貢献しています。
米国における電子廃棄物リサイクル市場
2025年には北米市場全体の78~82%を米国が占め、年平均成長率(CAGR)は13.0~13.8%になると予測されています。企業向けハードウェアの代替技術、クラウドインフラへの投資、通信機器のアップグレード、小売業者による回収サービスなどが、電子機器の安定的な流入を生み出しています。ERI、Sims Limited、Quantum Lifecycle Partners LP、Stena Metall ABは、加工、物流、再生、下流工程での回収を通じて、この業界に貢献しています。
用途としては、記憶媒体の安全な廃棄、機能機器の販売、プリント基板の回収、リチウムイオン電池のリサイクルなどが挙げられる。回収率は州法によって異なるが、大手企業は全国的にリサイクル契約を標準化しつつある。
欧州の電子廃棄物リサイクル市場
欧州は2025年に市場シェア30~34%を占め、年平均成長率(CAGR)11.8~12.6%で成長すると予測されている。ドイツは、産業リサイクル能力の高さと拡大生産者責任(EPR)プログラムの徹底により、地域市場におけるシェアを牽引している。一方、英国は強力なIT資産処分と家電回収チャネルを維持している。フランスは、環境団体や小売業者の義務を通じて回収を推進しており、正式な回収プロセスの認知度向上につながっている。
地域差はあるものの、イタリアとスペインではWEEE(廃電気電子機器)の回収件数が増加している。欧州環境庁によると、EUのWEEE回収率は2022年に40.6%で、指令で定められた65%を下回っている。市場は、政策、一人当たりの電子機器使用量の高さ、戦略的な原材料の確保といった要因の影響を受ける。
アジア太平洋地域の電子廃棄物リサイクル市場
アジア太平洋地域の市場シェアは2025年には31~35%と推定され、年平均成長率(CAGR)は15.6~16.4%で成長すると予測されている。電子製品の生産量と製造廃棄物の発生量において最大の市場シェアを占めるのは中国であり、日本と韓国はより優れたリサイクル技術によって市場シェアを拡大している。
アジア太平洋地域における市場発展の原動力としては、電子機器生産の増加、スマートフォンの普及、家電製品の普及、非公式な処理活動の禁止などが挙げられます。また、アジア太平洋地域における電子スクラップリサイクル市場は、金属資源への需要の高まりや循環型経済への取り組みによっても成長しています。
中東・アフリカの電子廃棄物リサイクル市場
中東・アフリカ地域は、サウジアラビア、アラブ首長国連邦、南アフリカ、その他の中東・アフリカ諸国がデジタルインフラと電子機器の消費を拡大するにつれ、年平均成長率(CAGR)10.8~11.6%で成長すると予測されている。アラブ首長国連邦は、スマートシティへの投資、データセンター、企業向けIT刷新プログラムなどを通じて、正式な需要を牽引している。
エネルギー、通信、インフラなどの分野では、ルーター、サーバー、パワーエレクトロニクス、家電製品といった電子廃棄物が発生する。アフリカにおける正式なリサイクルシステムは、ヨーロッパや北米ほど進んでおらず、2022年のリサイクル率は1%未満にとどまっている。

セグメンテーション分析
製品タイプ
製品タイプ別市場は、企業向けIT機器、通信ネットワーク機器、家電製品、民生用電子機器からのリサイクル量が増加するにつれて、2026年から2034年にかけて年平均成長率(CAGR)14.1~14.9%で成長すると予測されています。市場規模は、製品の複雑さ、再販可能性、有害物質、および材料収率によって形成されます。回路基板やサーバーには回収可能な金属が含まれているため、IT機器と通信機器は依然として最も価値の高い分野です。
- IT・通信機器分野では、サーバー、ノートパソコン、ルーター、スイッチ、ストレージデバイスなどが需要を牽引しており、データセキュリティ、再生利用価値、金属を豊富に含む回路基板などが、高付加価値のリサイクル契約を支えている。
- 小型家電製品は都市部の家庭から分散した量の廃棄物を発生させるため、電気ケトル、工具、パーソナルケア機器、小型電子機器など、あらゆる製品において経済性を向上させるためには、効率的な収集、汚染物質の除去、プラスチックの分別が必要となる。
- 大型白物家電からは、冷蔵庫、洗濯機、エアコンなどから鉄系金属と非鉄金属を高効率で回収できますが、冷媒、発泡剤、コンプレッサー、および危険部品の取り扱いには細心の注意が必要です。
- スマートフォン、テレビ、オーディオ機器、ゲーム機などには、回収可能な貴金属を含む混合プラスチック、ディスプレイ、バッテリー、回路基板が使用されているため、家電製品は依然として戦略的に重要である。
加工材料の種類
加工済み材料の種類は、回収経済が大量のスクラップから精製金属、ガラスの再利用、プラスチックの循環へと移行するにつれて、2026年から2034年にかけて年平均成長率(CAGR)14.6~15.4%で成長すると予測されています。金属が価値獲得の中心を占める一方、政策やOEM調達におけるリサイクル含有率への期待の高まりや埋め立て処分の制限により、ガラスとプラスチックの重要性が増しています。
- 金属は、銅、アルミニウム、鋼鉄、金、銀、パラジウム、および基板、配線、フレーム、モーター、家電部品から回収される特殊金属を通じて、最も高い収益貢献度をもたらします。
- ガラスの需要は、スクリーン、モニター、照明、家電製品のドアなどに関連しており、その価値は、安全な分離、汚染管理、および下流での再利用や骨材用途の確保によって左右される。
- リサイクル業者がポリマー識別、難燃性スクリーニング、分離技術を導入し、筐体や部品を規格に適合した二次プラスチック製品に変換するにつれて、プラスチックの回収率は向上している。
機会の概要
市場機会の概要
|
製品タイプ |
収益貢献 |
トレンドタグ |
導入段階 |
|
ITおよび通信機器 |
高い |
データセキュリティ |
成熟した |
|
小型家電製品 |
中くらい |
アーバンコレクション |
スケーリング |
|
大型白物家電 |
高い |
金属回収 |
成熟した |
|
家電 |
高い |
デバイス回収 |
スケーリング |
電子廃棄物リサイクル市場の成長要因と影響分析
世界的な電子廃棄物量の増加により、正式なリサイクルの必要性が高まっている。
電子廃棄物の世界的な発生量は、リサイクル率に比べてはるかに速いペースで増加しており、リサイクルインフラの構造的な必要性が高まっている。2022年の報告書「グローバル電子廃棄物モニター」によると、2022年には推定6,200万トンの電子廃棄物が発生し、2030年には8,200万トンに達すると予測されているが、リサイクルインフラは全体のわずか22.3%しか占めていない。このギャップは、政策立案とビジネスの両方の観点から、リサイクル施設への圧力を高めている。市場への影響は、自治体との契約規模の拡大、OEMによる厳格な回収プログラム、そしてリサイクルに対するビジネス需要の増加という形で現れている。
エンタープライズITの刷新とデータセキュリティにより処理価値が向上
企業におけるテクノロジーのリフレッシュサイクルの頻度増加に伴い、サーバー、ノートパソコン、ストレージアレイ、ルーター、通信機器といった機器の残存資産価値やデータセキュリティの問題から、電子スクラップの専門的な管理の重要性が高まっています。顧客はもはや単なる廃棄ソリューションとしてリサイクルを購入するのではなく、データ消去サービス、破壊処理、シリアル番号追跡、再販管理、そして機器の詳細な追跡サービスを求めています。これにより、IT資産を適切に処分し、物流と販売チャネルを確保できるリサイクル業者は、より多くの収益を得ることができます。市場の観点から見ると、これは低品質の混合スクラップよりも、IT機器や通信機器1トンあたりの価値が高くなることを意味します。
重要資源の回収は循環型サプライチェーンを支える
これらの電子廃棄物には、銅、アルミニウム、貴金属、特殊金属、および特定の重要鉱物が含まれており、これらを大規模に採掘すれば、一次鉱業への依存を軽減できる可能性があります。グローバル電子廃棄物モニターによると、2022年には620億米ドル相当の天然資源が未処理のまま残されており、これはリサイクル不足による経済的損失を反映しています。そのため、現在では、正規の処理業者や下流の精製業者に対し、電子機器、自動車、通信、再生可能エネルギー分野の循環型サプライチェーンへの組み込みが求められています。
電子廃棄物リサイクル市場の将来動向
AIベースの選別とロボット技術により回収率が向上
電子スクラップリサイクル市場のトレンドは、回路基板、バッテリー、プラスチック、鉄系金属、非鉄金属の分離精度を高めるロボット工学、AIビジョン、センサーベースの選別技術にますます重点が置かれるようになるでしょう。自動化システムは、作業員が危険な部品にさらされるリスクを軽減し、製品設計が大きく異なる場合でも一貫性を向上させます。今後10年間で、処理業者は機械学習を用いてデバイスの種類を分類し、バッテリーを検出し、解体ルートを最適化するでしょう。このトレンドは、材料の純度向上、下流での価格設定の改善、不良品率の低下につながります。資金力があり、入荷量が多い事業者が、自動化投資を正当化し、利益率を維持する上で最も有利な立場に立つでしょう。
追跡可能なリサイクルが調達要件となる
将来の需要は、電子スクラップが責任を持って、必要に応じて国内で、かつ不正輸出なく処理されていることを証明することを求める顧客によって形成されるでしょう。トレーサビリティ文書、炭素排出量報告、証明書の検証、および下流ベンダー監査は、調達の標準要素となるでしょう。この傾向は、デジタル追跡システム、認証施設、製錬所や精製所との透明性の高い関係を持つリサイクル業者に有利に働くでしょう。小規模事業者は引き続き地域レベルでの回収活動を行うかもしれませんが、大規模な契約は、地域全体でコンプライアンスを実証できる企業に集中するでしょう。トレーサビリティは、顧客が電子スクラップのリサイクル結果をESGや循環型経済の目標に結びつけるのにも役立ちます。
電子廃棄物リサイクル市場の機会
クローズドループ型金属回収パートナーシップ
リサイクル業者は、電子機器メーカー、バッテリー会社、精錬業者、金属ユーザーと提携して回収した材料を新しい生産に再利用することで、より高い利益率のビジネスモデルを構築できます。電子スクラップリサイクル市場の予測では、電化とデジタルインフラの拡大に伴い、銅、貴金属、二次アルミニウムの需要が増加するとされています。クローズドループ契約では、価格がサービス品質、回収率、検証済みのリサイクル含有量に連動するため、商品リスクを軽減できます。投資機会には、回路基板の前処理、サンプリング技術、精錬業者との提携、金属回収量を定量化する顧客ダッシュボードなどがあります。このアプローチにより、リサイクルを廃棄物処理サービスからサプライチェーンのレジリエンスソリューションへと転換できます。
新興市場における債権回収ネットワークの体系化
新興市場は、機器の所有率が上昇する一方で、正式なリサイクルインフラが未整備であるため、大きなビジネスチャンスを提供しています。企業は、回収拠点、小売業者との提携、技術者研修、非公式な流通経路から材料を転換する安全な解体システムに投資することができます。特に、政府が拡大生産者責任(EPR)規則を導入しつつも、回収と処理を実行する民間能力を必要としている地域では、大きなチャンスが生まれます。具体的な取り組みとしては、フランチャイズ方式の回収モデルの構築、通信事業者との携帯電話端末回収に関する連携、高度な精製を必要とする分画物の輸出規制に準拠した流通経路の構築などが挙げられます。成功の鍵は、地域社会の信頼、透明性の高い価格設定、そして不適切な取り扱いに対する一貫した取り締まりにあります。
最近の動向
- 2026年4月:DOWAホールディングス株式会社は、資源循環とリサイクル能力を強化するため、金属リサイクル分野における戦略的パートナーシップ契約を締結したことを発表しました。この取り組みは、複雑な廃棄物から有価金属をより広範に回収することを支援するとともに、脱炭素化され、トレーサビリティが確保された二次原料に対する高まる需要に応えるものです。
- 2026年2月:ウミコアSAは2025年度通期決算を発表し、基幹事業とバッテリー材料ソリューション(バッテリーリサイクル事業を含む)を中心に事業再編を行った。今回の発表では、事業運営の規律、金属価格変動リスクへの対応、資本配分が強調され、高度な材料回収と金属循環における同社の役割が強化された。
- 2025年4月:株式会社ドーワホールディングスは、環境管理およびリサイクル事業の拡大を支援する複合拠点施設用地として、栃木県に工業用地を取得しました。この用地は、物流、廃棄物リサイクル支援、そして太陽光パネルやバイオマス燃料を含む将来のリサイクル事業を強化することを目的としています。
よくある質問

Naveenは、12年以上の経験を有する市場調査および経営コンサルティングの専門家であり、多様な業界において戦略的リサーチ、市場インテリジェンス、ビジネスアドバイザリーサービスを提供してきた豊富な実績を持っています。主な専門分野は、電子機器、テクノロジー、産業オートメーション、銀行・金融サービス・保険(BFSI)、自動車、航空宇宙など、多岐にわたります。特に、市場評価、競合情報分析、業界ベンチマーキング、成長戦略の策定、市場参入分析、ビジネス機会の評価を専門としており、企業の戦略的意思決定を支援する包括的な市場分析と実践的な提言を提供しています。
アソシエイト・バイスプレジデント(Associate Vice President)として、Naveenは複雑かつ高度な市場調査・コンサルティングプロジェクトを主導し、主要なステークホルダーとの関係構築・管理から、プロジェクトの計画、実行、成果物の納品に至るまで、一貫したプロジェクトマネジメントを担当しています。これまでに、さまざまな業界や地域のクライアント企業に対して、数多くの市場調査およびコンサルティングプロジェクトを成功裏に遂行してきました。これらの取り組みを通じて、新たな市場機会の発掘、競争環境や業界動向の把握、投資可能性の評価を支援し、データに基づく的確な戦略的意思決定に貢献しています。
Naveenは、インド・カルナータカ州のヴィシュヴェシュヴァラヤ工科大学(Visvesvaraya Technological University:VTU)において電子・通信工学の学士号を取得し、さらにマニパル大学(Manipal University)においてマーケティングおよびオペレーション管理を専攻し、経営学修士(MBA)を取得しています。高度な技術的専門知識、幅広い業界にわたる知見、そして豊富な戦略コンサルティング経験を融合させることで、複雑な市場データを実用的かつ実行可能なビジネスインサイトへと転換する能力を備えています。これにより、クライアント企業の事業成長、競争力の強化、および長期的な戦略計画の策定を力強く支援しています。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -