
エジバンディング材料市場:規模・需要・予測 2034
エッジバンディング材市場規模と予測(2021年 - 2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:材質別(プラスチック(PVC、ABS、アクリルなど)、木材、金属など)および最終用途別(住宅および商業・工業)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00019639
- カテゴリー : 化学薬品および材料
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : October 26, 2026


2025年の市場規模
1.97米ドル 万
基準年値
2034年の予測
4.46米ドル 億6000万
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
9.5 %
成長率
対象市場
28.68米ドル 億8000万
(2026年~2034年)
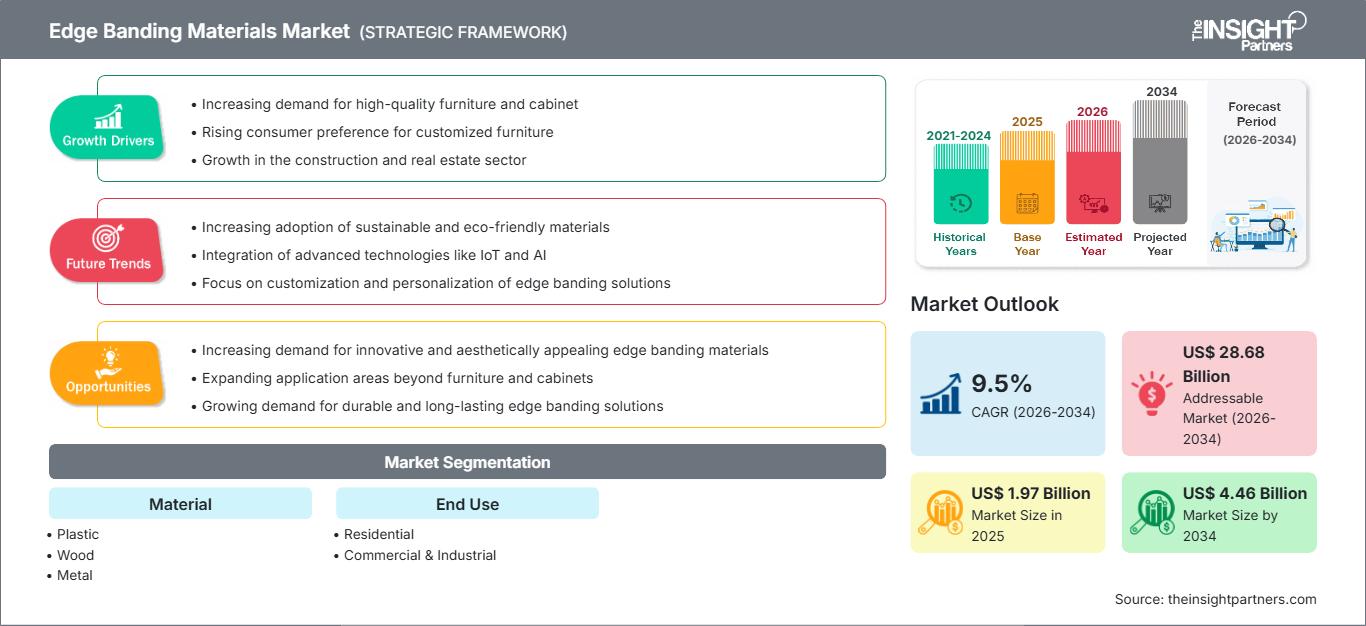
エッジバンディング材市場は、2025年に19億7,000万米ドルと評価され、2034年には44億6,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)9.5%で成長すると見込まれています。この市場は、家具、キャビネット、パネル、内装部品などの露出した端部に塗布され、基材を保護し、美しい仕上がりを実現する材料を対象としています。対象となる材料は、住宅用および産業用エンドユースにおけるプラスチック、木材、金属など多岐にわたります。
北米は、キャビネット、家具、商業施設の内装、オフィス改修、パネル加工などの活動に支えられ、エッジバンディング材市場における確立された需要中心地となっています。同地域は2025年には世界の需要の約28%を占めると推定され、2034年まで年平均成長率(CAGR)約8.4%で拡大すると予測されています。米国は、住宅および商業用途でMDF、パーティクルボード、ラミネートパネル、エンジニアードウッド製品が広く使用されているため、依然として主要な消費市場です。需要は、色合わせ、小ロット生産、柔軟性のあるPVCソリューション、デジタル印刷仕上げによってますます影響を受けています。
北米におけるエッジバンディング材市場の規模は、パネルメーカー、ラミネートメーカー、販売代理店、キャビネットメーカー、およびエッジバンディング専門企業間の相互作用によって形成されています。Product Resources, Inc.、Charter Industries, LLC.、Aero Plastics Inc.、Frama-Tech LLCなどのサプライヤーは、色合わせ、カスタム幅、複数の厚み、迅速な納品を求める顧客にサービスを提供しています。そのため、市場は標準化されたエッジストリップから、用途に特化した材料とより短いカスタマイズサイクルへと移行しつつあります。
エッジバンディング材市場の評価と洞察
- 北米:この地域は2025年には世界のエッジバンディング材市場の約28%を占め、2034年まで年平均成長率(CAGR)約8.4%で成長すると予測されています。成熟したキャビネットおよび家具製造基盤が需要を支える一方、カスタマイズ可能な色、柔軟な形状、迅速な流通が交換および仕様変更の活動を後押ししています。
- 私たち: 2025年には北米全体の需要の約72%を米国が占め、年平均成長率(CAGR)は約8.2%で成長すると予測されています。住宅用キャビネット、商業用家具、オフィス改修、ホテル内装などの分野では、PVC、ABS、ベニヤ、メラミン、特殊エッジ材に対する継続的な需要が見込まれます。特注品のマッチングや少量生産の対応も、重要な購買要因となっています。
- ヨーロッパ: 2025年には世界の需要の約31%をヨーロッパが占め、年平均成長率(CAGR)は約9.0%で成長すると予測されています。ドイツ、イタリア、ポーランド、フランスは、重要な製造・設計拠点となっています。この地域は、継ぎ目のない技術、高品質な表面仕上げ、再生材の使用、装飾パネルとエッジデザインの融合といった点で差別化を図っています。
- アジア太平洋地域: 2025年には世界市場の約33%を占め、年平均成長率(CAGR)は約11.1%で成長すると予測されています。中国、インド、日本、韓国、そして東南アジアの家具製造拠点が需要を支えています。家具の急速な生産、輸出志向型の製造業、住宅建設、そしてエンジニアリングパネルの利用拡大が、幅広い下流基盤を形成しています。
- 最大のセグメント:プラスチックは最大の材料セグメントであり、2026年から2034年にかけて年平均成長率(CAGR)約9.8%で拡大すると予測されています。PVC、ABS、PP、および関連する熱可塑性樹脂ソリューションは、加工性、耐衝撃性、色の柔軟性、および自動エッジバンディング装置との互換性を兼ね備えています。
- 高成長分野:商業・産業分野は、推定年平均成長率約10.1%で最も急速に成長しているエンドユース分野です。オフィス家具、ホテル、医療施設、公共施設の内装、小売店の什器、商業用キャビネットなどでは、耐久性のあるエッジ、均一な表面仕上げ、そして使用頻度の高い環境に適したデザインがますます求められています。
- 詳細に分析された主要企業: Product Resources, Inc.、SURTECO USA Inc.、Charter Industries, LLC.、JSO Wood Products、Sauers & Company Veneers、Aero Plastics Inc.、Lignadecor、Edgebanding Services, Inc.、REHAU Industries SE & Co. KG、Teknaform Inc.、Frama-Tech LLC、Rudolf Ostermann GmbH。
ソース: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
エッジバンディング材市場は、基本的な装飾要素の域を超え、パネル製造工程における高度な技術を駆使した製品へと成長を遂げています。木製ベニヤや紙製品は、家具製造やキャビネット製造において依然として重要な役割を果たしていますが、PVC、ABS、PP、PMMAなどの合成素材は、塗布の自動化、衝撃や湿気からの保護、そして均一な装飾といった利点から、より一般的になっています。製品開発は、使用される表面素材とますます密接に結びついています。
エッジバンディング材料市場レポートによると、製造技術の進歩により、エッジバンディングの経済性が変化しています。自動エッジバンダーは、接着剤の塗布、プレス、トリミング、スクレーピング、研磨など、1つの製造ライン内で多くの作業を実行できるため、寸法精度と効果的な接着の役割が強調されます。レーザー、熱風、NIR、またはその他の接着方法を使用したゼロジョイント技術では、目に見えるエッジのない機能層が必要です。REHAUが2025 interzumで発表した最新のイノベーションには、新しいタイプのエッジバンディング材料と、フライス加工半径に統合された木目調効果が含まれています。
2034年まで、メーカー各社は主に材料効率、リサイクル性、カスタマイズ性、加工技術との互換性、納期の速さといった点で競争していくと予想される。ヨーロッパでは、メーカー各社はより持続可能なソリューションを提供するようになるだろう。アジアでは、製造拠点が生産量を増やし、パネル加工ラインの自動化を進める。北米では、販売代理店がデジタルマッチング、エッジバンディング材の在庫、受注生産サービスを強化するだろう。
家具メーカーは、新しいラミネート材やパネル材のコレクションが登場する際に、必ず適合するエッジ材が確実に入手できることを求めるため、サプライチェーンの現地化は今後も重要であり続けるでしょう。色、印刷、押出成形、在庫、技術サービスといった面で、ボードサプライヤーのそれらと調和できる企業は、調達上のハードルを下げることができます。将来の市場は、製品ラインナップの豊富さ、迅速な対応力、そして加工の互換性によって特徴づけられるでしょう。
エッジバンディング材料市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 19億7000万米ドル |
| 2034年までの市場規模 | 44億6000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 9.5% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
エッジバンディング材市場分析
エッジバンディング材市場の発展は、エンジニアードウッドパネルの成長に直接的に依存しています。中密度繊維板、パーティクルボード、合板、装飾ラミネートは、保護と仕上げが必要な露出したエッジを生み出すため、パネル材から家具を製造する工程において不可欠な部分となっています。したがって、需要は、ボード材と表面仕上げ材の選択、エッジバンディング材の選択と購入、そして家具製造時の自動または手動による適用という一連の流れを経て発生します。
材料の選択は、使用目的に応じて異なります。プラスチック製のエッジは、耐衝撃性、耐湿性、色の均一性、および工程の自動化が求められる場合に適しています。木材やベニヤのエッジは、家具に自然な外観を与えたい場合や、エッジバンディング材と高価な家具表面材を組み合わせたい場合は使用されます。金属は、特定の視覚効果を生み出したり、エッジ材の機械的特性を向上させたりする必要がある特殊なケースで役立ちます。
サプライチェーンは、統合生産者、特殊押出成形業者、ベニヤ、流通業者、サービス提供業者など、多様な企業で構成されています。Product Resources, Inc.は、PVC、ABS、ベニヤ、メラミン、金属、デジタルプリントエッジなど、様々な種類のエッジ材を提供しています。一方、JSO Wood Productsは、木製ベニヤ製品に木材、PVC、ポリエステル、メラミン、特殊エッジ材を組み合わせて提供しています。幅広い選択肢により、家具メーカーは標準ストックまたはカスタマイズされたエッジバンディング材のいずれかを使用してエッジバンディング材を調達できます。
エッジバンディングの競争力は、表面とエッジバンディングの接合方法に大きく左右されるようになっています。SURTECO USA Inc.は、熱可塑性樹脂と紙メラミンエッジの幅広い製品群により競争優位性を獲得しており、一方、REHAU Industries SE & Co. KGは、従来型製品とゼロジョイント製品の両方を網羅するRAUKANTEXシリーズを通じて差別化されたソリューションを提供しています。Teknaform Inc.は、北米のラミネートおよびパネルメーカー向けに、PVCおよびABSエッジのカスタマイズに注力しています。
デジタル印刷の分野では、新たなレベルの競争が繰り広げられるでしょう。特殊な印刷技術により、サプライヤーは木目、石目、グラフィック、その他の装飾仕上げの外観を、従来のように各デザインを在庫として抱えることなく再現することが可能になります。これにより、家具メーカーは新しい表面材を追加する際に、エッジの合わせ方に妥協する必要がなくなります。したがって、押出成形、印刷機能、デジタルデザイン、自動マッチングシステムへの投資が不可欠です。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
エッジバンディング材市場:戦略的洞察
地域別分析
北米エッジバンディング材市場
北米は2025年時点で世界の需要の約28%を占め、2034年まで年平均成長率(CAGR)約8.4%で成長すると予測されています。この地域は、住宅のリフォーム、商業施設の内装、ホテル、医療施設、オフィス家具、小売店の什器など、家具やキャビネットの需要が発達した市場です。米国は主要な消費国であり、カナダは生産と流通の重要な拠点となっています。
2025年には、北米は米国からの需要の約72%を占め、推定CAGRは約8.2%になると予想されています。競合他社は、在庫の色範囲、色のマッチング、小ロット生産、広く使用されているラミネートやTFL製品との互換性をめぐって競争しています。Charter Industries, LLC.は幅広いPVCおよびベニヤエッジバンディングを提供しており、Aero Plastics Inc.は柔軟性および剛性のPVCおよびABSエッジ製品を製造しています。
カナダは、押出成形およびパネル製造を中心とするサプライチェーンにおいて、大きなシェアを占めている。Teknaform Inc.は、家具やキャビネット用のPVCおよびABSエッジバンディングの製造に加え、色や質感のマッチングも行っている。これは、押出成形、印刷、下地処理、コーティングといった一連の製造工程を網羅した好例と言える。
米国のエッジバンディング材市場
米国市場は、大手家具メーカーやキャビネットメーカーから、商業用木工所、小規模な木工企業まで、幅広い顧客層を特徴としています。調達においては、標準在庫品と特注品を組み合わせるケースが増えています。Product Resources, Inc.とEdgebanding Services, Inc.は、流通重視のモデルを提供しており、購入者は大規模な在庫を抱えることなく、複数の材料カテゴリーを調達できます。
市場では、新しい装飾パネルの迅速なマッチングも高く評価されています。Frama-Tech LLCは、デジタル印刷によるカスタムエッジバンディングに注力し、デザイナーやメーカーが新しいラミネート表面に最適なパネルを見つけられるよう支援しています。家具メーカーは、パネルとのシームレスな視覚的関係を維持しながら、差別化された装飾をますます導入しているため、この傾向は重要です。
欧州エッジバンディング材市場
2025年時点で、世界の需要の約31%をヨーロッパが占め、年平均成長率(CAGR)は約9.0%で成長すると予測されている。ドイツ、イタリア、ポーランドは、家具製造、木工機械、パネル製造、インテリアデザインといったエコシステムが充実しているため、重要な市場となっている。特にドイツは、エッジバンディング技術と流通サービスにおいて強力なサプライヤー基盤を有している。
ドイツは、高度な家具製造技術と高精度加工への需要を兼ね備えています。Rudolf Ostermann GmbHは、ABS樹脂、メラミン樹脂、アクリル樹脂、アルミニウム、天然木のエッジ材を提供し、接着面が目立たない加工にも対応しています。REHAU Industries SE & Co. KGは、目に見えない接合部と多様な加工技術を駆使したRAUKANTEXソリューションを開発しました。これらの技術力は、ヨーロッパにおける表面・エッジ一体型システムへの移行をさらに加速させています。
イタリアは家具デザイン、機械製造、高級インテリア製造の分野で貢献しており、装飾的な調和と天然素材の外観が製品選択に影響を与えている。ポーランドおよび近隣の中央ヨーロッパの製造業集積地は、大量生産の家具製造と輸出活動を支えている。したがって、ヨーロッパ市場は、高級デザインへの要求と工業規模の生産効率の両方によって形成されている。
アジア太平洋地域のエッジバンディング材市場
アジア太平洋地域は2025年までに世界の需要の約33%を占め、年平均成長率(CAGR)約11.1%で拡大すると予測されており、最も急速に成長する主要地域となる見込みです。中国は、家具、キャビネット、パネル、輸出製造拠点が充実しているため、主要な生産拠点となっています。国内需要と輸出志向の家具生産の両方が、PVC、ABS、PP、メラミン、ベニヤエッジの採用を後押ししています。
インドでは家具製造とモジュール式キャビネットのエコシステムが拡大しており、それに伴い、統一感のある装飾パネルやエッジ材の需要が高まっている。国内生産品と輸入高級品が共存する中で、一貫した色合わせと加工サポートを提供できるサプライヤーにとってビジネスチャンスが生まれている。組織化された家具生産の成長に伴い、調達は純粋な手作業による仕上げから、より標準化されたエッジ加工へと移行しつつある。
日本と韓国は、高度な家具製造技術、精密加工、そして表面品質に対する高い期待によって貢献している。東南アジア全体では、製造拠点の移転と輸出志向型の家具生産が、さらなる需要を生み出している。この地域の成長は、新たな家具生産能力、加工パネルの使用増加、都市部の住宅需要、そして自動化された木工機械の普及拡大といった要因が複合的に作用した結果である。
MEAエッジバンディング材市場
中東・アフリカ市場は主要製造地域に比べて規模は小さいものの、住宅内装、ホテル、小売店内装、オフィス家具、輸入パネル式キャビネットなどの分野で成長の機会がある。需要は建設・内装開発が活発な市場、特に湾岸諸国と南アフリカに集中している。家具生産拠点に近い場所に在庫を確保できるサプライヤーは、輸入エッジ材に伴う納期制約を軽減できる。
南米・中米のエッジバンディング材市場
南米および中米地域は、住宅用家具、キッチンキャビネット、商業施設内装、木製パネル加工などの産業によって支えられています。ブラジルは同地域最大の製造拠点であり、その他の市場は家具輸入、現地でのキャビネット生産、内装改修などを通じて貢献しています。為替状況と輸入コストにより、特に特殊な素材や小ロット生産においては、流通効率が重要な競争要因となっています。
セグメンテーション分析
材料
プラスチックは最大の材料セグメントであり、年平均成長率(CAGR)約9.8%で成長すると予測されています。PVCは、コスト効率が高く耐久性のある家具用途において依然として重要な材料ですが、ABS樹脂やPP樹脂は、材料特性、規制上の考慮事項、または設計要件により代替材料が望ましい用途でますます使用されるようになっています。サプライヤーは、自動化された用途や曲面加工に対応するため、色、質感、光沢レベル、厚み、柔軟性グレードのバリエーションを拡大しています。
木材市場は年平均成長率(CAGR)約8.2%で成長すると予測されています。ベニヤ板のエッジは、高級家具、キャビネット、建築用木工製品、そして天然木の風合いが重要な用途において、依然として高い需要があります。JSO Wood ProductsやSauers & Company Veneersといったサプライヤーは、多様な木材の種類と裏打ち材を提供しています。この分野は、本物の木材仕上げへの継続的な関心から恩恵を受けていますが、高品質の印刷やテクスチャ加工を施した熱可塑性樹脂製の代替品との競争に直面しています。
金属市場は年平均成長率(CAGR)約7.4%で成長すると予測されています。金属エッジングは、デザイナーが独特な外観や特定の機能特性を求める場合に用いられる、依然として特殊な素材です。アルミニウムやステンレス鋼は、現代的な家具、商業施設のインテリア、特殊な照明器具などを引き立てます。したがって、成長は大量生産による代替よりも、デザイン仕様や高級用途に大きく依存しています。
最終用途
住宅市場は年平均成長率(CAGR)約9.0%で拡大すると予想されています。キッチン、ワードローブ、ホームオフィス、収納家具、棚、モジュール式家具には、エッジ保護と統一感のある装飾仕上げが求められます。キッチンや浴室は湿気にさらされやすいため、耐久性のあるプラスチック製エッジの価値が高まります。一方、高級家具では引き続き木製ベニヤや特殊な装飾ソリューションが用いられています。
商業・産業分野は、年平均成長率(CAGR)約10.1%で成長すると予測されています。オフィス、病院、学校、ホテル、小売店、研究所、その他の公共施設では、頻繁な取り扱い、清掃、衝撃、そして長期間の使用に耐えるエッジ材が求められます。調達の意思決定においては、耐久性、加工の一貫性、交換部品の入手可能性、そしてプロジェクト仕様への適合性が優先されることがよくあります。
機会の概要
|
最終用途 |
収益貢献 |
トレンドタグ |
導入段階 |
|
居住の |
高い |
モジュール式住宅 |
成熟した |
|
商業・産業 |
高い |
耐久性のある内装 |
スケーリング |
エッジバンディング材市場の成長要因と影響分析
モジュール式家具と加工木材パネルの展開
MDF、パーティクルボード、合板、装飾ラミネート材の採用が進むにつれ、エッジ処理に対する需要は直接的に増加しています。モジュール式キッチン、ワードローブ、収納システム、オフィス家具、組み立て式製品などは、パネル加工に大きく依存しています。家具メーカーが自動切断・エッジ加工を中心とした生産体制を構築するにつれ、サプライヤーは自社の材料をボード表面に正確に適合させ、高スループットで処理できる場合にメリットを享受できます。
継ぎ目のない装飾仕上げへの需要
家具デザイナーの間では、エッジがパネルと一体化したように見えることがますます求められており、別個のストリップとして扱われることは望まれていません。これは、継ぎ目のない接合部やデジタルマッチングによるソリューションの発展を後押しするものです。REHAUとSURTECOは、パネルとエッジ間の継ぎ目を最小限に抑える技術を開発しました。商業的な意味合いとしては、汎用的なエッジ材の供給から、外観、加工性、機能性を兼ね備えたシステムへの移行が挙げられます。
商業用および高頻度使用家具の用途拡大
業務用家具は、住宅用家具に比べて、衝撃、清掃、摩耗、繰り返しの取り扱いにさらされる機会が多くなります。そのため、硬質PVC、ABS、PPなどの耐久性の高い素材への需要が高まります。したがって、医療、ホテル、教育、オフィス、小売などのプロジェクトでは、一貫した外観と長寿命、容易なメンテナンスが求められるため、より高付加価値な仕様が求められる場合があります。
エッジバンディング材市場の将来動向
継ぎ目なし、接着剤不要の加工
エッジバンディング材市場のトレンドは、接着線を最小限または完全に排除する接合システムへと移行しています。レーザー、熱風、プラズマ、近赤外線対応のエッジ技術により、メーカーは従来の接着線の視認性を低減しながら、よりクリーンな接合部を実現できます。このトレンドは、加工効率を犠牲にすることなく外観の向上を追求できるため、高級家具のデザインと自動生産の両方に影響を与えるでしょう。
リサイクル素材および環境負荷の低いエッジ素材
持続可能性に関する要件は、材料選定にますます大きな影響を与えています。SURTECO社のCIRCULAR EDGEポートフォリオは、エッジ製品の環境負荷を低減するために設計された、再生材含有PPエッジバンドの開発事例を示しています。家具メーカーが材料情報開示要件や循環型経済目標に対応するにつれ、環境配慮型製品文書や再生材含有率認証は、商業調達においてますます重要になってくるでしょう。
デジタルカスタマイズと表面マッチング
デジタル印刷技術の進歩により、エッジ材に再現できるデザインの種類が拡大しています。サプライヤーは、標準化された色の大量在庫に頼るのではなく、特定のパネルデザインに合わせて、カスタマイズされたグラフィック、木目調、パターンなどを製造できるようになりました。これにより、表面材の発売時期とエッジ材の供給状況との連携が強化され、デザイナーが意図した家具の外観を妥協せざるを得なくなる可能性が低減されます。
エッジバンディング材の市場機会
家具メーカー向け統合マッチングプラットフォーム
ボードの装飾、ラミネートコード、エッジ仕様、カラーライブラリ、および生産要件を連携させるデジタルプラットフォームには、大きなビジネスチャンスが存在します。ターゲット顧客は、多数の表面仕上げの組み合わせを管理する家具メーカー、キャビネットメーカー、販売代理店、および内装業者です。サプライヤーは、デジタルマッチングとサンプル注文、在庫状況の可視化、技術文書、および迅速なカスタム生産を組み合わせることで、顧客維持率を強化できます。
エッジバンディング材市場の予測では、材料供給のみに頼るのではなく、統合サービスにこそより大きな価値があるとされています。色の開発、生産計画、在庫管理を連携させる企業は、新しい家具コレクションの導入に必要な時間を短縮し、パネルが生産段階に入った際に、それに合うエッジ材が入手可能な可能性を高めることができます。
再生材含有率の高いプレミアム熱可塑性樹脂グレード
もう一つの可能性は、加工性、外観、接着性能を維持した再生材含有PP、ABS、その他の熱可塑性樹脂の開発です。家具メーカーは、加工上の問題を増やすことなく持続可能な素材を必要としています。色の安定性と表面性能を維持しながら、一貫した再生材含有品質を実証できるサプライヤーは、商業プロジェクト、高級家具、そして環境調達要件を持つ顧客をターゲットにすることができます。
最近の動向
- 2025年11月:Frama-Tech LLCはEdgeCo Inc.の買収に合意しました。この取引は、EdgeCoの従業員、在庫、事業運営、および販売をFrama-Techに統合する形で構成されています。この買収により、Frama-Techの北米における販売網が拡大し、米国北東部の顧客にとってエッジバンディング製品およびサービスへのアクセスが強化されます。また、この取引は、専門販売業者間の統合が継続していることを示すものでもあります。
- 2025年5月:REHAU Industries SE & Co. KGは、interzum 2025において、テクスチャ構造や天然木感を拡張した新しいRAUKANTEXエッジバンドを発表しました。同社は、木目を切削半径に組み込むことで、視覚的な連続性を向上させながら耐衝撃性を維持する技術を強調しました。この開発は、単なる保護ストリップではなく、統合されたデザイン要素として機能するエッジへの流れをさらに強化するものです。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -