
発泡ポリプロピレン(EPP)フォーム市場の予測と動向(2034年まで)
発泡ポリプロピレン(EPP)フォーム市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:タイプ別(低密度、高密度、多孔質PP)、用途別(自動車、包装、消費財、その他)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00005981
- カテゴリー : 化学薬品および材料
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 15, 2026


2025 Market Size
US$ 1.43 万円Bn
Base year value
2034 Forecast
US$ 2.46 万円Bn
Projected by 2034
CAGR 2026-2034
6.21 %
Growth rate
Addressable Market
US$ 17.61 Bn
(2026-2034)
The global Expandable Polypropylene (EPP) Foam market was valued at US$ 1.43 billion in 2025 and is expected to reach US$ 2.46 billion by 2034; it is estimated to record a CAGR of 6.21% during 2026-2034.
Expandable Polypropylene (EPP) Foam Market Assessment and Insights
- North America: North America represented approximately 27–31% Expandable polypropylene foam market share in 2025 and is projected to expand at a 5.8–6.5% CAGR between 2026–2034, supported by automotive manufacturing, EV component localization, and reusable packaging demand.
- US: The US accounted for approximately 78–82% of North American demand in 2025, with growth expected at a 5.9–6.5% CAGR between 2026–2034, supported by vehicle lightweighting and industrial packaging.
- Europe: Europe held approximately 23–27% share in 2025 and is projected to grow at a 5.4–6.1% CAGR between 2026–2034, with Germany, France, Italy, Spain, and the UK supporting automotive and reusable packaging applications.
- Asia Pacific: Asia Pacific captured approximately 38–42% share in 2025 and is expected to grow at a 7.1–7.8% CAGR between 2026–2034, led by China, Japan, India, South Korea, and Southeast Asian automotive manufacturing.
- Largest Segment: Automotive represented approximately 42–46% market share in 2025, with a 6.7–7.3% CAGR between 2026–2034, reflecting lightweighting, impact protection, and EV component requirements.
- High Growth Segment: Porous PP is estimated at approximately 16–20% market share in 2025, with a 7.3–8.0% CAGR between 2026–2034, supported by specialized cushioning and airflow requirements.
- Key companies analyzed in detail: AkzoNobel N.V., Bublon GmbH, Chase Corporation, Kureha Corporation, Mark Impex, Matsumoto Yushi-Seiyaku Co., Ltd., Nanjing Chemical Material Corp., Nouryon Chemicals B.V., Sekisui Chemical Co., Ltd., The Kish Company, Inc.
Source: The Insight Partners' analysis based on proprietary research, government publications, company annual reports, investor presentations, industry databases, and expert interviews.
発泡ポリプロピレンフォーム市場は、従来の緩衝材用途から、密度、エネルギー吸収性、寸法安定性、リサイクル性の制御が求められるエンジニアリング部品へと移行しています。蒸気成形、より優れたビード融合、密度最適化、用途に応じた製品配合による設計の柔軟性が高まっています。EPPは低密度で耐衝撃性に優れた材料であるため、自動車用途は非常に重要です。包装用途では、再利用可能で回収可能な材料が好まれています。2025年には、世界の自動車製造台数は9,640万台でした。
発泡ポリプロピレンフォーム市場の今後の成長は、自動車サプライチェーンが充実し、車両製造工場に近い場所に発泡加工能力を持つメーカーによって牽引されるでしょう。インド、メキシコ、中国、東南アジアでは、車両組立工場に近いことで物流リスクが軽減され、より優れた技術サポートが得られるため、生産能力が拡大しています。リサイクル含有量と車両の循環性に対する規制強化も、リサイクル含有製品の開発を後押ししています。JSPによるインドとメキシコへの最近の投資は、こうした現地化の傾向を象徴するものです。
発泡ポリプロピレン(EPP)フォーム市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 14億3000万米ドル |
| 2034年までの市場規模 | 24億6000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 6.21% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
発泡ポリプロピレン(EPP)フォーム市場分析
発泡ポリプロピレンフォームの市場成長は、自動車分野における軽量化の傾向、保護包装、および繰り返し衝撃に対する耐性要件に依存しています。樹脂メーカーは、ビーズメーカーにポリマー樹脂を提供し、ビーズメーカーはそれを配合・膨張させて、コンバーターによって部品に成形します。この市場のサプライチェーンは、樹脂の入手可能性、ビーズ膨張技術、金型効率、エネルギーコスト、工具技術、および顧客の認定サイクルに依存しています。自動車プロジェクトは通常、包装プロジェクトよりも検証に時間がかかりますが、部品が生産される際には、大量生産による安定した需要につながる可能性があります。
発泡ポリプロピレン市場のサプライチェーンは、特定の地域におけるポリプロピレンの入手可能性と加工業者の近接性にますます依存するようになっている。アジア太平洋地域はポリマー、自動車、成形産業の強力なエコシステムを享受している一方、北米とヨーロッパは供給の安定性を確保するために現地生産に重点を置いている。企業は機械的特性を損なうことなく環境負荷の低減を目指しているため、リサイクル材をベースとした材料は戦略的に価値が高くなっている。ビーズの融着性と密度の安定性は、メーカーにとって極めて重要な要素となっている。
発泡ポリプロピレンフォーム市場の分析によると、国際的な材料サプライヤー、フォームメーカー、部品サプライヤーからなる競争環境が存在することがわかった。アクゾノーベル、クレハ株式会社、ヌーリオンケミカルズ、積水化学株式会社は、それぞれの専門材料技術を活かして参入している一方、JSP株式会社はEPPフォームのグローバルな製造ネットワークを非常に広範囲に展開している。ハンファ株式会社は、軽量材料技術と自動車部品製造技術を兼ね備えている。
発泡ポリプロピレンフォーム市場レポートによると、競争力は、現地の製造能力、アプリケーションエンジニアリング能力、リサイクル含有率能力、およびOEM認定サポート能力にますます依存するようになっている。JSPはインドのプネとメキシコのラモス・アリスペに新しい工場を開設し、ARPROの製造施設は世界中で合計22か所となった。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
発泡ポリプロピレン(EPP)フォーム市場:戦略的洞察
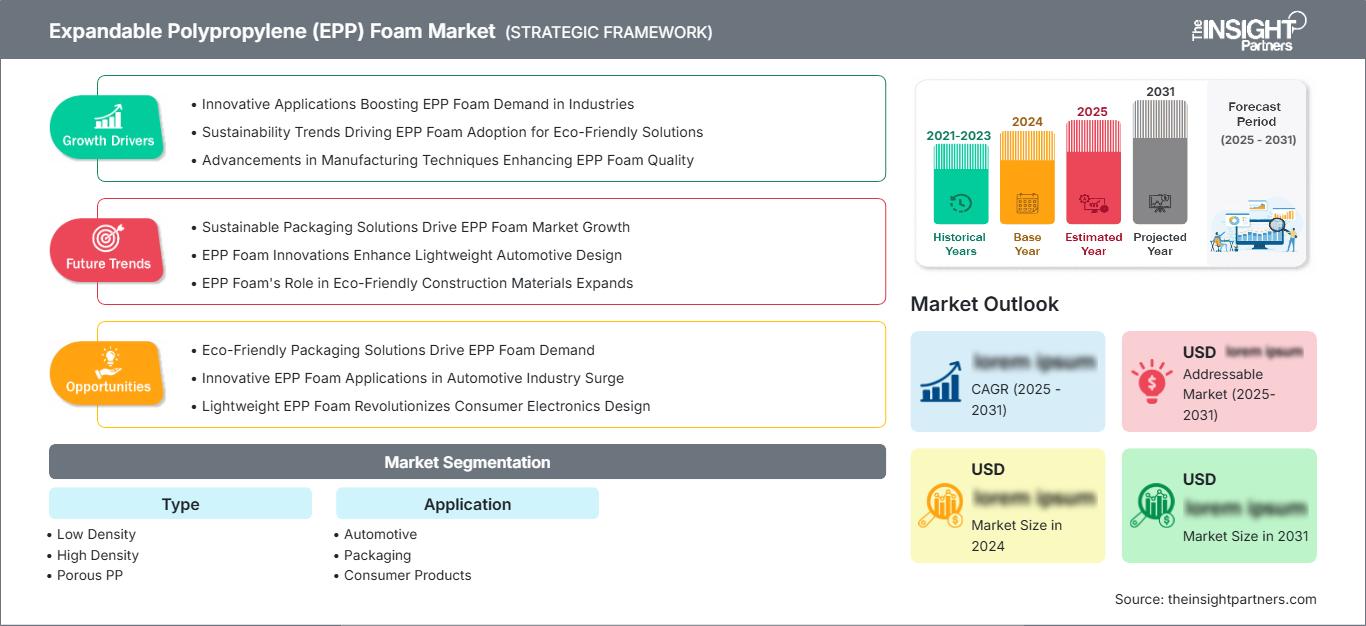
地域別分析
北米発泡ポリプロピレンフォーム市場
北米は2025年には約27~31%のシェアを占め、2034年まで年平均成長率(CAGR)5.8~6.5%で成長すると予測されています。これらの要因には、既存の自動車製造能力、産業用包装部門からの強い需要、軽量保護構造へのニーズの高まりなどが含まれます。2025年までに南北アメリカ大陸での自動車生産は減少したものの、依然として相当量の自動車製造が行われています。米国とメキシコは依然としてこれらの材料の重要な製造拠点であり、発泡成形や部品を現地で入手可能です。
自動車産業における用途は、特にバンパーコア、エネルギー吸収材、シート、その他の内装部品において、引き続き最大の需要を占めています。軽量化、衝撃保護、熱管理が求められる電気自動車分野においても、一定の需要が見込まれます。メキシコは引き続きニアショアリングの拠点としての地位を確立しつつあり、一方、米国のコンバーターはOEMおよびティア1サプライヤーネットワークへの近接性という利点を有しています。
米国における発泡ポリプロピレンフォーム市場
2025年には北米全体の需要の約78~82%を米国が占め、年平均成長率(CAGR)5.9~6.5%で拡大すると予測されている。自動車部品の製造、電気自動車(EV)への投資、輸送用包装、産業機械の保護など、多様な需要が存在する。2025年の米国の自動車生産台数は約1,024万台に達し、部品エコシステムにおける同地域の重要性を改めて示している。
大手サプライヤーや加工業者は、自動車内装、衝撃保護、包装材、スポーツ用品、消費財など、幅広い用途に対応するソリューションを提供しています。軽量化と再利用可能な包装へのニーズの高まりから、需要への注目が高まっています。米国の製造業者は供給の安定性を重視しており、遠方のビーズや成形部品サプライヤーに依存するのではなく、地域内での製造を採用する傾向にあります。
欧州発泡ポリプロピレンフォーム市場
2025年時点で欧州は市場シェアの約23~27%を占め、年平均成長率(CAGR)5.4~6.1%で拡大すると予測されており、ドイツが引き続き市場を牽引する。2025年には欧州における自動車生産台数が若干減少するものの、国内自動車産業が継続的な需要の基盤となっている。EUおよび英国の施設にはバッテリーおよび自動車製造設備が充実しており、軽量かつ耐衝撃性に優れた材料の需要が高まっている。
英国は多様な自動車産業と包装産業を有しており、一方ドイツは同地域における主要な自動車製造・エンジニアリング拠点となっている。フランスとスペインの産業は重要な自動車組立拠点を形成しており、成形部品の需要を牽引している。イタリアの産業は、サプライヤーの自動車産業および産業用途において依然として重要な役割を担っている。自動車の循環型経済に関する規制、リサイクル材含有率目標、および材料削減イニシアチブが、欧州の需要を形成している。
アジア太平洋地域の発泡ポリプロピレンフォーム市場
アジア太平洋地域は2025年に約38~42%のシェアを占め、中国を筆頭に年平均成長率(CAGR)7.1~7.8%で成長すると予測されている。中国は2025年に約3453万台の自動車を生産し、インドは約649万台を生産しており、この地域の規模の大きさを示している。
日本、韓国、インド、オーストラリアは、自動車、エレクトロニクス、包装、消費財製造を通じて地域需要を補完している。先進製造業とEV生産に対する政策支援は、軽量素材の需要をさらに促進している。中国は、膨大な車両保有台数、拡大を続けるEV産業、そして広範なポリマー加工エコシステムにより、依然として主要市場である。
中東・アフリカの発泡ポリプロピレンフォーム市場
中東とアフリカは世界の需要に占める割合は小さいものの、年平均成長率(CAGR)約5.0~5.7%で拡大すると予測されている。南アフリカが依然として自動車製造の中心地であるのとは対照的に、これら2か国では産業・物流インフラの開発が進んでいる。アフリカは2025年には123万台の自動車を生産すると予測されており、この地域における産業の存在感は相当なものとなるだろう。
この点におけるニーズは、車両の現地生産、包装および物流サービス、コールドチェーン物流、建設ニーズによって満たされています。サウジアラビアとUAEは、産業および物流インフラの発展により、潜在的な投資機会を提供しており、南アフリカは車両製造施設を提供しています。RoMEAの需要はより細分化されており、インフラ開発、消費財製造、車両部品に依存します。
セグメンテーション分析
タイプ
タイプ別セグメントは、 2026年から2034年の間に年平均成長率(CAGR)6.8~7.2%で拡大すると予測されています。製品の選択は、密度、機械的強度、弾力性、断熱性、成形要件によって異なります。低密度グレードは重量が重要な用途に対応し、高密度グレードはより優れた構造性能を提供します。多孔質PPは、制御された空気の流れ、クッション性、および特殊な機能特性が求められる用途に活用できます。発泡ポリプロピレンフォーム市場の範囲は、材料効率と用途に応じた性能をますます重視するようになっています。
- 低密度:低密度フォームは、自動車の内装材、包装材、および消費者向け製品の軽量化に貢献します。材料消費量が少ないため、高い構造剛性よりもクッション性、浮力、および軽量化が重視される用途に適しています。
- 高密度:高密度グレードは、より強力な荷重管理、寸法安定性の向上、および繰り返し衝撃に対する耐性を必要とする部品に使用されます。自動車の構造部品や、耐久性が重視される保護包装は、材料使用量の増加が正当化される重要な用途です。
- 多孔質PP:多孔質PPは、通気性、クッション性、吸音性、または特殊な熱特性を必要とする用途に適した、制御されたセル構造を提供します。その性能特性は、従来の独立気泡フォーム部品を超えた、差別化された製品開発を可能にします。
応用
アプリケーション分野は、 2026年から2034年にかけて年平均成長率(CAGR)6.7~7.3%で成長すると予測されています。EPPは軽量性、弾力性、エネルギー吸収性、リサイクル性を兼ね備えているため、自動車分野が依然として主要な用途となっています。包装分野は、再利用可能な輸送システムや保護材などを通じて、2番目に大きな需要源となっています。消費者向け製品は、耐久性と軽量性が購買決定に影響を与えるスポーツ用品、家庭用品、レクリエーション用品など、多岐にわたる分野で需要が拡大しています。
- 自動車分野:自動車用途には、バンパーコア、ドアおよび内装部品、エネルギー吸収材、ツールボックス、シート部品、その他の軽量構造物などが含まれます。電気自動車(EV)の生産拡大に伴い、軽量化と耐衝撃性能が車両の効率性と安全性を支える分野における需要が高まっています。
- 包装:包装需要の中心は、再利用可能な容器、保護材、工業用緩衝材、および温度管理が必要な輸送システムです。EPPは、再利用性と繰り返しの衝撃に対する耐性を備えているため、クローズドループ物流や高付加価値製品の保護に魅力的な素材です。
- 消費財:軽量性、弾力性、断熱性、快適性が重要な消費財にはEPPが使用されます。スポーツ用品、家庭用品、玩具、レクリエーション用品などは、カスタマイズされた形状や耐久性のあるデザインを実現する機会を提供します。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
自動車 |
高い |
EVの軽量化 |
スケーリング |
|
パッケージ |
中くらい |
再利用可能な緩衝材 |
スケーリング |
|
消費者向け製品 |
低い |
耐久性のあるデザイン |
成熟した |
発泡ポリプロピレン(EPP)フォーム市場の成長要因と影響分析
自動車の軽量化とEVコンポーネントの統合
自動車の軽量化の必要性は、自動車メーカーが車両の効率、安全性、快適性、および車両製造に使用される材料のコストの間でバランスを取る必要があるため、引き続き重要な構造的推進力となります。EPPは部品の重量を軽減できるだけでなく、耐衝撃性と寸法安定性も提供できるため、内装構造、バンパー、シート部品、エネルギー管理部品に適用できます。電気自動車への移行により、車両の重量を軽減することで効率が向上し、バッテリーによる重量増加を補うことができるため、その重要性はさらに高まっています。自動車生産台数は2025年に9640万台に達しました。
再利用可能で保護的な包装システムの成長
新たな需要創出の機会として、再利用可能な包装システムの開発が挙げられます。製造業者は、複数回の再利用と輸送に耐えられるシステムを必要とするからです。EPPは弾力性のある素材で、軽量、耐水性、衝撃吸収性に優れています。自動車の緩衝材、電子機器の梱包、工業用コンテナ、温度管理が必要な物流包装などに使用されています。使い捨ての緩衝材システムは複数回の物流サイクルに耐えられませんが、成形ポリプロピレン製のシステムは複数回のサイクルに耐え、寸法を維持します。これは、部品が常に複数の施設間を移動する自動車業界において特に重要です。製造プロセスのグローバル化により、損傷や取り扱いコストを最小限に抑えるための保護包装の必要性がさらに高まっています。
再生材含有率および循環型材料に関する要件
循環型経済の推進に伴い、発泡体製造における再生ポリプロピレンの戦略的重要性が高まっています。自動車メーカー、包装材ユーザー、消費者ブランドは、機能性を維持しながらバージンポリマーの消費量を削減するため、再生材を使用したソリューションを検討しています。再生EPPは、機械的要件が明確に理解されており、部品設計によって材料仕様を管理できる場合に特に魅力的です。JSPは、再生材を含むARPROグレードを報告しており、再生海洋廃棄物を使用した材料を開発することで、再生原料が高付加価値の発泡体用途にどのように活用できるかを示しています。自動車リサイクル政策が進展するにつれ、トレーサビリティ、一貫した再生原料、検証済みの機械的特性を提供できるサプライヤーは、OEM認定プログラムへのアクセスがより容易になるでしょう。この変化は、材料サプライヤー、加工業者、リサイクル業者、自動車メーカー間のパートナーシップも促進します。
発泡ポリプロピレン(EPP)フォーム市場の将来動向
エンジニアードフォームグレードにおけるリサイクル材含有率の向上
発泡ポリプロピレンフォーム市場のトレンドは、密度制御、エネルギー吸収、加工の一貫性を損なうことなく、リサイクル含有率を高める方向へと進んでいます。将来のグレードでは、改良された配合および品質管理システムに支えられ、より厳密に選別された産業廃棄物および消費者廃棄物由来のポリプロピレンが使用されるようになるでしょう。自動車用途は、OEMのサステナビリティ目標が材料選定やサプライヤー認定にまで及ぶようになるため、特に大きな影響力を持つと考えられます。再利用可能な梱包材や生産スクラップについては、クローズドループプログラムがより一般的になり、加工業者は管理された産業廃棄物から材料を回収できるようになります。製品開発者は、リサイクル含有率、機械的性能、用途要件に応じてグレードを差別化することも期待されます。これにより、サプライヤーは単一のリサイクル配合ではなく、複数のサステナビリティレベルを提供する機会が生まれます。トレーサビリティと一貫した認証は、主要顧客にとってますます重要な購買基準となるでしょう。
地域別自動車プラットフォーム向け現地生産
2つ目のトレンドは、自動車組立拠点周辺での発泡体製造の地域集中化です。地域生産は輸送コストを削減し、設計変更への対応力を向上させ、ジャストインタイムでの部品納入を可能にします。JSPのプネ工場とラモス・アリスペ工場への投資はこのモデルを実証しており、両工場は拡大する自動車需要に対応するために設立されました。自動車メーカーが生産拠点を多様化するにつれ、インド、メキシコ、東南アジア、中国でも同様の戦略が展開されるでしょう。サプライヤーは地域生産と集中型材料開発をますます組み合わせるようになり、グローバル顧客は一貫したグレードの製品を入手でき、現地工場はリードタイムを短縮できるようになります。このモデルは、地域における工具、試験、技術サポートへの投資も促進し、発泡体サプライヤーがOEMやティア1の開発プログラムにさらに深く統合されることを促すはずです。
発泡ポリプロピレン(EPP)フォームの市場機会
新興自動車産業拠点における地域密着型発泡プラットフォームの開発
発泡ポリプロピレンフォーム市場の予測によると、自動車製造の新興拠点では、車両生産、現地化、部品調達が同時に拡大しており、魅力的なビジネスチャンスが広がっています。特にインドとメキシコは、国内需要の拡大と輸出志向の製造ネットワークを結びつけているため、注目に値します。投資家や材料供給業者は、輸入部品に完全に依存するのではなく、現地でのビーズ生産、成形能力、工具サポート、技術研究所を優先的に活用できます。こうしたプラットフォームは、自動車顧客へのサービス提供に加え、包装や消費者向けアプリケーションへの供給も可能で、資産利用率の向上につながります。ポリマーの入手可能性、熟練した加工労働者、確立されたティア1エコシステムが既に存在する地域では、ビジネスチャンスが最も大きくなります。早期参入企業は、新型車両プラットフォームが大量生産される前に、認定関係を構築できます。そのため、現地化はサプライチェーンの回復力と、より広範な地域アプリケーション開発への道筋の両方を提供します。
プレミアムリサイクルフォームと高性能フォームソリューション
再生材含有量と、より高い機械的性能、断熱性、遮音性、または制御された多孔性を組み合わせたプレミアムグレードには、さらなるビジネスチャンスがあります。顧客は、複数の設計目標を同時に満たす材料をますます求めるようになっており、汎用発泡製品ではなく、差別化された配合の開発の余地が生まれています。サプライヤーは、再利用可能な包装材には再生材含有量の多いグレードを、車両の軽量化には低密度材料を、EV部品には高性能構造を優先的に供給することができます。リサイクル業者とのパートナーシップにより安定した原料を確保でき、加工業者との連携により金型と加工の最適化を加速できます。この機会は、循環型経済への期待が高まっているヨーロッパや先進的なアジア市場で特に重要です。独自のビーズ技術、アプリケーションエンジニアリング、および試験能力を持つ企業は、樹脂や材料価格のみで競争するサプライヤーよりも効果的に利益率を維持できます。
最近の動向
- 2025年12月:JSPコーポレーション― JSPは、インドのプネ工場とメキシコのラモス・アリスペ工場が操業を開始したと発表した。両工場はARPRO発泡ポリプロピレンフォームを製造しており、自動車用途が重要な需要牽引要因となっている。この2つの工場により、JSPグループのARPRO生産拠点は世界22カ所に拡大し、成長著しい自動車市場における現地供給能力が強化された。
- May 2025: Borealis invested over EUR 100 million in new High Melt Strength polypropylene (HMS PP) line at its Burghausen, Germany, facility. The start-up is planned for the second half of 2026. Borealis Innovation Headquarters in Linz, Austria, spearheaded breakthrough innovation in design for recycling with Daploy High Melt Strength polypropylene (HMS PP). The new line will triple Borealis’ supply capability for fully recyclable HMS PP that enables high-performance and light weight foam solutions.
Frequently Asked Questions

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -