
発泡ポリスチレン(EPS)市場:規模・成長・予測 2034
発泡ポリスチレン(EPS)市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:製品タイプ別(EPS製造プロセス、白色発泡ポリスチレン、灰色発泡ポリスチレン、黒色発泡ポリスチレン)、最終用途産業別(建築・建設、包装、その他)、地域別(北米、欧州、アジア太平洋、南米・中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00006932
- カテゴリー : 化学薬品および材料
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 15, 2026


2025年の市場規模
120億8000 万米ドル
基準年値
2034年の予測
211億7000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
7.26 %
成長率
対象市場
1,568億9,000 万米ドル
(2026年~2034年)
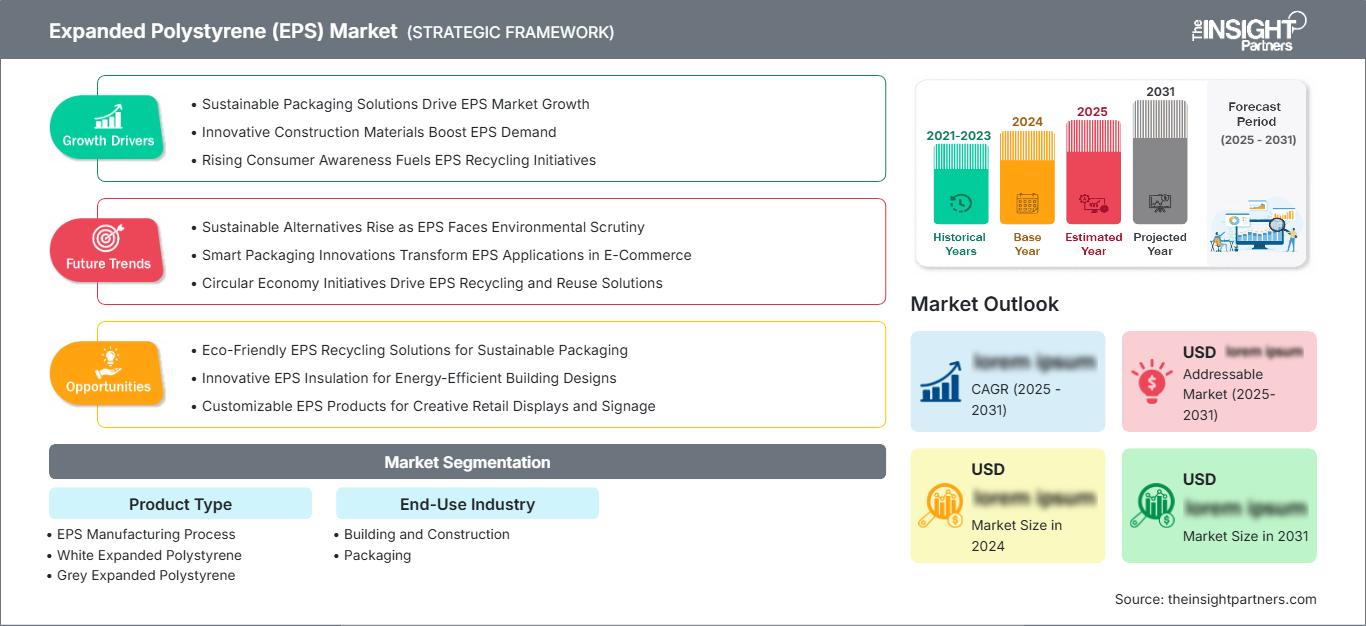
発泡ポリスチレン市場規模は、2025年には120億8,000万米ドルと評価され、2034年には211億7,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)7.26%で拡大する見込みです。この成長は、軽量断熱材、保護包装材、コールドチェーン容器、成形部品などの継続的な使用によって支えられています。また、高性能グレード、リサイクル原料、グラファイト強化断熱材、材料効率を高めるプロセス改善などにより、市場は進化を続けています。
北米は、エネルギー効率の高い建築物への要求、eコマースのフルフィルメント、食品流通、家電製品の出荷、断熱材の交換といった要因に支えられ、着実な拡大が見込まれています。同地域は2026年から2034年にかけて年平均成長率(CAGR)約6.5~7.2%を記録すると予想されており、需要は建築基準、コールドチェーンインフラ、そして高性能断熱材の仕様によってますます影響を受けると見込まれています。
発泡ポリスチレン(EPS)市場の評価と洞察
- 北米:北米は、改修活動、断熱包装、コールドチェーン物流、エネルギー性能要件に支えられ、 2025年には発泡ポリスチレン市場の18~22%のシェアを占め、 2026年から2034年にかけて年平均成長率(CAGR)6.5~7.2%で成長すると予測されています。
- 米国:米国は2025年の北米市場の約55~60%を占め、建設および物流需要に支えられ、 2026年から2034年にかけて年平均成長率(CAGR)6.4~7.1%で成長すると予測されている。
- ヨーロッパ:ヨーロッパは2025年には20~24%のシェアを占めると推定されており、 2026年から2034年にかけては年平均成長率(CAGR)6.8~7.5%で成長すると予想されている。この成長を牽引するのはドイツ、英国、フランス、イタリア、スペインであり、これらの国々では断熱性能の向上と包装用途が依然として重要である。
- アジア太平洋地域:アジア太平洋地域は2025年には約41~45%のシェアを占め、中国、インド、日本、韓国、東南アジアの製造拠点を中心に、2026年から2034年にかけて年平均成長率(CAGR)7.7~8.5%で拡大すると予測されている。
- 最大のセグメント:包装は、電子機器、家電製品、食品、コールドチェーン用途を反映し、2025年には市場シェアの55~59%を占めると推定され、2026年から2034年にかけて年平均成長率(CAGR)は7.4~8.0%となる見込みです。
- 高成長分野:グレー発泡ポリスチレンは、優れた断熱性能に支えられ、 2025年には14~18%のシェアを占め、2026~2034年の年平均成長率(CAGR)は8.1~8.7%と予測されています。
- 詳細に分析された主要企業: Alpek, SAB de CV、BASF SE、Flint Hills Resources, LLC、Kaneka Corporation、NOVA Chemicals Corporation、Sunpor Kunststoff GmbH、Synthos SA、The Ravago Group、Versalis SpA、Wuxi Xingda New Foam Plastics Materials Co., Ltd.
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
発泡ポリスチレン市場の動向としては、均一な白色グレードが主流だった時代から、断熱性、機械的特性、環境特性に優れた差別化された断熱材や包装材へと進化していることが挙げられます。EPSの生産は依然として、スチレンの供給量、エネルギー消費量、ペンタン処理、重合プロセスの効率、そして各地域の加工能力に大きく左右されます。グラファイト含有グレードは、同程度の厚さでより高い断熱性能を発揮できることから、断熱材としての重要性が高まっています。また、欧州の成熟したバリューチェーンでは、リサイクル可能な製品の開発も進んでいます。
発泡ポリスチレン市場の見通しによると、住宅、倉庫、冷蔵、家電製品、インフラ投資を背景に、インド、東南アジア、中東、および一部のラテンアメリカ市場で成長が継続すると予測されています。建設におけるエネルギー効率に関する規制やプラスチックの循環型経済は、材料の選択に影響を与え、メーカーはより持続可能な原料、リサイクル、そしてより効率的な配合の開発へと向かうでしょう。垂直統合された原材料供給と分散型製造能力を持つ企業は、より強固なコスト構造から恩恵を受けることになります。
発泡ポリスチレン(EPS)市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 120億8000万米ドル |
| 2034年までの市場規模 | 211億7000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 7.26% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
発泡ポリスチレン(EPS)市場分析
発泡ポリスチレン市場の需要は、建物の断熱と包装という2つの主要な消費システムから生まれています。建設業界では、軽量パネルや成形材料が断熱材として使用され、形状を維持し、取り扱いが容易です。包装の需要には、電子機器、家電製品、食品、医薬品、魚介類の包装、その他温度管理が必要な製品が含まれます。バリューチェーンは、スチレンと発泡性ポリマーの生産から始まり、ビーズが膨張・成形され、トリミング、ラミネート加工、そして加工されます。供給条件は、石油化学産業の経済状況だけでなく、材料を様々な製品に加工する能力にも左右されます。EPSは空気含有量が高いため、安定した地域供給体制を持つ企業は効率的な輸送が可能です。
企業のポジショニングは、配合性能、生産規模、顧客との近接性、そしてサステナビリティに関する主張に左右されるようになっている。この点において、BASF SEはプレミアムグレー断熱材の製品ラインナップを強化しており、Synthos SAは建設および包装用途向けに幅広いヨーロッパ製EPS製品を提供し続けている。Versalis SpAはリサイクルEPSの生産に投資しており、循環型原材料の重要性の高まりを示している。Alpek、SAB de CV、Flint Hills Resources, LLC、NOVA Chemicals Corporation、Kaneka Corporation、Sunpor Kunststoff GmbH、The Ravago Group、およびWuxi Xingda New Foam Plastics Materials Co., Ltd.は、これらの要素の組み合わせによって互いに競争している。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
発泡ポリスチレン(EPS)市場:戦略的洞察
地域別分析
北米発泡ポリスチレン市場
北米は、2025年には世界の発泡ポリスチレン市場の18~22%を占めると推定されており、2034年まで年平均成長率(CAGR)6.5~7.2%で成長すると予測されています。需要を牽引しているのは、住宅改修、建設、屋根断熱、家電製品や電子機器の包装、冷蔵輸送における食品保管などです。ますます厳しくなるエネルギー効率規制により、連続断熱と建物の外皮性能への注目が高まっており、より高付加価値のEPS製品へのニーズが高まっています。
北米の需要の約55~60%は米国が占めており、カナダとメキシコは建築資材、食品包装、自動車物流、製造業を通じて貢献している。地域の製造業者は、既存のスチレン系樹脂のバリューチェーンと広範な加工業者ネットワークという利点を有しているが、原料価格と物流コストの変動が利益率に影響を与える可能性がある。最大の潜在力は、建物の改修と既存建物の在庫が交わる分野、およびeコマースやコールドチェーン物流における包装ニーズがある分野にある。
米国発泡ポリスチレン市場
発泡ポリスチレン市場の予測によると、2025年の北米市場において米国が約55~60%を占め、2026年から2034年にかけて年平均成長率(CAGR)6.4~7.1%で成長すると予測されています。建設業界は引き続き重要な需要牽引役であり、特に断熱ボード、基礎、屋根、成形部品の需要が伸びています。包装需要は、家電製品、電子機器、食品サービス、医薬品、電子商取引の出荷によって引き続き恩恵を受けるでしょう。
競争相手は、樹脂メーカー、垂直統合型化学企業、地域密着型の発泡体加工業者、断熱材専門業者など多岐にわたります。需要は、各州のエネルギー規制、建物の改修、物流ネットワークの発展によって引き続き牽引されるでしょう。EPSは、低密度と緩衝特性により輸送中のコストと損傷が軽減されるため、引き続き強い需要が見込まれます。今後の需要は、材料費、断熱効果、防火・建築基準、リサイクル問題への対応に左右されます。そのため、成長は汎用的な用途での広範な採用よりも、差別化されたグレードや用途に有利に働くでしょう。
欧州発泡ポリスチレン市場
欧州は2025年には世界の発泡ポリスチレン市場の20~24%を占めると推定されており、2034年まで年平均成長率(CAGR)6.8~7.5%で拡大すると予測されている。ドイツは引き続き主要市場の一つであり、建物の改修や工業生産がその需要を支えている。英国、フランス、イタリア、スペインも断熱材、包装材、食品物流、建築工事などで需要を牽引している。欧州の需要は特にエネルギー効率と循環型経済の問題に敏感である。
英国は改修ニーズと軽量保護包装材の需要に牽引されている一方、ドイツは建設部門の強さと発展した化学・加工産業が特徴である。フランスとイタリアの市場ニーズは、改修、インフラ、食品物流、家電製造によって牽引されている。スペインは住宅建設、観光物流、食品輸出によって需要を牽引している。ヨーロッパの生産者は、リサイクルソリューション、回収システム、材料効率に重点を置くことを好む。そのため、この地域では、純粋な量的成長よりも、高性能グレードと循環型サプライチェーンへの緩やかな移行が見られる可能性が高い。
アジア太平洋地域の発泡ポリスチレン市場
アジア太平洋地域は、2025年には世界市場の41~45%を占めると推定されており、2034年まで年平均成長率(CAGR)7.7~8.5%で成長すると予測されている。中国は、電子機器、家電製品、建設、食品物流、製造業といった産業を背景に、市場を牽引している。インド、日本、韓国、オーストラリアなどの国々も、インフラ、断熱材、包装材、工業製品などを提供することで、需要に貢献している。
中国の石油化学プラントとコンバーター産業の統合は、競争力のある供給水準の維持に貢献している一方、インドは都市化とインフラ整備の進展によって需要を支えている。日本と韓国は高性能化を重視しているが、オーストラリアは建設業とコールドチェーン産業が需要を牽引している。エネルギー効率の高い建設・製造施設と物流インフラを促進する政策は、需要をさらに後押しするだろう。
中東・アフリカの発泡ポリスチレン市場
中東・アフリカ地域は、2025年には世界の需要の約5~7%を占めると予想されており、2034年まで年平均成長率(CAGR)6.8~7.6%で成長すると予測されている。サウジアラビアとアラブ首長国連邦は、建設、工業活動、倉庫業、インフラ開発への関与により、この地域の需要において重要な役割を担っている。南アフリカは、包装および建設用途において重要な市場である。
発泡ポリスチレン市場レポートによると、この地域の厳しい気候条件により断熱材は絶対的な技術的ニーズとなっており、インフラ整備が軽量建築材料の需要を後押ししている。サウジアラビアは都市開発と観光開発によって多くの恩恵を受けており、UAEは商業建設と物流・食品流通を融合させている。南アフリカは包装、建設、工業活動の多角化が進んでいる。
セグメンテーション分析
製品タイプ
製品タイプ別では、2026年から2034年にかけて年平均成長率(CAGR)7.0~7.5%で拡大すると予測されています。コンバーターが絶縁性能、外観、加工要件、密度、用途に応じた機械的特性に基づいてグレードを選択するため、需要はますます多様化しています。白色グレードは依然として基本となる製品であり、灰色および黒色配合は特殊な性能要件に対応しています。
- EPS製造プロセス:このカテゴリーは、発泡ビーズへの変換における基本的な製造工程と加工基盤を表します。その戦略的な重要性は、ビーズの品質、膨張率、密度、加工の一貫性、および用途全体にわたる後工程の成形効率を制御することにあります。
- 白色発泡ポリスチレン:白色EPSは、確立された加工技術、競争力のある価格、そして包装材や断熱材用途との幅広い互換性により、依然として広く使用されています。成熟した加工業者エコシステムが、先進国市場と新興国市場の両方で安定した需要を支えています。
- グレー発泡ポリスチレン:グレーEPSは、断熱性能を向上させる添加剤を配合しています。断熱性能が高いほど薄型構造が可能になり、建物の空間をより効率的に利用できるため、エネルギー効率の高い建築外装において、その重要性はますます高まっています。
- 黒色発泡ポリスチレン:黒色EPSは、色、吸熱特性、用途の差別化が重要な特殊な断熱・包装用途に対応します。その戦略的な役割は、幅広い汎用品としての利用ではなく、カスタマイズされた性能が求められる高級用途に特化しています。
最終用途産業
最終用途産業は、2026年から2034年にかけて年平均成長率(CAGR)7.3~7.8%を記録すると予測されています。包装と建設は引き続き主要な需要分野であり、購入決定は保護要件、断熱性能、規制遵守、物流効率、および総設置コストによってますます左右されるようになっています。
- 建築・建設分野: EPSは、壁断熱材、屋根材、基礎材、床システム、特殊建築部材など、幅広い用途で利用されています。エネルギー効率の向上、軽量構造、設置の容易さ、そして建物の外皮性能向上へのニーズが、需要を支えています。
- 包装:包装は、特に電子機器、家電製品、食品、医薬品、水産物、温度管理が必要な輸送物において、主要な消費分野です。その緩衝性、低密度、断熱性、成形柔軟性により、複雑な流通ネットワーク全体で継続的な利用が可能です。
機会の概要
|
最終用途産業 |
収益貢献 |
トレンドタグ |
導入段階 |
|
建築・建設 |
中くらい |
エネルギー改修 |
成熟した |
|
パッケージ |
高い |
コールドチェーン |
成熟した |
発泡ポリスチレン(EPS)市場の成長要因と影響分析
エネルギー効率の高い建物の断熱要件の拡大
建物のエネルギー効率に関する政策により、優れた断熱性能、軽量性、比較的簡単な施工性を備えた断熱材に対する持続的な需要基盤が形成されています。EPSは、請負業者が壁、屋根、基礎、床の費用対効果の高い外装ソリューションを必要とする場合に特に有効です。成熟市場では、古い建物は断熱性能の大幅な改善を必要とすることが多いため、新築よりも改修活動の方が重要になる場合があります。商業的な影響は、樹脂メーカーだけでなく、ボードメーカー、断熱材施工業者、販売業者、建設システムサプライヤーにも及びます。建物の仕様で断熱性能が優先される場合、高性能なグレーグレードは付加価値を生み出すことができます。エネルギーコストと規制要件が建物所有者の投資決定に影響を与えるため、予測可能な性能と管理しやすい施工コストを兼ね備えた断熱製品は、改修プログラムにおいて重要な役割を維持するでしょう。
保護包装と温度管理物流の成長
電子機器、家電製品、生鮮食品物流、医薬品、その他温度に敏感な製品の流通拡大に伴い、保護包装の需要が高まっています。EPSは緩衝性と断熱性を提供すると同時に、製造業者が壊れやすい製品に合わせてカスタマイズされた形状の成形を可能にします。特にコールドチェーン用途は重要で、包装の性能は輸送中や一時保管中の製品品質に影響を与える可能性があります。オンライン小売の成長に伴い、衝撃や振動から保護する必要のある個々の出荷数も増加しています。そのため、製造業者は汎用グレードに頼るのではなく、用途に応じた配合を追求することができます。包装加工業者が製品の損傷軽減、輸送重量の削減、そして信頼性の高い断熱性能を実証できる場合、商業的な機会は最大限に高まります。リサイクルインフラと顧客の持続可能性に関する要求が、どのEPS包装ソリューションが商業的に存続できるかをますます左右するようになるでしょう。
再生材含有率と循環型EPSバリューチェーンの開発
規制当局、ブランドオーナー、加工業者がバージン石油化学原料への依存度を低減しようとする中で、循環型経済は競争上の重要な要素になりつつあります。EPSは、回収、選別、汚染管理が適切に行われれば、回収された材料を新しいポリスチレン製品に加工できるため、機械的リサイクルや高度なリサイクルの機会を提供します。新たなリサイクル能力は、生産者にとって新たな原料供給ルートを生み出すと同時に、廃棄量を削減することができます。この影響は、政策や顧客の期待によって循環型材料の採用が加速しているヨーロッパにおいて特に顕著です。廃棄物管理者、加工業者、小売業者、包装材ユーザーとパートナーシップを構築する生産者は、回収コストを削減し、リサイクル原料を確保することができます。将来的には、リサイクル含有率の高いグレードは、特に加工性能を損なうことなくバージン材料の消費量を削減した実績を求める顧客にとって、重要な製品差別化要因となる可能性があります。
発泡ポリスチレン(EPS)市場の将来動向
高性能断熱材のグレードは戦略的に重要性を増すだろう
発泡ポリスチレン市場の動向を見ると、今後の製品開発は、材料の厚みを比例的に増やすことなく、より高い断熱性能を実現することにますます重点を置くようになるだろう。グレーおよびグラファイト強化EPSは、断熱効率を向上させることでこの要求に対応でき、建築システム設計者は壁構造と利用可能な室内空間を最適化できる。また、メーカーは添加剤、ビーズ構造、密度プロファイル、耐火性能特性の改良も期待されている。こうした開発により、競争は基本的な価格比較から技術仕様やライフサイクル経済性へと移行する可能性がある。建物の改修プログラムは、この移行をさらに加速させるだろう。改修プロジェクトでは、断熱効率が特に重要となる物理的な空間制約に直面することが多いからだ。高い断熱性能と信頼性の高い加工、リサイクル材の選択肢、そして一貫した品質を兼ね備えたメーカーは、ますます厳しくなる建築システム仕様を満たす上で有利な立場に立つことができるだろう。
デジタル化された製造とトレーサブルな循環型材料システムが拡大する
EPSの製造と加工は、密度、膨張挙動、エネルギー消費、およびスクラップ発生量をより厳密に管理しようとするメーカーの意向により、データ駆動型へと進化していくと予想されます。デジタルプロセスモニタリングにより、ビーズ膨張および成形時の材料損失を削減しながら、一貫性を向上させることができます。同時に、トレーサビリティシステムは、加工業者がリサイクル含有量を記録し、回収された原料を調達し、顧客のサステナビリティ要件への準拠を実証するのに役立ちます。樹脂供給業者、発泡体加工業者、廃棄物収集業者、およびリサイクル業者間の統合により、より予測可能な循環型サプライチェーンが構築される可能性があります。これらのシステムは、材料仕様と用途性能および環境特性を関連付けることで、調達決定を改善することもできます。サステナビリティ報告がより詳細になるにつれて、デジタル文書化はコンプライアンス機能から、プレミアムEPSグレードの商業的差別化要因へと進化する可能性があります。
発泡ポリスチレン(EPS)市場の機会
新興の建設・物流拠点への地域密着型供給
メーカーは、輸入EPSが輸送や取り扱いの面で不利な状況にある高成長市場において、現地生産と加工能力の強化を図ることができます。インド、東南アジア、中東、そして一部のラテンアメリカ諸国は、建設、倉庫業、食品流通、家電製造が同時に拡大しているため、好機を提供しています。現地生産は、納期短縮、輸送リスクの軽減、そして地域加工業者向けのカスタマイズされたビーズ仕様の提供を可能にします。断熱材メーカーや包装成形業者との戦略的パートナーシップにより、設備投資を行う前に需要を予測することができます。また、サプライヤーは、高温気候、コールドチェーン流通、高密度建築システム向けに、用途に特化したグレードを開発することも可能です。最も有望な機会は、石油化学原料の入手可能性、インフラ投資、そして加工業者の密度が組み合わさって、競争力のある地域生産を支える場所に生まれるでしょう。
包装材および建設廃棄物向けの統合リサイクルプラットフォーム
リサイクルは、使用済み包装材と建設廃棄物(断熱材)の両方において投資機会となります。企業は、主要な消費地の近くに収集ネットワーク、圧縮システム、選別施設、処理設備を設置することで、低密度EPSの回収コストを削減できます。自治体、小売業者、解体業者、包装材加工業者、建材メーカーとの連携により、回収量を増やし、原料の品質を向上させることができます。回収された材料は、リサイクル材含有製品を支えるとともに、持続可能性目標を持つ顧客に対して差別化された供給提案を生み出すことができます。既存のポリマーインフラを持つ生産者は、リサイクル設備を既存の処理・流通ネットワークに統合できるため、さらに有利です。循環型経済への要求が高まるにつれ、垂直統合型のリサイクルプラットフォームは、競争上の差別化と利益率の安定性を確保する上で重要な役割を果たす可能性があります。
最近の動向
- 2026年6月:BASF SE - BASFは、世界的なスチレン系樹脂の生産拠点を最適化し、変化する市場状況に合わせて生産能力を調整するための広範な取り組みの一環として、韓国の蔚山プラスチック工場にあるEPS生産設備を2026年6月中旬に閉鎖すると発表した。
- 2025年3月:Versalis SpA - Versalisは、使用済みEPS廃棄物から回収された二次原料を使用して、年間最大2万トンの再生クリスタルポリスチレンと再生EPSを生産できるポルト・マルゲーラ工場の開設を発表しました。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -