
肥料市場:シェア・成長・予測 2034
肥料市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:種類別(窒素肥料、リン酸肥料、カリ肥料、微量栄養素肥料、その他)、カテゴリー別(有機肥料、従来型肥料)、形態別(液体、乾燥、顆粒)、作物種類別(穀物、油糧種子・豆類、果物・野菜、その他)、地域別
- ステータス : 公開されたデータ
- レポートコード : TIPRE00003939
- カテゴリー : 化学薬品および材料
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : October 30, 2026


2025年の市場規模
2,255 億米ドル
基準年値
2034年の予測
3372億6000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
4.57 %
成長率
対象市場
2兆5545億3000万 米ドル
(2026年~2034年)
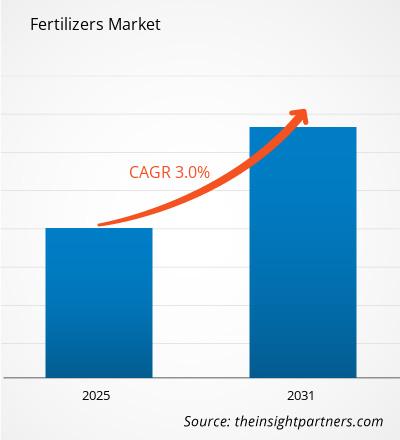
肥料市場は2025年に2,255億米ドルと評価され、 2034年には3,372億6,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)4.57%で拡大すると見込まれています。この市場は、有機栽培と慣行栽培の両方のカテゴリーにわたる窒素肥料、リン酸肥料、カリウム肥料、微量栄養素肥料を網羅しており、穀物、油糧種子、豆類、果物、野菜向けに、液体、乾燥、顆粒状の製品が供給されています。
北米は、大規模な商業農業、確立された肥料流通ネットワーク、そして継続的な栄養管理ニーズに支えられた、成熟した需要中心地です。肥料市場規模は、作付面積、施肥強度、肥料の価格、そして農業経済状況によって左右されます。生産者が生産性目標と投入コスト管理、そしてより精密な施肥のバランスを取るにつれて、この地域は2034年まで年平均約4%の成長率で拡大すると予想されます。
肥料市場の評価と洞察
地域展望
- 北米: 2025年には世界市場の約19%を占める|2034年までの年平均成長率(CAGR)は約4%。市場における位置づけ:北米は、大規模な畑作生産、確立された肥料インフラ、高い栄養施肥強度、高度な農業資材調達に支えられた、成熟した主要市場であり続けている。需要は作物の経済性と肥料の価格に密接に関連している。
- 米国: 2025年には北米市場収益の約85%を占める見込み|2034年までの年平均成長率(CAGR)は約4%。市場における位置づけ:米国は北米における主要な需要拠点であり、トウモロコシ、大豆、小麦、その他の商業作物の大規模な生産に支えられています。精密農業、土壌検査、栄養効率は、購買決定にますます大きな影響を与えています。
- 欧州: 2025年には世界市場の約20%を占める|2034年までの年平均成長率(CAGR)は約3%。市場における位置付け:欧州は、栄養効率目標、環境要件、投入資材の最適化によって形成された成熟した肥料市場です。ドイツは欧州をリードする国であり、フランス、英国、イタリア、スペインも農業需要を大きく支えています。
- アジア太平洋地域: 2025年には世界市場の約47%を占める | 2034年までの年平均成長率(CAGR)は約6%。市場における位置付け:アジア太平洋地域は、集約的な耕作、食料安全保障の優先事項、農業生産性の拡大、中国、インド、日本、韓国、オーストラリアにおける肥料需要に支えられ、最大の地域市場であり、最も急速に成長している地域です。
セグメント別見通し
- 窒素肥料: 2025年までに約58%のシェア|2034年までの年平均成長率(CAGR)は約5%。市場における位置付け:窒素肥料は、窒素が作物の生育に不可欠であり、穀物、油糧種子、商業園芸など幅広い分野で利用されているため、市場をリードしています。確立された生産インフラと継続的な施肥ニーズが、高い需要を支えています。
- 微量栄養素肥料: 2025年までに約6%のシェア|2034年までの年平均成長率(CAGR)は約7%。市場における位置付け:微量栄養素肥料は、栽培者が土壌の栄養不足や栄養素利用効率の向上にますます取り組むようになるにつれ、高成長が見込まれる主要セグメントとなっています。土壌検査、精密農業、特殊配合、そして作物ごとの栄養要求量に対する認識の高まりが、その普及を後押ししています。
競合報道
モザイク社、バイエルAG、クロップサイエンス事業部、コンパスミネラルズ、住友化学株式会社、インディアンポタッシュリミテッド、河南新聯新化学グループ株式会社、アグリケムドブラジルSA、ジャーマントレーディングコーポレーション、セントラルバイオテック株式会社、ダヤルグループ、ヤラインターナショナルASA、ニュートリエン株式会社、CFインダストリーズホールディングス株式会社
方法論
インサイト・パートナーズは、データ収集と二次調査、一次調査、データ分析、データ三角測量と最終レビューという手順を踏んで、市場予測と洞察を検証します。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
肥料の製造と利用のプロセスは、大量の栄養素を施用する方式から、より専門的な栄養素管理へと徐々に移行しています。窒素は世界の作物生産において重要な役割を果たし、リン酸とカリウムは栄養素の相補性を利用して作物の生育を促進します。製造環境は、アンモニア、リン鉱石、硫黄、カリウム鉱床、天然ガス、加工施設、物流、そして様々な地域への流通に基づいています。供給の混乱やエネルギー価格の変動は、地理的に分散され、適切に管理された在庫と調達の必要性を浮き彫りにしています。したがって、肥料市場は、農業需要と栄養素生産の経済性の組み合わせによって特徴づけられるようになります。
長期的には、肥料需要は作物、地理的地域、栄養不足、施用方法によって多様化していくと予想されます。南アジアと東アジアは農業における生産性向上へのニーズが高いため、大きな市場ポテンシャルを秘めています。一方、アフリカやラテンアメリカの一部地域は、肥料へのアクセスが良いことから、さらなる市場拡大の可能性を秘めていると考えられます。栄養素の損失や排出、土壌の健全性に対する規制強化は、製造業者や販売業者に製品の専門化を促しています。
肥料市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 2255億米ドル |
| 2034年までの市場規模 | 3372億6000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 4.57% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
肥料市場分析
肥料市場レポートは、耕作地の制限、気候変動、農業資材価格の高騰といった課題に対処しながら、作物の収量を向上させる必要性を強調しています。需要は穀物などの大規模な畑作物から生まれますが、園芸作物や特殊作物も微量栄養素の需要を生み出しています。肥料とその輸入・生産に関する政府の取り組みや政策は、地域ごとの購買パターンに大きな影響を与える可能性があります。
バリューチェーンは、原材料の調達と鉱物採掘から始まり、肥料の製造、配合、造粒、包装、輸送、倉庫保管、卸売/直接販売を経て、最終的に圃場への施用で終わります。窒素の生産は天然ガスとアンモニアの価格に大きく左右され、リン酸塩の生産はリン鉱石と硫黄の供給量に依存します。カリウムの供給は、資源が豊富な供給業者によって支配されています。
競合企業には、肥料生産統合企業、多角的な農業企業、地域メーカー、および特殊な微量栄養素生産企業が含まれる。モザイク社はリン酸塩とカリウムの両方を引き続き扱っている一方、ニュートリエン社は肥料生産と農業小売の大規模ネットワークを統合している。CFインダストリーズ社は窒素系製品で強い存在感を示しており、ヤラ・インターナショナル社も多くの窒素系製品を取り扱っている。バイエルAG(クロップサイエンス)と住友化学株式会社は、農業資材のエコシステムと作物に特化したソリューションを通じて競合している。
肥料市場における投資動向は、生産の信頼性向上、ボトルネック解消、物流、低炭素アンモニア、特殊肥料、栄養素利用効率の向上へと向かっています。地域的な需要は、Indian Potash Limited、Henan Xinlianxin Chemical Group Co., Ltd.、Agrichem do Brasil SA、German Trading Corporation、Central Biotech Pvt. Ltd.、Dayal Groupといった企業が提供する特定の栄養素の生産、配合、流通、専門化によって対応されています。したがって、戦略的なポジショニングは、原料の入手可能性、地理的な拠点、製品範囲、流通能力、作物固有の栄養要求量に基づいて決定されます。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
肥料市場:戦略的洞察

地域別分析
北米肥料市場
2025年時点で、北米は世界の肥料市場全体の約19%を占め、2034年まで年平均成長率(CAGR)約4%で成長すると予測されています。北米は商業農業が発達しており、優れた肥料流通ネットワーク、機械化された農業、そして窒素、リン酸、カリウム肥料の使用が盛んです。
広大な耕作地と確立された農業資材ネットワークのおかげで、米国からの需要はこの地域において大きな割合を占めています。カナダは、穀物、油糧種子、特殊作物の生産に加え、天然のカリウム鉱床を通じてこの地域を支えています。この地域における購入は、農産物価格、農家の所得、肥料コスト、施肥時期によって左右されます。さらに、投入量を増やさずに収量を確保したいという需要の高まりを受けて、肥料の効率的な使用とメーカーの信頼性に対する注目が高まっています。
米国肥料市場
2025年時点で、北米の肥料市場収益の約85%を米国が占めており、2026年から2034年にかけて年平均成長率(CAGR)は約4%になると予測されています。この地位は、トウモロコシ、大豆、小麦、綿花、その他定期的な施肥を必要とする商業作物の生産量が多いことに起因しています。窒素は、畑作物の栽培において極めて重要な役割を果たすため、最も消費量の多い栄養素となっています。
米国の肥料市場で事業を展開している企業には、The Mosaic Company、CF Industries Holdings, Inc.、Nutrien Ltd.、Compass Minerals、Yara International ASAなどがあります。肥料施用におけるトレンドは、土壌検査、可変施肥、精密機器、栄養素管理といった手法をますます取り入れるようになっています。商業栽培者は、肥料の価格、気象条件、輸送コスト、作物の予想収量などを考慮して肥料の購入を検討します。
欧州肥料市場
2025年時点で、肥料市場全体の約20%を欧州が占めており、2025年から2034年にかけて年平均成長率(CAGR)約3%で成長すると予測されています。ドイツは、大規模な農業と高度に発達した化学・肥料製造業を擁する欧州における主要国です。フランスは、穀物、油糧種子、その他の畑作物の需要を通じて肥料需要を生み出しています。同様に、英国も穀物、牧草地、特殊農業の消費を通じて肥料需要を生み出しています。
イタリアとスペインは、園芸、果物、ブドウ、穀物、その他の作物に関連した肥料需要をそれぞれ生み出している。ヨーロッパでは、農家が生産性を高め、環境問題に対応する必要があるため、養分効率がますます重要な課題となっている。そのため、精密技術、特殊肥料、土壌分析、養分損失を最小限に抑えるための肥料配合に対する需要が高まっている。したがって、ヨーロッパの肥料市場は、基本的な養分量の急速な増加というよりも、比較的成熟した肥料普及率と、製品構成の漸進的な変化によって特徴づけられている。
アジア太平洋地域の肥料市場
アジア太平洋地域は、2025年には世界の肥料市場の約47%を占め、2034年まで年平均成長率(CAGR)約6%で成長すると予測されています。中国は、広大な農業基盤と充実した肥料生産・消費エコシステムに支えられ、アジア太平洋地域をリードする国です。インドもまた、穀物、豆類、油糧種子、園芸作物などに使用される窒素とリン酸の栄養素に対する主要な需要地となっています。
日本と韓国はともに、効率性と専門性を重視した高度な農業システムを有している。一方、オーストラリアは広大な農業地帯であるため、需要が高い。食料安全保障、作物収量の増加、国内製造業の振興、肥料補助金の支給、農業の近代化といった目標は、この地域における需要の継続を確実にするだろう。広大な面積を有し、生産性向上へのニーズも依然として高いアジア太平洋地域は、今後も消費拡大の主要な源泉であり続けるだろう。
中東・アフリカ肥料市場
中東・アフリカの肥料市場は、2034年まで年平均成長率(CAGR)約5%で拡大すると予測されています。サウジアラビアは、豊富な天然ガスと統合された化学製造設備に支えられ、中東における重要な肥料生産・輸出拠点となっています。アラブ首長国連邦(UAE)は、農業の近代化、食料安全保障への取り組み、環境制御型農業などを通じて貢献しています。
南アフリカは、アフリカにおける肥料消費の観点から重要な国です。しかし、他のアフリカ諸国も、肥料の入手可能性、灌漑システム、農村物流、商業農場といった点で、将来的に大きな可能性を秘めています。肥料生産の地域経済は、常にエネルギー供給、輸入能力、港湾、そして政府の農業政策と密接に関係しています。食料安全保障の重要性が高まるにつれ、肥料だけでなく微量栄養素にも大きな可能性が広がっています。
セグメンテーション分析
タイプ
肥料市場において、窒素肥料は肥料需要の大部分を占めています。これは、窒素が植物の生育に不可欠であり、主要な畑作物に繰り返し施用されるためです。リン酸肥料とカリ肥料は相補的な栄養機能を提供し、微量栄養素肥料は土壌や作物の特定の栄養不足に対応するようになっています。肥料の種類全体としては、よりバランスの取れた栄養管理と施用効率の向上を目指して進化していくと予想されます。
- 窒素肥料:穀物、油糧種子、その他の大量生産作物における幅広い使用に支えられた、最大の市場セグメント。需要は、作物の収量目標、窒素の利用可能性、アンモニアの経済性、および農場の収益性と密接に関連している。
- リン酸肥料:リン酸肥料は根の発育と作物の定着を促進し、栄養不足の土壌において重要な役割を果たします。需要は、作物の栄養要求量、リン鉱石の入手可能性、硫黄の経済性、および地域ごとの肥料施用方法によって左右されます。
- カリ肥料:カリ肥料は作物の品質、水分調節能力、耐ストレス性を向上させ、集約的な作物生産において特に重要です。需要は、作物の組み合わせ、土壌中のカリウム含有量、国際的な供給状況、および農業経済状況によって異なります。
- 微量栄養素肥料:微量栄養素製品は、亜鉛、ホウ素、鉄、マンガンなどの栄養素の欠乏を補います。土壌検査、精密農業、作物別栄養プログラムの導入が進むにつれ、その戦略的重要性は高まっています。
カテゴリ
肥料市場におけるカテゴリー区分は、有機肥料と慣行肥料の栄養システムの違いを反映している。慣行肥料は、確立された供給インフラと栄養素濃度の高さから、依然として主要な販売量基盤となっている。一方、有機肥料は、土壌健全性目標、認証要件、消費者の嗜好が農場経営に影響を与える分野で重要性を増している。カテゴリー構成は、栄養素利用効率と総合的な土壌肥沃度プログラムによってますます形成されるようになっている。
- 有機農業:有機肥料は土壌健全性戦略を支え、認証を受けた再生型農業システムで使用されています。有機肥料の普及は、農家が適切な有機原料、認証制度、そして差別化された生産方法を評価する市場を利用できる場合に最も顕著です。
- 従来型肥料:従来型肥料は、確立された流通システム、予測可能な栄養濃度、そして幅広い農業用途のため、商業作物生産において依然として不可欠な存在です。大規模な穀物、油糧種子、および集約的な作物栽培によって、その重要性はますます高まっています。
形状
肥料市場では、液肥、乾燥肥料、粒状肥料がそれぞれ異なる施用システムと取り扱い要件に対応しています。乾燥肥料と粒状肥料は、散布・保管インフラが整備されているため、圃場農業で広く利用されています。一方、液肥は、灌漑施肥、葉面散布、精密な養分供給などに適しています。製品の選択は、施用機器、作物の生育段階、養分濃度、物流、農場管理方法など、様々な要素に左右されるようになっています。
- 液体肥料:液体肥料は、灌漑施肥、葉面散布、精密な養分供給に適しています。特に園芸や集約型商業農業において、灌漑設備の開発と施肥量を制御できる機器の普及が、液体肥料の導入を促進します。
- 乾燥肥料:乾燥肥料は、保管、輸送、混合、圃場施用において柔軟性に優れています。従来型の散布機が主流であり、栽培者が取り扱いの簡便性と広範囲への施肥を重視する地域では、依然として重要な役割を果たしています。
- 粒状肥料:粒状肥料は、濃縮された栄養素と確立された施用方法を組み合わせたもので、大規模な畑作物栽培において広く利用されています。その物理的特性は機械による散布を容易にし、個々の作物に合わせた栄養素の配合も容易にします。
作物の種類
肥料市場においては、作物ごとの栄養要求量が肥料の施用量、配合、施用時期を決定する重要な要素となる。穀物類は栽培面積が広く、栄養要求量も高いため、主要な需要基盤となっている。油糧種子や豆類も相当な需要を生み出し、果物や野菜は微量栄養素や液状肥料など、より高付加価値な特殊用途を支えている。
- 穀物類:穀物類は、広範囲にわたる栽培と、窒素、リン酸、カリウムの継続的な必要量のため、肥料消費量が最も多い作物群です。トウモロコシ、小麦、米、その他の穀物は、大量の肥料購入を促します。
- 油糧種子と豆類:油糧種子と豆類は、収量、土壌の状態、作物固有の栄養ニーズに合わせたバランスの取れた栄養管理プログラムを必要とします。大豆、菜種、ヒマワリ、エンドウ豆などの作物は、主要な農業地域全体で需要を生み出しています。
- 果物と野菜:果物と野菜は、作物の価値と品質要件から、的を絞った栄養管理が正当化されるため、特殊な肥料の需要を支えています。液肥、微量栄養素、施肥灌漑、葉面散布製品は、集約的な園芸生産において特に重要です。
機会の概要
|
作物の種類 |
収益貢献 |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
穀物 |
高い |
歩留まり最適化 |
成熟した |
|
油糧種子と豆類 |
中くらい |
栄養バランス |
成熟した |
|
果物と野菜 |
中くらい |
精密栄養学 |
スケーリング |
肥料市場の成長要因と影響分析
農業生産性要件の拡大
農業生産性に対する要求の高まりは、農家が耕作地、水資源、投入効率の制約に直面しながら収量を維持または向上させなければならないため、肥料の需要を継続的に支えています。肥料は必須栄養素を濃縮して供給し、集約的な作物生産に不可欠な役割を果たしています。穀物類は栽培面積が広く、栄養素の必要量が一定しないため、特に強い基礎需要を生み出しています。発展途上国の農業市場では、肥料へのアクセス性の向上により施肥強度を高め、収量向上を支援できます。成熟市場では、影響は単純な量的拡大ではなく、栄養素の最適化へとシフトしています。この違いは、供給業者に対し、栄養素利用効率の向上、土壌検査の支援、作物の要求に合わせた施肥を可能にする製品やサービスの開発を促しています。結果として、生産性目標は基盤となる市場を支えつつ、需要構成をより的を絞った栄養ソリューションへと変化させています。
食料安全保障と農業生産性に対する政府支援
政府の農業プログラムは、補助金、輸入政策、国内製造イニシアチブ、普及サービス、食料安全保障戦略などを通じて肥料需要に影響を与えます。肥料の価格や投入コストが変動する場合、肥料の入手しやすさは農家が肥料施用を継続する意欲に大きく影響します。人口が多く、食料生産需要が大きい国は、肥料の供給を確保し、農業生産を支えるために政策メカニズムを頻繁に利用します。こうした措置は、国際的な価格変動期における需要の安定化に役立ちますが、栄養素の種類や製品カテゴリー間の購買パターンを変化させる可能性もあります。国内生産イニシアチブは、国際的な物流や為替変動へのリスクを軽減しながら、供給の安定性を強化することができます。その結果、製造業者、流通業者、小売業者、農家など、あらゆる関係者に影響が及び、政策枠組みが調達量、製品の入手しやすさ、肥料生産能力への投資と密接に結びついた市場が形成されます。
精密栄養管理の進歩
精密農業は、肥料の選定、施用、監視の方法を変革しています。土壌マッピング、可変施肥、衛星画像、農場管理ソフトウェア、センサーベースの農業技術により、農家は均一な量を施用するのではなく、圃場内の栄養要求を区別して対応できるようになります。このアプローチは、作物の生産性を維持しながら、栄養素の利用効率を向上させ、不必要な施用を削減できます。その市場への影響は機器にとどまらず、対象を絞った施用に対応した製剤、特殊栄養素、微量栄養素、および農業コンサルティングサービスへの需要を高めます。デジタル機器と技術サービスを利用できる大規模商業農場で導入が最も進んでいますが、接続性の向上と低コスト技術の普及により、対象となるユーザー層が拡大する可能性があります。データ駆動型施用システムと連携した肥料製品を提供するメーカーは、物理的な消費量の増加だけに頼ることなく、より付加価値の高い栄養需要の分野に参入できます。
肥料市場の将来動向
生物学的栄養システムと従来型栄養システムの統合強化
将来の肥料プログラムは、農学的条件が複合利用に適している場合、従来の栄養素と生物的・有機的投入物を統合することが期待されています。その目的は必ずしも鉱物肥料を置き換えることではなく、土壌機能、栄養素の利用可能性、および全体的な投入効率を向上させることです。メーカーは、生物学的ソリューション、高効率製品、および作物と土壌条件に合わせて設計された製剤をますます評価しています。このような統合により、栄養素含有量と微生物、有機物、または生化学的成分を組み合わせた、より差別化された製品ポートフォリオが生まれる可能性があります。採用は、実証された農学的性能、規制当局の承認、農家の経済性、および既存の施用システムとの互換性に左右されます。結果として生じる肥料市場の動向は、特に園芸作物、高付加価値作物、および土壌の健全性が強く求められる農業システムにおいて、標準化された栄養素量から統合的な作物栄養プログラムへと競争の焦点を移す可能性があります。
低炭素肥料生産と透明性の高い製品フットプリント
窒素肥料の生産はエネルギー集約型であり、天然ガスや水素の経済性と密接に関連しているため、脱炭素化は肥料製造においてますます重要になるだろう。生産者は、生産排出量を削減するための手段として、低炭素アンモニア、再生可能エネルギーの統合、炭素管理、およびプロセス効率の改善を検討している。将来的には、特に調達枠組みに持続可能性基準が組み込まれている場合、購入者や政策立案者は製品レベルの環境情報をより重視するようになる可能性がある。この傾向は、アンモニア工場、肥料施設、輸送システム、および下流流通における投資決定に影響を与える可能性がある。生産排出量の少ない製品のための差別化された市場が生まれる一方で、トレーサビリティと環境測定の重要性が高まる可能性がある。商業的な導入は、生産経済性、インフラの整備状況、規制枠組み、および農業バリューチェーンが環境特性を認識する意欲に左右されるだろう。
肥料市場の機会
地域密着型特殊肥料製造
微量栄養素ブレンド、特殊肥料、作物別配合肥料の地域生産は、土壌条件や作物の要求量の違いに対応する機会を提供します。地域の製造業者は、地域の農業データを利用して、特定の栄養不足、施用方法、作付けスケジュールに適した製品を配合できます。このアプローチにより、標準化された製品への依存度が減り、生産者は、大量生産よりも栄養素の精度が重要な高付加価値用途に対応できるようになります。この機会は、園芸、集約農業、土壌の栄養不足が十分に記録されている地域で特に重要です。企業は、配合能力と土壌検査、農業アドバイス、販売ネットワークを組み合わせることで、このモデルを強化できます。地域生産は、季節的な需要への対応力をさらに向上させ、特定の物流コストを削減できます。したがって、この機会は、単に汎用肥料の量で競争するのではなく、製品のカスタマイズと地域の農業技術に焦点を当てています。
統合型低炭素窒素プラットフォームへの投資
低炭素窒素生産への投資は、アンモニア、水素、肥料変換、貯蔵、輸送インフラなど、幅広い分野で機会を生み出す可能性があります。既存の窒素生産者は、生産設備の排出プロファイルを段階的に改善できる一方、新規プロジェクトでは、最初から低炭素原料とエネルギーシステムを組み込むことができます。肥料市場予測では、生産経済性と環境パフォーマンスがますます相互に影響し合う長期的な環境が示されています。商業的な実現可能性は、エネルギーコスト、技術の成熟度、インフラ、政策インセンティブ、差別化された製品に対する顧客の支払意思に左右されます。低炭素アンモニアを既存の肥料製造・流通ネットワークに接続する統合プロジェクトは、単独の施設と比較して、実行の複雑さを軽減できる可能性があります。したがって、投資家と製造業者は、肥料需要の基本と、将来を見据えた生産インフラの戦略的価値の両方を通じて機会を評価することができます。
最近の動向
- 2026年9月:ヤラ・インターナショナルASA - ヤラは、オランダのスライスキル肥料工場に、欧州最大規模の産業用二酸化炭素回収施設を開設しました。このプロジェクトは、アンモニア生産から発生する二酸化炭素を回収、輸送、そして永久的に貯蔵するための国境を越えたシステムを構築するものです。この開発は、ヤラの低炭素肥料戦略を強化するとともに、脱炭素化インフラが肥料生産のバリューチェーンの一部となり得ることを示しています。
- 2026年3月:モザイク社- モザイク社とレインボー・レアアース社は、予備経済評価の完了と共同プロジェクト開発契約の締結を受け、ブラジル・ミナスジェライス州のウベラバ希土類プロジェクトを推進しました。このプロジェクトは従来の肥料生産にとどまらず、モザイク社がブラジルにおける産業基盤と鉱物処理能力を活用し、新たな資源機会を追求し、事業から生み出される価値を多様化するという戦略を示すものです。
よくある質問

Vrushaliは、8年以上の経験を有するシニアコンサルタントであり、特にスペシャリティケミカル(特殊化学品)を中心とした化学・材料分野において、深い専門知識と豊富な業界経験を備えています。これまでに、化学・材料、食品・飲料、消費財などの幅広い業界において、50件以上のコンサルティングプロジェクトを成功裏に遂行してきました。専門領域は、機能性原料、再生可能資源由来の化学品、動物飼料、農業用化学品など、多岐にわたります。
Vrushaliは、化学の学士号および経営学の修士号を取得しており、確かな技術的専門知識とビジネス戦略に対する深い理解を兼ね備えています。これまで、クライアント企業の市場拡大機会の評価、成長戦略の策定、業務改革・オペレーショナル・トランスフォーメーション施策の実行支援などに携わり、企業の持続的な成長と競争力強化に貢献してきました。
また、Vrushaliは、新規顧客開拓、ステークホルダー・マネジメント、チームリーダーシップにおいても優れた能力を発揮しています。体系的かつ構造化されたプロジェクト遂行アプローチを通じて、クライアント企業の業務効率と生産性の向上を支援してきました。技術的な専門知識とビジネス上の優先課題を結び付ける能力を強みとし、クライアント固有のビジネスニーズに即した、実践的かつ実行可能な戦略的提言を提供しています。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -