
遮熱板市場の収益、予測、規模の概要
ヒートシールド市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:タイプ別(金属製ヒートシールド、非金属製ヒートシールド)、製品別(排気ヒートシールド断熱材、ターボヒートシールド、スパークプラグブーツヒートシールド、サーマルおよびヒートシールドスリーブ、銃器ヒートシールド、その他)、最終用途産業別(自動車、航空機、銃器、その他)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00004138
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 03, 2026


2025年の市場規模
137億6000 万米ドル
基準年値
2034年の予測
155億9000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
1.4 %
成長率
対象市場
1328億4000 万米ドル
(2026年~2034年)
世界の遮熱板市場は、2025年には137億6000万米ドルと評価され、2034年までに155億9000万米ドルに達すると予測されています。また、2026年から2034年にかけて年平均成長率(CAGR)1.4%を記録すると推定されています。
遮熱シールド市場の評価と洞察
- 北米:北米は2025年までに30~34%の市場シェアを占めると予想され、2026年から2034年にかけて年平均成長率(CAGR)は1.8~2.3%となる見込みです。自動車の熱管理、航空宇宙生産、および交換需要がサプライヤーにとって構造的な支えとなります。
- 米国:米国は、2025年の北米市場の68~72%を占めると推定されており、自動車、航空宇宙、アフターマーケット用途に支えられ、2034年まで年平均成長率(CAGR)1.8~2.3%で拡大すると見込まれています。
- 欧州:欧州は2025年の市場シェアが24~28%、2026~2034年の年平均成長率が1.5~2.0%と予測されており、ドイツ、英国、フランス、イタリア、スペインが牽引役となる。これらの国々では、排出ガス削減、軽量化、先進的な車両技術が需要を支えている。
- アジア太平洋地域:アジア太平洋地域の市場シェアは2025年時点で31~35%と推定され、2034年まで年平均成長率(CAGR)1.9~2.5%で拡大すると予測されている。中国、日本、韓国、インドが自動車製造、部品の現地生産、および熱工学の需要を牽引する。
- 最大のセグメント:金属製遮熱板は最大のセグメントであり、2025年の市場シェアは58~62%、2034年までの年平均成長率は1.3~1.8%と予測されており、排気系やエンジンルームにおける幅広い用途を反映している。
- 高成長分野:航空機は、航空宇宙分野における熱保護要件に支えられ、2025年の市場シェアが10~14%、年平均成長率(CAGR)が2.6~3.2%と、高成長が見込まれる最終用途分野です。
- 詳細に分析された主要企業: Autoneum、Cool It Thermo-Tec、Dana Limited、ElringKlinger AG、Lydall, Inc.、Morgan Advanced Materials plc、Progress-Werk Oberkirch AG、Tenneco Inc.、UGN, Inc.、およびZircotec Ltd.
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
遮熱板市場は、従来のプレス加工された金属製遮熱板から、断熱性、吸音性、耐腐食性、軽量性を兼ね備えた先進的な設計へと進化を遂げています。排気システム、ターボチャージャー、バッテリー、電子機器などの分野で熱からの保護を必要とするメーカーの間で、アルミニウム、ステンレス鋼、多層構造、繊維、セラミック、複合材料の使用が増加しています。
今後のトレンドとしては、パワートレインの多様化が市場を反映するようになるだろう。従来の内燃機関車やハイブリッド車は、排気系やターボ部品の遮熱板を引き続き必要とする一方、電気自動車は熱伝導、電気絶縁、車体下部の保護を考慮した設計が求められるようになる。こうした状況を受け、各社は多機能材料、先進的な成形技術、リサイクル材料、そして現地生産施設への投資を進めている。
遮熱板市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 137億6000万米ドル |
| 2034年までの市場規模 | 155億9000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 1.4% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
遮熱板市場分析
遮熱板の需要は、自動車製造、航空機納入、製造工程、および交換サイクルと相関関係があります。バリューチェーンは、金属および繊維メーカー、セラミックおよび断熱材の専門家、プレス加工業者および成形業者、コーティング業者、部品メーカー、ティア1サプライヤー、OEMおよびアフターマーケットベンダーで構成されています。電動化による排気関連用途の需要減少に伴い、成長は緩やかになると予想されますが、熱管理のニーズは車両の新しいアーキテクチャの一部となります。
供給面には一定の傾向が見られ、それは材料効率と設計統合に関連しています。アルミニウムとステンレス鋼は、耐熱性と製造性の高さから引き続き重要な役割を果たしていますが、軽量性と高温性能が求められる用途には、繊維系またはセラミック系のソリューションが必要とされています。試作、シミュレーション、成形、コーティング、試験の能力を持つ企業は、競争上の優位性を獲得できるでしょう。
ヒートシールド市場レポートにおける競争力のあるポジショニングには、エンジニアリング能力、材料知識、製造能力、顧客資格、およびOEM工場への近接性が必要です。Autoneum、Dana Limited、ElringKlinger AG、Lydall, Inc.、およびTenneco Inc.などの競合他社は、熱音響ソリューション、ヒートシールドソリューション、排気ソリューション、およびエンジニアリングソリューションを通じて競争しています。Zircotec Ltd.のような専門企業はセラミックコーティングと高温材料技術に注力しており、UGN, Inc.は北米の自動車市場に強い関心を持っています。
軽量素材、電気自動車用バッテリーソリューション、リサイクル可能な素材、そして製造拠点の現地化への投資がますます増加している。Morgan Advanced Materials plcは高温材料技術を有し、Progress-Werk Oberkirch AGとCool It Thermo-Tecはエンジニアリングされた遮蔽ソリューションを提供している。競争力のある企業とは、厚み、重量、金型、リサイクル性、そして総設置コストを制御しながら熱性能を提供できる能力を持つ企業である。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
This report can be customized to align precisely with your business objectives, scope, and target markets. Customization options include tailored segmentation, geography, competitive analysis, and strategic insights to support informed decision-making.
Customize This Report →WHAT YOU CAN ADJUST
- ● Segmentations
- ● Geography
- ● Competitive Analysis
- ● Language Preferences
Heat Shield Market:
要件に合わせてレポートをカスタマイズ
レポートの一部、国レベルの分析、Excelデータパックなどを含め、スタートアップ&大学向けに特別オファーや割引もご利用いただけます(無償)
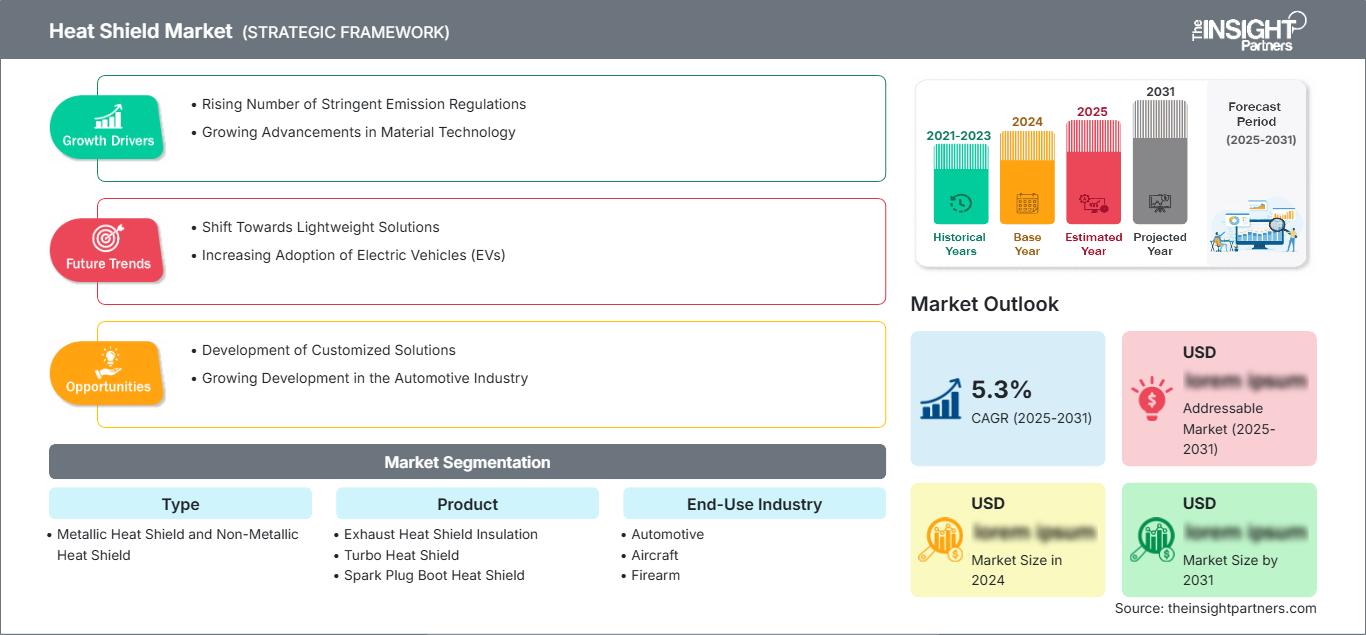
ヒートシールド市場: 戦略的洞察
-
このレポートの主要な市場動向を入手してください。この無料サンプルには、市場動向から見積もりや予測に至るまでのデータ分析が含まれます。
Regional Insights
North America Heat Shield Market
North America is estimated to account for 30–34% of the Heat Shield Market Share in 2025 market and is projected to expand at a CAGR of 1.8–2.3% during 2026–2034. The region combines substantial automotive production with established aircraft manufacturing, commercial vehicle activity, and a sizeable replacement market. Heat management remains important around exhaust systems, turbochargers, catalytic converters, and underbody components.
The US is the key demand market, with help from OEM engineering centers, aerospace applications, the aftermarket channel, and thermal materials providers. The presence of Canada and Mexico enhances the regional network by offering vehicle production capabilities and cross-border logistics networks. Electrification trends have impacted the design of the products but not their need for thermal protection, especially on batteries, power electronics, and surrounding assemblies.
U.S. Heat Shield Market
The United States is believed to account for 68–72% of the market in North America in 2025, growing at a rate of 1.8–2.3% during 2034. The demand will come from passenger cars, commercial trucks, aerospace applications, industrial machinery, and replacement parts. Existing expertise ensures that high-quality customized thermal shields and shielding assemblies can be manufactured.
Companies operating in the sector include Autoneum, Dana Limited, Lydall, Inc., Tenneco Inc., UGN, Inc., and Cool It Thermo-Tec, forming a comprehensive supplier network. There is a shift towards using lighter assemblies, improved thermal management for exhausts, and battery protection, as well as thermal insulation. Aerospace projects add diversity to the portfolio since shielding assemblies have to endure extreme thermal, vibrational, environmental, and mechanical loads.
Europe Heat Shield Market
Europe is estimated to hold 24–28% of the 2025 market and is projected to expand at a CAGR of 1.5–2.0%, with Germany serving as the leading country. The regional industry is shaped by sophisticated vehicle engineering, emissions regulation, lightweight construction, and a mature supplier ecosystem. Electrification is creating new requirements for battery and power-electronics thermal protection.
英国は、航空宇宙、モータースポーツ、高級自動車、特殊熱工学分野を通じて需要を維持している。ドイツは、OEMおよびティアサプライヤーの強力な存在感と自動車部品産業における強い存在感を活かしている。フランス、イタリア、スペインは、車両組立、商用車、航空宇宙、部品分野で貢献している。車両の効率性および排出ガスに関する規制により、薄型軽量の遮熱材に対する需要が増加している。
アジア太平洋地域の遮熱シールド市場
アジア太平洋地域は、2025年の市場規模において31~35%を占めると推定されており、2034年まで年平均成長率(CAGR)1.9~2.5%で成長すると予測されている。中国が首位で、次いで日本、韓国、インド、オーストラリアが続く。自動車生産台数の増加、現地生産の拡大、電気自動車(EV)製造の拡大により、熱保護に関する幅広い技術基盤が構築されている。
産業政策、バッテリー製造、自動車バリューチェーンの現地化といった分野は、持続的な投資の基盤となる。中国は製造規模の拡大と急速な電動化を活用しており、日本と韓国はハイテク部品分野で引き続き強みを発揮している。インドは車両とサプライヤーの能力強化を続けている一方、オーストラリアは規模は小さいものの、鉱業、産業、特殊車両分野で重要な役割を担っている。
中東・アフリカの遮熱板市場
中東・アフリカ地域は消費規模は小さいものの、サウジアラビアが地域市場を牽引するなど、集中的なビジネスチャンスを提供しています。中東・アフリカ地域の年平均成長率(CAGR)は、2034年まで2.3~2.8%と予測されています。サウジアラビアとアラブ首長国連邦は、輸送インフラ、産業インフラ、その他のインフラ投資の建設を通じて需要を牽引しており、南アフリカは自動車製造および部品供給による需要を支えています。
RoMEA(ルーマニア、中東、アフリカ)の市場は依然として細分化されており、需要を牽引しているのは商用車、産業機械、エネルギープロジェクト、およびアフターマーケットにおける部品交換である。周囲の気温条件は、断熱材と部品保護の重要性に大きな影響を与える。組み立てと生産の現地化は地域的な購買行動に影響を与える可能性があるが、RoMEAにおける部品の輸入と専門製造能力の低さは、今後も競争に影響を与え続けるだろう。
セグメンテーション分析
タイプ
材質の選択は耐熱性、重量、音響性能、耐久性、製造コストを左右するため、材質は依然として基本的な購入基準となっています。材質セグメントは2026年から2034年にかけて年平均成長率(CAGR)1.4~1.8%で成長すると予測されています。金属製のソリューションは依然として広く普及していますが、軽量性、断熱性、柔軟性、または極端な温度耐性が優先される場合は、非金属材料が注目を集めています。
- Metallic Heat Shield: Metallic Heat Shield maintains broad adoption across exhaust, engine-bay, and underbody applications because aluminum and stainless steel provide predictable forming, thermal reflectivity, durability, and scalable manufacturing.
- Non-Metallic Heat Shield: Non-Metallic Heat Shield demand is supported by ceramic, fiber, and composite solutions requiring low weight, electrical insulation, flexibility, or higher thermal resistance in specialized applications.
Product
Product segmentation is projected to expand at a CAGR of 1.7–2.1% during 2026–2034. Product requirements increasingly depend on component-specific temperature profiles, packaging constraints, installation methods, and regulatory expectations. Suppliers are developing integrated barriers that combine thermal insulation, acoustic control, flame resistance, and mechanical protection within fewer components.
- Exhaust Heat Shield Insulation: Exhaust Heat Shield Insulation remains strategically important for controlling radiant heat around exhaust paths, protecting nearby components, improving thermal efficiency, and supporting emissions-control system performance.
- Turbo Heat Shield: Turbo Heat Shield demand reflects increasingly compact engine layouts and elevated turbocharger temperatures, requiring durable protection that preserves component reliability while limiting heat transfer into adjacent systems.
- Spark Plug Boot Heat Shield: Spark Plug Boot Heat Shield products protect ignition components from radiant and conducted engine heat, supporting reliable ignition performance in high-temperature engine compartments.
- Thermal and Heat Shield Sleeving: Thermal and Heat Shield Sleeving provides flexible protection for wiring, hoses, and mechanical assemblies where routing constraints make rigid barriers impractical, particularly in compact and electrified platforms.
- Fire Arm Heat Shield: Fire Arm Heat Shield applications prioritize operator protection, heat dissipation, and handling safety, with demand concentrated in specialized firearm designs and aftermarket equipment requiring controlled surface temperatures.
End-Use Industry
End-Use Industry demand is projected to grow at a CAGR of 1.5–1.9% during 2026–2034. Automotive remains the dominant application base, but aircraft and firearm uses provide differentiated requirements. The Market scope is broadening as thermal protection moves from conventional exhaust shielding toward battery, aerospace, and advanced material applications.
- Automotive: Automotive applications represent the principal demand center, covering exhaust systems, turbochargers, engine compartments, underbodies, batteries, and power electronics across internal combustion, hybrid, and electric platforms.
- 航空機:航空機用途では、エンジン、排気システム、配線、構造部分の周囲に軽量で耐久性があり、高温に耐えられる遮蔽材が必要となるため、先進的な繊維、セラミック、多層構造が戦略的に重要となる。
- 銃器:銃器用途では、熱遮断と操作者の安全性に重点が置かれており、銃身、消音器、その他の高温部品からの熱伝達を低減するために、特殊なシールドやスリーブが使用されます。
機会の概要
|
最終用途産業 |
収益貢献 |
トレンドタグ |
導入段階 |
|
自動車 |
高い |
EVシールド |
成熟した |
|
航空機 |
中くらい |
エンジン保護 |
スケーリング |
|
銃器 |
低い |
樽の冷却 |
成熟した |
遮熱板市場の成長要因と影響分析
車両のパッケージング制約により、熱保護要件が増加する
現代の自動車構造では、限られたスペースに部品が次々と追加され、排気システム、ターボチャージャー、バッテリー、配線、センサー、乗員室などの熱相互作用が増大しています。小型化されたエンジンは高い熱負荷に耐えることができ、電気自動車の普及により、バッテリーやパワーエレクトロニクス付近に熱源が集中するようになりました。そのため、大型の遮熱材よりも断熱効率の高い薄型遮熱材が必要とされています。サプライヤーは、パッケージング、重量、整備性、部品の組み立て時間に影響を与えることなく熱保護を提供する必要があるため、商業的な重要性は非常に高いと言えます。OEMによる購入においては、熱効率に加え、成形効率や材料効率も考慮されます。
より厳格な排出ガスおよび効率要件が熱工学を後押しする
効率規制は、特に触媒の動作温度が関係する場合、排気システムと後処理装置の開発を依然として規定しています。Euro 7などのEU規制の実施は、実際の車両使用時の熱面への重点を強調しています。遮熱板は、適切な断熱と隣接する部品の過度の熱からの保護を確保するのに役立ちます。市場への影響は、遮熱板の容量増加に限定されません。それどころか、市場は、熱集中を高め、不要な熱損失を最小限に抑え、温度変動に対する耐久性を備えたアセンブリの使用を求めています。グローバルOEMプラットフォームのサプライヤーは、さまざまな規制要件と検証要件にも適応する必要があります。これは、複数の車両設計への適応が必要となるため、材料プラットフォームの重要性をさらに高めています。
バッテリーの安全性向上により、高温バリアへの新たな需要が生まれる
バッテリーの熱暴走は、従来のエンジンや排気系用途を超えた新たな保護カテゴリーを生み出しました。電気自動車には、軽量構造を維持しながら、高温、高温粒子、圧力、電気伝導に耐えられるバリアが必要です。これらの要件は、繊維複合材、セラミック、難燃性層、多機能バッテリー筐体部品といった材料開発に影響を与えています。熱保護はバッテリー蓋、車体下部構造、モジュールバリア、隣接する乗員室とのインターフェースに統合できるため、商業的な影響は従来の遮蔽よりも広範囲に及ぶ可能性があります。そのため、高温断熱と防火の経験を持つサプライヤーは、既存の材料技術を車両の電動化プログラムに活用できます。バッテリーのアーキテクチャは、OEM、セル化学、モジュール構成、筐体構造によって大きく異なるため、設計検証の重要性がますます高まっています。
遮熱板市場の将来動向
多機能複合バリアがプラットフォーム技術となる
将来の製品開発では、断熱、遮音、難燃性、構造支持、電磁波保護を単一の設計部品に統合した多機能バリアが主流となるでしょう。このアプローチにより、部品点数を削減し、組み立てを簡素化しながら、パッケージング効率を向上させることができます。複合材成形、繊維強化、ハイブリッド材料構造は、従来のプレス成形シールドよりも優れた形状の柔軟性を実現します。市場の動向は、特にバッテリーハウジングが複数の安全機能を同時に管理する必要がある電気自動車において、個々の部品の保護よりもプラットフォームレベルの設計をますます重視するようになるでしょう。形状のカスタマイズ性を維持しながら材料プラットフォームを標準化するサプライヤーは、製造アーキテクチャ全体を再構築することなく、複数の車両プログラムに対応できます。このアプローチは、単一材料または互換性のある複合システムが商業的に実現可能な場合、廃棄物を削減し、使用済み製品のリサイクル性を向上させる可能性もあります。
熱保護機能が電動パワートレインおよび代替パワートレイン全体に拡大
電動化によって熱保護の必要性がなくなるわけではなく、バッテリー、パワーエレクトロニクス、充電システム、および特殊な高温インターフェースへの需要が再分配されることになります。ハイブリッド車は、従来の排気関連の要件を維持しつつ、バッテリーと電子機器の熱ゾーンを追加するため、クロスプラットフォーム対応能力を持つサプライヤーに対する過渡的な需要が生じます。水素および代替燃料パワートレインは、燃焼システム、貯蔵インターフェース、および高温コンポーネント周辺で、新たな熱に関する課題をもたらす可能性があります。したがって、ヒートシールド市場の動向は、単に動作温度ではなく、特定の熱イベントに合わせて材料を選択することがますます重要になります。サプライヤーは、推進アーキテクチャ全体に適用できるモジュール式の保護システムを開発する可能性が高く、これによりOEMは、変化する車両技術や進化する安全要件に対応しながら、エンジニアリングコストを管理できるようになります。
遮熱板市場の機会
バッテリーケースと熱暴走保護
バッテリー筐体の保護は、従来の排気シールドの減少傾向にある分野を超えて事業を多角化しようとするサプライヤーにとって魅力的な分野です。投資の優先順位は、軽量の難燃性バリア、断熱層、耐衝撃性シールド、および複数の保護機能を統合できる多機能バッテリー蓋に重点を置くべきです。ヒートシールド市場予測によると、自動車認証プロセスを確立しているサプライヤーは、既存の関係を活用してこれらの技術をEVプラットフォームに導入できます。バッテリーメーカー、筐体専門業者、およびOEMエンジニアリングチームとのパートナーシップにより、検証サイクルを短縮し、材料仕様を進化するセルアーキテクチャに合わせることができます。熱、電気、機械、および持続可能性の要件を満たしながら、製品の組み立ての複雑さを軽減できる場合に、最も大きな機会が生まれます。バッテリープラットフォームは高度な安全性能に加えてコスト管理が求められるため、拡張可能な製造方法が引き続き重要になります。
航空宇宙および高温環境向け特殊用途
航空宇宙分野は、航空機システムが高温保護を必要とする一方で、部品の質量と信頼性リスクに厳しい制限を設けるため、補完的な成長経路を提供します。投資対象としては、エンジン、配線、ダクト、構造インターフェース向けのセラミックコーティング、先進繊維、多層絶縁材、フレキシブルスリーブ、シールドなどが挙げられます。市場予測は、認証障壁によって顧客との関係が長期化し、技術的な差別化が高まるプログラムの戦略的な優先順位付けを支援します。航空宇宙分野の顧客は、初期コストの低さだけでなく、検証とライフサイクル信頼性を重視するため、サプライヤーは、追跡可能な性能、安定した供給、再現性のある製造が可能な材料を優先すべきです。航空機メーカーやティアサプライヤーとのパートナーシップにより、継続的な生産プログラムへのアクセスが可能になるとともに、後に自動車や産業用途に転用できる技術力を強化することができます。
最近の動向
- 2026年3月:レッドワイヤー社とロスアラモス国立研究所は、NASAエイムズ研究センターの支援を受け、宇宙船とペイロードを大気圏再突入時の過酷な加熱から保護するために設計された新しい展開式耐熱シールドの実証に成功した。このシステムは、打ち上げロケットからの分離後に展開する小型の格納式エアロシェルを使用しており、レッドワイヤー社は展開機構と構造エアロシェルを提供している。今回の実証の成功は、宇宙船の大気圏再突入、ペイロード回収、および宇宙へのアクセス拡大のための、より大型で高性能な展開式耐熱シールドの開発を支援するものと期待されている。
- 2025年9月:Teconnex Indiaは、プネーのチャカン工場に新たな遮熱板製造ラインを開設し、インド国内外の自動車、産業、オフハイウェイ分野における遮熱板ソリューションへの高まる需要に応えるべく、製品ポートフォリオを拡充しました。この新ラインは、多層断熱技術を採用し、熱保護、騒音低減、配線、センサー、燃料ライン、ブレーキラインを排気ガスの極度の熱から保護するとともに、BS6/Euro 6および将来のBS7/Euro 7排出ガス基準への準拠をサポートします。今回の拡張により、Teconnex Indiaは、現地生産の遮熱板および統合排気熱管理ソリューションにおける能力を強化します。
- 2025年6月:カリフォルニア大学バークレー校の工学修士課程の学生たちがNASAと提携し、将来の宇宙ミッションに向けた先進的な耐熱コーティングの開発に着手しました。このプロジェクトは、宇宙船を極度の高温環境から保護できる材料に焦点を当てています。大気圏突入時やその他の高温ミッション環境下で運用される宇宙船のための次世代耐熱技術の開発を支援するものであり、航空宇宙用耐熱シールド向けの先進的なコーティングと材料に関する継続的な研究を強調するものです。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -