
イオナイザー市場の収益、予測、規模の概要
イオナイザー市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:タイプ別(マイナスイオン発生器、バランス型イオン発生器)、用途別(家庭用、オフィス用、ビル用、その他)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00011815
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 21, 2026


2025年の市場規模
89億8000 万米ドル
基準年値
2034年の予測
186億9000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
8.49 %
成長率
対象市場
1,241億8,000 万米ドル
(2026年~2034年)
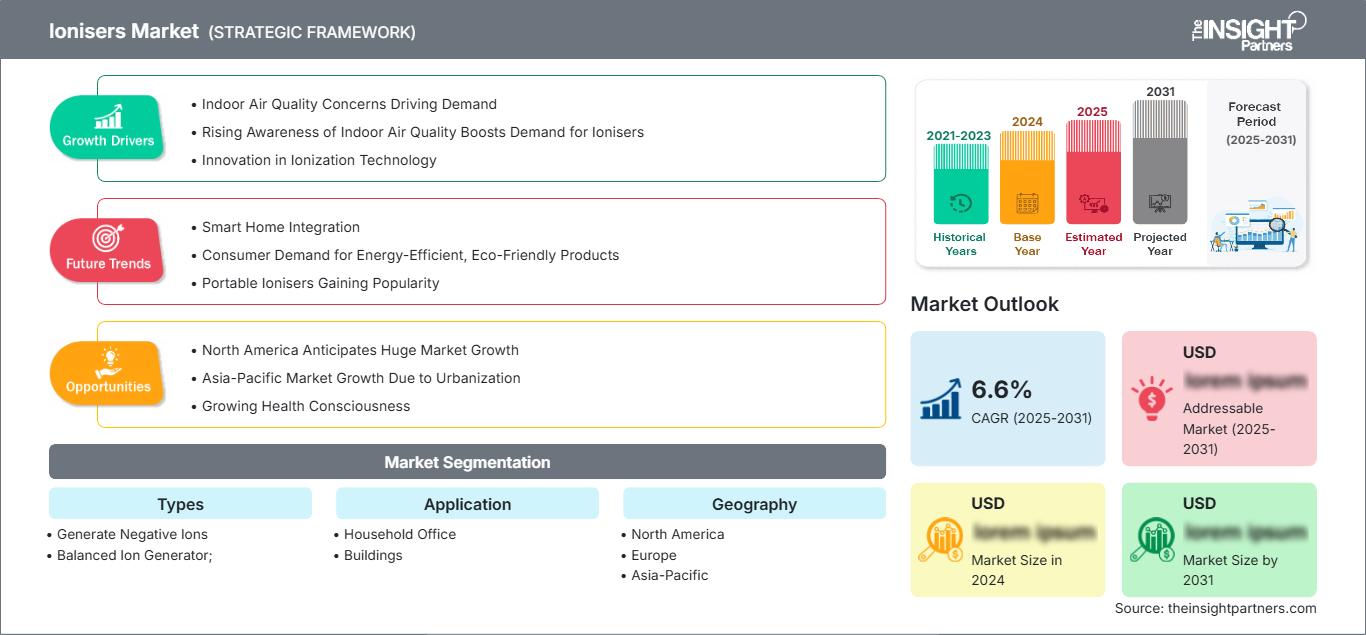
世界のイオン化装置市場は、2025年には89億8000万米ドルと評価され、2034年までに186億9000万米ドルに達すると予測されています。また、2026年から2034年にかけて年平均成長率(CAGR)8.49%を記録すると推定されています。
イオナイザー市場の評価と洞察
- 北米:北米は2025年にはイオン化装置市場の28~32%のシェアを占めると予想されており、2026年から2034年にかけて年平均成長率(CAGR)8.7~9.4%で成長すると見込まれています。需要は、既に普及している空気清浄機と商業施設における室内空気質の要件によって支えられています。
- 米国:米国は2025年の北米市場シェアの約82~86%を占め、2026年から2034年にかけて年平均成長率(CAGR)は8.5~9.2%と予測されている。住宅用空気清浄、スマートモニタリング、商業用空気質改善用途は引き続き重要である。
- ヨーロッパ:ヨーロッパは2025年には24~28%のシェアを占め、2026~2034年には年平均成長率(CAGR)8.8~9.5%で拡大すると予測されている。この成長を牽引するのはドイツ、英国、フランス、イタリア、スペインであり、これらの国々では省エネルギーで低排出の浄化技術が注目を集めている。
- アジア太平洋地域:アジア太平洋地域は2025年には30~34%のシェアを占め、2034年まで年平均成長率(CAGR)11.0~11.8%を記録すると予測されています。中国、日本、韓国、インドは、都市化、製造業の活発化、室内空気質に対する意識の高まりを通じて、強い需要を生み出しています。
- 最大のセグメント:家庭用オフィスは最大のアプリケーションであり、2025年には市場シェアの65~70%を占め、住宅や小規模オフィスへの幅広い導入に支えられ、年平均成長率(CAGR)9.2~10.0%で拡大する見込みです。
- 高成長分野:建物は高成長分野であり、2025年には30~35%のシェア、年平均成長率(CAGR)は10.5~11.5%と予測されており、統合的な大気質管理への機関投資家および企業投資家の投資を反映している。
- 詳細に分析された主要企業: Airocide、Alen Corporation、Amstat Industries Inc.、Fresher Air、Honeywell International Inc.、IQAir、Lasko、O-Ion、Rabbit Air、およびSunbeam Products。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
技術開発は、単体型の粒子帯電装置から統合型空気処理システムへと進化を遂げてきました。現在、メーカーはイオン生成プロセスを機械式フィルター、活性炭、センサー、可変速ファン、デジタル制御と統合しています。製造プロセスも小型化、消費電力の削減、騒音の低減、電気安全性の向上を目指して改良されています。これにより、これらの装置は住宅、オフィス、教室、医療施設、商業施設など、さまざまな環境でより広く利用できるようになります。
イオナイザー市場の今後の動向としては、都市部の大気汚染問題が深刻な地域や、最新の家電製品や建物の省エネキャンペーンが展開されている地域で、さらなる成長が見込まれます。メーカー各社は、制御接続機能、微粒子検知機能、遠隔監視機能、適応型運転モードの開発に取り組むでしょう。オゾン排出量や大気質に関する規制強化により、メーカー各社はイオン生成を制御し、安全機能を備えた製品を開発するようになるでしょう。また、アジア太平洋地域や中東諸国にも新たなビジネスチャンスが生まれると予想されます。
イオナイザー市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 89億8000万米ドル |
| 2034年までの市場規模 | 186億9000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 8.49% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
イオン化装置市場分析
イオナイザー市場の成長は、特に換気が局所的な汚染物質負荷への対応に十分でない場合に、管理された室内環境における浮遊粒子状物質への対策ニーズによって牽引されています。市場の発展は、イオン発生装置、パワーエレクトロニクス、ファン、フィルター媒体、センサー、制御ソフトウェア、機器メーカー、流通チャネル、交換部品サプライヤーを含むエコシステムに大きく依存します。安定した高電圧部品と製造信頼性を備えたサプライヤーは、製品性能と運用コストに影響を与える可能性があります。
製品開発の面では、イオン発生器メーカーは、総合的な浄化ソリューションにイオン発生機能を組み込めるモジュール設計を採用しています。このような設計により、個別の開発プラットフォームを構築することなく、家庭用、オフィス用、ビル用など、用途に応じた製品の差別化が可能になります。部品の入手可能性、電気安全性、オゾン制御技術、認証は、調達における重要な課題となります。HEPAフィルターや活性炭浄化システムとの統合が進むにつれ、サプライヤーにとって新たなビジネスチャンスが生まれています。
イオナイザー市場の競争状況調査によると、この業界は細分化されており、多様な空気処理製品と、特定の空気浄化技術に特化した企業が存在します。ハネウェル・インターナショナル社は、消費者向けおよび建物向けの空気質ソリューションの両方を提供していますが、アレン・コーポレーションとラビット・エアは、イオン化とろ過を組み合わせた消費者向け空気浄化製品を提供しています。IQAirは、プレミアムな空気質技術とモニタリングで際立っており、Airocideはニッチな用途向けに代替の空気浄化技術を提供しています。
イオナイザー市場レポートによると、イオン化方式ではなく、製品アーキテクチャが競争優位性を確立する上で重要な基準になりつつある。LaskoとSunbeam Productsは家電製品チャネルを通じて製品を提供している一方、O-Ion、Fresher Air、Amstat Industries Inc.はより専門的なニーズに対応している。主な投資分野は、センサー、デジタルインターフェース、小型化、エネルギー効率の高い空気の流れなどである。排出物、粒子状物質の管理能力、室内空気質基準への適応性を実証できる企業は、法人向けおよび家庭用の両方の受注を獲得する上で有利な立場に立つだろう。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
イオン化装置市場:戦略的洞察
地域別分析
北米イオナイザー市場
北米は2025年時点でイオン化装置市場の28~32%のシェアを維持し、2034年まで年平均成長率(CAGR)8.7~9.4%で拡大すると予測されています。米国市場は、空気清浄に関する消費者の意識の高さ、携帯型機器の普及、室内環境の質への関心の高まりにより、地域別需要の最大の源泉となっています。カナダからの貢献としては、季節的な気候の変化に対応するため建物の気密性を高める必要があり、屋内での空気清浄のニーズが高まる住宅用および商業用アプリケーションが挙げられます。
オフィス、教育機関、医療機関、宿泊施設など、換気に加えて粒子除去を必要とする施設が増えているため、商業需要の重要性も高まっています。地域的な競争環境においては、イオン化とろ過を組み合わせた製品、室内空気質センサー、自動運転モード、低騒音運転といった特長を持つ製品が求められています。規制当局によるオゾン排出量の監視強化は、メーカーが適切な電気設計と機器の運転特性によって差別化を図る上で役立っています。
米国イオナイザー市場
米国は、2025年の北米におけるイオン化装置市場価値の82~86%を占めると推定されており、2026年から2034年にかけて年平均成長率(CAGR)8.5~9.2%で成長すると予測されています。需要は、家庭用電化製品、オフィススペース、公共施設、商業ビルなど多岐にわたり、購入決定はろ過効率、適用範囲、騒音レベル、エネルギー消費量、インテリジェント制御といった要素に基づいて行われます。
ハネウェル・インターナショナル、アレン・コーポレーション、IQAir、ラスコ、ラビット・エア、サンビーム・プロダクツといったイオナイザー市場のメーカーは、業界の競争環境を形成しています。消費者向け機器は、HEPAフィルターや粒子センサーに加え、イオン化技術を利用しています。一方、業務用機器は、換気システムやビル管理システムと統合されています。米国市場では、製品の認証や排出性能に対する重視が高まっています。空気質改善効果のあるイオナイザー機器を設計できるメーカーは、この傾向から恩恵を受けるでしょう。
欧州のイオン化装置市場
欧州は2025年には24~28%のシェアを占め、2034年まで年平均成長率(CAGR)8.8~9.5%で成長すると予測されている。ドイツは、高度な技術力、家電製造業、そしてエネルギー効率への高い意識といった要因から重要な市場となっている。英国は家庭、オフィス、公共施設における需要を支え、フランスとイタリアは家庭用および業務用空気処理分野で新たな機会を生み出している。
ドイツと英国は、エネルギー消費量、騒音、メンテナンス、室内環境性能といった要素が購入決定に影響を与える、技術的に統合された浄化システムにとって特に重要な市場です。フランス、イタリア、スペインは、家電製品、ホテル、オフィス、その他の密閉空間においてチャンスを提供しています。ヨーロッパのバイヤーは製品の安全性と排出性能に対する関心を高めており、そのためサプライヤーはイオン生成プロセスをより適切に制御し、ろ過と組み合わせる必要性が高まっています。
アジア太平洋地域のイオン化装置市場
アジア太平洋地域は2025年には30~34%の市場シェアを占め、年平均成長率(CAGR)11.0~11.8%で拡大すると予測されており、最も成長率の高い地域となる見込みです。地域需要を牽引するのは中国で、次いで日本、韓国、インド、オーストラリアとなっています。工業化、都市人口密度の増加、家電製品の普及、室内空気質の意識の高まりなどが、家庭用および業務用アプリケーションにおける市場拡大を後押ししています。
汚染対策、近代的な建築、省エネ家電に対する政府の関心も、この傾向を後押しする要因の一つです。中国は最大の製造国であり、最大の消費国でもあります。日本と韓国は小型で高効率、センサー搭載の家電に注力しています。インドは都市部の住宅やオフィスにおいて大きな未開拓市場を抱えており、オーストラリアは高級家電市場として確固たる地位を築いています。
中東・アフリカのイオナイザー市場
中東・アフリカ地域における需要は、2026年から2034年にかけて年平均成長率(CAGR)8.0~8.8%で拡大すると予測されています。サウジアラビアとアラブ首長国連邦は、商業施設、ホスピタリティ産業、医療施設の台頭、そして人工室内環境への高い依存度を背景に、市場浸透率において主導的な地位を占めています。サハラ以南のアフリカ諸国の中では、南アフリカが最大の市場機会となっています。
エネルギー消費量の多い建物と高濃度の屋外微粒子状物質が相まって、室内空気処理ソリューションの必要性が高まっています。アラブ首長国連邦とサウジアラビアでは、高級住宅プロジェクト、ホテル、オフィス、医療施設において需要が見込まれます。南アフリカでは、住宅および商業施設において需要が見込まれます。RoMEA諸国における需要は、販売代理店の能力と製品コストに応じて、今後も細分化されていくでしょう。
セグメンテーション分析
種類
タイプ別セグメントは、2026年から2034年にかけて年平均成長率(CAGR)9.0~9.8%で拡大すると予測されています。製品選定は、必要なイオン極性、粒子帯電性能、電気構造、およびろ過システムとの互換性によって決まります。メーカーは、安定した出力、制御された排出、コンパクトな電子機器、センサーとの統合、および自動運転モードをますます重視するようになっています。
- マイナスイオン発生:マイナスイオン発生は、コンパクトな電気回路に組み込むことができるため、家庭用浄水器の設計において広く用いられています。特に、イオン発生とろ過、気流制御、ユーザーによる運転モード調整機能を組み合わせた製品への需要が高まっています。
- バランス型イオン発生器:バランス型イオン発生器は、より制御されたイオン生成と極性管理を必要とする用途に対応します。システム設計者が予測可能な電気的性能、環境制御、および高度な精製装置への統合を優先する場合、その戦略的重要性は高まります。
応用
アプリケーション分野は、2026年から2034年にかけて年平均成長率(CAGR)9.4~10.2%で成長すると予測されています。家庭用およびオフィス用アプリケーションが最大の導入基盤を占める一方、建物向けアプリケーションは、不動産管理者が統合型室内空気質システムを評価するにつれて重要性を増しています。アプリケーションの成長は、部屋のサイズ、稼働時間、換気構成、および必要な監視・制御レベルによって異なります。
- 家庭用オフィス:家庭用オフィス用途は、住宅の部屋、ホームオフィス、小規模な作業スペースなど、最も幅広い用途に対応できる分野です。コンパクトなサイズ、低騒音、簡単な操作、フィルターとの互換性は、購入時の重要な検討事項となります。
- 建物:オフィス、教育施設、医療施設、ホテル、公共施設など、建物にはより大容量で連続稼働可能なソリューションが求められます。HVACシステム、センサー、ビル制御システム、保守プログラムとの統合により、商業施設への導入における戦略的な重要性が高まります。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|
家庭内オフィス |
高い |
スマート浄化 |
成熟した |
|
建物 |
中くらい |
HVAC統合 |
スケーリング |
イオナイザー市場の成長要因と影響分析
室内空気質に対する意識の高まり
室内汚染問題への関心の高まりは、家庭や企業が密閉空間における粒子状汚染物質への対策を検討するきっかけとなっている。イオン化は、ろ過や換気といった他の要素を含む、より大規模な空気清浄機アーキテクチャの構成要素の一つと見なすことができる。消費者がメーカーに性能データを求める傾向にあるため、この傾向は製品設計にも影響を与えている。その結果、メーカーはセンサー、動作信号、フィルター構成、自動化機能を製品に組み込むことがより魅力的になる。同様に、企業顧客も機器購入時にメンテナンスコストやシステム互換性を考慮する。こうした状況は、動作特性が明確な統合型デバイスへの選好につながる。このような傾向は、最終的には製品の平均的な複雑さの上昇と、性能やエンジニアリング機能による企業間の競争激化につながる可能性がある。
イオン化とスマート空気処理の統合
接続された浄化システムとの統合により、イオン化機能の展開と制御方法が変化しています。センサーは、粒子濃度、揮発性化合物、温度、湿度、その他の環境変数を監視し、変化する状況に応じて動作モードを切り替えます。このアーキテクチャは、イオン生成を固定出力で連続的に動作させるのではなく、より大規模な空気処理シーケンス内の制御可能なコンポーネントの1つとして機能させることができるため、付加価値を生み出します。デジタル接続により、使用状況の監視、メンテナンスアラート、リモート設定も可能になります。メーカーにとって、統合プラットフォームは、共通のハードウェアおよびソフトウェアアーキテクチャを使用して、さまざまな部屋のサイズや顧客グループに対して差別化を図る機会を提供します。この影響は商業ビルにも及び、空気質機器はより広範な施設管理システムと情報を交換し、より協調的な運用戦略をサポートできるようになります。
商業施設における室内環境管理の拡大
商業ビルは、居住者の快適性、エネルギー効率、換気品質、室内環境条件に基づいて評価されることが増えています。このより広い視点により、オフィス、学校、医療施設、宿泊施設、その他常時人が利用する空間において、空気処理技術の導入機会が生まれています。イオン化機能は、機械式ろ過、空気循環、モニタリング機能を既に備えているシステムに組み込むことができます。そのため、商業的な機会は、建物の改修サイクルやHVACインフラの近代化によって左右されます。モジュール式の設置オプションを提供するサプライヤーは、システム全体を再設計することなく、さまざまな容量に対応できます。調達の決定においては、運用コスト、保守性、安全性、統合要件もますます考慮されるようになっています。建物の所有者が測定可能な環境性能を求めるにつれ、一貫性があり制御可能な処理結果を生み出すことができる技術は、より大規模な室内空気質改善プログラムにおいて重要性を増していくでしょう。
イオン化装置市場の将来動向
センサー誘導型イオン化と適応型運転
イオナイザー市場のトレンドは、リアルタイムの空気質状況に応じて動作を調整する適応型イオン生成システムにますます重点が置かれるようになるでしょう。固定出力を維持する代わりに、将来の機器は粒子状物質センサーや環境センサーを使用して、イオン化をいつ実行すべきか、出力を削減すべきか、または機械式ろ過と連携すべきかを判断できるようになります。このアプローチにより、エネルギー管理が改善され、機器の動作に関するより明確な情報がユーザーに提供されます。接続されたアプリケーションは、リモート診断、使用履歴、フィルター寿命通知、および自動メンテナンス推奨事項も導入する可能性があります。商業施設では、センサーデータがビル管理プラットフォームに供給され、協調的な換気戦略をサポートする可能性があります。したがって、製品開発者は、電気イオン生成モジュール自体に加えて、アルゴリズム、センサーの信頼性、および相互運用性に重点を置くことになるでしょう。このような開発により、イオン化は独立した機能としてはますます意識されなくなり、組み込みの空気処理機能として維持される可能性があります。
低排出型およびハイブリッド型浄化アーキテクチャ
今後の製品開発では、制御イオン化と機械的ろ過、活性炭、紫外線技術、その他の浄化層を組み合わせたハイブリッドアーキテクチャが重視されると予想されます。その目的は、イオン生成だけに頼るのではなく、汚染物質管理機能を複数の技術に分散させることです。これにより、メーカーはさまざまな粒子や汚染物質のプロファイルに対応できるだけでなく、顧客は運転モードをより細かく制御できるようになります。顧客や規制当局が意図しない副産物を精査するようになるにつれ、低排出電気設計の重要性がますます高まります。そのため、製品設計では、最適化された電圧制御、絶縁、気流経路、およびモニタリングが重視されるでしょう。ハイブリッドシステムはモジュール式の製品ファミリーもサポートできるため、メーカーは共通のプラットフォームを家庭用、オフィス用、ビル用アプリケーションに適合させることができます。この傾向は製品の技術的な差別化を高め、検証、テスト、ライフサイクル性能の重要性を高めるはずです。
イオン化装置の市場機会
商業施設の改修および建物統合
イオナイザー市場の予測によると、既存の建物で空調設備を完全に交換することなく空気処理性能を向上させる必要がある改修プロジェクトにおいて、機会が拡大しています。サプライヤーは、空調システム、還気経路、天井設備、または局所的な浄化ゾーンに適合するモジュール式のイオン発生ユニットを開発できます。このようなソリューションは、さまざまな容量要件を持つオフィス、学校、宿泊施設、医療施設、公共施設に対応できます。機器設計、設置サービス、監視ソフトウェア、および定期メンテナンスには投資機会があります。試運転を簡素化し、既存の制御システムとの互換性を実証できる企業は、導入障壁を低減できます。この機会は、大規模な建物ストックを持つ地域で特に重要であり、システム全体の交換よりも段階的なアップグレードの方が実用的である可能性があります。施設管理プロバイダーや空調設備インテグレーターとのパートナーシップは、流通を拡大し、機関顧客へのアクセスを向上させることにもつながります。
コネクテッドプレミアム住宅システム
高級住宅向けアプリケーションは、イオン化と接続型空気清浄、空気質センシング、自動制御、マルチデバイス管理を組み合わせる機会を提供します。消費者は、家電製品が単なるハードウェアとしてではなく、情報を提供することを期待する傾向が強まっており、サブスクリプションベースのモニタリング、フィルター交換プログラム、モバイルアプリケーションの余地が生まれています。メーカーは、差別化された製品プラットフォームで、広い住宅、ホームオフィス、アレルギーに敏感な環境、コネクテッドホームエコシステムをターゲットにすることができます。投資は、センサーの精度、静音性、コンパクトな設計、エネルギー効率、簡単なメンテナンスに重点を置くべきです。製品開発者は、共通の電子機器とソフトウェアを使用して、部屋のカバー範囲とフィルター構成を変えながら、階層型システムを作成することもできます。この戦略は、製造効率を向上させ、より幅広い販売チャネルをサポートできます。信頼できる空気処理性能と便利なデジタル体験、透明性の高い操作情報を組み合わせることができるブランドにとって、この機会は最も大きいでしょう。
最近の動向
- 2026年6月:アレン・コーポレーションは、スマート空気清浄機の新製品としてBreatheSmart 35iを発表しました。このモデルは、リアルタイムの汚染物質検知機能、接続機能、コンパクトなサイズ、静音運転を兼ね備え、小規模な住宅空間に最適です。これは、同社がセンサー搭載型空気清浄製品の開発に継続的に取り組んでいることを示しています。
- 2026年5月:IQAir North Americaは、対象となる顧客が使用済みの空気清浄機および空気質モニターを下取りに出して、新製品の購入に充当できる下取りプログラムを開始しました。この取り組みは、製品のアップグレードを支援するとともに、性能、接続性、監視機能が向上した最新システムへの移行を顧客に促します。
- 2025年2月:ハネウェル・インターナショナルは、オートメーション事業と航空宇宙事業を分離する意向を発表した。この計画された取引により、それぞれ独立した事業体となる3つの会社が設立される見込みだ。この事業ポートフォリオの変更は、オートメーション事業の組織的な焦点を明確にすることで、同社のより広範なビルおよび室内空気質関連事業にとって戦略的に重要な意味を持つ。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -