
リチウムイオンバッテリーリサイクル市場:規模・成長・予測 2034
リチウムイオン電池リサイクル市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:技術別(リチウムニッケルマンガンコバルト、リチウム鉄リン酸、リチウムマンガン酸化物、リチウムチタン酸酸化物、リチウムニッケルコバルトアルミニウム酸化物)および用途別(自動車、鉱業、家電、産業、電力)、地域別
- ステータス : 公開されたデータ
- レポートコード : TIPRE00009267
- カテゴリー : エネルギーと電力
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 30, 2026


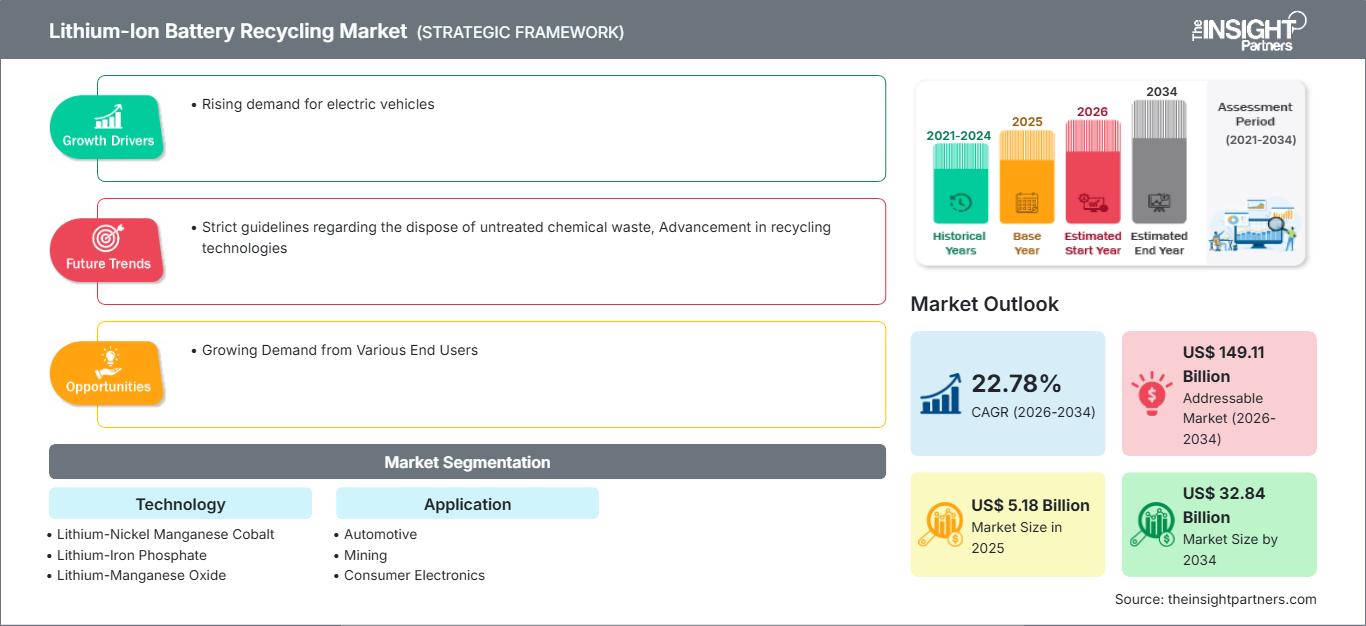
2025年の市場規模
51億8000 万米ドル
基準年値
2034年の予測
328億4000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
22.78 %
成長率
対象市場
1491億1000 万米ドル
(2026年~2034年)
リチウムイオン電池のリサイクル市場は、2025年には51億8000万米ドルと評価され、2034年には328億4000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)22.78%で拡大すると見込まれています。電気自動車の普及拡大、電池生産施設の増加、循環型経済の概念への注目の高まりなどが、効果的なリサイクルシステムの必要性を高めています。リチウム、ニッケル、コバルト、マンガンなどの重要な材料の抽出は、企業が環境への影響を最小限に抑えつつこれらの材料へのアクセスを確保しようとする中で、戦略的な目標となっています。
北米では、有利な環境法、国の鉱物政策、電気自動車の進歩などが、この産業の成長を促進する要因となっています。リチウムイオン電池リサイクル市場の規模は、電池回収インフラの拡大、湿式冶金リサイクルプラントへの投資、自動車メーカーとリサイクル業者間の連携といった要因によって拡大していくでしょう。この地域の成長率は、年平均成長率(CAGR)21.5%~23.5%と予測されています。
リチウムイオン電池リサイクル市場の評価と洞察
- 北米:2025年には32~35%のシェア を占め 、 EV生産の拡大、重要鉱物戦略、商業用バッテリーリサイクルへの投資増加に支えられ、 2026~2034年には年平均成長率(CAGR)21.5%~23.5%で拡大すると予測されている。
- 米国:2025年には北米市場の75~79% を占め 、電気自動車(EV)製造活動の活発化、連邦政府の奨励策、バッテリー回収インフラの拡大により、年平均成長率 (CAGR)は21.8%~23.8%で成長する と予測されている。
- 欧州:2025年にはリチウムイオン電池リサイクル市場の27~30%のシェアを 占め 、年平均成長率(CAGR)は22.0%~24.0% で成長すると予測されており 、ドイツ、フランス、北欧諸国が規制遵守と電池循環イニシアチブを主導する。
- アジア太平洋地域:2025年には29~32%のシェア を占め 、 中国、日本、韓国、インドによる電池製造の拡大と政府主導のリサイクル政策に牽引され、 23.5%~25.5%という地域別最高年平均成長率(CAGR)を記録すると予想されている。
- 最大のセグメント: アプリケーション - 自動車は、2025年には市場シェアの52~56% を占め 、耐用年数を迎える電気自動車用バッテリーの設置ベースが急速に拡大していることを反映して、年平均成長率(CAGR)は23.0%~25.0% で成長すると予測されています 。
- 高成長分野: テクノロジー – リン酸鉄リチウムは2025年には18~22%のシェア を占め 、乗用車やエネルギー貯蔵システムにおけるLFPバッテリーの導入拡大に支えられ、年平均成長率(CAGR)25.0%~27.0% で拡大すると予測されています 。
- 詳細に分析された主要企業: Ecobat Technologies Ltd.、RecycLiCo Battery Materials Inc.、Fortum Corporation、GEM Co., Ltd.、International Metals Reclamation Company (INMETCO)、Li-Cycle Holdings Corp.、Neometals Ltd.、Retriev Technologies Inc.、Recupyl Battery Solutions SAS、TES-AMM Pte. Ltd.
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
輸送手段と定置型エネルギー貯蔵の電化が進むにつれ、バッテリー廃棄物の管理から、より複雑で戦略的な産業エコシステムへと焦点が移りつつあります。湿式冶金、直接バッテリーリサイクル技術、バッテリー分解プロセスの自動化といった分野の進歩により、材料回収の効率が向上し、コストも削減されています。バッテリーメーカーは、採掘資源への依存度を減らし、サプライチェーンの安定性を高め、自動車およびエレクトロニクス分野における新たな持続可能性規制に対応するため、再生バッテリーを新しいバッテリーの製造にますます活用するようになっています。
今後数年間で、ビジネスチャンスは先進的なEV市場から、バッテリー在庫が増加している急速な工業化が進む国々へと広がっていくでしょう。回収システムの構築、バッテリーパスポートの導入、バッテリー精製のための現地能力開発といった新たな取り組みにより、材料の回収率が向上します。各国政府による国内重要鉱物生産への支援と、新たな生産者責任法制は、バッテリーリサイクルへの投資を促進し、バッテリーメーカー、自動車メーカー、リサイクル技術開発企業間の協力関係を強化するでしょう。
リチウムイオン電池リサイクル市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 51億8000万米ドル |
| 2034年までの市場規模 | 328億4000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 22.78% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
リチウムイオン電池リサイクル市場分析
電気自動車の生産増加、再生可能エネルギーの利用拡大、そして家電製品の普及に伴い、先進国におけるリチウムイオン電池リサイクル市場は成長を続けています。使用済み電池は、新しい電池の製造に必要な重要金属を含んでいるため、貴重な二次資源とみなされています。各国政府は、電池回収を促進し、最新のリサイクル技術の開発を支援するため、生産者責任拡大制度やリサイクル政策を導入しています。同時に、重要金属の価格変動の激化により、メーカーはリサイクル原料の利用など、原材料の調達源の多様化を迫られています。
電池メーカー、自動車メーカー、リサイクル会社、物流会社、金属加工会社間の連携強化により、業界のバリューチェーンは変化を遂げています。電池の識別技術、AIを活用した選別、湿式冶金技術は、リチウム、ニッケル、コバルト、銅、グラファイトの効率的な回収に貢献しています。関係するすべてのプレーヤーの連携により、原材料の安定供給が確保され、バージン金属採掘時の温室効果ガス排出量の削減につながります。
リチウムイオン電池リサイクル市場レポートによると、既存のリサイクル専門企業や総合的な材料回収企業が合併、合弁事業、技術ライセンス契約などを通じて能力を増強するため、競争はさらに激化すると予測されています。このリチウムイオン電池リサイクル業界分析では、企業が現在、地理的な事業拡大、回収技術の所有、電気自動車メーカーとの供給契約締結に注力し、安定した原料供給と商業的な競争力の確保を目指していることが示唆されています。
Ecobat Technologies Ltd.、Li-Cycle Holdings Corp.、Fortum Corporation、GEM Co., Ltd.、Neometals Ltd.、RecycLiCo Battery Materials Inc.、TES-AMM Pte. Ltd.、Retriev Technologies Inc.、International Metals Reclamation Company (INMETCO)、Recupyl Battery Solutions SASといった大手企業は、プロセス革新と地理的拡大への投資を継続しています。これらの企業の事業戦略における優先事項は、電池グレード材料の回収、環境に優しい処理ソリューション、デジタルトレーサビリティ、そして世界的な持続可能な電池生産を支えるリサイクルエコシステムの構築です。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
リチウムイオン電池リサイクル市場:戦略的洞察
地域別分析
北米リチウムイオン電池リサイクル市場
北米は2025年までにリチウムイオン電池リサイクル市場の32~35%のシェアを獲得し、2026年から2034年の期間で年平均成長率(CAGR)21.5~23.5%で成長すると予測されています。この地域は、堅調な電気自動車生産、増加するバッテリー回収施設、循環型経済アプローチを促進する有利な連邦および州の規制によって支えられています。重要鉱物資源の自給自足とバッテリー生産に対する財政支援により、商業用リチウムイオン電池リサイクル施設への投資が進み、自動車メーカーとリサイクル業者間の連携により、バッテリーサプライチェーン全体にわたるクローズドループ型の材料回収が強化されています。
エネルギー貯蔵システムの普及拡大と使用済みバッテリーの増加により、リサイクル業者にとって安定した原料供給が確保されています。湿式冶金、自動化、バッテリー分解プロセスにおける技術開発は、回収率を高めると同時に運用コストを削減しています。リサイクル業界の大手企業、環境規制への厳格な遵守、そして持続可能性への意識の高まりは、この地域の競争力向上につながると予想されます。再生バッテリーから得られるバッテリーグレードのリチウム、ニッケル、コバルト、グラファイトの国内生産は、予測期間中にさらに普及していく見込みです。
米国のリチウムイオン電池リサイクル市場
2025年には北米市場の75~79%を米国が占め、2026~2034年には年平均成長率(CAGR)が21.8%~23.8%になると予測されている。政府による国内での電池セル生産を促進するインセンティブや、クリーンエネルギーインフラプロジェクトへの投資が、電池リサイクル能力の発展を後押ししている。自動車メーカー、電池メーカー、電池リサイクル業者は、貴重な金属を回収し、電気自動車や定置型エネルギー貯蔵ソリューション向けの強固なサプライチェーンを構築するために、戦略的パートナーシップを締結している。
電気自動車、産業機器、家電製品に使用されるバッテリーのリサイクルを目的として、多くの企業が複数の州でバッテリーリサイクル工場への投資を拡大し続けている。革新的な選別方法、デジタルバッテリー追跡システム、効率的な材料回収プロセスの活用が進み、効率性が向上している。複数のリサイクル企業や研究機関が、将来を見据えた最先端技術を開発している。バッテリーグレード材料の需要増加は、国内生産の強化につながるとともに、資源の長期的な供給安定性を確保することが期待される。
欧州リチウムイオン電池リサイクル市場
欧州は2025年には市場の27~30%を占め、2026~2034年には年平均成長率(CAGR)22.0~24.0%で成長すると予測されている。ドイツは自動車産業の高度な発展、バッテリー生産への大規模投資、そして徹底したリサイクル法の施行により、この地域をリードしている。英国は回収センターのネットワークを強化し、研究資金を通じてイノベーションを推進している一方、北欧諸国は持続可能なバッテリーサプライチェーンと低炭素リサイクル技術を提唱している。
フランス、イタリア、スペインは、南ヨーロッパにおける電気自動車の需要増加を受け、バッテリーのリサイクル能力を強化している。フランスは産業政策に支えられた循環型製造政策に注力しており、イタリアは国内でのバッテリー製造を目指す中でバッテリーのリサイクル能力を増強している。スペインは環境政策と再生可能エネルギー能力の拡大を通じて、バッテリーの回収とリサイクルを推進している。これらの国々は地域における資源の安定供給を改善し、企業がヨーロッパにおけるバッテリーの生産と廃棄に関する高まる持続可能性への要求に応えられるようにしている。
アジア太平洋地域におけるリチウムイオン電池リサイクル市場
2025年時点で、アジア太平洋地域は世界市場の29~32%を占め、2026年から2034年にかけて年平均成長率(CAGR)23.5%~25.5%で成長すると予測されている。中国は、バッテリー製造の広大なエコシステムを有していることから、この地域における主要市場となっている。日本と韓国は、高度なバッテリーリサイクル技術への投資を継続的に行っている。インドはバッテリー廃棄物管理に関する政策を強化しており、オーストラリアはバッテリーリサイクルによる重要鉱物回収能力の開発を進めている。
政府の政策、電気自動車製造の成長、そしてバッテリー製造への投資が、この地域の成長を牽引し続けている。バッテリーメーカー、自動車メーカー、リサイクル業者間の連携も、この地域におけるバッテリーの回収とリサイクルの効率化に貢献している。
中東・アフリカのリチウムイオン電池リサイクル市場
中東・アフリカ地域のバッテリーリサイクル市場は、各国政府による廃バッテリー管理システムの導入により、2026年から2034年の期間に年平均成長率(CAGR)19.0%~21.0%で成長すると予測されている。サウジアラビア王国とアラブ首長国連邦は持続可能な産業成長に注力しており、一方、南アフリカは経験豊富な鉱業部門を有し、バッテリー材料のリサイクルへの関心が高まっている。
再生可能エネルギープロジェクト、電気自動車、循環型経済政策の拡大に伴い、バッテリー回収・リサイクルインフラへの投資が盛んになっている。市場規模は他の市場に比べて比較的小さいものの、クリーンエネルギープロジェクトの拡大や環境関連法の整備によって成長が見込まれる。
セグメンテーション分析
テクノロジー
テクノロジー 分野は、2026年から2034年にかけて年平均成長率(CAGR)22.5%から24.5% を記録すると予想されています 。 リチウムイオン電池リサイクル市場は、 リサイクル企業が処理コストと環境負荷を最小限に抑えつつ抽出効率を最大化する高度な回収方法に投資しているため、拡大を続けています。湿式冶金法と直接リサイクルの革新により、リチウム、ニッケル、コバルト、マンガン、グラファイトの回収率が向上し、メーカーは電池グレードの材料を新たな生産サイクルに再導入し、サプライチェーンの回復力を強化することができます。
- リチウムニッケルマンガンコバルト(NMC): ニッケルとコバルトの含有量が高いため、リサイクルが広く行われており、材料回収において商業的に魅力的な素材となっている。自動車メーカーが高級電気自動車プラットフォーム全体でNMCバッテリーを使用し続けているため、需要は依然として高い。
- リン酸鉄リチウム(LFP): 乗用車や定置型エネルギー貯蔵における採用拡大に伴い、リサイクル需要が増加している。コバルトの価値は低いものの、バッテリー生産量の増加は、特殊な回収技術にとって長期的な大きなビジネスチャンスを生み出している。
- リチウムマンガン酸化物(LMO): 一般的に民生用電子機器や一部のモバイル機器に使用されています。リサイクル活動は、マンガンとリチウムの回収に重点を置きつつ、老朽化したバッテリーシステムの環境に配慮した廃棄を支援しています。
- チタン酸リチウム(LTO): 長寿命が求められる特殊な産業用途や輸送用途で使用される。リサイクルは依然としてニッチな分野だが、産業用バッテリー設備の成熟に伴い拡大が見込まれる。
- リチウムニッケルコバルトアルミニウム酸化物(NCA): 高級電気自動車に広く使用されている高エネルギー密度バッテリーは、高純度で貴重なニッケルとコバルトを抽出できる高度な回収ソリューションを促しています。
応用
アプリケーション 分野は、 2026年から2034年にかけて年平均成長率(CAGR)23.0%~25.0% で成長すると予測されています 。電気自動車の普及が世界的に加速しているため、自動車用バッテリーは引き続き最大のリサイクル量を生み出しています。産業の電化の進展、バッテリー駆動機器の導入、および家電製品の買い替えサイクルも、リサイクル業者にとっての原料供給量を拡大させています。多様なアプリケーション需要は、安定した設備稼働率を支えるとともに、複数のバッテリー化学を処理できる柔軟なリサイクル施設への投資を促進しています。
- 自動車分野: 電気自動車の販売台数が急速に増加し、使用済み駆動用バッテリーの量も増加しているため、貴重な重要鉱物を効率的に回収する必要性から、自動車分野が主要な用途となっている。
- 鉱業: バッテリー駆動の採掘車両や機器の普及に伴い、特殊なリサイクル要件が生じている。事業者は、環境負荷の低減と操業効率の向上を図るため、持続可能な資材管理をますます重視するようになっている。
- 家電製品: スマートフォン、ノートパソコン、タブレット、ウェアラブルデバイスなどは、小型のリチウムイオン電池を継続的に生成し、安定したリサイクル需要と効率的な回収ネットワークの発展を支えている。
- 産業分野: マテリアルハンドリング機器、ロボット、バックアップ電源システム、製造施設などにおいて、産業用バッテリーの導入が拡大しており、商業用リサイクル業者にとって安定したビジネスチャンスが生まれている。
- 電力: グリッド規模のエネルギー貯蔵システムと再生可能エネルギー設備の普及により、バッテリーの利用が増加しており、リサイクル可能なバッテリーの将来的な供給源が確立され、二次材料の供給が強化されるだろう。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|
自動車 |
高い |
電気自動車のリサイクル |
成熟した |
|
鉱業 |
中くらい |
電気採掘 |
スケーリング |
|
家電 |
高い |
デバイス復旧 |
成熟した |
|
工業 |
中くらい |
工場倉庫 |
スケーリング |
|
力 |
中くらい |
グリッドストレージ |
新興 |
リチウムイオン電池リサイクル市場の成長要因と影響分析
電気自動車の普及拡大は、長期的なリサイクル原料を生み出す
世界的な電気自動車生産の急速な拡大により、将来的にリサイクルシステムに流入する使用済みリチウムイオン電池の量が大幅に増加しています。各国政府は、旅客輸送と商用輸送の両方でEVの普及を促進するため、排出削減政策、ゼロエミッション車目標、財政的インセンティブを継続的に導入しています。第一世代の電気自動車が徐々に電池交換サイクルに達するにつれ、リサイクル企業は、より多くの電池を効率的に処理するために、自動回収、安全な輸送、高度な材料回収技術に投資しています。この移行により、電池メーカーにとって二次リチウム、ニッケル、コバルト、マンガンの入手可能性が向上し、新規採掘材料への依存度が低下しています。自動車メーカー、電池メーカー、物流業者、リサイクル業者間の強力な連携により、供給の安定性が強化され、ライフサイクル排出量が削減され、予測期間を通じてより強靭なグローバル電池バリューチェーンが支えられると期待されています。
重要鉱物資源の安定供給が循環型経済への投資を加速させる
重要鉱物の供給状況と価格変動に対する懸念の高まりを受け、各国政府と製造業者はバッテリーリサイクルインフラへの投資を拡大している。リチウム、ニッケル、コバルト、グラファイトは、先進的なバッテリー製造に不可欠な原料であり、需要の高まりに伴い、リサイクル材料の価値はますます高まっている。国内資源の安全保障に重点を置いた国家戦略は、商業リサイクル施設、研究プログラム、そしてバッテリーグレード材料を生産できる革新的な回収技術への資金提供を支援している。製造業者はまた、リサイクル企業と長期契約を締結し、安定供給を確保するとともに、持続可能性の向上を図っている。こうした動きは、地政学的な供給途絶のリスクを軽減し、地域における製造能力を強化し、バッテリー生産が世界的に拡大する中で、一次鉱物採掘に代わる経済的に魅力的な選択肢を生み出す。
リサイクル技術の進歩により商業的実現可能性が向上する
リサイクル技術の継続的な革新は、バッテリーリサイクルの運用効率を高め、商業的な魅力を向上させています。湿式冶金処理、直接リサイクル方式、ロボットによるバッテリー解体、人工知能を活用した選別システムなどにより、回収率が向上し、処理コストとエネルギー消費量が削減されています。最新の設備では、バッテリー製造に再利用可能な高純度リチウム、ニッケル、コバルト、銅、マンガン、グラファイトを回収することが可能です。自動化の進歩により、損傷したバッテリーパックの手作業による取り扱いが最小限に抑えられ、作業現場の安全性も向上しています。技術プロバイダーが拡張可能な処理方法を改良し続けるにつれ、リサイクル企業は収益性の向上、処理能力の拡大、そしてバッテリー業界全体で廃棄物の発生と環境負荷を低減するクローズドループ製造モデルのサポートを実現していくことが期待されます。
リチウムイオン電池リサイクル市場の将来動向
クローズドループ型バッテリー製造エコシステムの拡大
メーカーが再生材を新製品バッテリーの製造にますます組み込むようになるにつれ、クローズドループ製造は将来のバッテリーサプライチェーンの決定的な特徴になると予想されます。 リチウムイオン電池のリサイクル市場の動向は、 追跡可能な循環型サプライネットワークを構築するために、バッテリーメーカー、自動車メーカー、材料精製業者、リサイクル専門家の間で協力が拡大していることを示しています。デジタルバッテリーパスポート、標準化された回収システム、および改良された材料認証プロセスは透明性を高め、回収金属の利用率を向上させます。これらの統合されたエコシステムは、原材料調達リスクの低減、炭素排出量の削減、および世界のバッテリー製造業界における長期的なサプライチェーンの回復力の向上につながると期待されています。
人工知能とデジタル追跡がリサイクル業務を変革する
デジタル技術は、インテリジェントな識別、自動選別、予測診断、ライフサイクル追跡などを通じて、バッテリーリサイクルのあり方を大きく変えることが期待されています。人工知能はバッテリーの化学組成の認識精度を高め、解体プロセスを最適化できる一方、IoT(モノのインターネット)を活用した監視システムは、使用済みバッテリーのより安全な輸送と保管をサポートします。また、ブロックチェーンベースのトレーサビリティソリューションも登場し、リサイクル材料の原産地や規制遵守状況の検証に役立てられています。バッテリーの流通量が今後も増加し続ける中、これらのデジタル技術は、運用効率の向上、材料損失の削減、回収精度の向上、そしてグローバルなバッテリーリサイクルバリューチェーン全体における透明性の向上に貢献することが期待されています。
リチウムイオン電池リサイクル市場の機会
新興市場における自動車リサイクルインフラの規模拡大
新興国における電気自動車の普及拡大は、バッテリーの回収、解体、および材料回収インフラへの大きな投資機会をもたらします。 リチウムイオン電池リサイクル市場の予測に よると、アジア太平洋、ラテンアメリカ、および中東の一部の国々では、今後10年間で使用済みバッテリーの量が大幅に増加すると見込まれています。投資家は、長期的な原料供給を確保するために、地域のリサイクル拠点、自動化された処理施設、および自動車メーカーとの戦略的パートナーシップに注目しています。地域に根ざしたリサイクルエコシステムを構築する企業は、物流コストを削減し、国内の重要鉱物の入手可能性を強化し、進化する環境規制を遵守しながら、急速に発展する市場全体で持続可能なバッテリー製造と循環型経済の目標を支援することができます。
高純度電池材料回収の商業化
精製技術の進歩により、電池グレードのリチウム、ニッケル、コバルト、マンガン、グラファイトをますます高純度で回収する機会が生まれています。メーカーは、原材料価格の変動や地政学的な供給リスクへのエクスポージャーを低減するため、信頼できる二次原料供給源を求めています。高度な湿式冶金技術や直接リサイクル技術に投資する企業は、電池セルメーカーと優良な供給契約を締結できるだけでなく、ライフサイクル全体の炭素排出量を削減できます。回収効率、自動化、プロセスの拡張性の継続的な改善は、収益性の向上、クローズドループ製造の支援、そして世界の電池材料エコシステム全体における長期的な競争力の強化につながると期待されています。
最近の動向
- 2026年6月: Li-Cycle Holdings Corp.は、 統合型スポーク&ハブリサイクルネットワークの戦略的資金調達イニシアチブと最適化活動の進展を発表し、バッテリーグレードの重要材料の回収に注力するとともに、長期的な運用効率の向上を図っていることを明らかにした。
- 2025年10月: フォルタム・コーポレーションは、 持続可能なリチウムイオン電池のリサイクル能力を強化し、電気自動車製造を支える戦略的原材料の回収率を高めるため、欧州の電池バリューチェーン参加企業との協業を拡大しました。
- 2024年5月: ネオメタルズ社は 、持続可能な電池材料回収ソリューションの開発を支援する合弁事業活動を通じて、リチウムイオン電池リサイクル技術の商業化プログラムが継続的に進展していることを報告した。
よくある質問

ニヴェディタは、市場調査とビジネスコンサルティングの分野で9年以上の経験を持つ、優れたリサーチプロフェッショナルです。現在、The Insight PartnersでICT分野のプロジェクトマネージャーを務め、多様なテクノロジー分野におけるシンジケート、カスタム、サブスクリプションベース、そしてコンサルティングといった調査業務の管理と実行において深い専門知識を有しています。
データドリブンな分析と実用的なインサイトを提供してきた実績を持つニヴェディタは、数々の重要プロジェクトにおいて重要な貢献を果たしてきました。クライアントの目標理解、市場動向の分析、そして戦略的な提言の導出に至るまで、プロジェクトをエンドツーエンドで遂行します。彼女は大手ICT企業と幅広く協業し、市場機会の特定や業界の変化への対応を支援してきました。
ニヴェディタは、デラドゥンにあるIMSで経営学のMBAを取得しています。The Insight Partners入社前は、プネーのMarketsandMarketsとFuture Market Insightsで貴重な経験を積み、様々なリサーチ業務を経験することで、業界分析とクライアントエンゲージメントにおける確固たる基盤を築きました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -