
金属製IBC市場:予測、動向、市場シェアレポート
金属製IBC市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:材質別(炭素鋼、ステンレス鋼)、最終用途産業別(工業用化学品、石油化学製品および潤滑油、医薬品、その他)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00023880
- カテゴリー : 化学薬品および材料
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : July 30, 2026


2025年の市場規模
20億3000 万米ドル
基準年値
2034年の予測
27億9000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
3.6 %
成長率
対象市場
219 億米ドル
(2026年~2034年)
金属製IBC市場は、2025年には20億3000万米ドルと評価され、2034年までに27億9000万米ドルに達すると予測されています。また、2026年から2034年にかけて年平均成長率(CAGR)3.6%を記録すると推定されています。
金属製IBC市場の評価と洞察
- 北米:強力な化学製造業、医薬品生産、および厳格な包装規制により、同地域は2025年には29~33%のシェアを占めると予測されており、需要は2026~2034年の間に年平均成長率3.8~4.3%で拡大すると予測されている。
- 米国:同国は、大規模な工業用化学品および医薬品セクターに支えられ、 2025年には北米市場の78~82%を占め、年平均成長率(CAGR)は3.9~4.4%を記録すると予想されている。
- ヨーロッパ:ドイツ、フランス、イタリア、英国、オランダは、高度な化学プロセスと医薬品製造を通じて、引き続き地域需要を牽引しています。ヨーロッパは2025年に27~31%のシェアを獲得し、年平均成長率(CAGR)3.7~4.2%で成長すると予測されています。
- アジア太平洋地域:中国、日本、インド、韓国は引き続き主要な製造・輸出拠点である。アジア太平洋地域は2025年には30~34%のシェアを占め、年平均成長率(CAGR)4.8~5.3%で拡大すると予測されている。
- 最大のセグメント: 工業用化学品は、大規模な保管および輸送要件に支えられ、 2025年には44~48%の市場シェアを占め、 4.0~4.5%のCAGRで成長し、主要な最終用途産業であり続けると予測されています。
- 高成長分野: ステンレス鋼は2025年に市場シェアの38~42%を占め、医薬品および高純度化学用途に牽引され、年平均成長率(CAGR)4.8~5.3%で最も速い成長を遂げると予測されている。
- 詳細に分析された主要企業: THIELMANN、Time Technoplast Ltd.、METANO IBC SERVICES, INC.、Precision IBC、Hoover CS、Sharpsville Container Corporation、Snyder Industries、Titan IBC、Yenchen Machinery Co., Ltd.、Automationstechnik GmbH。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
工業用包装材の再利用性への傾向は、金属製中間バルクコンテナ市場における競争力学を大きく変化させました。企業は、製品の品質と長寿命化を確保するために、自動溶接、高品質な製造プロセス、ロボット検査システム、高度な表面仕上げ方法を採用しています。ステンレス鋼製中間バルクコンテナの使用増加と使用済みコンテナのリサイクル活動は、循環型経済に貢献し、包装廃棄物とコストの削減に大きく寄与しています。
市場の将来的な成長可能性は、アジア太平洋、中東、ラテンアメリカ地域における産業投資によって牽引されるでしょう。これらの地域では、化学製造能力が継続的に増強されています。危険物の取り扱いに関する規制要件、再利用可能な包装を促進する持続可能な取り組み、そして製薬工場の近代化は、認証済みの高効率な金属製中間バルク容器にとって新たな機会をもたらすでしょう。
金属製IBC市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 20億3000万米ドル |
| 2034年までの市場規模 | 27億9000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 3.6% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
金属製IBC市場分析
金属製IBC市場の成長は、安全な保管と輸送を必要とする工業用化学品、特殊化学品、潤滑油、医薬品、および貴重なプロセス液の生産増加によって促進されています。金属製IBCは、他のタイプの包装に比べて優れた耐久性、耐腐食性、および長い耐用年数を備えており、危険物や高純度製品の保管に最適です。世界的な輸送基準への準拠の強化と再利用可能な包装への嗜好の高まりが、市場の継続的な成長を支えると予想されます。
バリューチェーンには、鉄鋼メーカー、部品メーカー、加工業者、検査・認証サービス提供業者、物流サービス提供業者、再生業者、および産業ユーザーが含まれます。炭素鋼は、その機械的強度と経済的なコストから、依然として納入量の大きな割合を占めていますが、ステンレス鋼は、耐食性、洗浄の容易さ、および医薬品や食品製造における用途から、需要が高まっています。
金属製IBC市場レポートによると、競争はエンジニアリング能力、規制遵守、カスタマイズ性、製品の耐久性、アフターサービスによって左右されます。THIELMANN、Hoover CS、Sharpsville Container Corporation、Time Technoplast Ltd.、Precision IBC、METANO IBC SERVICES, INC.は、顧客維持率を高めるために、製造技術とコンテナ修理サービスを継続的に改善しています。メーカー各社は、国際安全基準に準拠し、顧客の特定の保管、輸送、取り扱いニーズを満たすカスタマイズされたコンテナオプションを提供しています。
企業は、リードタイムの短縮とサプライチェーンの信頼性向上を目指し、地域における製造能力の強化に取り組んでいます。デジタルコンテナ資産追跡、RFID技術、予防保全、ライフサイクル管理への投資は、産業顧客が保有車両を最適化し、規制を遵守するのに役立っています。化学メーカー、製薬会社、物流会社との戦略的パートナーシップは、市場競争力と持続可能性への取り組みを継続的に支えています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
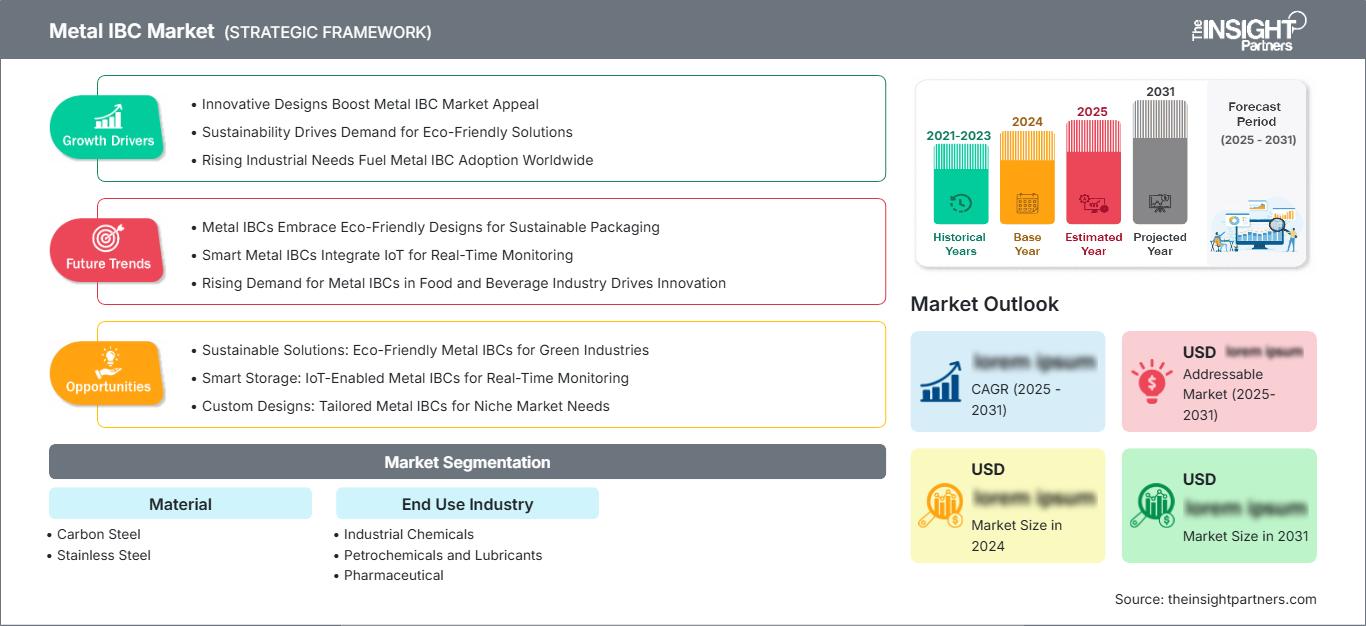
金属製IBC市場:戦略的洞察
地域別分析
北米の金属製IBC市場
北米は2025年に金属製IBC市場の29~33%を占め、2026~2034年には年平均成長率(CAGR)3.8~4.3%を記録すると予測されています。需要を支えているのは、危険物や高価な液体を輸送するための耐久性のあるバルク包装を必要とする、確立された化学製造、医薬品製造、食品原料加工、石油産業です。米国運輸省およびカナダ運輸省による危険物輸送に関する規制は、認証済みの再利用可能な金属製IBCの使用を引き続き奨励しています。循環型包装慣行と容器再生サービスの採用拡大も、市場拡大をさらに後押ししています。
この地域は、高度な物流インフラと成熟した産業用包装エコシステムからも恩恵を受けています。企業は、資産利用率の向上とライフサイクルコストの削減を目指し、RFID対応コンテナ追跡システム、自動検査システム、再生施設への投資を進めています。国際国連包装基準に準拠した耐久性の高い輸送用コンテナを求める特殊化学品メーカーや潤滑油メーカーからの需要は増加の一途をたどっています。使い捨て包装ではなく再利用可能な包装を奨励する持続可能性への取り組みは、この地域の長期的な成長をさらに促進すると期待されています。
米国金属製IBC市場
米国は2025年には北米市場の78~82%を占め、2025年から2034年にかけて年平均成長率(CAGR)3.9~4.4%で成長すると予測されています。米国内の工業用化学品、医薬品、塗料、石油化学製品などの大手産業は、認証基準を満たす中間バルクコンテナ(IBC)に対する安定した需要を生み出しています。金属製IBCは、高い封じ込め性能が求められる危険液体、API製品、溶剤、潤滑油、その他の特殊化学品の輸送に広く使用されています。
Hoover CS、Sharpsville Container Corporation、Precision IBC、Snyder Industriesといった大手ベンダーは、全国に強力な製造・サービス拠点を有しています。国内の医薬品製造業への投資増加、特殊化学品の製造拡大、物流業界の近代化などが、この需要を支えています。IBCの改修とデジタル化への注目の高まりにより、ユーザーは包装廃棄物の削減と輸送コストの低減を実現し、業務効率化を図ることができます。
欧州の金属製IBC市場
欧州は2025年までに世界市場シェアの27~31%を占めると予測されており、予測期間中の年平均成長率(CAGR)は3.7~4.2%と見込まれています。ドイツは巨大な化学製造拠点を擁しているため、金属製バルクコンテナに関しては依然として地域別でトップの地位を維持しています。英国、フランス、イタリア、オランダは医薬品製造と工業製品の輸出を通じて引き続き貢献しています。環境規制や循環型経済の概念により、再利用可能な金属製バルクコンテナの使用が増加しています。
ドイツは、大規模な化学製造企業、高度な技術力、そしてステンレス鋼製および炭素鋼製のIBCをより広く活用できる物流施設を備えているため、有利な立場にある。英国は、強力な製薬企業や、再利用可能な良質な容器を必要とする特殊化学品輸出企業が存在するため、有利な立場にある。フランス、イタリア、スペイン、オランダなどの国々は、工業プロセス製品、食品原料、塗料・コーティング剤、潤滑油の製造により、需要を継続的に増加させている。
アジア太平洋地域の金属製IBC市場
アジア太平洋地域は2025年時点で市場全体の30~34%を占め、予測期間中に4.8~5.3%という地域別最高年平均成長率(CAGR)を記録すると予想されている。中国は最大の生産国であり消費国である一方、インド、日本、韓国は製造業および化学品輸出産業の発展を続けている。
製造業、医薬品生産、特殊化学品の発展に向けた政府の取り組みは、再利用可能な工業用包装製品の成長見通しを継続的に提供している。化学製品および工業製品の輸出増加に加え、物流インフラと安全政策の改善により、この地域における認証済み金属製IBC(中間バルクコンテナ)の需要が高まっている。
中東・アフリカの金属製IBC市場
中東・アフリカ地域の市場は、2026年から2034年にかけて年平均成長率(CAGR)4.2~4.7%で成長すると予測されています。サウジアラビアは石油化学産業が盛んなため、同地域最大の消費国であり、アラブ首長国連邦は工業用包装材の物流・再輸出拠点としての役割を果たしています。
南アフリカは、鉱業化学品、工業プロセス、製造プロセスにおいて引き続き重要な消費国であり、中東・アフリカ諸国(MEA)も多角化への取り組みから引き続き価値を得ています。石油化学能力とインフラ開発への下流投資は、金属製中間バルクコンテナ(IBC)の普及を促進するでしょう。
セグメンテーション分析
材料
材料セグメントは、2026年から2034年にかけて年平均成長率(CAGR)4.2~4.7%で成長すると予測されています。材料の選択は、化学的適合性、耐食性、耐久性、使用環境、およびライフサイクルコストによって決まります。炭素鋼は、その機械的強度と手頃な価格から、大量生産される産業用途で引き続き使用されていますが、ステンレス鋼は高純度製品や腐食性製品にますます好まれるようになっています。金属製IBC市場は、メーカーが運用上の安全性、製品の完全性、および長期的な再利用性を向上させる用途別コンテナ設計を開発しているため、引き続き拡大しています。
- 炭素鋼は、その優れた構造強度、耐久性、および危険物や非危険物のバルク液体の輸送における費用対効果の高さから、工業用化学薬品、潤滑油、石油化学用途において幅広く利用されています。
- ステンレス鋼は、優れた耐食性、衛生特性、および運転サイクル間の洗浄の容易さから、医薬品製造、特殊化学品、食品原料、および高純度プロセス流体の分野で好まれています。
最終用途産業
エンドユース産業セグメントは、予測期間を通じて年平均成長率(CAGR)4.3~4.8%を記録すると予測されています。産業の拡大、危険物規制、そして再利用可能な包装材への嗜好の高まりが、化学処理、石油製品、医薬品製造といった分野における需要を支え続けています。エンドユーザーは、物流効率を向上させ、包装廃棄物と輸送コスト全体を削減する、標準化された再利用可能なIBC(中間バルクコンテナ)の導入にますます投資しています。
- 工業用化学品– 溶剤、酸、特殊化学品、塗料、プロセス液など、世界中の製造業における広範な輸送および保管ニーズのため、最大のエンドユース分野を占めています。
- 石油化学製品および潤滑油– 金属製IBCは、過酷な産業環境に耐えうる耐久性のある包装を必要とする油、添加剤、プロセス化学品、精製石油製品の安全な輸送を提供します。
- 医薬品分野– 医薬品メーカーは、有効成分、中間体、およびデリケートな液体製剤を輸送するために、耐腐食性、衛生性、および認証済みのステンレス鋼製容器を必要としており、需要は増加し続けている。
機会の概要
|
最終用途産業 |
収益貢献 |
トレンドタグ |
導入段階 |
|
工業用化学薬品 |
高い |
危険物物流 |
成熟した |
|
石油化学製品および潤滑油 |
中くらい |
バルク流体 |
スケーリング |
|
医薬品 |
高い |
無菌輸送 |
スケーリング |
金属製IBC市場の成長要因と影響分析
世界的な化学品製造能力の拡大
アジア太平洋、北米、中東における化学品生産施設への投資増加は、認証済みバルク包装ソリューションへの需要を支え続けています。工業用化学品や特殊化学品には、腐食性液体や危険液体を取り扱い、国際規制を遵守できる安全な保管・輸送システムが求められます。金属製IBCは、使い捨て容器に比べて優れた耐久性、複数回の再利用サイクル、そして低いライフサイクルコストを実現します。特殊化学品、塗料、農薬、高機能材料の生産能力増強は、メーカー各社に標準型およびカスタマイズ型容器の生産拡大を促しています。同時に、輸送安全要件の厳格化と運用効率への重視の高まりは、世界の産業サプライチェーン全体における認証済み中間バルク容器の長期的な需要をさらに強化しています。
再利用可能な産業用包装ソリューションへの需要の高まり
複数の業界の製造業者が、廃棄物の発生量を削減し、資源効率を向上させ、総運用コストを削減するために、使い捨て包装を再利用可能なシステムに置き換えています。金属製中間バルクコンテナ(IBC)は、再生、修理、再認証、そして長期間にわたる繰り返し利用を通じて、循環型経済の目標を支援します。大手化学メーカー、潤滑油メーカー、製薬会社は、初期購入価格ではなく、ライフサイクル性能に基づいて包装を評価する傾向を強めています。この変化は、ステンレス鋼製および炭素鋼製の中間バルクコンテナの採用を促進するとともに、再生センター、検査技術、そして車両稼働率と規制遵守を向上させるデジタル資産管理システムへの投資を刺激しています。
危険物輸送に関する厳格な規制
International regulations governing dangerous goods transportation continue driving adoption of certified metal intermediate bulk containers. Standards established by organizations such as the United Nations, ADR, RID, IMDG Code, and other national regulatory authorities require robust packaging capable of protecting workers, products, and the environment during transportation. Metal IBCs provide excellent impact resistance, leak prevention, and chemical compatibility for hazardous liquids transported across road, rail, sea, and industrial facilities. Continuous regulatory updates and increasing enforcement of packaging safety requirements encourage manufacturers to invest in higher-quality certified containers with enhanced inspection, traceability, and quality assurance capabilities.
Metal IBC Market Future Trends
Digital Lifecycle Management for Reusable Containers
The metal IBC market trends indicate growing adoption of RFID, QR code identification, IoT sensors, and cloud-based fleet management platforms that improve visibility throughout container lifecycles. Digital monitoring enables users to schedule maintenance, verify inspection history, optimize utilization rates, and strengthen regulatory compliance. Packaging suppliers are increasingly integrating smart tracking technologies into premium container portfolios to improve operational transparency and reduce logistics costs. As industrial supply chains become increasingly digitized, lifecycle management platforms are expected to become a standard feature for high-value reusable packaging assets.
Increasing Demand for High-Purity Stainless Steel Containers
Growth in pharmaceutical manufacturing, biotechnology production, and specialty chemical processing is expected to accelerate demand for stainless steel intermediate bulk containers. These industries require packaging systems offering excellent corrosion resistance, contamination control, and hygienic performance. Manufacturers continue improving surface finishing technologies, welding quality, and cleaning validation capabilities to address increasingly stringent production standards. Continuous innovation in stainless steel fabrication is expected to support broader adoption across industries handling sensitive and high-value liquid products.
Metal IBC Market Opportunities
Expansion of Refurbishment and Container Leasing Services
金属製IBC市場の予測によると、コンテナ製造に加え、再生、検査、リース、フリート管理サービスを提供する企業にとって、ビジネスチャンスは拡大しています。産業顧客は、規制遵守と運用信頼性を確保しながら設備投資を削減できるサービスベースのパッケージングモデルをますます好むようになっています。地域再生センター、デジタル検査システム、予知保全機能への投資は、循環型経済イニシアチブを支援しながら、継続的な収益源を生み出すことができます。ライフサイクル全体にわたるソリューションを提供できる企業は、顧客維持率を高め、長期的な収益性を向上させることが期待されます。
医薬品製造向け先進パッケージの供給
先進国および新興国における医薬品生産の急速な拡大は、ステンレス鋼製中間バルク容器を専門とするメーカーにとって魅力的な機会をもたらしています。医薬品有効成分、バイオ医薬品、特殊製剤の生産増加に伴い、厳格な衛生基準と品質基準を満たす包装システムが求められています。精密加工、電解研磨仕上げ、検証済みの洗浄プロセス、用途に応じた容器設計に投資する企業は、需要の増加から恩恵を受けると予想されます。医薬品メーカーや医薬品受託開発機関との戦略的パートナーシップは、長期的な事業成長をさらに強化するでしょう。
最近の動向
- 2026年4月:産業用包装ソリューションプロバイダーであるミツケムプラスト株式会社は、水曜日、中間バルクコンテナ(IBC)分野への参入を発表し、2026年度第2四半期までに稼働予定の完全自動化製造施設を設立する計画を明らかにした。IBCは、化学、医薬品、食品・飲料、農薬など、さまざまな分野で液体、半固体、固体のバルクの保管および輸送に使用される。同社によると、新施設ではブロー成形や組み立てなどの統合プロセスを用いてIBCを製造する予定だという。
- 2025年5月:マウザー・パッケージング・ソリューションズは、新しいステンレス製中間バルクコンテナ(IBC)シリーズを発表しました。これらの耐腐食性IBCは、比類のない耐久性を誇り、工業用化学品、農薬、食品・飲料、塗料、石油などの市場で長年にわたり使用できるよう設計されています。
よくある質問

Vrushaliは、8年以上の経験を有するシニアコンサルタントであり、特にスペシャリティケミカル(特殊化学品)を中心とした化学・材料分野において、深い専門知識と豊富な業界経験を備えています。これまでに、化学・材料、食品・飲料、消費財などの幅広い業界において、50件以上のコンサルティングプロジェクトを成功裏に遂行してきました。専門領域は、機能性原料、再生可能資源由来の化学品、動物飼料、農業用化学品など、多岐にわたります。
Vrushaliは、化学の学士号および経営学の修士号を取得しており、確かな技術的専門知識とビジネス戦略に対する深い理解を兼ね備えています。これまで、クライアント企業の市場拡大機会の評価、成長戦略の策定、業務改革・オペレーショナル・トランスフォーメーション施策の実行支援などに携わり、企業の持続的な成長と競争力強化に貢献してきました。
また、Vrushaliは、新規顧客開拓、ステークホルダー・マネジメント、チームリーダーシップにおいても優れた能力を発揮しています。体系的かつ構造化されたプロジェクト遂行アプローチを通じて、クライアント企業の業務効率と生産性の向上を支援してきました。技術的な専門知識とビジネス上の優先課題を結び付ける能力を強みとし、クライアント固有のビジネスニーズに即した、実践的かつ実行可能な戦略的提言を提供しています。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -