
紙コップ市場:予測、動向、市場シェアレポート
紙コップ市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:カップの種類別(温かい飲み物用カップ、冷たい飲み物用カップ)、エンドユーザー別(家庭用、業務用)、流通チャネル別(スーパーマーケットおよびハイパーマーケット、コンビニエンスストア、オンラインストア、その他)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00012557
- カテゴリー : 化学薬品および材料
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 15, 2026


2025年の市場規模
96億5000 万米ドル
基準年値
2034年の予測
134億3000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
3.74 %
成長率
対象市場
1,048億2,000 万米ドル
(2026年~2034年)
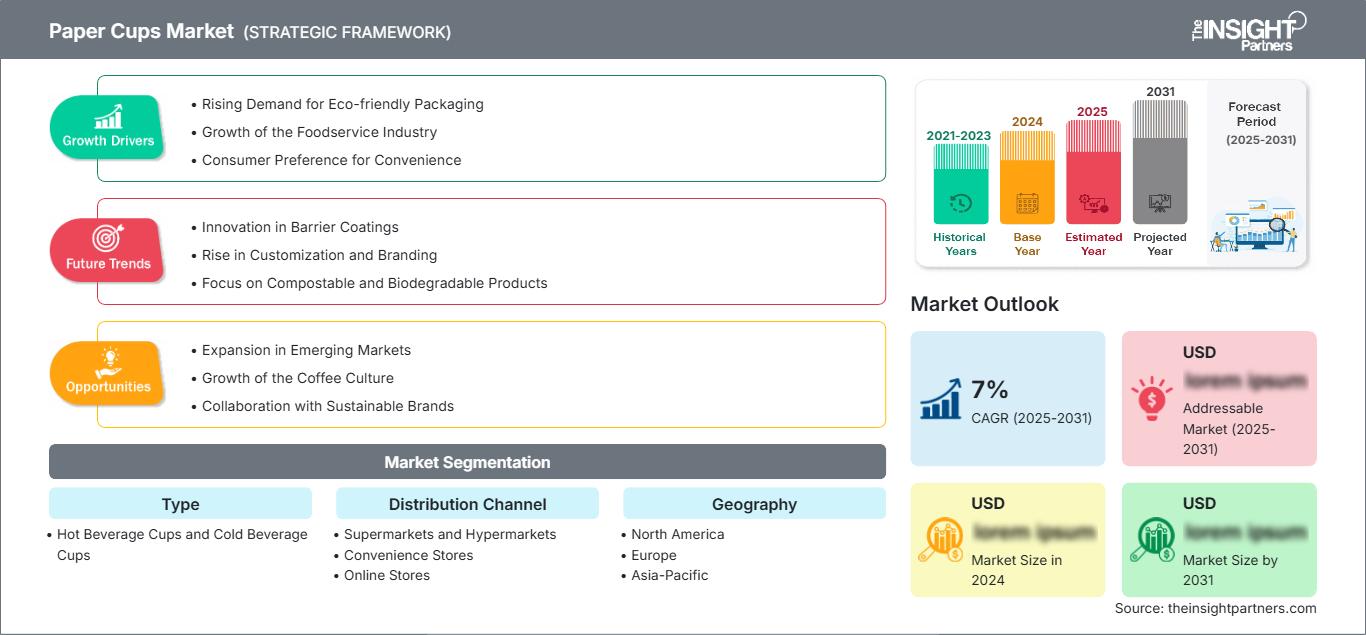
世界の紙コップ市場は、2025年には96億5000万米ドルと評価され、2034年までに134億3000万米ドルに達すると予測されています。また、2026年から2034年にかけて年平均成長率(CAGR)3.74%を記録すると推定されています。
紙コップ市場の評価と洞察
- 北米:北米は2025年に紙コップ市場の35~37%のシェアを占め、成熟したフードサービスインフラ、テイクアウト飲料の消費、持続可能性を重視した包装材の調達に支えられ、 2026年から2034年にかけて年平均成長率(CAGR)3.8~4.4%で成長すると予測されています。
- 米国:2025年には北米の需要の82~85%を米国が占め、カフェ、クイックサービスレストラン(QSR)、コンビニエンスストア、法人向け消費に牽引され、 2026年から2034年にかけて年平均成長率(CAGR)3.7~4.3%で拡大すると予測されている。
- ヨーロッパ:ヨーロッパは2025年に24~26%のシェアを占め、 2026年から2034年にかけて年平均成長率(CAGR)3.0~3.6%で成長すると予測されている。ドイツ、英国、フランス、イタリア、スペインは、持続可能性に関する要件と確立された飲料サービスチャネルに支えられている。
- アジア太平洋地域:アジア太平洋地域は2025年には20~22%のシェアを占め、 2026年から2034年にかけて年平均成長率(CAGR)5.0~5.7%を記録すると予測されており、中国、日本、インド、韓国、オーストラリアは外食産業と都市部の消費拡大の恩恵を受けると見込まれています。
- 最大のセグメント:シングルウォールホットカップは、2025年に38~42%の市場シェアを占め、 2026~2034年には3.8~4.3%のCAGRで成長すると予想されており、これは標準フォーマットの幅広い利用を反映している。
- 高成長分野: PLAコーティングカップは、 2025年には推定8~12%の市場シェアを占め、コーティングの代替により、 2026~2034年には年平均成長率(CAGR)6.0~7.0%で成長すると予測されています。
- 詳細に分析された主要企業: F Bender Limited、Coveris Holdings SA、Dart Container Corporation、Genpak LLC、GO-PAK UK LIMITED、Huhtamäki Oyj、International Paper Company、Nippon Paper Industries Co., Ltd.、Pactiv LLC、Graphic Packaging Holding Company。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
紙コップ市場における製品開発は、従来の使い捨て飲料容器から、優れた断熱性とバリア性を備えた高度な繊維素材へと進化を遂げています。単層タイプは材料効率の高さから高い普及率を維持しており、二重層タイプはスリーブを必要とせずに断熱性を提供します。製品の精度、印刷品質、コーティング効率、底面の継ぎ目品質の向上も進められています。製品のリサイクル性は、後からリサイクル可能な廃棄物として扱うのではなく、設計段階から考慮すべき要素となっています。
予測期間中、紙コップ市場への投資は主にコーティング材、繊維効率、自動化、および特定地域における生産能力に重点が置かれるでしょう。アジア太平洋地域の新興市場では、都市化とコーヒーショップやクイックサービスレストランの拡大に伴い生産能力の増強が不可欠となる一方、欧州のメーカーは包装における持続可能性に関する厳しい基準を満たす必要に迫られます。また、規制により、メーカーは材料組成、リサイクル性、および責任ある繊維調達を証明することが求められるでしょう。
紙コップ市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 96億5000万米ドル |
| 2034年までの市場規模 | 134億3000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 3.74% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
紙コップ市場分析
紙コップ市場の成長見通しは、フードサービスシステム内の動向に左右されます。カップの販売量は、人口だけでなく飲料の供給量にも依存します。板紙メーカーはカップ用板紙を加工業者に供給し、コーティングサプライヤーは印刷とカップ成形前に耐水性および耐油性コーティングを提供します。販売業者は、QSR(クイックサービスレストラン)、カフェ、ケータリング業者、小売業者、オフィス、および各種機関の購入者に対応します。調達評価においては、漏れ防止性、耐熱性、蓋の使いやすさ、印刷品質、最小注文数量、および環境特性がますます重要になっています。
紙コップ市場の供給状況は、依然として板紙、エネルギー、コーティング、輸送、および地域における加工能力の価格に左右されます。供給リスクの低減という点では、統合生産者はサプライチェーンの複数の段階を管理できる一方、加工業者は専門性と迅速な対応に依存しています。最も高い需要が見込まれるのは、飲料の消費頻度が高く、カップが標準化されている地域です。リサイクル可能なコーティングや植物由来のコーティングを施した紙コップへの需要が高まるにつれ、既に試験や加工の経験を積んでいるサプライヤーが優位に立つでしょう。
紙コップ市場レポートによると、競争構造は多様な包装メーカーと専門的なフードサービスメーカーで構成されています。Huhtamäki Oyj、Graphic Packaging Holding Company、International Paper Company、およびDart Container Corporationは、大量生産プログラムと設計されたフードサービス製品を提供しています。Coveris Holdings SAは、柔軟性のある包装と硬質の包装を提供しており、Genpak LLC、Pactiv LLC、GO-PAK UK LIMITED、およびF Bender Limitedは、差別化されたフードサービス包装ソリューションを提供しています。
紙コップ市場における競争上の優位性は、紙コップ製造そのものよりも、生産規模、製品の種類、地理的な展開、そして持続可能性への対応能力に基づいているようだ。再生可能でリサイクル可能な包装ソリューションの開発に注力してきたのはHuhtamäki Oyj社であり、紙コップのリサイクルソリューションの先駆者となったのはGraphic Packaging社である。Dart Container Corporation社の製品ポートフォリオには、温冷両用、二重構造、堆肥化可能、再生紙コップなどが含まれている。この戦略は、現在、材料開発、自動化、カスタマイズ、そして回収可能性に重点が移りつつあることを示唆している。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
紙コップ市場:戦略的洞察
地域別分析
北米の紙コップ市場
北米は2025年の紙コップ市場の35~37%を占め、2026~2034年には年平均成長率(CAGR)3.8~4.4%で成長すると予測されています。この地域の強みとしては、既存のクイックサービスレストラン(QSR)インフラ、カフェの普及率の高さ、利便性を重視した飲料消費、そして業務用フードサービス事業などが挙げられます。市場規模では米国が引き続きリードしており、カナダは包装の持続可能性に関する取り組みや組織的なフードサービス事業で貢献しています。メキシコは都市化と近代化された小売環境において、さらなる市場拡大の機会を提供しています。
この地域では、標準的な国家規格に対応しつつ、カスタマイズ印刷や多様なカップデザインも提供できるメーカーが有利となる競争環境が顕著に見られます。低価格のシングルウォールカップと高価格の断熱カップとの差別化が進んでおり、リサイクル素材、バイオバリア、リサイクル可能なデザインのカップへの調達関心が高まっています。
米国紙コップ市場
2025年には北米の紙コップ需要の約82~85%を米国が占め、2026~2034年には年平均成長率(CAGR)3.7~4.3%で成長すると予測されています。大手ファストフード店、コーヒーチェーン、コンビニエンスストア、教育機関、オフィス、特別イベントなどでは、温かい飲み物と冷たい飲み物用の標準化されたカップに対する継続的な需要があります。業界内では、Dart Container Corporation、Graphic Packaging Holding Company、International Paper Company、Pactiv LLCといった企業がこうしたニーズに対応できる能力を有しています。
用途は多岐にわたり、コーヒーカップ、ソフトドリンクカップ、アイスドリンクカップ、スペシャルティカップ、業務用ケータリングカップなどがあります。シングルウォールのホットカップは依然として通常のコーヒー消費に必要とされていますが、断熱性を必要とする高級テイクアウト用途にはダブルウォールカップが必要です。また、購買部門は価格や性能面だけでなく、リサイクル素材やリサイクル可能なカップにもますます注目するようになっています。
ヨーロッパの紙コップ市場
2025年には、世界の紙コップ市場においてヨーロッパが24~26%を占め、2026~2034年には年平均成長率(CAGR)3.0~3.6%で拡大すると予測されています。最大の消費国はドイツで、次いで英国、フランス、イタリア、スペインとなっています。この地域は、カフェ文化の伝統と、より高度な包装の持続可能性に関する規制が融合しています。外部の業界予測によると、ヨーロッパ市場は2025年末までに608億個に達すると推定されており、飲料提供用途の規模の大きさがうかがえます。
英国では、コーヒーショップ、テイクアウト、業務用フードサービスの消費量が多く、持続可能性の要件から素材の選択に影響が出ています。ドイツでは、組織化されたフードサービス部門と高度なリサイクル施設の存在が利点となっています。フランス、イタリア、スペインでは、カフェ文化、観光、ホスピタリティ、テイクアウトのおかげで機会が生まれています。EUの包装および包装廃棄物に関する規制は、2026年8月12日に発効しました。
アジア太平洋地域の紙コップ市場
アジア太平洋地域は、2025年には紙コップ市場の20~22%を占め、2026年から2034年にかけて年平均成長率(CAGR)5.0~5.7%で成長すると予測されています。この地域における紙コップ需要を牽引しているのは、中国、日本、インド、韓国、オーストラリアです。都市部におけるフードサービス、カフェチェーン、コンビニエンスストア、デリバリーといった市場の成長が、使い捨て飲料容器の需要増加に貢献しています。
中国とインドでは販売量ポテンシャルが高い一方、日本と韓国では品質と性能が極めて重要です。オーストラリアでは、外食産業の需要と持続可能性への配慮が組み合わさっています。また、国内市場と輸出市場の両方に対応するため、地域の加工業者は加工、印刷、PLAバリアへの投資に積極的に取り組んでいます。
中東・アフリカの紙コップ市場
中東・アフリカ地域は2026年から2034年にかけて年平均成長率(CAGR)4.0~4.8%で成長すると予測されており、サウジアラビアが主要市場となる見込みです。アラブ首長国連邦では観光、ホテル、航空、高級フードサービスがカップの需要を生み出しており、一方南アフリカは比較的組織化された小売・レストラン環境を誇っています。
サウジアラビアの観光投資とインフラ整備は飲料需要を生み出し、一方、UAEのホスピタリティ産業はブランド品や高級品を含むカップの需要を生み出している。しかし、南アフリカをはじめとする中東・アフリカ諸国は依然として価格に敏感であり、標準的なシングルウォールカップを求めている。今後は、入手可能性とカスタマイズ性において競争が激化すると予想される。
セグメンテーション分析
タイプ
紙コップ市場のタイプ別セグメントは、 2026年から2034年にかけて年平均成長率(CAGR)4.0~4.6%で拡大すると予測されており、購入は飲料の温度、断熱要件、提供環境、および単位経済性によって決定されます。標準的なホットカップは依然として最も広く利用されているフォーマットであり、二重壁構造や特殊構造はプレミアム用途に対応しています。コールドカップは、アイス飲料の消費増加と飲料メニューの多様化によって恩恵を受けています。製品の差別化は、熱性能、剛性、積み重ね効率、蓋との互換性、および印刷品質にますます依存するようになっています。
- シングルウォールホットカップ:これらのカップは、材料効率、操作の簡便性、積み重ねやすさ、そして従来のフードサービス用蓋との幅広い互換性のバランスが取れているため、コーヒー、紅茶、その他の温かい飲み物の主要な標準フォーマットであり続けています。
- 二重構造のホットカップ:二重構造により断熱性が向上し、別売りのスリーブへの依存度を低減できるため、高級テイクアウト飲料や、持ちやすさが重要な購入判断基準となる用途に適しています。
- コールドカップ:コールドカップは、ソフトドリンク、ジュース、アイスコーヒー、スムージー、冷たい飲み物などを対象としており、結露防止、剛性、コーティング性能、ドーム型またはフラット型の蓋との互換性などが需要を左右します。
- 特殊カップ:特殊カップは、ニッチな飲料、販促用、季節商品、カスタマイズ用途など、独特な形状、グラフィック、断熱性、機能性によって顧客価値を高めることができる用途に使用されます。
素材別
材料セグメントは、 2026年から2034年にかけて年平均成長率(CAGR)4.2~4.9%で成長すると予測されています。これは、食品接触グレードのバージン紙板の継続的な使用に加え、規制、安全性、性能要件が許容する範囲での再生繊維への関心の高まりを反映しています。材料の選択は、強度、清浄度、印刷適性、バリア適合性、調達資格、および使用済み製品の処理要件によって決まります。メーカーは、カップの剛性と成形性能を維持しながら材料消費量を削減するために、繊維重量の最適化をますます進めています。材料の選択は製造経済と環境への取り組みの両方に影響を与えるため、これは紙コップ 市場の範囲において中心的な要素となります。
- バージン紙板:バージン紙板は、強度、清潔さ、印刷適性、そして大量生産における成形性能の安定性が一貫しているため、食品接触カップに広く使用され続けています。
- 再生紙板:再生紙板は、製品の完全性を損なうことなく、適切な食品接触適合性、バリア性能、および供給の安定性を実現できる循環型材料戦略を支援します。
コーティング技術により
コーティング技術は、 2026年から2034年にかけて年平均成長率(CAGR)5.0~6.0%を記録すると予測されており、これは耐液性とリサイクル性または堆肥化性を両立させるバリアシステムへの投資の増加を反映しています。従来のコーティングは、加工適合性とコスト面での優位性が確立されているため、商業的に依然として重要です。PLAコーティング製品は、再生可能な原料と堆肥化性または代替的な使用済み製品の処理方法が顧客の要求と一致する場合に、戦略的な注目を集めています。コーティングサプライヤーは、耐熱性、密封性、コーティング重量の軽さ、食品接触規制との適合性で競争を激化させています。
- PLAコーティング: PLAコーティングされたカップは、植物由来のバリア機能を提供し、耐液性や差別化された環境特性が求められる、持続可能性を重視した用途において、ますます注目されています。
- その他:製造業者が確立された加工性能、コスト効率、耐湿性、耐熱性、および既存のカップ成形装置との互換性を優先する場合、他のコーティング技術も依然として重要です。
最終用途産業別
エンドユーザー産業別に見ると、2026年から2034年にかけて、外食産業の消費を牽引役として、年平均成長率(CAGR)4.4~5.0%で成長すると予測されています。クイックサービスレストラン(QSR)、カフェ、ケータリング事業者、小売店、オフィス、各種施設では、温かい飲み物と冷たい飲み物の両方において、安定したカップの供給が求められています。標準化された調達方式では、品質と地理的なカバレッジが安定したサプライヤーが有利となる一方、小規模事業者はカスタマイズや柔軟な注文サイズを優先する傾向があります。この分野の進化は、テイクアウトの普及、飲料メニューの多様化、ブランディング要件、そしてサステナビリティ仕様をますます反映していくでしょう。
- フードサービス:フードサービスは、標準化された飲料提供フォーマットの継続的な供給を必要とするクイックサービスレストラン、カフェ、レストラン、ケータリング業者、テイクアウト業者などを含む、消費の中核となる環境を表します。
- 小売:小売チャネルでは、包装済みの食品サービス製品、すぐに飲める飲料、プライベートブランド製品、差別化されたプレゼンテーションが必要な利便性重視の製品などにカップが使用されます。
- 商業用途:商業用途の需要には、オフィス、企業施設、宿泊施設、職場のケータリングなどが含まれ、便利な飲料サービスが継続的な消費を支えています。
- 機関向け:機関向けアプリケーションは、学校、大学、病院、政府施設、その他衛生、調達の一貫性、運用上の利便性が中心的な要件となる組織的な環境を対象としています。
機会の概要
|
最終用途産業 |
収益貢献 |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
フードサービス |
高い |
持ち帰り用飲料 |
成熟した |
|
小売り |
中くらい |
プライベートブランド |
スケーリング |
|
コマーシャル |
中くらい |
オフィス向けケータリング |
スケーリング |
|
制度的 |
低い |
マネージドサービス |
スケーリング |
紙コップ市場の成長要因と影響分析
組織化された外食産業および飲料消費の拡大
フードサービス業界の継続的な成長に伴い、標準化された使い捨て飲料パッケージの需要が増加するでしょう。クイックサービスレストラン(QSR)、カフェ、コンビニエンスストア、デリバリー業者、ケータリング業者はいずれも、信頼できるカップサイズ、互換性のある蓋、印刷機能、そしてそれらの入手可能性を必要としています。スペシャルティコーヒー、アイスドリンク、スムージー、レディトゥドリンクの成長により、使い捨てカップでの飲用シーンは多様化しています。大手企業にとって、複数拠点の調達と仕様を管理できるサプライヤーは非常に高く評価されています。これは統合コンバーターにメリットをもたらし、地域メーカーには生産と品質管理プロセスの自動化を促します。この影響は、板紙メーカー、コーティング会社、印刷会社、カップ成形機サプライヤー、販売業者など、関係するすべての企業に及びます。したがって、フードサービスの発展は、量だけでなく製品の多様化も促進し、特に二重壁断熱とバリア特性の向上したプレミアム製品を含む飲料製品においては顕著です。
繊維ベースの代替品と持続可能な包装への移行
食品サービスおよび小売用パッケージの選定において、持続可能性への配慮が重要な役割を果たすようになってきています。この傾向は、使い捨てカップの選定において、ブランドオーナーが繊維の原産地、コーティングの化学組成、リサイクル性、再生可能素材の含有量、既存の廃棄物管理システムとの適合性などを考慮するようになったことを示しています。このような傾向は、従来のコーティング紙の即時廃止を意味するものではありません。性能、経済性、インフラは依然として重要な要素だからです。むしろ、これは板紙構造とバリア技術の最適化に向けた動きを表しています。耐液性と回収性の向上を実証できるサプライヤーは、持続可能性に基づくプログラムを通じて調達される資格を得ます。このような傾向のビジネス上の重要性は、複数の国で標準化されたパッケージ仕様を使用する多国籍食品サービス顧客の間で特に顕著になるでしょう。
コーティング、成形、製造自動化における進歩
製造技術の進歩により、寸法精度の向上、材料の効率的な使用、高速成形、バリア層の改良などが可能になり、使い捨てカップの経済性と性能が向上しています。自動化は、作業負担と生産のばらつきを軽減するだけでなく、非常に複雑な印刷やカスタマイズも可能にします。バリア層の形成段階では、軽量バリア、バイオ素材、リサイクルしやすい構造などが検討されています。これにより、漏れ防止、耐熱性、リサイクル性、コストといった相反する要件を、製造業者が解決できるようになります。また、技術の進歩により、加工業者は生産に大きな支障をきたすことなく、顧客の要求の変化に迅速に対応できます。この効率性の向上は、地域製造業の競争力を高め、高度なカップ構造のコスト面での不利を軽減します。そのため、生産ラインの統合、デジタル技術による品質管理、自動テスト、様々なカップ構造に対応できる柔軟な加工設備への投資が進められています。
紙コップ市場の将来動向
カップのデザインへのリサイクル性のより高度な統合
紙コップ 市場のトレンドは、製品性能だけでなく、使用済み後の互換性を重視した設計へとますますシフトしています。将来の構造は、最適化された板紙、より薄い機能性コーティング、および改善された分離特性を組み合わせることで、既存の繊維回収システムに効率的に投入できるようになるでしょう。メーカーは、材料レベルの主張だけに頼るのではなく、実際のリサイクルプロセスに対してカップ構造をテストする機会が増えるでしょう。回収インフラ、製紙工場の受け入れ、および消費者の分別行動は、コーティング技術と同様に、製品化に大きな影響を与えます。この方向性は、リサイクル業者、製紙工場、食品サービス顧客、および廃棄物管理組織とカップ設計を調整できるサプライヤーに有利に働きます。購入者が繊維の原産地、コーティングの組成、およびコンプライアンスに関する文書を求めるようになるにつれて、デジタル追跡可能性もより重要になるでしょう。その結果、カップメーカーは製品開発の段階で、生産、使用、回収、分別、リサイクル、および二次繊維用途を考慮する、よりシステム指向のアプローチを採用するようになるはずです。
断熱性と機能的なデザインによる高級感の演出
将来の需要は、使い捨てという基本的な利便性よりも機能性によってカップを差別化していく傾向が強まるでしょう。二重壁構造、断熱性の向上、結露防止、人間工学に基づいた形状、蓋の一体化などは、より付加価値の高い飲料体験を支えることができます。プレミアムコーヒー、スペシャルティティー、スムージー、冷たい飲み物、季節限定ドリンクなどは、取り扱いやすさと見た目の美しさを向上させる独自の形状を実現する機会となります。カップはフードサービス事業者にとってモバイルブランドコミュニケーションツールとしても機能するため、カスタム印刷は今後も重要であり続けるでしょう。メーカーは、効率性を維持しながら性能を向上させるために、構造設計の改善と軽量素材の採用を組み合わせる可能性が高いです。自動成形とデジタル印刷により、小ロット生産がより経済的になり、地域チェーンや独立系事業者が差別化された製品を注文できるようになります。したがって、標準的な単層構造製品が依然として相当な販売量を占める場合でも、時間の経過とともに、高級化が進むことで、設計されたカップ形状の価値貢献度は高まるはずです。
紙コップ市場の機会
代替バリア技術への投資
代替バリア技術への投資は、紙コップが性能と持続可能性の要件を同時に満たせるかどうかがコーティングによってますます左右されるようになっているため、戦略的な機会となります。サプライヤーは、耐液性を提供しつつ、対象となる回収または堆肥化経路との適合性を向上させる水性、バイオベース、PLA、その他のバリアシステムを優先的に検討することができます。商業的な成功は、環境面での位置づけだけでなく、耐熱性、シール性、保存安定性、食品接触適合性、加工速度、総コストにも左右されます。したがって、技術提供者は、コーティング開発を単独の化学イノベーションとして扱うのではなく、スケールアップの段階で板紙メーカーやカップ加工業者と協力する必要があります。新しいコーティングは乾燥条件や成形挙動を変える可能性があるため、機器との適合性にも注意が必要です。検証済みの適用範囲と顧客認定プロトコルを確立した企業は、商業化リスクを軽減できます。この機会は、複数の地域市場で一貫した性能を求める大量生産のフードサービス顧客にとって特に重要です。
地域における生産能力の拡大とカスタマイズされたフードサービス供給
紙コップ 市場の予測によると、地域生産と顧客固有の製品開発を組み合わせたサプライヤーにとって魅力的な機会が生まれています。アジア太平洋、中東、および一部のラテンアメリカ市場におけるフードサービスネットワークの拡大は、現地で入手可能なカップの需要を高め、長距離輸入への依存度を低減する可能性があります。地域工場は、リードタイムの短縮、物流リスクの軽減、および現地の飲料嗜好に合わせた製品開発を可能にします。投資の優先事項には、自動カップ成形ライン、柔軟な印刷、コーティング機能、品質管理ラボ、および拡張可能な倉庫が含まれるべきです。QSR(クイックサービスレストラン)、カフェチェーン、流通業者、および飲料会社とのパートナーシップは、予測可能な需要を確保しつつ、生産能力の利用率を向上させることができます。生産者はまた、地域施設を利用して、成功した製品をより広範なネットワークに展開する前に、地域に合わせた仕様を開発することもできます。このアプローチは、輸送コストを抑えながら成長を捉え、変化する規制や顧客要件に迅速に対応するための現実的な方法を提供します。
最近の動向
- 2026年7月:フットプリント社は、ポリエチレン(PE)不使用の紙コップの生産を拡大し、従来のプラスチックライニング紙コップに代わる、リサイクル可能で家庭での堆肥化も可能な製品を発表しました。この開発は、PEバリアを繊維ベースのソリューションに置き換えるという同社の取り組みを強化するものであり、リサイクル性と使用済み製品の性能向上を目的としたカップ構造に対する商業的な関心の高まりを示すものです。
- 2026年3月:BioPak/Everestは、スプーン一体型の紙コップを発売しました。これは、飲料や食品サービスにおける機能性と、よりシンプルな提供形式を兼ね備えた製品です。この開発は、使い捨て繊維包装における継続的な製品革新を反映しており、特にテイクアウトや利便性を重視する用途において、包装に付加機能を組み込むことで、別途のサービング用アクセサリーの必要性を低減できることを示しています。
- 2026年1月:Notpla社は、食品・飲料包装に使用される従来のプラスチック部品に代わるものとして、海藻を原料とした包装ソリューションの開発を継続しました。同社の技術開発は、紙コップの持続可能性にとって重要です。なぜなら、代替となるバイオベースのバリア材は、従来のプラスチックコーティングへの依存度を低減し、より堆肥化可能な包装構造への移行を促進する可能性があるからです。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -