
ポルトインフラ市場:動向・需要・予測 2034
港湾インフラ市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:製品タイプ別(海港、内陸港、温水港、ドライポート、その他)、用途別(旅客用途、貨物用途)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00021537
- カテゴリー : 製造業と建設業
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 08, 2026


2025年の市場規模
1,784億7,000 万米ドル
基準年値
2034年の予測
2,696億2,000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
4.69 %
成長率
対象市場
2兆340億9000万 米ドル
(2026年~2034年)
港湾インフラ市場は、2025年の1,784億7,000万米ドルから2034年には2,696億2,000万米ドルに成長すると予測されており、2026年から2034年までの年平均成長率(CAGR)は4.69%となる見込みです。この市場は、海港、内陸港、温水港、ドライポートを対象とし、海上貿易回廊、物流パーク、ターミナル運営権、産業拠点、複合一貫輸送ネットワークなど、旅客および貨物輸送用途に対応しています。
北米全域において、港湾インフラ市場の規模拡大は、連邦政府の資金援助、ターミナルの近代化、鉄道接続の強化、コンテナヤードの拡張、排出ガス規制への投資と密接に関連している。港湾当局と民間ターミナル運営会社が航路を深くし、バース容量を増強し、データ主導型の貨物管理プラットフォームを導入するにつれ、同地域は2026年から2034年にかけて年平均成長率(CAGR)4.0~4.5%で成長すると予測されている。
港湾インフラ市場の評価と洞察
- 北米:同地域は2025年には28~31%のシェアを占め、コンテナバースの拡張と複合一貫輸送鉄道の近代化に支えられ、2026~2034年には年平均成長率(CAGR)4.0~4.5%で成長すると予測されている。
- 米国:2025年には北米の需要の76~80%を米国が占め、2034年まで年平均成長率(CAGR)4.1~4.6%で成長すると予測されている。
- ヨーロッパ:ヨーロッパは2025年に22~25%のシェアを占め、英国、ドイツ、フランス、スペイン、イタリアが牽引役となり、年平均成長率(CAGR)3.7~4.2%で拡大する見込みです。
- アジア太平洋地域:アジア太平洋地域は2025年には36~40%のシェアを占め、年平均成長率(CAGR)5.0~5.6%で成長すると予測されており、中国、インド、日本、韓国、オーストラリアが生産能力開発を主導する。
- 最大のセグメント:海港は2025年に市場シェアの58~62%を占め、深水港が国際貿易の流れを支配しているため、年平均成長率(CAGR)4.5~5.0%で成長すると予想されています。
- 高成長分野:内陸港は2025年に9~12%のシェアを占め、内陸物流拠点が沿岸の玄関口からの圧力を吸収するにつれて、年平均成長率(CAGR)5.4~6.0%で成長すると予測されている。
- 詳細に分析された主要企業:AP Moller-Maersk A/S、Adani Ports and Special Economic Zone Limited、APM Terminals、COLAS SA、Essar Ports Limited、IL&FS Engineering and Construction Company Limited、IQPC Worldwide Pte Ltd、Larsen & Toubro Limited、Man Infraconstruction Limited、およびThe Shipping Corporation of India Limited。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
港湾インフラ市場の進化は、基本的な容量増強から統合的なゲートウェイ開発へと移行しつつある。現代のターミナルは、バースの浚渫、貨物ヤード、スケジューリングシステム、通関処理能力、そして道路・鉄道輸送を統合する形で進化を遂げている。顧客からの信頼性、回復力、そして複合一貫輸送施設への需要の高まりにより、港湾投資は単なる海洋インフラ建設にとどまらず、国家物流政策とますます密接に結びつくようになっている。
長期的な視点で見ると、港湾を工業地帯、輸出地域、陸上物流ネットワークと統合している国々が有利となる。新興アジア諸国や湾岸貿易拠点は新たな能力開発を進めている一方、先進国はカーボンニュートラルな操業、陸上電力供給、混雑緩和に注力している。排出規制と物流チェーンの強靭性の必要性により、予測期間を通じて投資が維持されるだろう。
港湾インフラ市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 1,784億7,000万米ドル |
| 2034年までの市場規模 | 2696億2000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 4.69% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
港湾インフラ市場分析
市場拡大は、コンテナ貨物輸送、船舶大型化、エネルギー貨物輸送、製造サプライチェーンの多様化によって推進される。貨物取扱量の増加に伴い、港湾にはより大きな旋回水域、より深い喫水、より強固な岸壁、自動化されたゲートウェイ、耐久性のある保管施設、ITベースの交通管理システムが必要となる。複合一貫輸送と貨物処理のニーズの高まりは、既存施設の改修投資と新規施設の建設投資につながる。バリューチェーンのプレーヤーには、エンジニアリング会社、ターミナル運営会社、浚渫会社、設備プロバイダー、デジタルロジスティクス会社、政府系港湾当局などが含まれる。
土地の確保、環境認可、事業権の構造、資金調達、そして長期にわたる建設プロセスといった要因から、供給業者は依然として資本集約的な事業形態をとっている。市場分析の結果、貨物の視認性、関税、そして内陸部といった要素から収益の確実性が見込める分野では、民間投資が一般的であることが示唆されている。浚渫、航路、防波堤、セキュリティシステム、鉄道サービス、そして複合一貫輸送インフラにおいては、政府による資金提供が不可欠である。
競合他社は、開発業者、請負業者、ターミナル運営業者の3つのグループに分類できます。Adani Ports and Special Economic Zone LimitedとAPM Terminalsは港湾運営と能力増強の分野で競合しており、Larsen & Toubro Limited、COLAS SA、Man Infraconstruction Limitedはエンジニアリング、建設、土木インフラサービスの適用を通じて市場に貢献しています。現在、競争優位性は、効率的な運営、技術革新、プロジェクトの成功裡の実行、そして多様な貨物タイプと市場における大規模な近代化プログラムを実行する能力にかかっています。
現在、ポジショニングは統合ソリューションに依存している。AP Moller-Maersk A/Sは港湾運営会社としての役割と海運・物流会社の役割を兼ねており、Essar Ports Limitedは産業貨物回廊の開発を専門とし、The Shipping Corporation of India Limitedは海上輸送接続を提供している。IQPC Worldwide Pte Ltdは情報収集と業界フォーラムの分野で競合しているが、港湾運営会社ではない。市場参加者は現在、自動化、インテリジェントポート、予知保全システム、デジタル貨物監視、および持続可能性プログラムに投資している。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
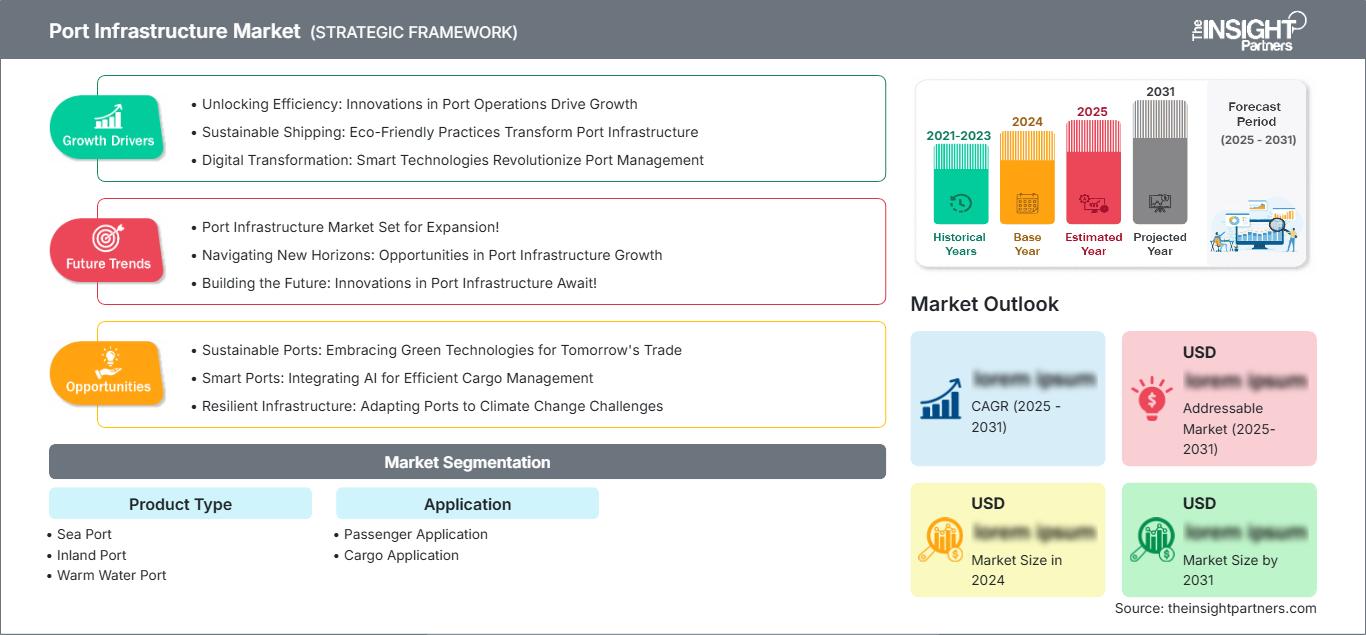
港湾インフラ市場:戦略的洞察
地域別分析
北米港湾インフラ市場
北米は2025年には28~31%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)4.0~4.5%で拡大すると予測されている。同地域では、混雑緩和と船舶のターンアラウンドタイム短縮のため、航路の浚渫、コンテナバースの拡張、鉄道ヤード、デジタル貨物輸送回廊への投資が進められている。
北米における港湾インフラ市場のシェアは、米国の主要港湾とカナダおよびメキシコとの国境を越えた貿易関係によって支えられています。資金援助プログラム、官民連携、ターミナル運営権の付与などが、コールドチェーンエリア、内陸接続路、低排出貨物取扱区域の近代化を加速させています。
米国港湾インフラ市場
2025年には北米全体の需要の76~80%を米国が占め、予測期間中は年平均成長率(CAGR)4.1~4.6%で成長すると見込まれています。メキシコ湾岸、東海岸、西海岸のコンテナターミナルでは、バース容量、鉄道アクセス、ヤード密度が増強されています。
近年の投資は、強靭な輸入拠点、輸出農産物の流れ、国内製造業のサプライチェーンへの重点的な取り組みを反映している。APMターミナルズ、APモラー・マースク、およびエンジニアリング請負業者はターミナルの近代化に積極的に取り組んでおり、港湾当局は水路、鉄道、バースのプロジェクトのために連邦政府の補助金と民間資本を調整している。
欧州港湾インフラ市場
2025年時点で欧州は22~25%のシェアを占め、年平均成長率(CAGR)は3.7~4.2%と予測されている。ドイツはコンテナ港と工業港の最先端を走っており、水路と鉄道網を活用して産業を北海やバルト海への玄関口と結びつける大規模な操業を行っている。
英国では、コンテナ、風力発電、Ro-Ro船の輸送能力向上に向けた港湾整備が進められている。フランス、スペイン、イタリアでは、地中海沿岸の玄関口、積み替え施設、エネルギーターミナル、複合一貫輸送施設の改善に向けた取り組みが継続されている。欧州では、陸上電力供給、脱炭素化、デジタル港湾コミュニティに対する需要が非常に高い。
アジア太平洋地域の港湾インフラ市場
アジア太平洋地域は2025年には36~40%のシェアを占め、年平均成長率(CAGR)は5.0~5.6%と予測されている。中国は、膨大なコンテナ取扱量、工業製品の輸出、そしてスマートターミナルや自動化ターミナルへの継続的な投資により、引き続き主導的な地位を維持している。
インドは沿岸経済特区、積み替え拠点、内陸物流ネットワークを通じて港湾主導型開発を加速させている一方、日本、韓国、オーストラリアは近代化、エネルギー輸出、強靭な海上サプライチェーンの構築に注力している。この地域の港湾インフラ市場の動向としては、大型ターミナル、デジタル税関インターフェース、内陸港の統合強化などが挙げられる。
中東・アフリカ港湾インフラ市場
中東・アフリカ地域は、2026年から2034年にかけて年平均成長率(CAGR)4.3~4.9%で成長すると予測されている。サウジアラビアとアラブ首長国連邦は、物流の多様化、自由貿易地域、そしてグローバル貿易回廊と連携したコンテナ積み替え能力を通じて、地域投資を牽引している。
南アフリカをはじめとするアフリカ諸国は、ボトルネックを解消し貿易回廊を支援するため、ばら積み貨物港、コンテナ港、工業港の設備を近代化している。成長はプロジェクト主導型であり、需要はエネルギー輸出、鉱業物流、食料輸入、インフラ整備事業と密接に関連している。
セグメンテーション分析
製品タイプ
製品タイプ別市場は、2026年から2034年にかけて年平均成長率(CAGR)4.4~5.0%で成長すると予測されています。港湾インフラ市場レポートによると、市場範囲には沿岸ゲートウェイ、内陸ターミナル、気候変動に強い温水港、沿岸部を超えて貨物処理を行うドライポートが含まれます。製品タイプの需要は、船舶のアクセス、貨物構成、内陸部との接続性、および国の物流優先事項によって異なります。
- 海港:海港は、国際的なコンテナ、ばら積み貨物、エネルギーの流れを扱うため、深水バース、岸壁クレーン、防波堤、保管ヤード、税関で安全が確保された操業区域などが必要となり、投資の中心となっている。
- 内陸港:内陸港は、通関、保管、集荷、複合輸送といった業務を製造拠点や消費地により近い場所に移すことで、貿易効率を向上させます。
- 温暖水港:温暖水港は年間を通して航行可能であり、季節的な氷や気候変動が貨物輸送の信頼性に影響を与える可能性のある地域において、戦略的な海上輸送の継続性を支える。
- ドライポート:ドライポートは、コンテナの通関、倉庫保管、鉄道による集荷・統合を内陸部に移すことで沿岸部の混雑を緩和し、複合一貫輸送と地域配送ネットワークを強化します。
応用
用途は年平均成長率(CAGR)4.5~5.1%で成長すると予測されている。港湾は主にコンテナ、ばら積み貨物、液体、エネルギー、工業製品の輸送を担っているため、貨物用途が圧倒的に多い。旅客用途はクルーズターミナル、フェリーシステム、沿岸交通にとって依然として重要であるが、収益性は一般的に貨物関連インフラよりも低い。
- 旅客向けアプリケーション:旅客インフラの需要は、クルーズ観光、フェリー接続、沿岸交通、および商業と公共交通機関の複合機能を提供するターミナルの安全性の向上に関連しています。
- 貨物輸送への応用:貨物インフラには、バース、ヤード、保管場所、税関区域、鉄道支線、道路網、および処理能力、セキュリティ、サプライチェーンの信頼性を向上させるデジタルシステムが必要です。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|
乗客申請 |
中くらい |
クルーズリカバリー |
スケーリング |
|
貨物アプリケーション |
高い |
貨物輸送回廊 |
成熟した |
港湾インフラ市場の成長要因と影響分析
コンテナ輸送貿易回廊の拡大
コンテナ輸送においては、バースの深度を深くし、クレーンのリーチを延長し、ヤードを密集させ、ゲートを強化する必要性が依然として高い。船舶の大型化に伴い、寄港するコンテナの積載量にばらつきが生じ、より短時間でより多くのコンテナを処理する必要が生じる。この要因は、海港だけでなく、回廊全体における貨物の流動性が高まるため、海港、内陸港、ドライポートへの投資を直接的に促進する。バースレベルでの荷役作業の効率性と、鉄道や道路による輸送能力が釣り合わないと、滞留時間が長くなる。
複合交通接続における官民投資
港湾当局の間では、鉄道ターミナル、道路網、内陸施設、物流ゾーンの近代化のために、譲許契約、政府資金、民間資金の活用がより一般的になっている。複合一貫輸送は、トラック輸送量の削減、港湾のサービス提供範囲の拡大、輸入業者/輸出業者にとってのサプライチェーンプロセスの確実性の向上を保証する。この要素の重要性は、コンテナゲートウェイ港が遠く離れた内陸地域へのサービス提供を担う北米およびアジア太平洋地域において特に顕著である。また、ドライポートや内陸港の事業性をより魅力的なものにする。
脱炭素化とスマートポートの近代化
排出量削減目標と運用上のレジリエンス強化の要請により、港湾は陸上電力供給、電動貨物機器インターフェース、デジタルバース計画、港湾コミュニティシステムへの投資を迫られています。これらのアップグレードにより、港湾インフラは静的な土木資産から、接続された運用プラットフォームへと変化します。スマートシステムは貨物の可視性、船舶のスケジュール管理、税関調整、資産活用を向上させ、クリーンエネルギーインフラはターミナルが規制要件を満たすのに役立ちます。こうした動きは、建設能力と持続可能性、データ統合を組み合わせられるエンジニアリング会社、テクノロジープロバイダー、ターミナル運営会社にとって新たな機会を生み出しています。
港湾インフラ市場の将来動向
沿岸の玄関口を支えるドライポートネットワーク
港湾インフラ市場の動向は、混雑した海港から保管、通関、集荷業務を吸収する内陸拠点にますます有利に働くようになるだろう。内陸港ネットワークは、ターミナルの滞留時間を短縮し、鉄道利用率を向上させ、港湾競争を海岸線から遠く離れた製造地域にまで拡大することができる。各国政府はこれらの資産を活用して物流コストを削減し、輸出準備態勢を強化するだろう。事業者にとっては、内陸貨物ハブは倉庫保管、付加価値サービス、複合一貫輸送を通じて新たな収益源を生み出す。
気候変動に強く、エネルギー効率の高いターミナル
将来のターミナルは、気候変動の激化、より厳格な環境規制、そして変化するエネルギー貨物の流れに対応できるよう設計されるでしょう。港湾は、洪水対策、より強固な岸壁構造、陸上電力供給、再生可能エネルギーの統合、そしてLNG、水素誘導体、アンモニアなどの燃料のより安全な取り扱いに投資することになります。これらの要件は、プロジェクトの初期段階における複雑さを増大させますが、長期的な運用リスクを低減します。エンジニアリングおよびコンセッションモデルでは、プロジェクト選定において、回復力、炭素排出量削減、エネルギーの柔軟性といった要素がますます重視されるようになるでしょう。
港湾インフラ市場の機会
既存ゲートウェイのブラウンフィールド近代化
港湾インフラ市場の予測によると、既存の港湾の多くは土地の制約、老朽化したバース、限られた鉄道輸送能力といった課題を抱えているため、既存施設の改修には大きなビジネスチャンスがあるとされています。近代化によって、ヤードの再設計、バースの強化、水路の深化、自動ゲート、デジタルスケジューリングなどを通じて、大規模な新規開発を必要とせずに輸送能力の向上を実現できます。請負業者やターミナル運営者は、処理能力、安全性、排出ガス性能を向上させながら、業務への支障を最小限に抑える段階的なプロジェクトに取り組むことができます。この機会は、既存資産からの生産性向上を必要とする北米とヨーロッパの港湾にとって特に魅力的です。
新興回廊におけるグリーンフィールド港湾開発
インド、東南アジア、アフリカ、湾岸地域における新たな貿易回廊の出現は、工業地帯、エネルギーターミナル、物流パークと連携する新たな港湾開発の機会を生み出している。グリーンフィールドプロジェクトでは、開発業者は効率的なレイアウト、鉄道や道路の直接接続、強靭なインフラ、デジタルシステムを最初から設計できる。資金調達は依然として複雑だが、長期のコンセッション期間と国家貿易戦略によって、収益性を確保できる可能性がある。エンジニアリング、資本、貨物輸送における関係性を持つ事業者は、高価値プロジェクトを獲得できる立場にある。
よくある質問

ニヴェディタは、市場調査とビジネスコンサルティングの分野で9年以上の経験を持つ、優れたリサーチプロフェッショナルです。現在、The Insight PartnersでICT分野のプロジェクトマネージャーを務め、多様なテクノロジー分野におけるシンジケート、カスタム、サブスクリプションベース、そしてコンサルティングといった調査業務の管理と実行において深い専門知識を有しています。
データドリブンな分析と実用的なインサイトを提供してきた実績を持つニヴェディタは、数々の重要プロジェクトにおいて重要な貢献を果たしてきました。クライアントの目標理解、市場動向の分析、そして戦略的な提言の導出に至るまで、プロジェクトをエンドツーエンドで遂行します。彼女は大手ICT企業と幅広く協業し、市場機会の特定や業界の変化への対応を支援してきました。
ニヴェディタは、デラドゥンにあるIMSで経営学のMBAを取得しています。The Insight Partners入社前は、プネーのMarketsandMarketsとFuture Market Insightsで貴重な経験を積み、様々なリサーチ業務を経験することで、業界分析とクライアントエンゲージメントにおける確固たる基盤を築きました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -