
米プオルイシュエル市場:規模・需要・予測 2034
精米機市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:タイプ別(垂直型、水平型)、容量別(低容量、中容量、高容量)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00018750
- カテゴリー : 製造業と建設業
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 17, 2026


2025年の市場規模
14 億米ドル
基準年値
2034年の予測
22億5000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
5.44 %
成長率
対象市場
165億7000 万米ドル
(2026年~2034年)
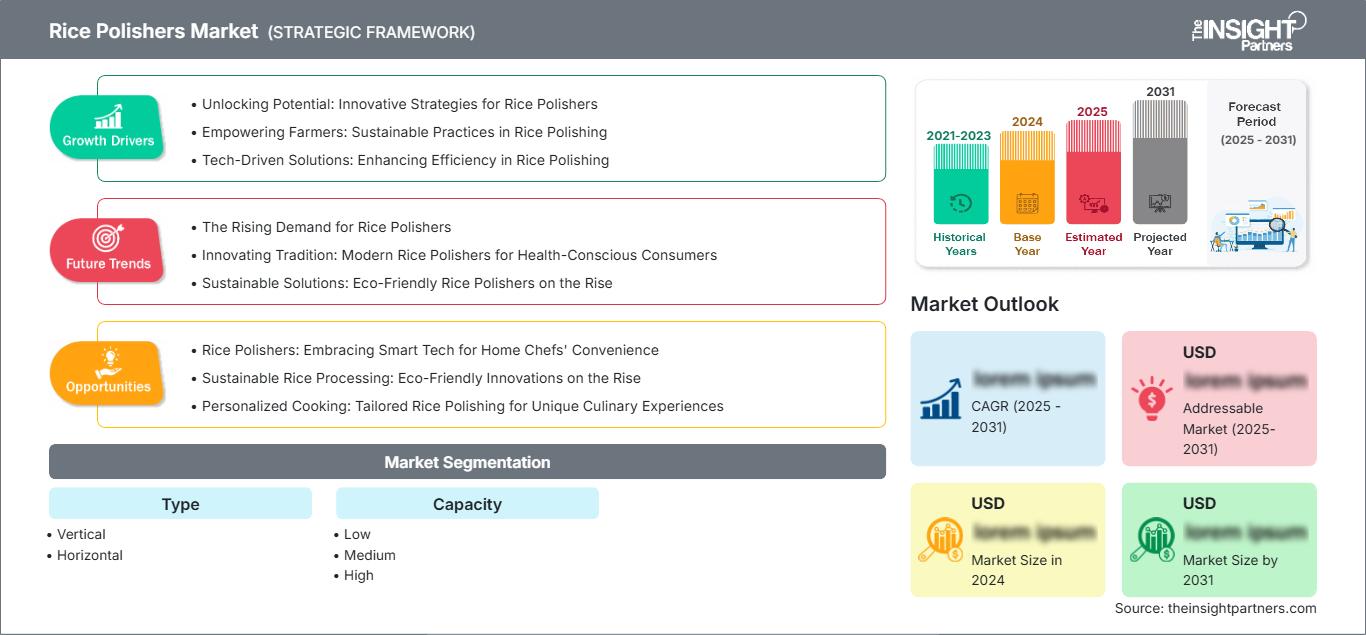
精米機市場は、より広範な穀物加工機械エコシステムの中で、特殊な機器カテゴリーとして位置づけられています。同市場は2025年に14億米ドルと評価され、 2034年には22億5000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)5.44%で拡大すると見込まれています。需要は、精米所の近代化、品質要求の高まり、処理能力の最適化、主要米生産国における収穫後処理インフラの自動化への投資によって支えられています。
北米における需要は、高級米の消費、自動化された食品加工施設、老朽化した精米設備の更新、そして品質の一貫性と処理効率に対する厳しい要求によって形成されています。近代化プロジェクト、特殊米加工、統合精米システムへの投資に支えられ、同地域の精米機市場規模は2026年から2034年にかけて年平均成長率(CAGR)3.8~4.6%で拡大すると予測されています。
精米機市場の評価と洞察
- 北米:北米は、自動化された米加工、特殊品種、代替需要、品質重視の精米事業に支えられ、 2025年には10~14%のシェアを維持し、 2026年から2034年にかけて年平均成長率(CAGR)3.8~4.6%で拡大すると予想されています。
- 米国:米国は、2025年には北米のシェアの72~78%を占めると推定され、高級米の加工と設備の近代化に牽引され、 2026年から2034年にかけて年平均成長率(CAGR)3.7~4.5%で成長すると予測されている。
- ヨーロッパ:ヨーロッパは2025年には12~16%のシェアを占めると予測されており、 2026年から2034年にかけては年平均成長率(CAGR)4.0~4.8%で成長すると見込まれています。イタリア、ドイツ、フランス、スペイン、英国は食品加工の自動化を通じて需要を支えています。
- アジア太平洋地域:アジア太平洋地域は、2025年には52~58%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)5.8~6.6%を記録すると予測されており、インド、中国、日本、ベトナム、インドネシア、タイが牽引役となる。
- 最大のセグメント:水平型装置は、 2025年には市場シェアの58~64%を占めると推定され、2026年から2034年にかけて年平均成長率(CAGR)は5.1~5.8%となる見込みであり、これは連続的で高スループットの粉砕に適していることを反映している。
- 高成長分野:高容量設備は、商業製紙工場の拡張に支えられ、 2025年には31~37%のシェアを占め、 2026~2034年にかけて年平均成長率(CAGR)6.0~6.8%で拡大すると予測されています。
- 詳細に分析された主要企業: AGI(Ag Growth International Inc.)、Bühler Holding AG、FH SCHULE Mühlenbau GmbH、FOCUS CO., LTD、IROM Italia、Lee-Hwa Industry Co.、Lianyungang Huantai Machinery Co., Ltd.、Marco Technologies Corporation、SATAKE CORPORATION、TW Grandeur Machinery Co., Ltd.
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
精米技術は、機械的な要素が非常に強いシステムから、圧力制御、穀粒温度調節、精米歩留まりの向上、そして搬送と光学選別を組み合わせたシステムへと移行しつつあります。精米装置メーカーは、特定の米の品種と必要な生産能力に応じて装置を設計しています。こうした傾向は、商業用・輸出用精米工場における装置仕様、設備レイアウト、メンテナンス、そして購入に関する検討事項に影響を与えると考えられます。
今後の投資は、精米、等級分け、選別、計量、工程監視を統合したシステムに集中すると予想される。南アジアおよび東南アジア地域で新たに構築されている米加工能力は今後も重要な位置を占める見込みであり、一方、アフリカと中東は、食料安全保障政策に基づき、米の現地精米を行う機会が限られている地域である。
精米機市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 14億米ドル |
| 2034年までの市場規模 | 22億5000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 5.44% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
精米機市場分析
精米機市場の成長は、世界の米加工量、精米所の近代化、精米の商業的価値を高める必要性と密接に関係しています。米国農務省(USDA)の2024/25年のデータによると、世界の精米生産量は5億3,700万トンを超え、インドと中国がそれぞれ最大の生産量を占めています。交換、アップグレード、および生産能力の拡張が必要な設備在庫は膨大です。
バリューチェーンは、稲作農家、集荷業者、精米所、機械メーカー、エンジニアリング会社、機器販売業者、機器保守業者、機器輸出業者で構成されています。したがって、精米機の売上は米の生産量ではなく、精米所での使用状況によって左右されます。そのため、機械供給業者は価格ではなく、製品の品質、耐久性、破損率の低さ、部品の入手しやすさ、自動化機能、サービスといった点で競争しています。
競争力は、エンジニアリングの深さ、ライン全体の統合、プロセスノウハウ、アフターサービスによってますます左右されるようになっています。精米機市場の分析によると、既存のサプライヤーは、脱穀機、精白機、選別機、光学選別機、コンピュータ制御プラントとの互換性によって差別化を図ることができます。株式会社サタケとビューラーホールディングAGは幅広い穀物加工能力を維持しており、FH SCHULE Mühlenbau GmbHや専門メーカーは、特定の製粉構成や顧客の要求に対応しています。
投資は、生産能力の向上だけでなく、デジタル監視や効率改善へとシフトしている。AGI(Ag Growth International Inc.)は、幅広い穀物処理エコシステムから恩恵を受けている一方、Lee-Hwa Industry Co.、IROM Italia、Lianyungang Huantai Machinery Co., Ltd.、TW Grandeur Machinery Co., Ltd.は、専門的な設備と地域的な関係を通じて競争している。FOCUS CO., LTD、Marco Technologies Corporation、その他のサプライヤーは、カスタマイズ、迅速なサービス対応、小規模製粉ソリューションを通じて、市場での地位を強化できる。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
精米機市場:戦略的洞察
地域別分析
北米の精米機市場
北米は、 2025年の世界の精米機市場シェアの10~14%を占め、 2034年まで年平均成長率(CAGR)3.8~4.6%で拡大すると予測されている。米国は、商業用米産業、自動精米インフラ、確立された加工基盤により、地域需要を牽引している。カナダは、特殊食品加工や輸入米の取り扱いを通じて、より小規模な市場を牽引している。機種変更サイクルと近代化は、依然として重要な購買要因となっている。
地域の精米所は、品質の均一性を向上させ、穀物の損傷を減らし、自動選別・等級付けと統合できる設備をますます重視するようになっている。高級米や特殊米といったカテゴリーも需要を支えており、これらのカテゴリーでは外観や精米品質が販売価格に直接影響する。北米でサービス提供能力を持つサプライヤーは、改修プロジェクト、スペアパーツの需要、設備のアップグレードから恩恵を受けることができる。メキシコでは、食品加工への投資が増加し、国内の米処理インフラが整備されるにつれて、新たなビジネスチャンスが生まれている。
米国米精米業者市場
米国は2025年には北米の72~78%を占め、 2034年まで年平均成長率(CAGR)3.7~4.5%で成長すると予測されている。一般的に、商業用米加工業者は、長期間にわたって均一な品質の米を生産できる自動化機械の使用を好む。市場のニーズは、国内向けと輸出向けの両方に対応する大規模な精米所と加工施設である。
用途のトレンドとしては、効率的な精米機能、制御された穀物処理、破損の低減、光学選別技術との統合などが挙げられます。世界有数の企業は、販売代理店、設計パートナー、直接顧客を通じて市場での地位を確立しています。現在、米加工機械の導入は、総所有コスト、メンテナンス、エネルギー消費量、プロセス制御との統合に基づいて決定されています。
ヨーロッパの精米機市場
欧州は2025年までに世界の米市場シェアの12~16%を占めると推定され、2034年まで年平均成長率(CAGR)4.0~4.8%で拡大すると予測されている。イタリアは主要な設備および米加工拠点となる。ドイツ、フランス、スペイン、英国は、食品加工、機械製造、特殊米の消費、および高度な精米プロセスに関わっている。
英国とドイツは、食品加工施設の自動化、機械効率、衛生管理、デジタルプラント管理システムとの互換性に重点を置いている。イタリアの利点は、特にポー川流域に米の栽培・加工産業が存在することであり、特殊な精米機械の需要機会を提供している。フランス、スペイン、英国は、加工業者、流通業者、特殊製品に関連する、より限定的な機会を提供している。
アジア太平洋地域の精米業者市場
アジア太平洋地域は、 2025年までに世界の食肉加工市場シェアの52~58%を占め、 2034年まで年平均成長率(CAGR)5.8~6.6%で成長すると予測されており、インドと中国が市場を牽引する。日本、韓国、ベトナム、タイ、インドネシア、フィリピンも、食肉加工において大きな貢献をしている。
インドは米の生産量が多く、輸出志向型の精米業が盛んな一方、中国は国内消費量が多く、加工能力も高い。日本は品質と精密さを重視する一方、東南アジア市場は処理能力と近代化を優先する。食料安全保障、収穫後処理の効率化、輸出品質、農業インフラ整備を支援する政府の取り組みは、需要をさらに促進する要因となる。この地域は予測期間を通じて、引き続き主要な地理的市場であり続けると予想される。
中東・アフリカの精米機市場
中東・アフリカ地域は、規模は小さいながらも成長を続ける設備市場であり、需要はサウジアラビア、アラブ首長国連邦、南アフリカ、エジプト、ナイジェリア、その他輸入・加工経済圏に集中している。同地域は、サウジアラビアと一部のアフリカ市場を牽引役として、2034年まで年平均成長率(CAGR)4.6~5.5%で拡大すると予測されている。
食料安全保障戦略、穀物貯蔵への投資、および地域における加工の拡大は、設備調達を促進する可能性がある。湾岸諸国は主に近代的な食品加工インフラと再輸出活動を支援しており、アフリカ市場は小型で拡張性の高い製粉システムにとって好機となっている。設備に加えて、研修、設置支援、スペアパーツ、およびプロセス最適化を提供するサプライヤーは、新興の製粉インフラに伴う運用上の制約に対応できる。
セグメンテーション分析
タイプ
タイプの区分は、プラント構成、処理能力、床面積、穀物の特性、および自動化要件によって形成されます。水平構成は一般的に連続的な商業運転に適していますが、垂直設計はスペースに制約のある施設や特定のプロセス構成に対応できます。精米機市場は、製粉所が古い機械を交換し、回収率、プロセスの安定性、および統合性の向上を求めるにつれて、タイプ別カテゴリー全体で拡大すると予想されます。タイプ別セグメントの推定CAGRは、2026年から2034年にかけて5.1~5.8%です。
- 垂直型研磨機:垂直型研磨機は、コンパクトなレイアウトと材料の流れの制御が重要な設備に適しています。特に、利用可能な床面積を効率的に活用する必要のある小規模工場や特殊な工場において、柔軟なプラント構成に対応できます。
- 水平型:水平型研磨機は、その構成が高スループット、搬送システムとの統合、および大型自動フライス加工ラインへの容易な組み込みを可能にするため、連続加工環境において依然として重要な役割を果たしています。
容量
製粉所は処理能力要件と投資コスト、稼働率、施設規模、予想される米量とのバランスを取る必要があるため、処理能力は主要な購入基準となります。高容量システムは輸出志向型および商業用製粉所にとってますます重要になっていますが、低容量機械は分散型および特殊用途の製粉所にとって依然として重要です。処理能力の年平均成長率(CAGR)は、 2026年から2034年にかけて5.3~6.1%と推定されています。
- 低容量:低容量の機械は、中程度の処理能力、低い設備投資、および操作の簡便性が最大生産量よりも重要な、小規模な加工業者、分散型工場、および特殊な作業に対応します。
- 中型:中型設備は、拡張可能な生産量と信頼性の高い稼働を必要とする地域の製粉所向けです。このカテゴリーは、投資要件、生産の柔軟性、メンテナンスの容易さ、および上流・下流設備との統合性において、実用的なバランスを提供します。
- 高容量システム:高容量システムは、大規模な商業製粉所や輸出向け施設を対象としています。その戦略的な重要性は、連続運転、高い稼働率、処理ボトルネックの削減、そして大量の籾を継続的に処理する必要がある場合の経済性の向上にあります。
機会の概要
|
容量 |
収益貢献 |
トレンドデー |
導入段階 |
|
低い |
中くらい |
コンパクトフライス加工 |
成熟した |
|
中くらい |
高い |
モジュール式スループット |
スケーリング |
|
高い |
高い |
輸出製粉 |
スケーリング |
精米機市場の成長要因と影響分析
米の生産量と商業的な精米量の増加
米の生産量が増えるということは、精米機、設備のアップグレード、および交換用設備の潜在顧客が増えることを意味します。米国農務省の予測によると、インドは2024/25年度に約1億5000万トンの精米を生産し、中国は1億4500万トン以上の精米を生産する見込みです。生産量が多いからといって、必ずしも設備販売量が増えるわけではありませんが、生産量が増えると、設備容量を増やして適切に処理する必要性が高まります。輸出量の増加は、米粒の色と回収率の均一性に対する要求をより緊急なものにします。設備メーカーにとって、この状況は交換用設備の販売、設備容量の増強、および精米ラインの近代化を促進するのに役立ちます。最も大きな商業的効果は、大量の米を処理し、エネルギー消費、破損、および品質のばらつきを管理する必要があるアジアの設備供給業者によって得られる可能性があります。
より高い品質要件と輸出グレードの加工
製品の差別化が進むのは、製品の粒の外観、白さ、品質、および精米歩留まりによるものです。これらは、製品の輸出適性やポジショニングを決定する上で重要な役割を果たし、精米能力を増強しなくても精米工程の品質向上への動機付けとなります。インドは、2025年までに米の輸出量が2,000万トンを超えることから、この市場の大きさを証明しています。この効果は精米機だけに当てはまるわけではなく、精白機、選別機、光学選別機、コンベアとの連携によって性能が向上します。最適な機器の組み合わせを提供できる企業は、単一の機械を提供するだけの企業よりも、顧客の意思決定に大きな影響を与えるでしょう。
製粉設備の自動化とライフサイクル効率
労働力の確保、メンテナンスコスト、エネルギー消費、および生産量の均一性といった要因から、加工業者は日常的な製粉作業を自動化するようになっています。自動デジタル計量、プロセス計測、制御、および選別は、オペレーターが問題を特定し、一貫した生産フローを確保するのに役立ちます。機器サプライヤーは、自動化フレームワークへの組み込みが容易なように特別に設計された機械を提供しています。実用上の影響は、歩留まりやダウンタイムのわずかな削減が年間生産量に大きな影響を与える大規模な設備に特に当てはまります。自動化により、既存の機器をセンサー、制御、ドライブ、および計測機器でアップグレードできるため、生産ライン全体を交換することなく、アフターマーケットでの機会が生まれます。加工業者が総所有コストをますます重視するようになるということは、購入者が購入決定を行う際に、部品の入手可能性、サービス、エネルギー効率、オペレーターのニーズ、および既存のインフラストラクチャとの互換性をより重視するようになることを意味します。
精米機市場の将来動向
AIを活用したプロセス最適化と品質管理
精米機市場の動向としては、センサー、機械制御、光学検査システムがより密接に連携するにつれて、データ駆動型のプロセス最適化がますます取り入れられると予想されます。将来的には、温度、水分含有量、処理量、圧力、精米効率に関するリアルタイムデータが、システムの運用調整方法に関する推奨事項を提供するようになるでしょう。光学選別やラボの結果との統合により、加工業者は機械の設定と精米歩留まりおよび品質を関連付けることが可能になるかもしれません。この発展により、精米作業は固定された運転パラメータから適応型処理へと移行します。メーカーは、ソフトウェアソリューション、接続性、予知保全、およびパフォーマンスレポートにおいて差別化を図ることになるでしょう。加工業者にとってのこの変化の利点は、生産バッチのばらつきが減り、機器の性能をより深く理解できることです。この技術の導入は、まず大規模な商業精米所から始まり、その後中規模の加工業者へと広がっていく可能性があります。
エネルギー効率と故障率の低減を実現した機器アーキテクチャ
今後の機械開発では、エネルギー消費量の削減、穀物温度の制御、機械的ストレスの軽減、および回収率の向上に重点が置かれるようになるでしょう。メーカーは、機器の性能評価において、名目上の処理量だけでなく、プロセス全体の効率を重視するようになるでしょう。このアプローチは、摩擦面、気流配置、駆動装置、ベアリング、圧力制御、および材料搬送経路の再設計を促す可能性があります。したがって、精米機市場は、食品加工におけるより広範な持続可能性目標と密接に結びつくようになるでしょう。加工業者は、特に輸出ポートフォリオに複数の穀物タイプが含まれている場合、長時間の切り替えなしに複数の品種を処理できる機械を求めるようになるかもしれません。さまざまな運転条件下での性能を文書化できるベンダーは、設備投資の際に優位に立つ可能性があります。将来的には、サービス契約にエネルギー監視、収量最適化、および遠隔診断が組み込まれ、従来の機器販売に加えて、継続的な収益機会が生まれる可能性があります。
精米機の市場機会
アジアの商業製粉インフラの近代化
アジアは、米の生産、加工能力、輸出、そして継続的な近代化の必要性が集中しているため、最も有望な投資機会を提供しています。インド、中国、ベトナム、インドネシア、タイ、フィリピンには、小規模加工業者から高度に自動化された輸出施設まで、多様な精米所が存在します。精米機市場の予測では、加工業者がより高い回収率と安定した品質を求めるため、代替需要と新規設備投資が共存するとされています。機器サプライヤーは、プラント全体の交換を必要とせず、段階的な拡張を可能にするモジュール式機械を通じて、この機会を捉えることができます。現地の技術サポート、資金調達パートナーシップ、標準化されたスペアパーツ在庫、およびオペレーター研修は、導入を促進するのに役立ちます。メーカーはまた、バスマティ、長粒、ジャポニカ、その他の品種に合わせた構成を開発することもできます。このような現地化は、サプライヤーがアジア各市場における穀物の特性、精米所の規模、操業方法、および利用可能な資金の違いに対応するのに役立ちます。
既存の精米所向け統合改修ソリューション
新規事業のみを対象とする競争に比べて、既存工場自体をアップグレードすることには明確な利点があります。精米機を1台ずつ交換したり、制御システムに自動化を追加したり、計量・計量システムを改善したり、精米機と光学選別機を連携させたりすることで、性能を向上させることができる精米所は数多く存在します。上記は顧客の設備投資負担を軽減すると同時に、機器メーカーがサービス関係を構築することを可能にします。ベンダーは、さまざまな制約要因を克服するための改修プログラムを策定する必要があります。したがって、精米機の市場機会は、機械の販売にとどまらず、エンジニアリング評価、設置、試運転、保守、性能最適化にまで及ぶ可能性があります。幅広い製品ポートフォリオを持つサプライヤーは補完的な機器をまとめて提供でき、専門メーカーは地元のインテグレーターと提携することができます。最も魅力的な改修市場は、既存施設が増額投資を正当化するのに十分な処理能力を持つ、確立された米加工クラスターであると考えられます。
よくある質問

ニヴェディタは、市場調査とビジネスコンサルティングの分野で9年以上の経験を持つ、優れたリサーチプロフェッショナルです。現在、The Insight PartnersでICT分野のプロジェクトマネージャーを務め、多様なテクノロジー分野におけるシンジケート、カスタム、サブスクリプションベース、そしてコンサルティングといった調査業務の管理と実行において深い専門知識を有しています。
データドリブンな分析と実用的なインサイトを提供してきた実績を持つニヴェディタは、数々の重要プロジェクトにおいて重要な貢献を果たしてきました。クライアントの目標理解、市場動向の分析、そして戦略的な提言の導出に至るまで、プロジェクトをエンドツーエンドで遂行します。彼女は大手ICT企業と幅広く協業し、市場機会の特定や業界の変化への対応を支援してきました。
ニヴェディタは、デラドゥンにあるIMSで経営学のMBAを取得しています。The Insight Partners入社前は、プネーのMarketsandMarketsとFuture Market Insightsで貴重な経験を積み、様々なリサーチ業務を経験することで、業界分析とクライアントエンゲージメントにおける確固たる基盤を築きました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -