
衛星モデム市場:動向・需要・予測 2034
衛星モデム市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:タイプ別(SCPCおよびMCPC)、データレート別(高速、中速、エントリーレベル)、アプリケーション別(モバイルおよびバックホール、IPトランキング、オフショア通信)、産業分野別(通信、海洋、石油・ガス)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPEL00002192
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 21, 2026


2025年の市場規模
6億5600 万米ドル
基準年値
2034年の予測
15億6330 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
10.13 %
成長率
対象市場
98億6434 万米ドル
(2026年~2034年)
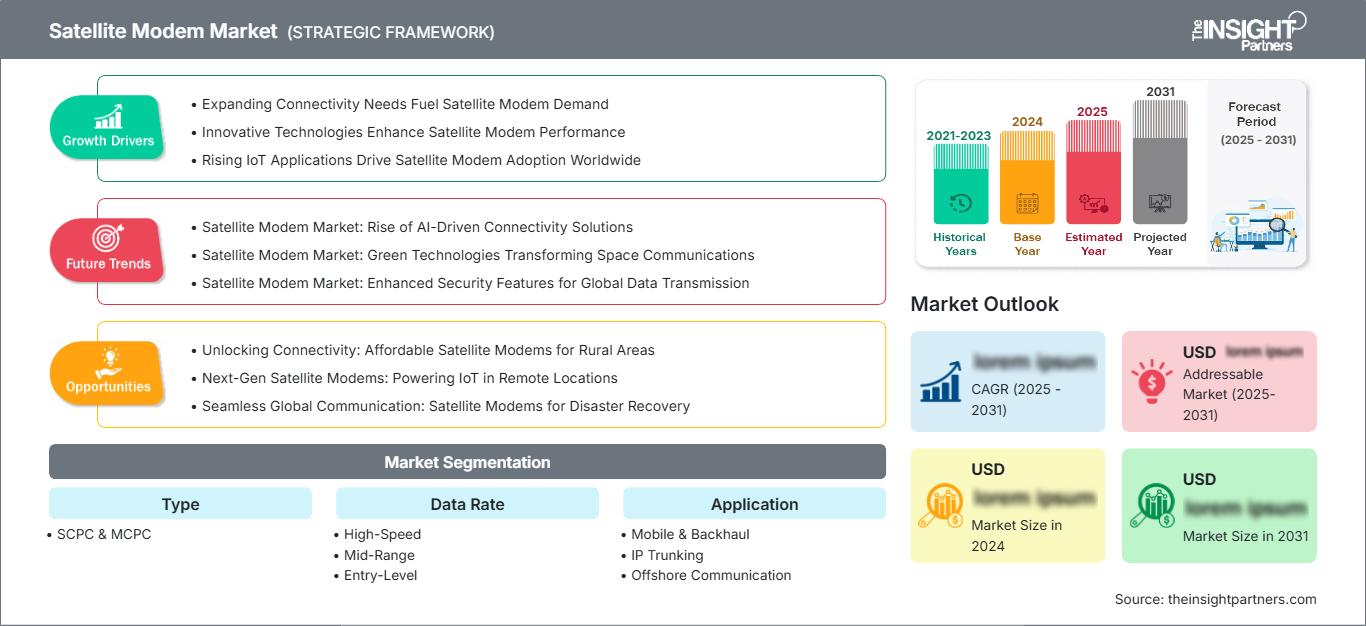
衛星モデム市場は、2025年には6億5,600万米ドルと評価され、2034年には15億6,330万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)10.13%で成長すると見込まれています。高スループット衛星、低軌道ネットワーク、モビリティサービス、セルラーバックホール、オフショアプラットフォーム、企業間リンクなどにおいて、安定した双方向データ伝送を維持できるモデムが求められるため、需要が拡大しています。
防衛通信、石油・ガス事業、海上通信、通信バックホールなどが信頼性の高い衛星アクセスに依存しているため、北米は衛星モデム市場規模において依然として主要な貢献地域となっています。先進的な調達体制と成熟した地上セグメントベンダーに支えられ、同地域は2025年には36~39%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)9.4~10.1%で成長すると予測されています。
衛星モデム市場の評価と洞察
- 北米は2025年には36~39%のシェアを占め、防衛、オフショアエネルギー、企業継続性、セルラーバックホールの近代化に支えられ、2026年から2034年にかけて年平均成長率(CAGR)9.4~10.1%で成長すると予測されている。
- 米国は2025年には北米の80~84%を占め、安全な衛星通信と通信需要により、2026年から2034年にかけて年平均成長率(CAGR)9.6~10.3%で成長すると予測されている。
- 欧州は2025年には24~27%のシェアを占め、2026年から2034年にかけては8.9~9.6%の年平均成長率で成長すると予測されており、英国、ドイツ、フランス、イタリア、スペインがその成長を牽引している。
- アジア太平洋地域は2025年には27~30%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)10.8~11.7%で成長すると予測されており、中国、インド、日本、韓国、オーストラリアが需要を支えている。
- 最大のセグメントである高速データレートモデムは、2025年には市場シェアの45~49%を占め、2026年から2034年にかけて年平均成長率(CAGR)10.6~11.4%で成長すると予測されている。
- 高成長分野:モバイルおよびバックホールアプリケーションは、2025年には34~38%のシェアを占め、2026~2034年には年平均成長率(CAGR)11.2~12.3%で成長すると予測されています。
- 詳細に分析された主要企業:Gilat Satellite Networks Ltd.、ST Engineering iDirect、ORBCOMM Inc.、Datum Systems Inc.、Viasat, Inc.、NovelSat Ltd.、WORK Microwave GmbH、Comtech Telecommunications Corp.、Teledyne Paradise Datacom LLC、およびAdvantech Wireless Technologies Inc.
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
ネットワークアーキテクチャには変化があり、ポイントツーポイントリンクから、複数の軌道と適応可能な帯域幅を備えたソフトウェア定義ネットワークへの移行が進んでいます。モデムは、DVB-S2X、SCPC、TDMA、波形切り替え、暗号化、トラフィック加速、およびリモート管理を制御します。衛星容量が高価であること、および航空、海上、防衛、携帯電話ネットワーク上のトラフィックが多様であることから、より高いスペクトル効率が求められるでしょう。
これらの投資は、現場での複雑な交換作業を必要とせずに、LEO、MEO、GEOネットワークのルーティングを提供できるプラットフォームに向けられます。また、5G非地上ネットワークの統合、農村ブロードバンド政策、および強靭なインフラ計画により、市場にもメリットがもたらされるでしょう。
衛星モデム市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 6億5600万米ドル |
| 2034年までの市場規模 | 15億6330万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 10.13% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
衛星モデム市場分析
市場成長の原動力としては、長距離ブロードバンド、緊急通信、携帯電話基地局のバックホール、オフショアアプリケーション、軍事機動性などが挙げられます。モデムはデジタルデータを衛星用のRF信号に変換する装置であり、あらゆる端末、ハブ、ゲートウェイ、モバイルアプリケーションの重要な構成要素です。地上システムが利用できない、信頼性が低い、あるいは侵害される可能性がある地域では、モデムに対する需要が最も高まるでしょう。
バリューチェーンの参加者は、チップセットメーカー、モデムプロバイダー、アンテナメーカー、テレポート事業者、衛星所有者、システムインテグレーター、通信事業者、および垂直統合型アプリケーションサービスプロバイダーで構成される。供給側は、波形の互換性、暗号化、スペクトル効率、認証期間、およびマルチバンド機能によって左右される。
市場分析によると、統合型地上システムプロバイダーと専門モデムメーカーの間で激しい競争が繰り広げられている。Gilat Satellite Networks Ltd.、ST Engineering iDirect、Viasat Inc.、およびComtech Telecommunications Corp.はプラットフォームソリューションを通じて競合している一方、NovelSat Ltd.、Datum Systems Inc.、WORK Microwave GmbH、およびAdvantech Wireless Technologies Inc.は高性能モデム、RF機器、および放送機器を提供している。
戦略的なポジショニングは、ソフトウェアで定義可能になりつつあります。ORBCOMM Inc.はIoT衛星サービスの需要に応えるための機能を開発しており、Teledyne Paradise Datacom LLCはモデムとRF機器を提供し、ST Engineering iDirectは複数のサービスにNewtecとiDirectの製品ポートフォリオを活用しています。実際のパフォーマンスを示し、リモートで波形を更新できるサプライヤーは、調達において優位に立つでしょう。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
衛星モデム市場:戦略的洞察
地域別分析
北米衛星モデム市場
北米は2025年時点で衛星モデム市場の36~39%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)9.4~10.1%で成長すると予測されている。この成長は、防衛近代化、オフショア通信、緊急対応、通信バックホールといった、強靭な通信回線が運用上不可欠な分野に関連している。
米国とカナダの企業は、エネルギー、海事、航空、政府機関などのユーザー向けに、固定、モバイル、可搬型システム用のモデムを購入しています。高スループットの衛星通信容量とマネージドサービスモデルにより、従来機器から、スペクトル効率とネットワーク可視性が向上したソフトウェア定義モデムへのアップグレードが促進されています。
米国衛星モデム市場
米国は2025年には北米の80~84%を占め、2034年まで年平均成長率(CAGR)9.6~10.3%で成長すると予測されている。調達は、軍事衛星通信、石油・ガス通信、携帯電話バックホール、災害復旧、企業継続性プログラムなど、認証済みで安全なモデム性能を必要とする分野によって左右される。
コムテック・テレコミュニケーションズ社、ギラット・サテライト・ネットワークス社、ビアサット社、データム・システムズ社、オーブコム社、テレダイン・パラダイス・データコム社といった関連会社を通じて、同社は強力なプレゼンスを確立している。アプリケーションのトレンドとしては、マルチネットワークモデム、サイバーセキュリティ対応ファームウェア、高速IPトランキング、モバイル端末および展開型フィールドシステム向けの小型ハードウェアが主流となっている。
欧州衛星モデム市場
欧州は2025年時点で24~27%のシェアを占め、2026~2034年には年平均成長率(CAGR)8.9~9.6%で成長すると予測されている。英国とドイツは防衛、海事、衛星放送、産業ネットワークを通じて導入を主導しており、フランスは航空宇宙プログラムと機関間の接続需要を通じて貢献している。
イタリアとスペインでは、海上航路、エネルギー関連施設、通信インフラ強化プロジェクトからの需要が増加している。欧州のバイヤーは、波形の柔軟性、認証済みのセキュリティ、各国の衛星プログラムとの互換性を重視している。WORK Microwave GmbHとST Engineering iDirectのNewtecの伝統は、地域における地上セグメントのサプライヤー基盤を強化している。
アジア太平洋地域の衛星モデム市場
アジア太平洋地域は2025年には27~30%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)10.8~11.7%で成長すると予測されている。中国とインドは衛星ブロードバンド、通信バックホール、政府接続プログラムで主導的な役割を果たし、日本、韓国、オーストラリアは海事、防衛、災害復旧、鉱業といった分野での活用を支援している。
この地域は、地方における通信網の不備、国家的な宇宙開発計画、そして産業のデジタル化といった恩恵を受けている。購入者は、分散型通信、エネルギー、輸送、企業ネットワーク向けに、適応型符号化、ネットワーク最適化、リモート管理をサポートする高速モデムへと、基本的なVSAT機器から移行しつつある。
中東・アフリカの衛星モデム市場
中東およびアフリカ地域は、2026年から2034年にかけて年平均成長率(CAGR)9.8~10.7%で成長すると予測されている。サウジアラビアとアラブ首長国連邦は、エネルギー、防衛、スマートインフラ、国家接続プログラムを通じて需要を牽引し、南アフリカは鉱業、企業通信、地域衛星サービス配信を支えている。
海上掘削施設、砂漠地帯の設備、港湾、防衛施設、そして農村地域は、地上ネットワークが限られているため、衛星通信に依存している。普及の成否は、販売代理店のサービスエリア、技術サポート、モデムの耐久性に左右される。サウジアラビアはエネルギーとインフラへの投資により、この地域における主要な需要拠点となっている。
セグメンテーション分析
タイプ
衛星モデム市場におけるタイプ別需要は、2026年から2034年にかけて年平均成長率(CAGR)9.7~10.6%で成長すると予測されています。SCPCは予測可能な帯域幅を必要とする専用回線にとって依然として重要であり、MCPCは放送、企業、マネージドネットワークにおける共有キャリアの経済性をサポートします。選択は、トラフィックの安定性、サービスレベル要件、および容量コストによって決まります。
- SCPCモデムは、専用回線、オフショアプラットフォーム、防衛関連回線、および高可用性が求められる企業向けトラフィックなど、一定の帯域幅、低い競合、予測可能なパフォーマンスが容量確保の正当性を裏付ける場合に好まれます。
- MCPCモデムは、統計的多重化、帯域幅プーリング、効率的な複数拠点サービス提供を必要とする放送事業者、ハブ事業者、マネージドサービスプロバイダー向けに、共有ネットワーク容量をサポートします。
データレート
データレート需要は、2026年から2034年にかけて年平均成長率(CAGR)10.1~11.0%で増加すると予測されています。高速モデムは、HTS容量、IPトランキング、海上ブロードバンド、モビリティサービスによるスループット要件の増加に伴い、需要を牽引します。一方、中級およびエントリーレベルのデバイスは、狭帯域バックアップ、リモート監視、コスト重視の設置用途において引き続き重要な役割を果たします。
- 高速モデムは、帯域幅を大量に消費するバックホール、航空、海上ブロードバンド、および企業ネットワークで使用され、これらのネットワークではスループット、アクセラレーション、適応符号化、およびスペクトル効率がサービス品質を決定づけます。
- ミッドレンジモデムは、最高スループット機器のようなコストをかけずに、信頼性の高いIPパフォーマンスを必要とする支店、船舶、オフショア拠点、およびバックアップリンクをサポートします。
- エントリーレベルのモデムは、テレメトリ、小規模オフィス、緊急キット、基本的なリモート接続など、手頃な価格、低消費電力、簡単な設置が最も重要な用途において、依然として有用です。
応用
アプリケーションの需要は、2026年から2034年にかけて年平均成長率(CAGR)10.5~11.5%で増加すると予測されています。モバイルおよびバックホールアプリケーションが成長を牽引するのは、通信事業者が移動資産や遠隔地の基地局に対して柔軟な接続性を必要とするためです。IPトランキングとオフショア通信は、企業の継続性と運用上の安全性を支える高可用性リンクが必要な場面で、引き続き不可欠な要素となります。
- モバイルおよびバックホール用途では、光ファイバーやマイクロ波リンクが利用できない場合、携帯電話基地局の拡張、可搬式ネットワーク、海上ルート、航空機の接続、災害復旧などに衛星モデムが使用されます。
- IPトランキングは、国際ルートを介した企業、政府機関、サービスプロバイダーのトラフィックを集約し、ユーザーが遠隔地でも安定した接続性と予測可能な帯域幅を維持できるようにします。
- 洋上通信は、データ、音声、安全システム、乗組員の福利厚生のために継続的な衛星接続を必要とする掘削装置、船舶、エネルギー関連施設向けに、堅牢なモデムに依存している。
業界分野別
業界別の需要は、2026年から2034年にかけて年平均成長率(CAGR)10.0~10.9%で増加すると予測されています。通信業界は、タワーバックホールや地方ブロードバンドに拡張可能な容量が必要なため、最も継続的な需要を生み出しています。海洋および石油・ガス業界の顧客は、遠隔操作における信頼性、堅牢性、およびマネージドサポートを重視しています。
- 通信事業者は、バックホール、冗長性、地方へのカバレッジ、一時的な容量確保のためにモデムを導入するため、波形効率とリモート管理はネットワーク経済において極めて重要な要素となる。
- 海上運航会社は、航行データ、乗組員間の通信、船隊追跡、旅客サービス、および地上通信網の届かない海上航路における運航通信のために衛星モデムを使用している。
- 石油・ガス事業においては、掘削現場、海上掘削装置、パイプライン監視、緊急対応、生産データなどに関する安全な通信回線が必要であり、これらの通信が停止すると安全性や収益に影響が出る可能性がある。
機会の概要
|
業界分野別 |
収益貢献 |
トレンドタグ |
導入段階 |
|
通信 |
高い |
バックホール |
成熟した |
|
海洋 |
中くらい |
フリートリンクス |
スケーリング |
|
石油・ガス |
中くらい |
リモートアセット |
成熟した |
衛星モデム市場の成長要因と影響分析
サービスが行き届いていない地域における携帯電話バックホール需要の増加
モバイルネットワーク事業者は、インフラ整備に時間がかかりすぎたり、コストが高すぎたりするため、光ファイバーの普及率が低い地域へのサービス拡大を続けています。衛星モデムを使用すれば、ネットワークフローを衛星接続に変換し、動的な帯域幅配分を確保することで、基地局からのバックホール接続が可能になります。これにより、速度とコスト効率に優れた高帯域幅および中帯域幅モデムの需要が高まるでしょう。この市場への影響は、アジア太平洋地域、アフリカ、北米で最も顕著に現れると予想されます。
防衛および緊急通信の近代化
政府は、地上での通信障害、サイバーセキュリティ侵害、紛争環境など、あらゆる状況下でも通信が維持されることを必要としています。セキュアな衛星モデムは、安全な接続、波形アップグレード、マルチオービタルルーティング、そして現場での指揮ネットワークを提供します。調達においては認証が重視され、これによりシステムは軍事ネットワークや連合軍ネットワークの端末との互換性を確保できます。こうした要因は、耐久性の高い機器とソフトウェア定義機能の必要性から、平均販売価格の上昇につながっています。
オフショアおよび海上接続要件
船舶、海洋掘削リグ、エネルギー施設は、安全、運用、遠隔測定、乗組員の福祉のために通信チャネルを維持する必要があります。衛星モデムは、沿岸部のネットワーク圏外でもIP通信を維持できるため、船舶通信ネットワーク、海洋掘削プラットフォーム、物流システムにおいて重要な役割を果たしています。監視、診断、福祉に関する通信に必要な帯域幅の増加に伴い、ユーザーは高速モデムを求めるようになっています。
衛星モデム市場の将来動向
ソフトウェア定義型マルチオービットモデム
衛星モデム市場のトレンドは、GEO、MEO、LEO、地上、セルラー経路を横断してトラフィックを転送するソフトウェア定義モデムにますます集中していくでしょう。通信事業者は、ハードウェアの交換なしに波形を追加し、サイバーセキュリティを強化し、帯域幅を最適化できる柔軟なプラットフォームを求めています。このトレンドは、迅速な適応がサービスの可用性に大きく影響する防衛、海事、通信、企業ネットワークにとって重要です。仮想化ゲートウェイとリモートアップグレード可能なモデム製品群を提供するベンダーは、ライフサイクル価値を高めることができるでしょう。
5G NTNとハイブリッドネットワークの統合
衛星モデムは、主要な通信コアネットワークへの衛星接続の統合に伴い、5G非地上ネットワークソリューションの設計においてますます重要な役割を果たすようになるでしょう。地上と宇宙空間の両方におけるカバレッジエリアでのローミング、ポリシー制御、エンドユーザーエクスペリエンスの一貫性を確保するには、ハイブリッドソリューションが必要となります。この変化により、個別の端末の購入から、エコシステム内でのモデム機能の互換性へと焦点が移ります。衛星は、IPアクセラレーション、時間管理、オーケストレーション機能を提供するモデムの恩恵を受けるでしょう。
衛星モデム市場の機会
通信事業者向けマネージドバックホールパッケージ
衛星モデム市場の予測によると、モデム、通信時間、設置、監視、サービスレベルサポートを組み合わせたマネージドバックホールパッケージには大きなビジネスチャンスがあると見込まれています。地方や一時的な滞在地域を対象とする多くのプロバイダーは、ハードウェアを個別に調達するよりもターンキーソリューションを好みます。ベンダーは、帯域幅の最適化、ユニットバックアップ方式、診断機能などを通じて付加価値を提供する機会を得ています。これは特に、ユニバーサルサービス義務があり、光ファイバーインフラを構築することなく迅速な展開が求められる地域で顕著です。
エネルギー資産向け堅牢モデムアップグレード
石油・ガス、オフショア掘削施設、遠隔地のユーティリティ設備は、過酷な環境下で厳格な安全基準を満たす必要があるため、アップグレードの機会に恵まれています。従来のモデムでは、スループット、暗号化、リモート管理といった最新のOTネットワークの要件を満たすことができません。ベンダーは、堅牢なデバイスとファームウェア、そして統合支援を通じて、こうしたアップグレードのニーズに対応できます。これらの施設はライフサイクルが長く、継続的な収益が見込めます。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -