
試験・検査・認証市場:2034年までの動向と需要
試験、検査、認証市場の規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:サービスタイプ別(試験、検査、認証)、調達タイプ別(社内および外部委託)、業界別(消費財、農業、医薬品、化学、石油・ガス、その他)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00004293
- カテゴリー : テクノロジー、メディア、通信
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : October 26, 2026


2025年の市場規模
2,746億3,000 万米ドル
基準年値
2034年の予測
4105億6000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
4.22 %
成長率
対象市場
3兆564億4000万 米ドル
(2026年~2034年)
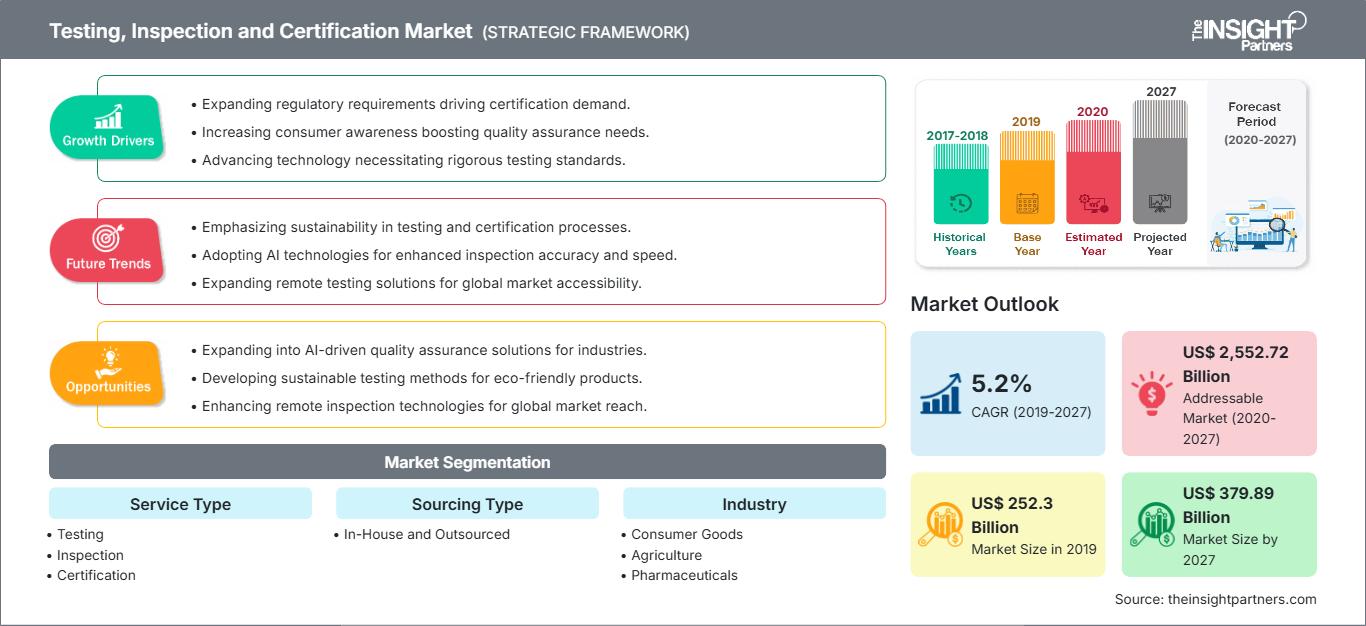
世界の試験・検査・認証市場は、製造業者、規制当局、消費者が製品の安全性、サプライチェーンの透明性、規制への適合性をますます重視するようになるにつれ、決定的な成長段階に入りつつあります。2025年には2,746億3,000万米ドルと評価された同市場は、2034年までに4,105億6,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)4.22%で拡大し、産業および消費者向けエンドマーケット全体で安定した構造的需要を反映しています。
地域全体の成長は、連邦政府および州政府による法令遵守義務の強化、製造能力の国内回帰、輸入品に対する監視強化によって後押しされている。北米は、産業機器の試験、検査、認証市場の規模拡大、食品安全検証、コスト効率と監査対応力を求める中堅メーカーによる検査機能のアウトソーシングの増加に支えられ、2034年まで年平均成長率(CAGR)3.8%~4.3%で拡大すると予測されている。
試験、検査、認証市場の評価と洞察
- 北米:この地域は2025年には推定32~35%のシェアを占め、厳格な規制執行、国内回帰の傾向、食品、医薬品、産業分野における強力な研究所インフラに牽引され、2026年から2034年にかけて年平均成長率(CAGR)3.8~4.3%で成長すると予測されている。
- 米国:2025年には北米の需要の大半を米国が占め、FDA、USDA、OSHAの規制遵守要件が製造業および消費者セクター全体に及ぶことを背景に、2026年から2034年にかけて年平均成長率(CAGR)3.7~4.2%で成長すると予測されている。
- 欧州:欧州は2025年には推定28~31%のシェアを占め、ドイツ、英国、フランスが牽引役となり、CEマーキング、REACH規制への準拠、サステナビリティ情報開示規則によって検査および認証の需要が安定的に維持されることから、2034年まで年平均成長率(CAGR)3.6~4.0%で拡大すると予測されている。
- アジア太平洋地域:アジア太平洋地域は2025年には推定24~27%のシェアを占め、2026年から2034年にかけては年平均成長率(CAGR)5.2~5.8%で最も速い成長が見込まれています。これは、輸出志向型の製造業と国内品質基準の向上によって需要が牽引される中国、インド、日本が中心となります。
- 最大のセグメント:テストサービスは最大のサービスタイプセグメントであり、2025年には推定45~48%の市場シェアを占め、2026年から2034年にかけて年平均成長率(CAGR)4.0~4.5%で成長すると予測されており、規制対象業界全体で広く採用されていることが反映されています。
- 高成長セグメント:認証サービスは、最も急速に成長しているサービスタイプのセグメントであり、持続可能性およびマネジメントシステム認証に牽引され、2025年には推定22~25%の市場シェアを占め、2026年から2034年の間に年平均成長率(CAGR)5.0~5.6%で拡大すると予測されています。
- 詳細に分析された主要企業:Eurofins Scientific SE、Applus Services SA、ALS Limited、DEKRA SE、TÜV SÜD AG、TÜV Rheinland AG、SGS SA、Bureau Veritas SA、Intertek Group plc、DNV AS
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
品質保証サービスは、従来の手作業と紙ベースの検査方法から、センサーや遠隔検証テスト方法を用いたデジタル技術へと確実に進化を遂げてきました。研究所では、サンプル管理に自動化システムを導入し、ロボットやAIを活用した欠陥識別技術を用いることで、大規模製造施設における精度を損なうことなく処理時間を短縮しています。さらに、生産工程にも変化が生じ、最終検査ではなく生産ラインに品質管理チェックポイントを組み込むことで、手直し費用を削減し、グローバルサプライチェーンにおける欠陥の根本原因を迅速に特定できるようになりました。
今後、検査・試験サービス提供事業者は、東南アジア、南アジア、さらにはアフリカの一部地域に位置する新たな製造拠点へと、検査・試験サービスの提供範囲を拡大していくでしょう。排出ガス規制、サイバーセキュリティ、製品安全基準の強化といった規制強化の追い風により、移動式試験装置、デジタルプラットフォーム、専門ラボへの継続的な設備投資が促進され、今後10年間でこの分野は広範囲にわたる多地域展開へと移行し、試験・検査・認証市場におけるシェア拡大を後押しするでしょう。
試験、検査、認証市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 2,746億3,000万米ドル |
| 2034年までの市場規模 | 4105億6000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 4.22% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
試験、検査、認証市場分析
世界的な貿易量の増加と、食品、医薬品、化学薬品、産業機器などにおける製品安全規制の強化に伴い、第三者機関による品質保証への需要は高まり続けています。消費者や機関投資家は、独立した認証をオプションの差別化要因ではなく、購入の必須条件として捉える傾向を強めており、成熟経済国と新興経済国の両方で、試験、検査、認証市場の成長を後押ししています。こうした変化により、コンプライアンス検証は、バックオフィス業務のコストセンターから、戦略的なサプライチェーン機能へと位置づけが変わりました。
このエコシステムは、認定を受けた検査機関、検査官、認証機関、そしてデジタルプラットフォームプロバイダーで構成されており、原材料の調達から完成品の配送までのバリューチェーンの統合を通じて、すべてが連携しています。サプライチェーンの動向を見ると、大手サプライヤーがそれぞれの専門分野に精通した地域の検査機関を統合することで、統合が進んでいることがわかります。
競争は依然として激しく、Eurofins Scientific SE、SGS SA、Bureau Veritas SA、Intertek Group plc、DNV ASは広範なラボネットワークを通じて世界規模で大きな存在感を示している一方、TÜV SÜD AG、TÜV Rheinland AG、DEKRA SE、ALS Limited、Applus Services SAは地域別およびセクター別の強力な地位を維持している。この詳細な試験、検査、認証市場分析によると、プロバイダーは半導体、データセンター、再生可能エネルギー、デジタル信頼性サービスへの事業拡大を目指して買収を進めており、これは利益率が高く技術的に複雑なサービスラインへの広範な転換を反映している。
投資は北米およびアジア太平洋地域における能力強化に向けられており、同時に、将来性の低い既存事業部門の売却を通じて企業戦略の合理化を図っている。また、プロバイダー各社は、競合他社のサービスとの差別化を図るため、デジタル検査ツールやリモート監査ソリューションの開発にも投資を行っている。現在の戦略は、試験、検査、認証サービスを一つのコンプライアンスパッケージに統合できる企業を優遇することである。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
試験・検査・認証市場:戦略的洞察
地域別分析
北米の試験・検査・認証市場
北米は2025年時点で世界の試験・検査・認証市場において推定32~35%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)3.8~4.3%で拡大すると予測されている。この成長は、食品安全、医薬品、自動車部品、産業機器など幅広い分野にわたる厳格な連邦規制枠組みに加え、消費者保護や職場安全基準を監督する機関による一貫した執行体制に支えられている。
構造的要因としては、製造拠点の国内回帰の傾向の高まり、中堅企業におけるラボ機能のアウトソーシングの増加、デジタルインフラ投資の増加に伴うサイバーセキュリティおよびデータセンター構築関連サービスの需要増加などが挙げられる。カナダとメキシコは統合製造体制により需要が拡大しており、地域企業間では合併・買収が継続している。
米国における試験・検査・認証市場
米国は2025年時点で北米の需要の大部分を占めており、食品、医薬品、航空宇宙、エネルギー分野にわたる厳格な規制監督に支えられ、 2026年から2034年にかけて年平均成長率(CAGR)3.7~4.2%で成長すると予測されています。検査・認証市場レポートによると、強力な検査機関の密度と認定インフラにより、全国の規制対象産業全体で一貫した検査および認証処理能力が維持されています。
企業の拠点は、広範な国内ラボネットワークを運営するグローバルプロバイダーと、ニッチな産業分野に特化した地域密着型企業に集中している。アプリケーションのトレンドとしては、半導体製造やハイパースケールデータセンター建設に関連する校正、フォレンジック、ミッションクリティカルな施設試運転サービスがますます重視されるようになり、これは全国的に高付加価値で技術的に専門的な試験業務への構造的なシフトを反映している。
欧州の試験・検査・認証市場
欧州は、2025年には世界の試験、検査、認証市場の推定28~31%を占め、2026年から2034年にかけて年平均成長率(CAGR)3.6~4.0%で成長すると予測されている。中でもドイツは、自動車、化学、工業製造業の集積地が多く、継続的な適合性検証が求められることから、主要な国内市場として位置づけられている。
英国市場は、建築規制、再生可能エネルギーの試運転、ブレグジットによる規制の相違など、50~70語の労力を要すると推定されており、インフラプロジェクト全体で検査需要は一貫しています。ドイツ市場は、自動車、化学、機械の認証が中心で、CEマーキングとREACH規制への準拠が求められています。フランスでは、原子力、航空宇宙、食品生産の検査が重視されています。一方、イタリアでは、インフラや建物の検査という形で需要が続いています。
アジア太平洋地域の試験・検査・認証市場
アジア太平洋地域は、2025年には世界の試験、検査、認証市場において推定24~27%のシェアを占め、2026年から2034年にかけて地域別で最も速い年平均成長率(CAGR)5.2~5.8%で拡大すると予測されている。中国は、輸出製造業の規模と、消費財および工業製品における国内品質基準の執行拡大を背景に、この市場を牽引している。
日本と韓国は電子機器および自動車の認証を通じて需要を維持しており、一方、インドとオーストラリアはインフラ整備の拡大と鉱物資源の試験に関連した成長加速を示している。品質インフラ投資プログラムや輸入適合性要件の厳格化といった産業政策支援により、アジア太平洋地域全体で地域検査機関の能力と認証処理能力が引き続き強化されている。
中東・アフリカの試験・検査・認証市場
中東・アフリカ地域は、2026年から2034年の間に年平均成長率(CAGR)4.8~5.4%で成長すると予測されており、サウジアラビアが地域需要を牽引する。これは、ビジョン2030の多様化プログラムにより、ギガプロジェクトや製造ゾーン全体でインフラ、産業、エネルギー分野の検査要件が拡大しているためである。
アラブ首長国連邦は、貿易拠点としての地位を活かし、物流、建設、再生可能エネルギー認証を通じて需要を維持している一方、南アフリカおよびその他の中東・アフリカ諸国は、鉱業、農業、エネルギーインフラに関連した着実な成長を示している。地域全体における石油、ガス、電力インフラへの継続的な投資は、予測期間を通じて検査および認証要件の継続的な必要性を裏付けている。
セグメンテーション分析
サービスの種類
サービスタイプ別セグメントは、2026年から2034年にかけて年平均成長率(CAGR)4.1~4.6%で成長すると予測されています。試験サービスは、ほぼすべての規制対象産業に適用できるため、市場を牽引しています。一方、認証サービスは、サステナビリティ情報開示およびマネジメントシステム規格が世界的に普及するにつれて、最も急速な成長を遂げており、製造業、エネルギー、消費財セクターにおける試験、検査、認証市場の範囲を再構築しています。
- 検査:食品、医薬品、化学、工業製品の製造業において、世界中で品質検証が義務付けられているため、検査は依然として最も広く採用されているサービスです。
- 検査:建設、エネルギー、インフラプロジェクトにおいて、機器の健全性や規制遵守状況を現場で検証する必要があるため、検査サービスは安定した需要を維持しています。
- 認証:持続可能性、サイバーセキュリティ、およびマネジメントシステム規格が多国籍企業の調達における必須条件となるにつれ、認証サービスは戦略的に重要性を増している。
調達タイプ
調達タイプのセグメントは、2026年から2034年にかけて年平均成長率(CAGR)4.0~4.5%で成長すると予測されています。製造業者がコスト効率、認証の信頼性、拡張性を優先するにつれ、アウトソーシングサービスのシェアは拡大を続けています。一方、独自のプロセス要件を持つ大企業では社内テストが依然として行われており、調達環境における緩やかではあるものの着実な構造変化を反映しています。
- 社内テスト:独自のプロセス、大量生産のニーズ、確立された社内品質管理インフラを持つ大手メーカーの間では、社内テストが依然として主流となっている。
- アウトソーシング:中規模メーカーが、高額な社内ラボ設備を維持することなく、認定された第三者機関による検証を求めるようになったため、アウトソーシングによる試験は着実に拡大している。
業界
産業分野は、2026年から2034年にかけて年平均成長率(CAGR)4.3~4.8%で成長すると予測されています。医薬品および消費財分野では、厳格な安全規制により検査量が大幅に増加する一方、化学および石油・ガス分野では、ますます複雑化するグローバルサプライチェーンにおける危険物取り扱いおよび環境コンプライアンス義務を通じて需要が維持されています。
- 消費財:消費財の検査量は、製品の安全性に関するリコールが頻繁に発生していること、電子商取引における品質検証の必要性、そして進化し続ける国際的な表示要件などから、依然として高い水準を維持している。
- 農業:農業検査は、ますますグローバル化する農業貿易ネットワークにおいて、食品安全のトレーサビリティ、残留農薬のスクリーニング、輸出認証要件をサポートします。
- 医薬品:医薬品試験は、厳格な規制承認プロセス、バッチリリース試験、および治療分野全体にわたる安定性試験の要件により、非常に高い需要があります。
- 化学分野:化学分野の試験では、産業生産施設全体における危険物質の分類、REACH規則に準拠した規制への対応、および環境影響の検証に対応します。
- 石油・ガス:石油・ガス検査は、パイプラインの健全性検証、燃料品質試験、上流および下流事業における排出ガス規制遵守を通じて、安定した需要を維持しています。
機会の概要
|
業界 |
収益貢献 |
トレンドタグ |
導入段階 |
|
消費財 |
高い |
Eコマース品質保証 |
成熟した |
|
農業 |
中くらい |
残留物スクリーニング |
スケーリング |
|
医薬品 |
高い |
バッチリリース |
成熟した |
|
化学薬品 |
中くらい |
REACH規制への準拠 |
スケーリング |
|
石油・ガス |
中くらい |
パイプラインの健全性 |
成熟した |
試験・検査・認証市場の成長要因と影響分析
世界的な規制および安全基準の強化
北米、欧州、アジア太平洋地域の各国政府は、製品の安全性、環境、労働基準に関する規制をますます厳格化しており、製造業者は市場参入前に第三者認証を取得することが義務付けられています。食品、医薬品、自動車、家電業界の規制当局は、トレーサビリティやバッチ検証など、要求される試験の範囲を拡大しています。こうした規制強化は、認定試験所の需要を高めています。なぜなら、規制を遵守しない場合、高額なリコール、輸出禁止、そして企業の評判の失墜につながるからです。この傾向は、特に規制強化が最も顕著な医薬品、化学、食品輸出業界において、試験所認定活動の増加や、製造業者と第三者機関との業務範囲の拡大という形で現れています。
グローバル貿易の拡大と国境を越えたサプライチェーンの複雑化
国際貿易量の増加と多国籍企業の製造拠点の複雑化に伴い、サプライチェーン内の様々な接点において統一された認証基準を設けることが不可欠となっています。海外から製品を購入するバイヤーは、輸入先の国で認証が滞りなく承認されることをますます強く求めています。こうした状況に対応するためには、試験会社が国際的な試験拠点を広く持つことが不可欠です。これにより、製品の製造場所に関わらず、一貫した試験手順を提供できるようになります。多国籍小売企業と試験会社の間では、サービス契約の締結件数が増加しています。
消費者の意識の高まりと持続可能性に関する情報開示要件
消費者や法人顧客の間で、製品の安全性、環境負荷、倫理的な調達に対する需要が高まっており、企業は持続可能性とマネジメントシステムの認証取得を迫られています。今日では、多くの小売業者が、取引条件として、サプライヤーが環境、社会、ガバナンスに関する認証を取得していることを求めています。その結果、認証取得は単なるルーチン作業ではなく、製造業者にとって市場参入の鍵となっています。これは、カーボンフットプリント、責任ある調達、循環型経済を証明するサービスへの需要の高まりにつながっています。持続可能性保証サービスを提供する企業は、事業活動の規模が大幅に拡大していることを実感しています。
試験・検査・認証市場の将来動向
デジタル化とAIを活用した遠隔検査プラットフォーム
検査の所要時間を短縮し、地理的に分散した製造拠点へのサービス提供範囲を拡大するため、検査機関はAIを活用した欠陥検出、遠隔ビデオ監査、クラウドベースのレポート作成プラットフォームの導入をますます進めています。これらのデジタルツールにより、現場検査員の数を比例的に増やすことなく複数の施設を同時に監視できるため、検証精度を維持しながら利益率を向上させることができます。今後数年間、顧客が定期的な手動による検査レポートのみではなく、リアルタイムのコンプライアンスダッシュボードや予測的な品質分析を求めるようになるにつれ、検査・認証市場のトレンドは、物理的なラボ機能と独自のデジタルプラットフォームを組み合わせた検査機関をますます有利にするでしょう。
データセンター、半導体、サイバーセキュリティ保証分野への事業拡大
世界的なハイパースケールデータセンターの構築と半導体製造工場の生産能力の継続的な拡大に伴い、重要なデジタルインフラ要件に対応する試運転、品質保証、およびサイバーセキュリティテストサービスへのニーズが高まっています。企業は、電磁両立性試験(EMC)、運用技術(OT)セキュリティ監査、および施設の試運転に関連するテストを実施する能力を確立しつつあります。これらのサービスは、検査サービスよりも高い利益率が見込めるため、この分野に参入した企業は、今後10年間で大きな成長を遂げるチャンスがあります。
試験、検査、認証市場における機会
新興製造拠点における専用ラボ設備の構築
製造業の生産量が国内の適合性評価能力を上回るペースで拡大している東南アジア、インド、アフリカの一部地域では、検査機関のインフラを構築または拡張する絶好の機会がプロバイダーに与えられています。認定を受けた現地の検査機関に早期に投資することで、プロバイダーは生産拠点を移転する多国籍メーカーとの長期契約を獲得できるだけでなく、競合他社に先駆けて規制当局との関係を構築することも可能です。これらの新興地域における検査、点検、認証市場の予測が上昇していることを踏まえると、現地の技術力とグローバルな認定基準を兼ね備えたプロバイダーは、特にコンプライアンス要件が最も急速に厳格化している電子機器、繊維、食品輸出分野において、持続的な先行者利益を確保できるでしょう。
サステナビリティとESG保証サービスを統合したサービスプラットフォーム
カーボンフットプリント検証、責任ある調達監査、循環型経済認証を統合したESG保証パッケージを企業顧客が購入できるようにすることで、大きな付加価値が生まれます。欧州、北米、アジア太平洋地域で情報開示規制が拡大する中、企業はこれらの目的ごとに個別の監査を行うのではなく、単一の監査で自社の主張を検証できる統合ソリューションを必要としています。ESG保証の人材と炭素会計手法への投資は、プロバイダーが顧客との長期的な関係を構築しつつ、プレミアム価格を獲得することを確実にするでしょう。
よくある質問

Ankitaは、9年以上の経験を有する市場調査およびコンサルティングの専門家であり、テクノロジー、メディア、通信、電子機器・半導体、銀行・金融サービス・保険(BFSI)など、幅広い業界において豊富な専門知識と実績を有しています。これまでに、マイクロソフト(Microsoft)、オラクル(Oracle)、日本電気株式会社(NEC Corporation)、SAP、KPMG、エクスペダイターズ・インターナショナル(Expeditors International)など、世界的に著名な企業をクライアントとして、100件以上のコンサルティングおよび市場調査プロジェクトを主導し、成功裏に遂行してきました。主な専門分野は、市場評価、データ分析、市場予測、戦略策定、競合情報分析、調査レポートの作成など多岐にわたり、クライアント企業の事業戦略や意思決定を支援する高度な市場分析と実践的な提言を提供しています。
Ankitaは、営業提案段階におけるプロジェクト提案書の作成やクライアントとの協議から、市場調査の実施、分析結果の取りまとめ、実行可能なビジネスインサイトの提供に至るまで、プロジェクトのライフサイクル全体を一貫して管理しています。また、部門横断的なチームのリーダーシップ、複雑な調査プロジェクトの体系的な設計・遂行、クライアントの事業目標に即した戦略的提言の策定においても豊富な経験を有しています。優れたコミュニケーション能力、リーダーシップ、プレゼンテーションスキルを活かし、複雑な市場調査の結果を明確かつ実用的なビジネスインサイトへと転換することで、クライアント企業の的確な意思決定、競争力の強化、持続的な事業成長を支援しています。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -