
ティムバー収穫機器市場:規模・シェア・予測 2034
木材伐採機器市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:製品タイプ別(ハーベスター、チェーンソー、フォワーダー、フェラーベンチ、スキッダー)、価格別(低価格、中価格、高価格)、流通チャネル別(直接、間接)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00023695
- カテゴリー : 製造業と建設業
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : July 21, 2026


2025年の市場規模
250億5000 万米ドル
基準年値
2034年の予測
423億4000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
6.00 %
成長率
対象市場
3051億3000 万米ドル
(2026年~2034年)
木材伐採機械市場は、2025年の250億5,000万米ドルから2034年には423億4,000万米ドルに成長すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)は6.00%となる見込みです。この需要は、林業活動の機械化、丸太生産量の増加、伐採作業における安全性の向上、旧型機械の新型商用林業機械への置き換えによって促進されるでしょう。こうした機械の供給業者は、労働力不足と持続可能性基準への圧力の高まりを背景に、生産性の向上、燃料節約、テレマティクス、オペレーター支援システムなどを重視しています。
北米は依然として重要な需要拠点であり、これは整備された伐採インフラ、高度な機械化、そして米国南部とカナダからの安定した木材供給によって支えられています。この市場は、山火事後の復旧作業、住宅建設における木材需要、そしてディーゼル機械から低排出ガスかつテレマティクス対応の機器プラットフォームへの急速な置き換えにより、2026年から2034年にかけて年平均成長率(CAGR)5.4~5.8%を記録すると予想されています。
木材伐採機器市場の評価と洞察
- 北米は2025年には33~35%のシェアを占め、機械化された伐採、車両更新、高付加価値の針葉樹材サプライチェーンに支えられ、2026年から2034年にかけて年平均成長率(CAGR)5.4~5.8%で成長すると予測されている。
- 米国は2025年には北米全体の64~66%を占め、南部の森林地帯に牽引され、2026年から2034年にかけて年平均成長率(CAGR)5.5~5.9%で成長すると予測されている。
- 2025年時点で欧州は25~27%のシェアを占めており、2026年から2034年にかけて年平均成長率(CAGR)5.1~5.5%で拡大すると予測されている。機械化された切断加工事業は、スウェーデン、フィンランド、ドイツ、フランスが主導する見込みだ。
- アジア太平洋地域は2025年には22~24%のシェアを占め、中国、日本、インド、オーストラリアに牽引され、2026年から2034年にかけて年平均成長率(CAGR)6.8~7.2%で成長すると予測されている。
- 最大規模の収穫機は2025年に市場シェアの30~33%を獲得し、2026年から2034年にかけて年平均成長率(CAGR)5.8~6.2%で成長すると予測されており、これは刈り取りシステムにおける収穫機の中心的な役割を反映している。
- 高成長セグメントのフォワーダーは、2025年には18~21%の市場シェアを占め、環境負荷の低い資源採掘需要により、2026年から2034年の間に年平均成長率(CAGR)6.6~7.0%で成長すると予測されている。
- 詳細に分析された主要企業:Barko Hydraulics, LLC、Caterpillar Inc.、Deere and Company、Komatsu Ltd.、Ponsse Oyj、Rottne Industri AB、AB Volvo、Tigercat International Inc.、Sandvik AB、およびHitachi Construction Machinery Co., Ltd.
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
森林作業の機械化は、単なる伐採補助から、デジタル技術を活用した伐採、運搬、搬出作業へと進化を遂げています。木材伐採機器市場は、油圧機能の向上、センサー、燃料管理システム、そして長時間稼働を可能にする安全な運転席などによって支えられています。生産ダイナミクスの変化に伴い、請負業者は、急斜面、湿地、間伐地、植林地など、様々な場所で作業できる多機能性を備えた小型の機械群を求めるようになるでしょう。
将来的には、手作業による伐採活動が活発な新たな森林地帯の出現や、木材サプライチェーンの認証制度の拡大が需要を牽引する可能性が高い。政府による森林の健全性、山火事対策、植林活動への投資は、既存車両の近代化への投資につながり、欧州と北米の排出ガス規制は、企業をクリーンエンジンやハイブリッド車へと向かわせている。
木材伐採機器市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 250億5000万米ドル |
| 2034年までの市場規模 | 423億4000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 6.00% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
木材伐採機器市場分析
需要は、継続的な製材、住宅建設、パルプ材加工、バイオマス収集に基づいています。また、機械化された伐採機は作業員を危険な伐採作業から守り、生産性を向上させるため、労働力不足も木材伐採機器市場の成長を牽引しています。FAOのデータによると、米国、中国、ブラジル、ロシア、カナダなどの国々で工業用丸太が世界的に圧倒的なシェアを占めていることが、林産物産業におけるこうした機器の必要性を説明しています。
この市場は、機械、エンジン、油圧機器の製造業者、アタッチメント供給業者、販売代理店、機器レンタル業者、請負業者、林業会社、保守組織などで構成されています。部品の供給、オペレーター教育、テレマティクスサービス、資金調達を提供できる企業は、供給面で優位に立つことができます。機器の交換サイクルが長い小規模請負業者は中価格帯の製品に対する需要を生み出し、一方、大企業は生産性測定と予防保全が可能な包括的な機器群を購入します。
競争の度合いは中程度に統合されており、キャタピラー社、ディア・アンド・カンパニー、コマツ株式会社、ポンセ社、タイガーキャット・インターナショナル社、ABボルボ社が、ディーラーネットワーク、機械の耐久性、サービスの効率性を通じて競争している。木材伐採機器市場レポートによると、特殊機械の需要がある分野では、バルコ・ハイドロリクス社やロットネ・インダストリ社などの企業が依然として役割を果たしている。
主要な投資検討事項は、自動化、オペレーター支援、排出基準への準拠、およびサービスプラットフォーム内の接続性へと移行しています。サンドビックABと日立建機株式会社は、鉱業および建設分野におけるそれぞれの強みを活かし、林業分野における堅牢性と制御性を向上させています。特に燃料費とメンテナンス費が高騰している状況では、競争優位性は、設備容量ではなく、総所有コストの最小化に徐々に依存するようになっています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
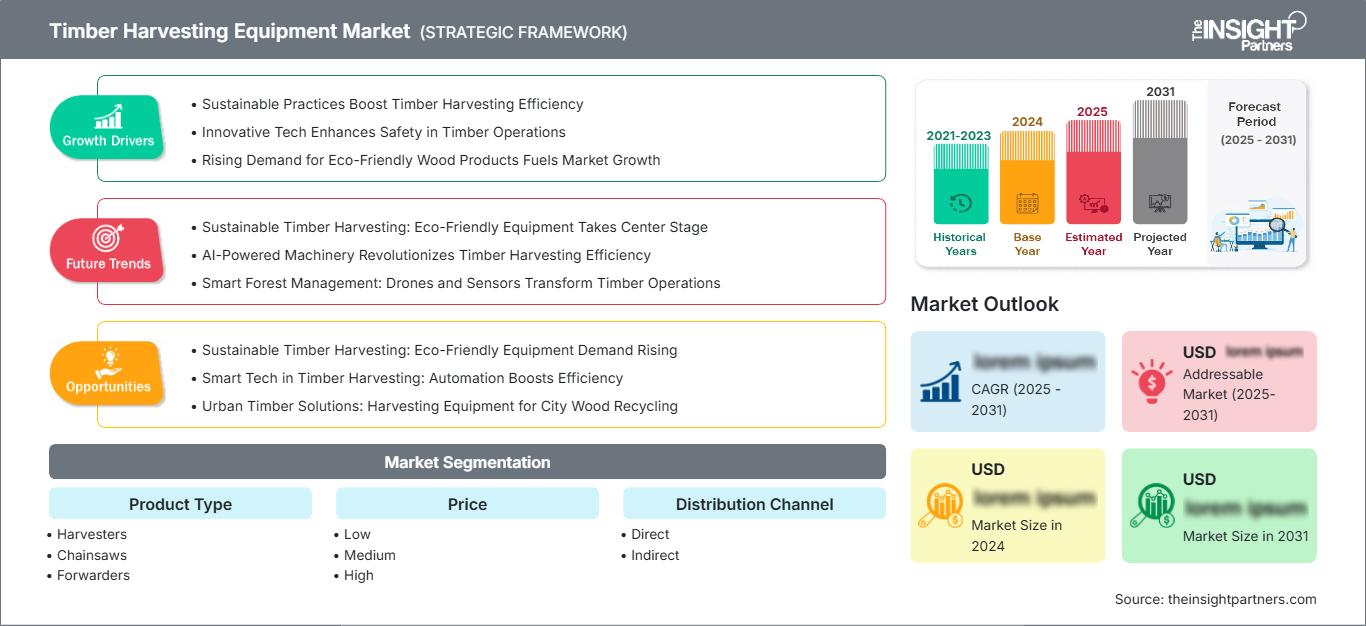
木材伐採機器市場:戦略的洞察
地域別分析
北米の木材伐採機器市場
これにより、機器購入の継続性が保証されるとともに、安全上の配慮から、伐採作業は手作業から機械化された方法へと移行する。
欧州木材伐採機器市場
欧州は2025年時点で25~27%のシェアを占め、2026~2034年には年平均成長率(CAGR)5.1~5.5%で成長すると予測されている。スウェーデンとフィンランドは、カット・トゥ・レングス技術の普及と地元メーカーの高度な技術力により、市場をリードする地位を占めている。ドイツは、管理された森林と製材所との連携により需要が拡大しており、環境規制は環境に優しいパワートレインの開発と効率分析を促進している。
英国では、植林地の伐採、土地管理、木材の安全確保といった理由から、小型の収穫機や抽出機に対する需要が高い。ドイツでは、暴風雨被害を受けた木材の処理やキクイムシ対策が重要な役割を果たしている。フランス、イタリア、スペインは、山岳地帯、所有権の分散、国有林といった要因から、高価で柔軟性の高い機械が求められる、特殊な市場である。
アジア太平洋地域の木材伐採機器市場
アジア太平洋地域は2025年には22~24%のシェアを占め、2026~2034年には年平均成長率(CAGR)6.8~7.2%で拡大すると予測されており、主要地域の中で最も急速に成長する地域となる見込みです。中国は木材加工、植林管理、国内建設資材需要を通じて需要を牽引しており、一方、日本と韓国は管理された森林区画向けの小型で精密な機器を重視しています。
インドとオーストラリアは、それぞれ異なる成長パターンを示している。インドは徐々に手作業による伐採から機械化・半機械化システムへと移行している一方、オーストラリアは植林、火災後の復旧、輸出向け木材生産のために耐久性の高い設備を必要としている。森林生産性と産業用木材供給に対する政策支援は、地域におけるこうした取り組みの普及を促進する。
中東・アフリカの木材伐採機器市場
中東・アフリカ地域は2026年から2034年にかけて年平均成長率(CAGR)4.7~5.1%で成長すると予測されており、南アフリカが地域における導入を牽引する見込みです。需要は植林、パルプ材供給、インフラ整備に伴う土地造成に集中しています。サウジアラビアとアラブ首長国連邦は依然として小規模市場ですが、造園、建設関連の土地造成、緑化計画などによって機器需要が支えられています。
中東・アフリカ地域におけるその他の需要は、資金の入手可能性、サービスインフラ、および正式な林業活動の状況が大きく異なるため、ばらつきが大きい。商業用プランテーションが存在する地域では、購入者は堅牢なチェーンソー、スキッダー、および中型伐採機を優先的に求める。エネルギーおよびインフラプロジェクトも伐採機器の需要を生み出しているが、調達においては持続可能性管理の重要性が高まっている。
セグメンテーション分析
製品タイプ
製品タイプ別では、購入者が生産性、地形への適応性、燃料消費量、および作業者の安全性のバランスを取るため、2026年から2034年にかけて年平均成長率(CAGR)5.8~6.4%で成長すると予想されています。木材伐採機器市場の範囲は、機械化された伐採、搬出、および路側での取り扱いが連携して遅延を減らし、木材回収率を向上させる必要があるため、このセグメント全体で広くなっています。
- ハーベスターは、伐採、枝払い、計測、玉切りといった作業を1つのプラットフォームに統合することで、管理された森林における回収率を向上させ、人手による作業の必要性を低減するため、依然として主要な製品グループであり続けている。
- チェーンソーは、間伐、小規模林業、緊急伐採、維持管理作業において戦略的に重要な役割を担っており、特に地形や資金の制約によって大型機械の使用が制限される地域ではその重要性が際立つ。
- フォワーダーは、環境負荷の少ない伐採、土壌保護、および切断システムが優先される分野で普及が進んでおり、認証林業や湿地での作業には不可欠なものとなっている。
- フェラーベンチは、大量伐採地域における樹木の迅速な集積と束ねをサポートし、下流での集材効率を向上させ、稼働中の伐採現場での機械の混雑を軽減します。
- スキッダーは、特に北米や新興地域における樹木長伐採システムにおいて依然として重要な役割を担っており、耐久性、牽引力、整備性が購入決定に影響を与える。
価格
価格は、請負業者の規模、資金調達へのアクセス、総所有コストを反映した購買決定により、2026年から2034年にかけて年平均成長率(CAGR)5.5~6.1%で上昇すると予測されています。低価格機器は基本的な運用を支え、中価格機器は交換需要を牽引し、高価格モデルは稼働時間、自動化、テレマティクス、排出ガス規制への適合性を求める大規模事業者を惹きつけています。
- 低価格の機器は、資本予算が限られている小規模な請負業者や細分化された林業地域にとって有益だが、信頼性、部品の入手しやすさ、基本的な安全機能は依然として決定的な要素となる。
- 中価格帯の機械は、購入コストと生産性のバランスが取れているため、最も幅広い需要層を占めており、定期的な商業伐採やレンタルフリートに適している。
- 高価格帯の機器は、初期購入費用よりも自動化、急勾配対応能力、高度な油圧システム、テレマティクス、そしてライフサイクルコストの低減を優先する大規模事業者にとって魅力的な選択肢となる。
流通チャネル
流通チャネルは、サービス品質、資金調達、アフターマーケットの対応力によって形成され、2026年から2034年にかけて年平均成長率(CAGR)5.6~6.2%で拡大すると予測されています。直接販売は、カスタマイズされた構成を必要とする大規模な車両購入者に適していますが、間接チャネルは、地域でのデモンストレーション、スペアパーツ、メンテナンスサポート、オペレーター研修、再販支援を必要とする地域の請負業者にとって依然として不可欠です。
- 直接販売は、車両計画、カスタマイズされた仕様、保証調整、およびメーカー主導の技術サポートを必要とする戦略的顧客、公共機関、および大規模な林業グループをサポートします。
- 間接販売は、小規模な請負業者にとって依然として非常に重要です。なぜなら、販売店は地域での製品入手、資金調達に関するアドバイス、中古機器の選択肢、サービス技術者、迅速な部品供給といったサービスを提供しているからです。
機会の概要
|
製品タイプ |
収益貢献 |
トレンドタグ |
導入段階 |
|
収穫機 |
高い |
カット済み |
成熟した |
|
チェーンソー |
中くらい |
ポータブル伐採 |
成熟した |
|
運送業者 |
高い |
低 |
スケーリング |
|
フェラーベンチ |
中くらい |
大量 |
スケーリング |
|
スキッダー |
高い |
木の長さ |
成熟した |
木材伐採機器市場の成長要因と影響分析
伐採リスクと労働力依存度を低減するための機械化
伐採は依然として最も危険な産業分野の一つであり、伐採、剥皮、運搬の過程における人的リスクを最小限に抑えるため、機械化された伐採機器がますます普及しています。ハーベスター、フェラーベンチ、スキッダーといった機械は、オペレーターが快適なキャビンから作業を行うと同時に、生産性を高いレベルで維持することを可能にします。この要因が市場に影響を与える理由は、フリートオーナーが生産性を向上させる機器を使用して労働力不足を補うことができるからです。
持続可能な森林管理と認証要件
森林所有者や木材購入者は、調達をトレーサビリティ、土壌保護、認証された伐採方法とますます関連付けるようになっている。これにより、請負業者は接地圧が低く、精密な計測が可能で、残存林分への損傷が少ない機器を求めるようになっている。フォワーダーやカット・トゥ・レングス・ハーベスターは、計画的な搬出ルートとよりクリーンな丸太処理を可能にするため、人気が高まっている。持続可能性が政策声明から購買基準へと移行するにつれ、木材伐採機器市場は恩恵を受けている。燃料消費量、生産性、現場への影響を文書化できるメーカーは、林業団体、公的機関、輸出志向の木材供給業者との入札において優位に立つことができる。
排出量削減と稼働率向上による経済性向上が、車両更新の推進要因となっている。
旧式の収穫機械は、一般的に燃料消費量が多く、稼働停止率が高く、診断能力も低いため、資産の陳腐化が起こるずっと前から交換する方が収益性が高くなる傾向があります。先進国における排出ガス規制の強化は、環境に優しいエンジンの必要性を高めており、請負業者は油圧システムの効率性、機器のリモート監視機能、サービス問題への迅速な対応を求めています。これは、ライフサイクルコストと購入コストを比較検討する機器購入において顕著に表れます。収穫期間中の稼働停止が収入に与える影響を考慮すると、販売店でスペアパーツが十分に入手できることは有益です。
排出量削減と稼働率向上による経済性向上が、車両更新の推進要因となっている。
古い林業機械は、燃料消費量が多く、稼働停止時間が長く、診断機能も劣ることが多く、完全な廃棄処分前に交換する方が経済的になるケースが増えています。先進国市場における排出ガス規制は、よりクリーンなエンジンへの移行を加速させており、同時に請負業者は油圧効率、遠隔監視、迅速なサービス対応も求めています。こうした影響は、ライフサイクルコストと初期費用を比較検討する調達決定に顕著に表れています。部品供給体制が充実しているディーラーは、収穫期間中の稼働停止時間が収益に直接影響するため、有利な立場に立つことができます。したがって、フリートの更新は、木材伐採機械市場全体において、高性能機械の需要とアフターサービス需要の両方を支えています。
木材伐採機器市場の将来動向
連結された林業車両群が運用プラットフォームとなる
木材伐採機械市場のトレンドは、機械が単独の資産ではなく、接続されたオペレーティングプラットフォームとして機能する方向に向かっています。テレマティクス、デジタル作業指示、ルートプランニング、燃料分析、予知保全は、請負業者の生産性をますます左右するでしょう。次の段階では、機械データと森林資源マップを組み合わせることで、オペレーターが伐採順序、搬出ルート、サービススケジュールを最適化できるようになると予想されます。このトレンドは、ソフトウェアエコシステム、ディーラー分析チーム、オープンデータインターフェースを備えたメーカーに有利に働くでしょう。購入者は、馬力や吊り上げ能力だけでなく、測定可能な稼働時間と意思決定支援に基づいて機器を評価するようになるでしょう。
ハイブリッドおよび低排出ガスパワートレインが実地試験に向けて前進
ハイブリッドおよび低排出ガスプラットフォームは、充電設備、稼働サイクル、規制が適合する場所で、実証段階から選択的な商用展開へと移行すると予想されます。フォワーダー、ヤードローダー、小型機械は、遠隔地で稼働する大型スキッダーよりも早く電動システムを採用する可能性があります。メーカーは、モジュール式バッテリー、高効率油圧システム、再生可能ディーゼル燃料との互換性、および環境的に敏感な地域付近での静音運転に注力するでしょう。林業作業では高トルク、長時間のシフト、堅牢な信頼性が求められるため、導入は段階的に進むと考えられます。それでもなお、排出ガス規制への対応と顧客の持続可能性目標は、パワートレインの革新を製品ロードマップの中心に据え続けるでしょう。
木材伐採機器市場の機会
新興市場における機械化プログラム
新興市場は、メーカーやディーラーにとって、機械とトレーニング、資金調達、メンテナンス、安全プログラムをパッケージ化する機会を生み出しています。多くの地域では依然として手作業または半機械化された伐採に依存しており、中価格帯のハーベスター、チェーンソー、スキッダー、フォワーダーによって解決できる生産性のギャップが存在します。木材伐採機器市場の予測によると、植林、パルプ材供給、輸出用木材の品質基準が上昇している地域では、体系的な機械化によって需要が喚起される可能性があります。地域サービスネットワークとオペレーターアカデミーを構築する企業は、導入リスクを軽減できます。政府が森林生産性、トレーサビリティ、農村産業開発を支援している地域では、この機会が最も大きくなります。
アフターマーケット、レトロフィット、およびデジタルサービスの拡張
林業機械は摩耗性、遠隔地、高負荷といった過酷な条件下で稼働するため、アフターマーケットサービスは持続的な収益機会を提供します。ディーラーは、油圧システムの再構築、アタッチメントのアップグレード、テレマティクスシステムの後付け、消耗部品プログラム、予防保守契約などを通じて、付加価値を高めることができます。多くの請負業者が設備投資コストを抑えるために機械の寿命を延ばそうとしているため、この機会は先進国と新興国の両方で魅力的です。純正部品、遠隔診断、現場サービス対応を組み合わせたメーカーは、顧客維持率を高めることができます。また、後付けパッケージは、古い機械群がすぐに機器全体を交換することなく、生産性とコンプライアンスに関する期待に応えるのに役立ちます。
最近の動向
- 2025年3月:ジョンディアは、900 Mシリーズ クローラー式フェラーバンチャー、900 MHシリーズ クローラー式ハーベスター、および900 MLシリーズ ショベル式ロガーに、新しいオペレーター支援機能と改良点を導入しました。顧客の生産性向上に重点を置いた今回のアップデートには、効率性を高めるために改良された専用走行システムが含まれており、900 Mシリーズの新機能として搭載されています。さらに、新しいレベル復帰機能と下部構造の改良により、耐久性が向上しています。これらのオペレーター支援機能のアップデートは、多様な作業環境における顧客体験の向上に貢献します。
- 2025年2月:コマツは、最新のログローダー「TimberPro TN230D」を発表いたします。この新機種は、お客様と販売代理店からのフィードバックに基づき、ゼロから開発され、生産性の向上とオペレーターの利便性向上を念頭に設計されています。197馬力のTN230Dは、36フィートのリーチと58,224フィートポンドの旋回トルクを実現しています。また、エンジン出力と油圧流量を一時的に増加させ、過酷な林業作業をサポートするPower Max機能も搭載しています。
- 2026年5月:林業機械メーカーのポンセ社は、森林再生のための新たな技術ソリューションを開発しました。ポンセ・バッファロー・プランターは、林業機械のフレームに取り付けられた耕起・植栽ユニットで、機械化・自動化された植栽を可能にします。これは同社史上初の植林技術革新となります。
よくある質問

ニヴェディタは、市場調査とビジネスコンサルティングの分野で9年以上の経験を持つ、優れたリサーチプロフェッショナルです。現在、The Insight PartnersでICT分野のプロジェクトマネージャーを務め、多様なテクノロジー分野におけるシンジケート、カスタム、サブスクリプションベース、そしてコンサルティングといった調査業務の管理と実行において深い専門知識を有しています。
データドリブンな分析と実用的なインサイトを提供してきた実績を持つニヴェディタは、数々の重要プロジェクトにおいて重要な貢献を果たしてきました。クライアントの目標理解、市場動向の分析、そして戦略的な提言の導出に至るまで、プロジェクトをエンドツーエンドで遂行します。彼女は大手ICT企業と幅広く協業し、市場機会の特定や業界の変化への対応を支援してきました。
ニヴェディタは、デラドゥンにあるIMSで経営学のMBAを取得しています。The Insight Partners入社前は、プネーのMarketsandMarketsとFuture Market Insightsで貴重な経験を積み、様々なリサーチ業務を経験することで、業界分析とクライアントエンゲージメントにおける確固たる基盤を築きました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -