
UV可視分光法市場:シェア・成長・予測 2034
UV可視分光法市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:タイプ別(デュアルビームシステム、シングルビームシステム、アレイベースシステム、ハンドヘルドシステム)、用途別(産業用途、物理化学研究、ライフサイエンス研究、環境研究、学術用途、ライフサイエンス研究開発、品質保証/品質管理、生産)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00016409
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 15, 2026


2025年の市場規模
26億9000 万米ドル
基準年値
2034年の予測
44億8000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
5.80 %
成長率
対象市場
324億4000 万米ドル
(2026年~2034年)
UV-可視分光法市場は、2025年には26億9,000万米ドルと評価され、2034年には44億8,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)5.80%で拡大すると見込まれています。この市場は、紫外線および可視光の波長範囲における吸光度、透過率、反射率を定量化するために使用される光学システムを対象としており、世界中の研究室、産業試験、環境モニタリング、品質保証ワークフローに活用されています。
北米市場は、確立された医薬品・バイオテクノロジー分野の試験インフラと、旧式実験機器の継続的な更新に支えられ、2026年から2034年にかけて年平均成長率(CAGR)6.1~6.5%で成長すると予測されています。UV-可視分光分析市場の規模拡大は、規制対象研究所における自動化されたワークフロー、電子記録、およびハイスループット分析手法によって支えられています。
UV-可視分光法市場の評価と洞察
- 北米:この地域は2025年にUV可視分光分析市場の34~38%のシェアを占め、医薬品試験、環境研究所、機器の近代化に支えられ、2026年から2034年にかけて年平均成長率(CAGR)6.1~6.5%で成長すると予測されている。
- 米国:米国は2025年には北米の収益の78~82%を占め、規制対象の検査機関が分析プラットフォームをアップグレードするにつれて、2026年から2034年の間に年平均成長率6.2~6.6%で拡大すると予測されている。
- ヨーロッパ:ヨーロッパは2025年には27~31%のシェアを占め、医薬品、化学、環境分野において、ドイツ、英国、フランス、イタリア、スペインが牽引役となり、2026年から2034年にかけて年平均成長率(CAGR)5.5~5.9%を記録すると予想されている。
- アジア太平洋地域:アジア太平洋地域は2025年には25~29%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)6.2~6.8%で成長すると予測されており、中国、日本、韓国、インドは研究所や製造品質システムの拡大から恩恵を受けると見込まれています。
- 最大のセグメントである品質保証/品質管理は、2025年には20~24%の市場シェアを占め、2026年から2034年にかけて5.9~6.3%のCAGRで成長すると予想されており、これは日常的なコンプライアンステストを反映している。
- 高成長分野:ハンドヘルドシステムは2025年に10~14%の市場シェアを占め、フィールドテストと分散型分析に牽引され、2026年から2034年の間に年平均成長率(CAGR)7.4~8.0%で成長すると予測されています。
- 詳細に分析された主要企業: Agilent Technologies, Inc.、Bio-Rad Laboratories, Inc.、Bruker Corporation、Hach Company、Hitachi High-Tech Corporation、HORIBA, Ltd.、JASCO Corporation、PerkinElmer, Inc.、Shimadzu Corporation、Thermo Fisher Scientific Inc.
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
機器設計は、二重ビームの安定性、高速スキャン速度、微量サンプリング、接続性、およびソフトウェアによる操作へと移行しつつあります。メーカーは、標準的な光学システムに、用途に応じたハードウェア、試薬、およびコンプライアンスソフトウェアを統合する方向へと進んでいます。
医薬品、食品、水処理、化学産業における研究所の能力拡大に伴い、新たな製造拠点においても利用範囲を拡大できる可能性がある。投資は、自動化、トレーサビリティ、コンパクトな設計、規格適合機器、環境モニタリング、および研究所のアップグレードに重点を置くべきである。
UV可視分光法市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 26億9000万米ドル |
| 2034年までの市場規模 | 44億8000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 5.80% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
UV-可視分光法市場分析
需要は、繰り返し発生する分析ニーズによって支えられています。製薬・バイオテクノロジー研究所では、濃度、核酸、製剤、出荷試験に吸光度測定が用いられ、化学・食品メーカーでは、組成や色の検証に吸光度測定が利用されています。このエコシステムは、光学機器、検出器、ソフトウェア、消耗品、サービス、校正など多岐にわたります。
供給動向は、高精度光学系、検出器、電子機器、およびソフトウェアを反映しています。ベンダーは、波長精度、低迷光、自動サンプリング、メソッドライブラリ、および監査対応データ処理によって差別化を図っています。したがって、UV可視分光法市場の成長は、機器の買い替えサイクルと、手動測定から転記やオペレーターのばらつきを低減するコネクテッドラボワークフローへの移行の両方に関連しています。
既存の分析機器メーカー間の競争は激しい。UV-可視分光分析市場の分析によると、サービスネットワークとアプリケーションの深さが重要な資産となっている。アジレント・テクノロジー社の競合技術にはCaryプラットフォームがあり、サーモフィッシャーサイエンティフィック社はGENESYSとNanoDrop技術を擁している。島津製作所の主なセールスポイントはダブルビームである。さらに、パーキンエルマー社、バイオ・ラッド・ラボラトリーズ社、ブルカー社、日立ハイテク社、堀場製作所、日本分光社、ハック社といったメーカーも、それぞれ独自の専門分野や関係性を持っている。
投資の焦点はアプリケーションへと移りつつある。システムは、医薬品規制、水質分析、ライフサイエンス、分散型分析といった分野に展開されている。製品リリースは、サンプル適合性、使いやすさ、接続性、再現性に重点を置いている。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
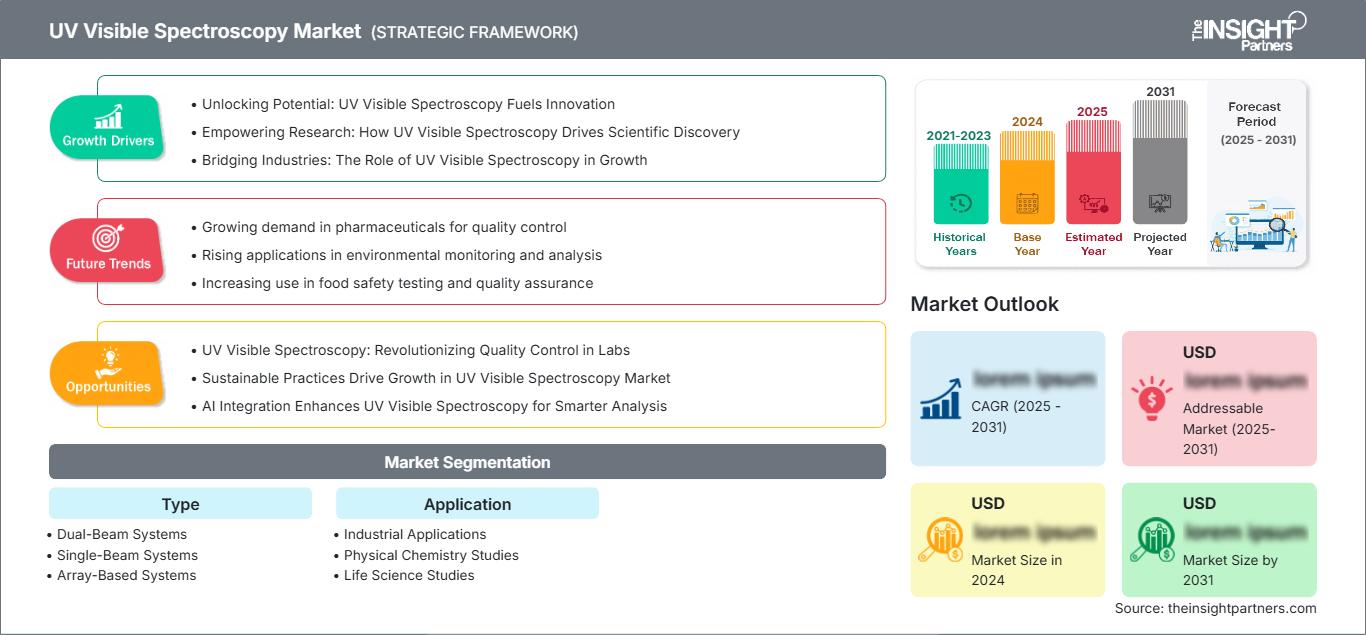
UV-可視分光法市場:戦略的洞察
地域別分析
北米UV可視分光法市場
北米は2025年には34~38%のシェアを占め、2034年まで年平均成長率(CAGR)6.1~6.5%で拡大すると予測されている。米国は主要な地域需要国であり、医薬品研究開発、バイオテクノロジー、食品検査、大学の研究室、環境検査などが需要を支えている。カナダは鉱業、水質分析、学術研究、規制対象の産業研究所を通じて需要を供給し、メキシコは製造業および品質管理施設を通じて需要を供給している。
再現性、電子データ、処理能力、およびサービスは、地域における購入の重要な基準です。交換用機器の購入者は、微量サンプリング、自動化、および接続ソフトウェアをますます重視するようになっています。医薬品品質システムと環境試験が需要を生み出し、既存のサプライヤーがサービスと交換を提供しています。
米国UV可視分光市場
米国は2025年には北米全体の収益の78~82%を占め、2034年まで年平均成長率(CAGR)6.2~6.6%で成長すると予測されています。ラボが構築してきた設置基盤は、製薬業界、バイオテクノロジー、学術界、および産業品質保証における交換需要を継続的に確保します。Agilent Technologies, Inc.、Thermo Fisher Scientific Inc.、PerkinElmer, Inc.、Bio-Rad Laboratories, Inc.などの実績あるベンダーの機器が揃っていることで、サービスとアプリケーションに関するノウハウの確保に役立ちます。
需要の高まりに伴い、迅速かつ標準化された測定と記録が求められるようになっている。ライフサイエンス研究室では、サンプル消費量を最小限に抑えるために微量測定機器が使用される一方、産業研究室では堅牢性が重要視される。環境研究室では、分析方法に特化した携帯型機器が好まれる。
欧州UV可視分光市場
欧州は2025年には27~31%のシェアを占め、2034年まで年平均成長率(CAGR)5.5~5.9%で成長すると予測されている。ドイツは医薬品、化学、材料、研究機関のおかげで、地域全体での導入をリードしている。英国は引き続き科学機器の最大市場の一つであり、フランス、イタリア、スペインは規制された製造業、環境試験、食品分析、研究によって貢献している。データセキュリティ、エネルギー効率、耐久性は、この地域の顧客にとって重要な基準となっている。
ドイツは化学・医薬品製造業で恩恵を受けている。英国の需要は大学、ライフサイエンス、受託研究機関によって押し上げられている。フランス、イタリア、スペインは食品の品質、環境検査、特殊化学品、医薬品によって付加価値を高めている。
アジア太平洋地域におけるUV-可視分光法市場
アジア太平洋地域は2025年には25~29%のシェアを占め、2034年まで年平均成長率(CAGR)6.2~6.8%で成長すると予測されており、中国が地域需要を牽引する見込みです。日本と韓国は高度な分析機器製造拠点を維持しており、インドとオーストラリアは医薬品、教育、鉱業、食品、環境研究所などの分野で応用範囲を拡大しています。
産業の拡大と科学インフラへの投資が設備投資を支えている。中国は製造業と環境需要を融合させ、インドは製薬業界と学術界の成長から恩恵を受け、日本と韓国は精密技術を重視し、オーストラリアは鉱業と環境分析を支援している。
中東・アフリカのUV-可視分光法市場
中東・アフリカ地域は2034年まで年平均成長率(CAGR)5.0~5.6%で成長すると予測されており、サウジアラビアが地域全体の成長を牽引する見込みです。アラブ首長国連邦(UAE)の研究所は石油化学、水質、食品、ヘルスケア分野の検査を支援しており、南アフリカでは鉱業、環境、学術、産業分野における検査サービスが確立されています。中東・アフリカ地域のその他の需要は、研究所の近代化とインフラ整備に左右されると考えられます。
エネルギーおよび水インフラは、継続的な分析ニーズを生み出している。サウジアラビアとアラブ首長国連邦は産業および研究所の能力を拡大しており、南アフリカは鉱物および環境試験を支援している。医療、教育、食品安全、および都市部の水道事業への投資も需要を増大させている。
セグメンテーション分析
タイプ
機種選択は、要求される精度、スループット、サンプル特性、および動作環境を反映しています。安定した定量分析にはデュアルビームプラットフォームが依然として好まれ、一方、コスト重視のルーチン検査にはシングルビームシステムが適しています。アレイベースの機器は同時波長取得を向上させ、ハンドヘルドシステムは測定範囲を現場環境まで拡張します。ラボが性能とワークフロー効率のバランスを取るにつれて、2026年から2034年にかけて、機種全体の需要は年平均成長率(CAGR)5.6~6.1%で拡大すると予想されます。
- デュアルビームシステム:特に医薬品、化学、研究環境など、測定の一貫性が方法の信頼性と規制されたワークフローを支える環境において、高いベースライン安定性と再現性が求められる定量的な実験室測定に最適です。
- シングルビームシステム:シンプルな構造、低いデータ取得複雑性、および中程度の処理能力を必要とする標準化された測定を行う研究室に適していることから、日常的な分析や教育における需要を維持しています。
- アレイベースシステム:検出器アレイを使用することで、より高速なスペクトル取得をサポートし、迅速なスクリーニング、複数の波長、および高いサンプル処理能力がラボの生産性向上につながるような場面で戦略的に重要な役割を果たす。
- 携帯型システム:環境、産業、現場用途における分散型測定を可能にし、サンプルの輸送の必要性を軽減し、実験室へのアクセスが制限されている状況下での迅速な意思決定を支援します。
応用
用途需要は、工業試験、物理化学、ライフサイエンス、環境分析、学術研究、研究開発、品質管理、生産など、多岐にわたります。UV-可視分光法の市場範囲は、研究室が研究と日常業務の両方で同じ光学プラットフォームを使用するようになるにつれて拡大しています。用途需要は、継続的な分析ニーズと機器の接続性の向上に支えられ、2026年から2034年にかけて年平均成長率(CAGR)6.0~6.5%で成長すると予測されています。
- 産業用途:化学、食品、材料、製造分析など、吸光度と透過率の測定によって組成、色、濃度、プロセスの一貫性を検証する用途を網羅しています。
- 物理化学研究:分光測定を用いて反応挙動、分子間相互作用、反応速度論、電子遷移などを調査することで、研究集約型の実験室環境における需要を支えています。
- ライフサイエンス研究:生体分子の濃縮、核酸分析、タンパク質ワークフロー、および実験的特性評価をサポートし、マイクロボリューム構成によりサンプル消費量を削減します。
- 環境調査:標準化された方法と携帯可能なオプションによって運用上の対応力が向上する、水質・廃水検査、汚染物質モニタリング、および日常的な化学物質測定について検討する。
- 学術用途:これらの機器は、分光法の分かりやすい実演を提供するとともに、学部生および上級者向けの実験をサポートするため、教育および研究において依然として重要です。
- ライフサイエンス研究開発:製薬およびバイオテクノロジー企業全体において、創薬ワークフロー、アッセイ開発、生体分子特性評価、および方法最適化のための、柔軟で高品質な測定が求められます。
- 品質保証/品質管理:ルーチン的な出荷、入荷資材、プロセス、およびコンプライアンス試験により、機器が繰り返し使用され、標準化されたワークフローに対する強い需要が生じるため、最大のアプリケーションとなります。
- 生産:分析測定を製造品質チェックに統合することで、作業員が原材料、中間製品、完成品を検証するのに役立ち、生産から出荷までの遅延を削減します。
機会の概要
|
応用 |
収益貢献度(高/中/低) |
トレンドタグ(最大2単語) |
導入段階(初期段階/拡大段階/成熟段階) |
|
産業用途 |
高い |
プロセステスト |
成熟した |
|
物理化学研究 |
中くらい |
反応速度論 |
成熟した |
|
生命科学研究 |
高い |
微量アッセイ |
スケーリング |
|
環境研究 |
高い |
水質モニタリング |
スケーリング |
|
学術的な応募 |
中くらい |
教育実験室 |
成熟した |
|
ライフサイエンス研究開発 |
高い |
生体分子スクリーニング |
スケーリング |
|
品質保証/品質管理 |
高い |
リリーステスト |
成熟した |
|
生産 |
高い |
インライン検証 |
スケーリング |
UV-可視分光法市場の成長要因と影響分析
規制対象医薬品・バイオテクノロジー試験の拡大
医薬品およびバイオテクノロジー製品の製造においては、原材料、中間体、製剤から最終製品に至るまで、あらゆる段階で繰り返し検証を行う必要性があります。UV-可視光試験は、試験の標準化、自動化、既存のプロセスフローへの統合が可能であるため、望ましい手法となっています。そのため、バイオ医薬品、ジェネリック医薬品、受託製造への投資が増加し、研究所における定量分析機器の需要が高まっています。規制対象製品のユーザーは、新しい機器の初期購入に加え、アクセサリ、ソフトウェア、バリデーションサービス、校正、交換部品などの他の部品も購入します。ベンダーは、機器に監査証跡、ユーザーインターフェース、検証済みワークフローをバンドルすることで、ライフサイクル収益を最大化することが可能になります。
環境・水質検査室の近代化
水不足、排水制限、水処理能力の向上に伴い、分析要件が増加しています。UV-可視分光計を通常の化学分析に使用することは、試薬、付属品、コンピュータによるデータ処理を用いてワークフローに統合できる既存の方法が利用可能であることから正当化されます。さらに、環境研究所にとっては携帯性も有利です。このビジネス上の成果は、学術機関だけでなく、公益事業会社、産業界、環境企業、政府研究所などを含む顧客基盤の拡大です。これにより、メーカーはメソッドライブラリ、サンプル処理の自動化、校正管理、インターフェースといった形で優位性を得ることができます。その結果、機器の価値が光学性能よりもワークフローの効率性に依存する業界へと発展します。
自動化、接続性、およびデータ整合性の統合
検査室では、ワークフローの文脈で機器を分析するケースが増えています。サンプリング、分析、メソッドガイダンス、記録管理、情報伝達における自動化により、人的介入が最小限に抑えられ、トレーサビリティが向上します。また、旧式の技術では今日の検査室が必要とするデータインターフェースや管理機能が備わっていないため、機器の置き換えの余地も生まれています。こうした傾向は、ソフトウェアが付属し、オープンなデータインターフェースを備え、コンプライアンス機能があり、リモートアクセス可能な機器にとってビジネスチャンスとなります。接続性によって、検査室は複数拠点の業務を一元的に監視し、プロセスの標準化や機器使用状況の監視を実現することも可能です。機器サプライヤーにとって重要なビジネスチャンスは、ハードウェアに加え、ソフトウェア、サービス、アプリケーションによる継続的な収益へと移行することです。
UV-可視分光法市場の将来動向
インテリジェントなスペクトルワークフローの普及拡大
UV-可視分光法市場のトレンドは、メソッドのガイド、異常の検出、計算の標準化を行うインテリジェントソフトウェアへとますますシフトしています。この進化により、測定コンテキストの分析、参照標準の管理、完全な監査証跡の維持が可能な機器へと価値基盤が移行していくでしょう。クラウドベースのラボ構造は、メソッドライブラリの構築に加え、地理的に分散した機器間でのメソッドとパフォーマンスのモニタリングを可能にします。ハードウェア面では、高速検出器、光学的安定性、サンプリングアクセサリが、短い測定サイクルと幅広いサンプルへの対応に役立ちます。これは、異なるオペレーターによる信頼性の高いメソッド実行が求められる製薬業界の品質管理ラボや受託ラボにとって特に重要となるでしょう。
小型分散型計測プラットフォームの拡張
生産施設、給水施設、現場、分散型試験ラボなど、試験場所が現場に近づくにつれて、小型で持ち運び可能な技術の重要性がますます高まることが予想されます。電力管理、堅牢な筐体、無線機能、使いやすいインターフェースの強化により、従来の実験室環境から離れた場所でも高度な試験が可能になります。しかし、この変化は、高スループットかつ厳格な規制の下での試験に不可欠な卓上型装置の重要性を否定するものではなく、むしろ新たな顧客層を開拓するものです。さらに、企業は、現場用機器と実験室用システムが同一の原理とプロトコルで動作できるソフトウェアプラットフォームの設計を検討すべきでしょう。加えて、可変光路長、反射率測定試験、迅速なサンプル調製を可能にする補助製品のニーズも高まっています。
UV-可視分光法の市場機会
アジア太平洋地域における地域密着型の製造・サービスネットワーク
アジア太平洋地域は、サプライヤーにとって、機器販売と地域に特化したアプリケーションサポート、校正、トレーニング、サービスインフラストラクチャを組み合わせる絶好の機会を提供します。中国、インド、日本、韓国は、医薬品、化学、食品加工、エレクトロニクス、大学、環境試験など、多様な需要層を抱えています。地域に特化したサポートにより、ダウンタイムを削減し、測定方法の要件、調達慣行、技術スタッフの違いに対応できます。メーカーは、仕様書のみに基づいて機器を販売するのではなく、特定の業界向けのワークフローを実演する地域アプリケーションセンターを設立することもできます。販売代理店、受託試験機関、学術機関とのパートナーシップにより、リファレンスサイトや訓練を受けたユーザーコミュニティを構築することで、導入を加速できます。この機会は、ラボの近代化と新たな製造能力の導入が同時に行われる場合に最も大きくなります。なぜなら、既存の機器の耐用年数が尽きるまでではなく、施設の設計段階で機器の選定を行うことができるからです。
品質および環境試験のためのワークフローバンドル
UV-可視分光法市場の予測におけるもう一つの機会は、分光光度計と検証済みの分析法、試薬、アクセサリ、ソフトウェア、およびサービス契約をバンドルすることにあります。顧客は、特に多数のルーチン測定を扱うラボにおいて、予測可能な結果と簡素化された調達をますます重視しています。水質検査、医薬品の品質管理、食品分析、および工業プロセス検証は、いずれも再現性のある分析手順を伴うため、適切なターゲットとなります。ベンダーはワークフローパッケージを使用することで、低価格のスタンドアロン機器との差別化を図りながら、消耗品、メンテナンス、およびアプリケーションサポートに対する継続的な需要を生み出すことができます。戦略的なバンドルは、専任の分析スペシャリストがいない小規模ラボの導入時間を短縮することもできます。時間の経過とともに、総運用労力が少ないことを示すサプライヤーは、たとえ初期機器価格が高くても、性能、サービス対応、およびデータ整合性が顧客の要求を満たしていれば、市場シェアを獲得する可能性があります。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -