
可変スピード発電機市場:規模・需要・予測 2034
可変速発電機市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:タイプ別(二重給電誘導発電機、永久磁石同期発電機、巻線回転子誘導発電機、可変速自己励磁誘導発電機)、原動機別(内燃機関、風力タービン、水力タービン、蒸気タービンおよびガスタービン)、エンドユーザー別(船舶および造船、発電、石油およびガス、商業および住宅、その他)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中央アメリカ)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00009327
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 15, 2026


2025年の市場規模
96億1000 万米ドル
基準年値
2034年の予測
150億5000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
5.12 %
成長率
対象市場
1119億 4000万米ドル
(2026年~2034年)
可 変速発電機市場は、2025年には96億1,000万米ドルと評価され、2034年には150億5,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)5.12%で拡大すると見込まれています。この市場は、運転条件に応じて回転速度を調整できる発電機の導入拡大を反映しており、多様な最終用途環境において、効率性、制御性、再生可能エネルギーおよび分散型電力システムとの互換性が向上しています。
北米では、2026年から2034年にかけて推定4.8~5.5%のCAGRを記録すると予想されています。老朽化した発電設備の更新、分散型電力システムの導入拡大、データセンター、商業施設、船舶用途、産業オペレーションにおける柔軟な発電への需要が導入を後押しする一方、排出ガス規制はより効率的な発電機構成を促進し、可変速発電機市場の規模に大きく貢献しています。
可変速発電機市場の評価と洞察
- 北米:この地域は、 2025年には27~31%のシェアを占め、 2026年から2034年にかけて年平均成長率(CAGR)4.8~5.5%で成長すると予測されており、これは安定したバックアップ電源需要と分散型発電インフラの近代化に支えられている。
- 米国:米国は、データセンターの電力需要と交換需要に牽引され、 2026年から2034年にかけて年平均成長率4.7~5.4%で成長し、2025年には北米全体のシェアの78~83%を占めると推定されている。
- 欧州:欧州は2025年には22~26%のシェアを占め、 2026年から2034年にかけて年平均成長率(CAGR)4.6~5.3%で拡大すると予想されており、ドイツ、英国、フランス、イタリア、スペインは再生可能エネルギーの統合と送電網の柔軟性への投資を通じて需要を支えると見込まれている。
- アジア太平洋地域:アジア太平洋地域は2025年には31~35%のシェアを占めると推定されており、中国、インド、日本、韓国、オーストラリアが牽引役となり、2026年から2034年にかけて年平均成長率(CAGR)5.8~6.5%で成長すると予測されている。
- 最大のセグメント:二重給電誘導発電機は、風力発電や揚水発電の用途の恩恵を受け、 2025年には市場シェアの38~42%を占めると推定され、2026年から2034年にかけて年平均成長率(CAGR)は5.2~5.8%になると見込まれています。
- 高成長分野:永久磁石同期発電機は、コンパクトな設計と高効率な用途に支えられ、 2025年には市場シェアの19~23%を占め、2026年から2034年にかけて年平均成長率(CAGR)6.1~6.8%で成長すると予測されています。
- 詳細に分析された主要企業: ABB Ltd.、Atlas Copco UK Holdings Ltd.、Cummins Inc.、Fischer Panda GmbH、Generac Power Systems, Inc.、General Electric Company、Innovus Power, Inc.、Siemens AG、WhisperPower BV、Yanmar Co., Ltd.
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
可変速発電機市場は、機械的に最適化された発電方式から、発電機、コンバータ、センサー、デジタルコントローラを統合した電子制御システムへと進化を遂げてきました。パワーエレクトロニクスの進歩により、制御可能な動作範囲が拡大し、損失が低減されるとともに、より高精度な同期が可能になりました。生産戦略においては、風力、水力、船舶、分散型発電設備向けに、モジュール型アーキテクチャ、用途特化型エンジニアリング、永久磁石技術、統合制御がますます重視されるようになっています。
今後、投資は変動性の高い再生可能エネルギーを補完し、変化する負荷状況に迅速に対応できる柔軟な発電設備へとシフトしていくでしょう。アジアや中東の新興市場は重要な製造・導入拠点となりつつあり、送電網規制、排出基準、エネルギー効率政策は高性能機器の導入を促進しています。揚水発電の近代化もまた、可変速技術によって運用上の柔軟性が向上するため、構造的な成長機会となります。
可変速発電機市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 96億1000万米ドル |
| 2034年までの市場規模 | 150億5000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 5.12% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
可変速発電機市場分析
柔軟な発電に対する需要の高まりは、可変速機器を取り巻くエコシステムを強化している。発電機メーカーは、タービンサプライヤー、コンバーター専門業者、制御システムプロバイダー、エンジニアリング請負業者、電力会社などと連携を深め、統合システムを提供している。そのため、バリューチェーンは回転機械そのものにとどまらず、パワーエレクトロニクスと制御システムがシステムの経済性と性能にとってますます重要になっている。
可変速発電機市場の成長は、分散型発電の需要拡大によっても支えられています。風力タービンは、さまざまな風速でより効率的にエネルギーを収穫するために、速度調整機能を必要とします。水力発電機は、より広い運転範囲の恩恵を受けることができます。産業用および船舶用発電所は、可変速発電を利用して、さまざまな負荷レベルにおける燃料消費効率を高めることができます。供給動向は、銅、電磁鋼板、永久磁石、半導体部品の入手可能性、および特定の製造能力によって引き続き影響を受けます。
競争は、発電機そのものだけでなく、効率性、統合性、信頼性、サービス、アプリケーションエンジニアリングにますます重点を置くようになっている。可変速発電機市場レポートによると、ABB Ltd、Siemens AG、General Electric Company、Cummins Incは、発電、制御、電力変換、その他の関連機器を含む幅広い技術分野を擁している一方、Fischer Panda GmbH、WhisperPower BV、Yanmar Co., Ltd.、Innovus Power, Incは特定の用途に対応している。
戦略的なポジショニングは、地域における製造業によっても形成されつつあります。サプライヤーは、リードタイムの短縮と、地域の電力網および排出ガス規制への機器の適合化を図るため、現地での生産およびエンジニアリング能力を強化しています。特に、再生可能エネルギー発電、重要インフラ、船舶電化、およびバックアップ電源への投資が重要です。アトラスコプコUKホールディングスとジェネラック・パワー・システムズは、分散型および産業用電力ソリューションを通じて競争力を強化しており、専門サプライヤーは用途に特化した設計で競争しています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
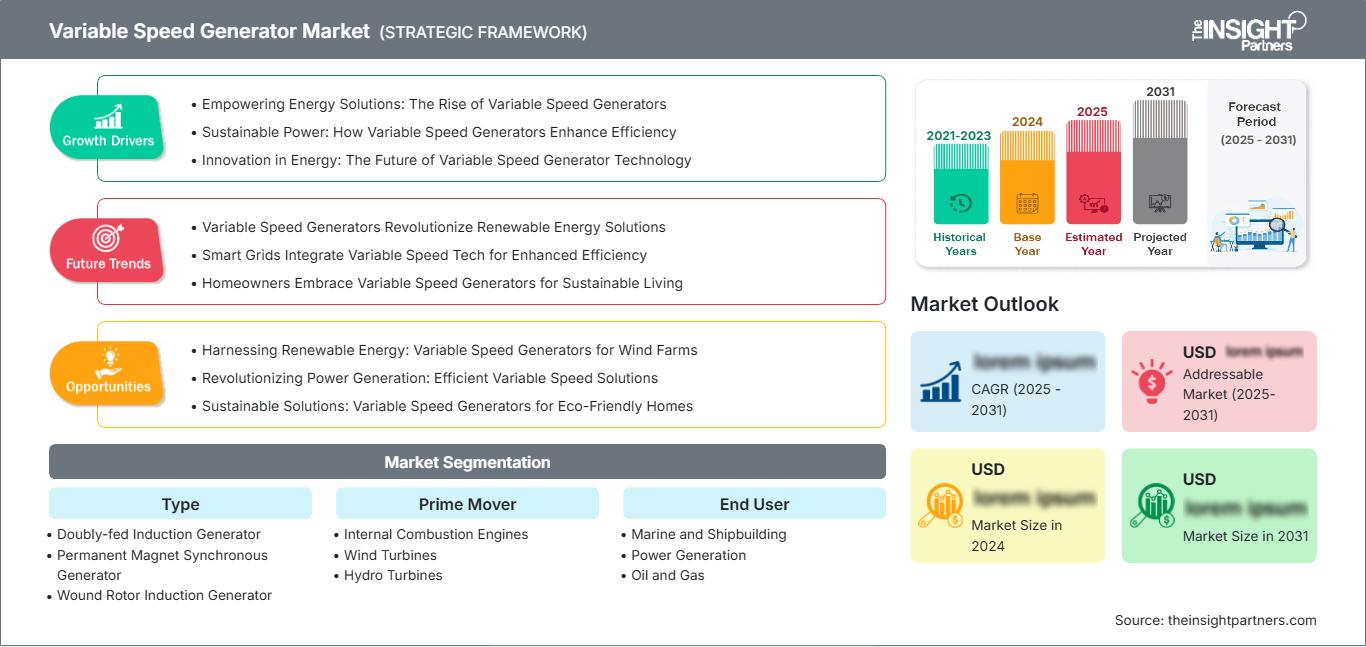
可変速発電機市場:戦略的洞察
地域別分析
北米可変速発電機市場
北米は、2025年には可変速発電機市場の27~31%を占めると推定されており、2034年までの年平均成長率(CAGR)は4.8~5.5%と予測されています。米国は、大規模なデータセンター建設、産業用電化、医療施設、通信インフラ、および耐障害性の高い予備電源の必要性から、地域需要の大部分を占めています。カナダは、鉱業、遠隔地電力供給、海上事業、再生可能エネルギー発電プロジェクトを通じて貢献しています。
需要は、変動する負荷を効率的に管理する必要性によってますます左右されるようになっています。可変速システムは、電力需要が変動する際に最適な状態に近い状態で動作できるため、適切な用途においては不要な燃料消費を削減できます。Generac Power Systems, Inc.、Cummins Inc.、およびGeneral Electric Companyは、地域において依然として大きな存在感を示していますが、産業顧客は、購入価格だけでなく、ライフサイクル効率、排出ガス規制への準拠、サービス提供体制、およびシステム統合能力に基づいて機器を評価する傾向が強まっています。
米国可変速発電機市場
米国は、2025年の北米可変速発電機市場シェアの約78~83%を占めており、 2034年まで年平均成長率(CAGR)4.7~5.4%で拡大すると予測されています。需要を支えているのは、データセンター、商業ビル、医療機関、製造業、公益事業、そして停電時にも安定した稼働が求められるバックアップ電源用途などです。
アプリケーションのトレンドとしては、インテリジェントな発電機制御システムや、負荷変動に対応できるシステムがますます重視されるようになっています。カミンズ、ジェネラック・パワー・システムズ、ABB、ゼネラル・エレクトリックといった企業は、発電、制御、あるいは関連する電力インフラにおいて、これらの分野における優れた能力を有しています。また、市場は、ますます厳しくなる排出ガス規制、レジリエンス計画、そして電力集約型インフラの急速な拡大といった要因にも影響を受けています。そのため、購入者は燃料効率、自動化、遠隔監視、メンテナンス間隔、分散型エネルギーアーキテクチャとの互換性といった点に、より一層の重点を置くようになっています。
欧州可変速発電機市場
欧州は2025年には世界の電力需要の22~26%を占めると推定されており、 2034年まで年平均成長率(CAGR)4.6~5.3%で成長すると予測されている。ドイツが先頭を走り、英国、フランス、イタリア、スペインがそれに続く。これは、これらの国々が再生可能エネルギーの統合と産業の高度化を進めているためである。可変速システムは、発電ユニットが変動する負荷や状況に適応する必要がある用途で利用されている。
英国とドイツは、洋上風力発電所、産業用電化、送電網の安定化を通じて、良好な成長の見込みがある。ドイツでは、製造業の発展と再生可能エネルギーの普及率の高さが、効率的な発電・制御システムの発展を後押ししている。フランス、イタリア、スペインは、分散型発電、海洋、産業、再生可能エネルギープロジェクトの分野で貢献している。ヨーロッパ全体では、効率性と排出量に対する期待が高まっており、より広い負荷範囲に対応できる機器が求められている。
アジア太平洋地域における可変速発電機市場
アジア太平洋地域は、2025年には可変速発電機市場の31~35%のシェアを占めると予測されており、 2034年まで年平均成長率(CAGR)5.8~6.5%で拡大し、中国が主要市場となる見込みです。日本、韓国、インド、オーストラリアも、産業発電、再生可能エネルギー導入、海洋用途、インフラ近代化などを通じて市場に貢献しています。
中国とインドでは、電力ネットワークと製造業の拡大に伴い、大きなビジネスチャンスが見込まれます。日本と韓国では、効率的な産業用製品と船舶用製品に重点が置かれており、オーストラリアでは、鉱業、遠隔発電、再生可能エネルギーの統合といった分野でビジネスチャンスが広がっています。国内製造業政策と低排出発電は、地域的なビジネスチャンスの創出に貢献しています。ヤンマー株式会社、カミンズ株式会社、ABB株式会社は、それぞれ地域的な強みを持っています。
中東・アフリカの可変速発電機市場
中東・アフリカの可変速発電機市場は、 2034年まで年平均成長率(CAGR)4.3~5.0%で拡大すると予測されています。サウジアラビアとUAEは、インフラ投資、産業の多様化、電力需要の増加により主要なプレーヤーとなっています。一方、南アフリカは、産業用途と送電網の信頼性アプリケーションにより参加しています。サウジアラビアとUAEは、信頼性の高い分散型発電を必要とする大規模なインフラおよびエネルギープロジェクトを開発しています。南アフリカは、送電網の信頼性、鉱業、および産業に関連する製品に対する需要が依然としてあります。中東・アフリカのその他の地域では、遠隔発電、電気通信、石油・ガス、ハイブリッド再生可能エネルギーの機会があります。可変速機は、変動する負荷条件で役立ちます。
セグメンテーション分析
タイプ
可変速発電機市場予測によると、このセグメントは二重給電誘導発電機構成が牽引しており、風力発電や揚水発電システムでの導入実績に支えられています。これらの発電機は制御性とコンバータの要件のバランスが取れており、一方、効率性、コンパクトさ、メンテナンスの軽減が優先される分野では永久磁石システムが注目を集めています。全体として、このセグメントは2026年から2034年にかけて年平均成長率(CAGR)5.1~5.9%で拡大すると予測されています。
- 二重給電誘導発電機: 二重給電誘導発電機システムは、部分的な電力変換と可変速運転が必要とされる場合、特に制御可能な運転範囲を必要とする風力発電設備や揚水発電設備において、戦略的に重要な役割を担っています。
- 永久磁石同期発電機: 永久磁石同期発電機システムは、高効率とコンパクトな構造という利点を持ち、損失の低減、高電力密度、信頼性の高い動作といった点で、部品コストが高くても正当化される用途に適しています。
- 巻線型回転子誘導発電機: 巻線型回転子誘導発電機の構成は、制御可能な回転子特性を必要とする用途、特に確立されたエンジニアリング手法やサービスに関する知識が機器選定に影響を与える用途において、依然として有効である。
- 可変速自己励磁誘導発電機: 可変速自己励磁誘導発電機システムは、独立した励磁と可変速運転が重視される用途において、柔軟な適用性を提供し、分散型発電や特殊な産業設備における機会を創出します。
原動機
原動機セグメントは、再生可能エネルギー発電と従来型発電の両方で速度適応性に対する需要が高まっていることを背景に、2026年から2034年にかけて年平均成長率(CAGR)4.9~5.7%で成長すると予測されています。風力発電と水力発電は特に運転の柔軟性から恩恵を受けており、エンジンは分散型発電や非常用発電にとって依然として重要であり、可変速発電機市場の主要なトレンドを反映しています。
- 内燃機関: 内燃機関は、特に商業施設、遠隔地、船舶用途、産業設備などにおいて、変動する負荷に対して効率的な運転が求められる分散型発電および待機発電を支えます。
- 風力タービン: 風力タービンは、回転速度を可変にすることで風況の変化に対応し、運転範囲全体にわたってエネルギー回収率を向上させることができるため、戦略的に重要な用途である。
- 水力タービン: 水力タービンは、揚水発電システムや柔軟な水力発電システムにおいて、速度調整運転の恩恵を受け、負荷応答性の向上、より幅広い運転条件、および系統支援能力の強化を実現します。
- 蒸気タービンとガスタービン: 蒸気タービンとガスタービンは、特に変動の大きい再生可能エネルギー発電と変動する産業用電力需要のバランスを取る電力システムにおいて、柔軟な火力発電が必要とされる場面で活用できる。
エンドユーザー
エンドユーザーセグメントは、信頼性が高く、効率的で、適応性の高い発電に対する需要に支えられ、2026年から2034年にかけて年平均成長率(CAGR)5.0~5.8%を記録すると予想されています。発電は依然として中心的な役割を担っていますが、船舶、石油・ガス、商業用途など、可変速発電機市場全体にわたって多様な需要が存在します。
- 海洋・造船分野: 海洋・造船分野では、燃料効率の向上と運用信頼性を確保しつつ、船内負荷の変動に対応できる、コンパクトで効率的な発電システムがますます重視されるようになっている。
- 発電: 可変速機器は再生可能エネルギーの統合、揚水発電、柔軟な発電、および変化するシステム条件下での運転性能の向上を支えるため、発電は戦略的に依然として重要な役割を担っています。
- 石油・ガス: 石油・ガス分野では、生産、処理、遠隔施設全体にわたって信頼性の高い発電が求められるため、変動する運転負荷においても効率を維持できるシステムが求められます。
- 商業用および住宅用: 商業用および住宅用アプリケーションは、バックアップ電源の要件、分散型発電、耐障害性計画、および変化する電力需要に合わせて出力を調整できるインテリジェントシステムへの関心の高まりによって支えられています。
機会の概要
|
エンドユーザー |
収益貢献 |
トレンドデー |
導入段階 |
|
海洋・造船 |
中くらい |
海洋効率 |
スケーリング |
|
発電 |
高い |
グリッドの柔軟性 |
成熟した |
|
石油・ガス |
中くらい |
リモート電源 |
スケーリング |
|
商業用および住宅用 |
中くらい |
回復力 |
スケーリング |
可変速発電機市場の成長要因と影響分析
再生可能エネルギーの導入により、柔軟な発電に対する需要が高まる
変動性の高い再生可能エネルギーの普及に伴い、動的な電気的・機械的変化に適応できる機器の価値が高まっています。風力タービンは様々な回転速度で稼働し、揚水発電所では速度調整可能な設計がますます採用されています。これにより、発電機メーカー、コンバーターメーカー、制御システムメーカーは、個別の機器ではなく統合システムを提供できるようになります。この傾向は、プロジェクトの経済性に広範な影響を与えます。なぜなら、事業者は狭い範囲の運転速度に合わせて機器を設計するのではなく、より広い運転範囲で効率を最適化できるようになったからです。電力網事業者も、制御性の高い発電設備から恩恵を受けることができます。
高効率分散型電力システムへのニーズの高まり
今日の商業ビル、工業プラント、船舶、通信施設、遠隔設備などは、変動する電力負荷に対応して稼働しています。従来の固定速度発電は、容量を大幅に下回る運転によって非効率になる場合がありますが、可変速度技術は、システムがそのような調整を許容する場合、需要状況に適応することができます。したがって、燃料効率、メンテナンス、排出レベル、資産利用率といったパラメータを総合的に考慮する消費者にとって、これは実用的な事例となります。この問題は、発電機と断続的な再生可能エネルギーを組み合わせた用途において特に重要になります。このような用途では、発電機の稼働時間が短かったり、負荷レベルが異なったりする可能性があるためです。この点において、メーカーは、インテリジェント制御、発電機とエンジンの組み合わせの最適化、遠隔診断、設計のモジュール性によって差別化を図ることができます。
産業の脱炭素化と効率化政策が技術導入を強化
発電業界の脱炭素化や効率基準に関する規制変更は、産業顧客による発電設備の評価方法に影響を与えるでしょう。こうした設備の購入に関する意思決定は、ライフサイクル全体の二酸化炭素排出量、エネルギー効率、柔軟性、そして低炭素環境下での運用能力に重点を置くようになるでしょう。可変速発電機は、機械的負荷と電気的負荷のマッチングを改善し、再生可能エネルギーシステムやハイブリッドエネルギーシステムの構成要素となることで、これらの課題への対応に役立つ可能性があります。規制圧力は、排出量、送電網コード、エネルギー効率に関する規制の違いから、地域ごとの差別化をもたらすでしょう。この場合、メーカーは発電機の定格値だけに注目するのではなく、個々のニーズに合わせた設備を必要とするプロジェクトに参入できるようになります。
可変速発電機市場の将来動向
高度なパワーエレクトロニクスにより、より広い動作範囲が実現
可変速発電機システムの性能限界は、パワーエレクトロニクスによって決定されます。半導体スイッチ、コンバータトポロジー、冷却、および制御戦略の改良により、より厳密な制御と変換損失の低減、そしてコンバータの小型化が可能になります。中電圧システムも、より大規模な発電機システムで実現可能となるコンバータ技術の進歩から恩恵を受けるでしょう。デジタル制御システムは、発電機の速度、励磁、電圧、および系統応答を制御するための共通プラットフォームとなります。このようなアプローチにより、可変速システムは揚水発電、大規模再生可能エネルギーシステム、船舶推進発電機システム、および産業用マイクログリッドにとって魅力的なものとなるでしょう。長期的には、コンバータの性能が発電機機器メーカー間の差別化要因の一つとなり、従来の発電機の基準に加えて、応答時間、さまざまな負荷範囲での効率、高調波、保守性、および互換性が重要な基準となるでしょう。
デジタル監視により発電機の調達がライフサイクル最適化へと向かう
顧客が稼働率の向上とメンテナンス費用の削減を目指すにつれ、発電機パッケージにおけるデジタル監視はますます一般的になる見込みです。監視装置は、温度、振動、電気的特性、ベアリングの状態、負荷に関するデータを提供し、分析ソフトウェアによって処理されることで、問題が発生する前に異常を検出できます。可変速技術は、速度、負荷、励磁、コンバータの状態の変化に応じて、さらに多くのデータを生成します。得られた情報は、予防保全やより適切な配電判断に役立ちます。したがって、サービス契約は、遠隔診断、状態監視、ソフトウェアの保守と最適化などを含むパフォーマンスベースのモデルに移行する可能性があります。機器の所有者にとって、取引の経済的メリットは、取得コストから、稼働率、効率性、保守性、耐用年数へと移行するでしょう。
可変速発電機の市場機会
揚水発電設備の近代化により、高付加価値機器の取引機会が生まれる
揚水発電施設の近代化は、既存の固定速度設備を、技術的および経済的な条件が可変速度運転に対応できる場合にアップグレードできるため、大きなビジネスチャンスとなります。可変速度システムは、よりきめ細やかな揚水制御、より広い運転範囲、そして変化する電力状況への対応力向上を実現します。この機能は、電力システムに断続的な再生可能エネルギー発電の導入量が増加するにつれて、ますます価値が高まります。機器サプライヤーは、発電機、モーター、コンバータ、励磁装置、制御装置、保護装置を統合したパッケージを提供することで、既存設備の改修プロジェクトをターゲットにすることができます。近代化には、水力条件、電気インフラ、土木インターフェース、および送電網要件の詳細な評価が必要となるため、エンジニアリングサービスも同様に重要です。停止期間を短縮し、段階的な近代化プログラムを提供できるサプライヤーは、優位に立つことができます。この機会は、新規機器の販売にとどまらず、エンジニアリング、改修、試運転、長期サービス契約にも及びます。
ハイブリッドマイクログリッドは、従来の発電方法を超えて用途を拡大する。
発電機、蓄電池、再生可能エネルギー源、インテリジェントなエネルギー管理システムを組み合わせたハイブリッドマイクログリッドは、可変速発電の新たな用途を生み出します。このようなシステムでは、発電機は一定の電力出力を継続的に供給するのではなく、柔軟なリソースとして動作する可能性があります。この動作プロファイルは、電圧と周波数の性能を維持しながら、速度と出力を効率的に調整できるアーキテクチャに有利です。遠隔地の工業施設、島嶼部、鉱山、商業施設、港湾、重要インフラなどが潜在的な用途です。サプライヤーは、発電設備に蓄電インターフェース、制御、監視、サービス契約をパッケージ化することで価値を獲得できます。この機会は、送電網への接続が弱い場合や燃料輸送コストが高い場合に特に重要です。発電機メーカー、蓄電池プロバイダー、マイクログリッドインテグレーター、エンジニアリング企業間の戦略的パートナーシップにより、導入を加速し、サイト固有の負荷プロファイルに合わせた統合ソリューションを提供できます。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -