
電線ハーネス市場:動向・需要・予測 2034
ワイヤーハーネス市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:製品タイプ(ワイヤーハーネスコネクタ、ワイヤーハーネス端子、ワイヤー、その他)、絶縁材料[ポリ塩化ビニル(PVC)、熱可塑性エラストマー(TPE)、ポリウレタン(PU)、ポリエチレン(PE)、架橋ポリエチレン(XLPE)、ポリプロピレン(PP)、その他]、エンドユーザー(自動車、産業、家電、エネルギー&電力、電気通信、航空宇宙&防衛、医療、その他)、電圧容量[低電圧(0~50V)、中電圧(50~300V)、高電圧(300V以上)]、導体材料(銅、アルミニウム、光ファイバー、その他)、販売チャネル(OEMおよびアフターマーケット)、地域(北米、ヨーロッパ、アジア太平洋、中東およびアフリカ、南米および中米)
- ステータス : 出版
- レポートコード : TIPRE00017188
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 691
- 利用可能なレポート形式 :


- 最終更新日 : September 10, 2026


2025年の市場規模
943億 2000万米ドル
基準年値
2034年の予測
1517億6000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
5.4 %
成長率
対象市場
1兆1144億1000万 米ドル
(2026年~2034年)
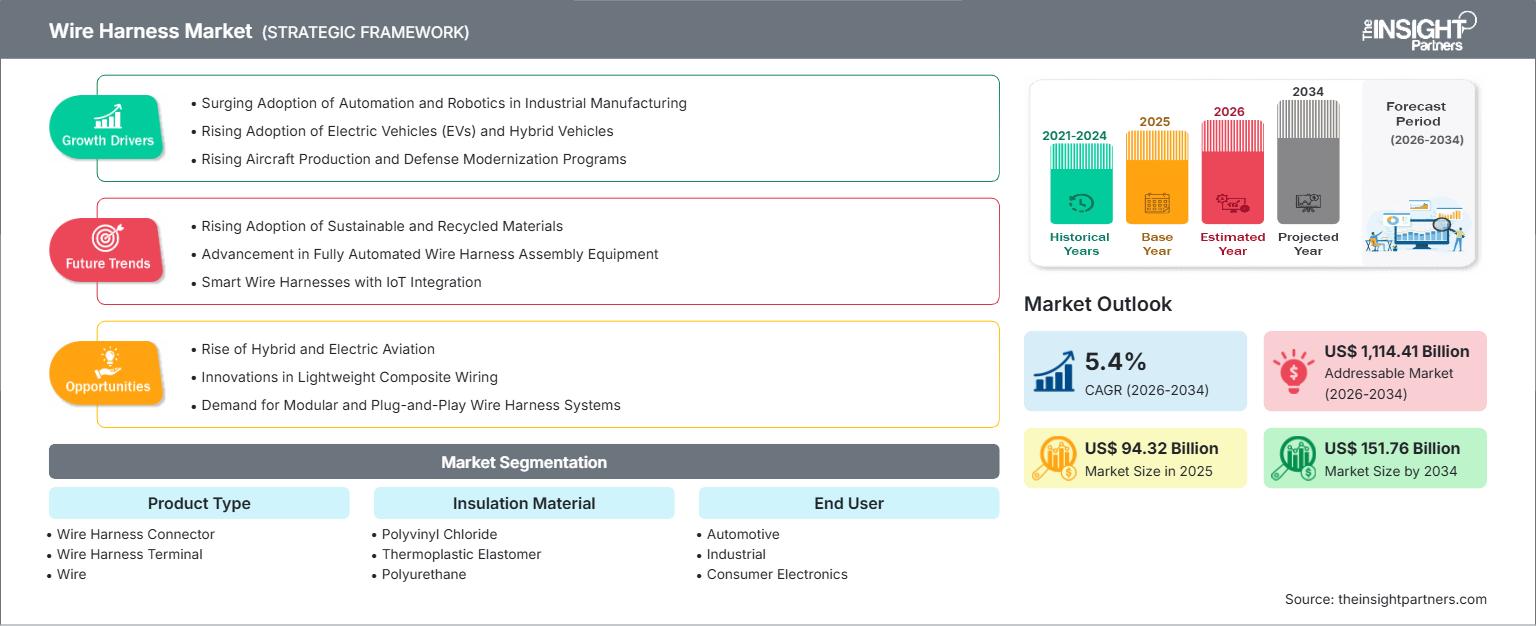
ワイヤーハーネス市場は、2025年には943億1619万米ドルと評価され、2034年には1517億5583万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)5.4%で拡大すると見込まれています。この市場は、車両、産業機械、電子機器、エネルギーインフラ、通信機器、航空宇宙システム、医療機器などにおいて、電力と信号を伝送する組織化された電気配線アセンブリに対する需要の高まりを反映しています。
ワイヤーハーネス市場の規模は、車両の電動化、産業オートメーション、再生可能エネルギーの導入、5Gインフラ、そして最終用途産業における電子部品の使用量の増加によって支えられています。サプライヤー各社は、軽量設計、コネクタの信頼性、絶縁性能、地域的な製造拠点の充実度、そしてOEMおよびアフターマーケット顧客向けにカスタマイズされたハーネスアセンブリを提供できる能力を競い合っています。
ワイヤーハーネス市場の評価と洞察
- 北米は2025年に23.43%のシェアを占め、クラス8車両の更新、トレーラーのテレマティクス、および高級小型トラックの需要に牽引され、2026年から2034年にかけて年平均成長率(CAGR)5.4%で成長すると予測されている。
- 米国は2025年には北米全体の67.94%を占め、長距離トラック輸送と高級SUVプラットフォームに支えられ、2026年から2034年にかけて年平均成長率5.7%で成長すると予測されている。
- 欧州は2025年には22.78%のシェアを占め、2026年から2034年にかけてはドイツ、英国、フランス、イタリア、スペインを筆頭に、年平均成長率(CAGR)4.9%で成長すると予測されている。
- アジア太平洋地域は2025年に44.13%のシェアを獲得し、2026年から2034年にかけて年平均成長率(CAGR)6.0%で成長すると予測されており、中国、日本、韓国、インドが導入量を牽引している。
- 最大セグメントである電線は、2025年には市場シェアの51.88%を占め、2026年から2034年にかけて年平均成長率(CAGR)6.2%で成長すると予測されている。
- 高成長分野である通信分野は、 2025年には7.31%の市場シェアを占め、2026年から2034年にかけて年平均成長率(CAGR)8.0%で成長すると予測されている。
- 詳細に分析された主要企業:DRÄXLMAIERグループ、フジクラ株式会社、Lear Corp、住友電気工業株式会社、LEONI AG、矢崎総業株式会社、古河電気工業株式会社、Samvardhana Motherson International Limited (SAMIL)、Nexans SA、TE Connectivity Ltd、Aptiv Plc、Amphenol Corporation、Safran SA、Collins Aerospace、およびKromberg & Schubert Automotive GmbH & Co. KG。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
技術の移行は、OEM各社がワイヤーハーネスのアーキテクチャを定義する方法に影響を与えています。従来のワイヤーハーネスのアーキテクチャは、高密度コネクタ、改良された端子技術、高性能絶縁システム、配線の削減などによって強化され、より高い電気負荷とデータ負荷に対応できるようになっています。製造の動向もまた、標準部品を使用しながら、自動車、産業制御機器、家電製品、通信機器、医療機器、電力システムといった様々なニーズを満たすモジュールへとシフトしています。
電気自動車、先進運転支援システム、工場自動化、再生可能エネルギー発電所、コネクテッド製品、高速通信などが将来の需要を牽引するでしょう。材料科学、コネクタ設計、試験サービス、グローバル製造の専門知識を持つサプライヤーは、より高い電圧、過酷な環境、そしてより軽量で安全な配線システムを好むでしょう。
ワイヤーハーネス市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 943億2000万米ドル |
| 2034年までの市場規模 | 1517億6000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 5.4% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
ワイヤーハーネス市場分析
電気機器における設置の容易さ、配線ミスの減少、導体の保護、システム信頼性の向上といった利点から、ワイヤーハーネスの需要は増加しています。ワイヤーハーネス市場の成長は、自動車、自動化機械、消費財、通信機器、医療用電子機器、エネルギーインフラなどで使用される電子部品の増加に左右されます。
バリューチェーンは、導体メーカー、コネクタメーカー、端子メーカー、絶縁材料メーカー、ワイヤーハーネス組立メーカー、試験機メーカー、および機器メーカーで構成されています。部品の組立工程は非常に重要です。なぜなら、顧客は軽量で安全、かつ振動、湿気、温度変化、化学物質、限られたスペースに耐えられる組立品を求めているからです。
業界のポジショニングは、エンジニアリング、現地化、認証、そして主要なOEMプロジェクトとの近接性に基づいています。矢崎総業、住友電気工業、リア・コーポレーション、レオニAG、フジクラ、古河電気工業、ドラクスルマイアー・グループ、SAMILは自動車配線業界で事業を展開しています。一方、TEコネクティビティ、アプティブ、アンフェノール、ネクサンス、サフラン、コリンズ・エアロスペース、クロンベルク&シューベルト・オートモーティブは、幅広い相互接続および特殊ハーネス市場に参入しています。
資金は、高電圧ハーネス、軽量導体、圧着工程の自動化、シーラントコネクタ、光ファイバーの活用、設計サイクル短縮のためのデジタル設計ツールなどに投入されます。優れたプラットフォーム、生産・試験における拡張性、サプライチェーンの信頼性、そして様々な用途分野におけるOEMおよびアフターマーケット顧客のニーズを満たす能力は、業界における戦略的優位性をもたらします。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
ワイヤーハーネス市場:戦略的洞察
地域別分析
北米ワイヤーハーネス市場
北米におけるワイヤーハーネス市場のシェアは、自動車産業の電動化への移行、航空宇宙・防衛分野、自動化、ヘルスケア、インフラ、通信といった分野における需要によって牽引されている。
配線密度が高く、安全性の検証が必要で、稼働率への期待が高い分野では、高品質で信頼性の高いハーネスや交換部品を提供するOEMに対する顧客ニーズが高い。こうした顧客にとって、地域に根ざした拠点と、製品を迅速に設計・製造できる能力は不可欠である。
米国ワイヤーハーネス市場
米国市場は、電気自動車、商用車向け電子機器、防衛システム、医療機器、データシステム、産業制御システム、再生可能エネルギーシステムに重点を置いています。需要が高いのは、設置効率、接続品質、絶縁品質がシステム性能に直接影響を与える高信頼性配線アセンブリです。
TE Connectivity Ltd、Aptiv Plc、Amphenol Corporation、Lear Corp、およびCollins Aerospaceは、自動車、航空宇宙、産業、および相互接続分野におけるアプリケーションにおいて、地域的に重要な地位を占めている。
欧州ワイヤーハーネス市場
ヨーロッパは、自動車プラットフォーム、産業オートメーション、航空宇宙工学、医療機器、エネルギーソリューション、品質基準において優れた能力を備えている。ドイツ、フランス、イギリス、イタリア、スペインなどの国々は、自動車、部品、航空機、そして高度な製造インフラを生産することで需要を喚起している。
この地域のサプライヤー基盤を強化する企業には、DRÄXLMAIERグループ、LEONI AG、Kromberg & Schubert Automotive GmbH & Co. KG、Nexans SA、Safran SA、TE Connectivity Ltd.などがある。ヨーロッパの需要は、実績のあるアセンブリ、軽量構造、高電圧対応、および生産品質保証を重視している。
アジア太平洋地域のワイヤーハーネス市場
アジア太平洋地域は、自動車製造、電子機器組立、通信インフラ、産業オートメーション、グリーンエネルギーといった分野に牽引され、ケーブルハーネスの生産と消費の両面において引き続き重要な地域となっています。中国、日本、韓国、インド、東南アジアの市場は、OEMからの需要と輸出向けケーブルハーネスの製造を支えています。
矢崎総業、住友電気工業、フジクラ、古河電気工業、SAMILは、地域規模と事業範囲を担っている。成長を牽引する要因としては、電気自動車(EV)生産、家電製品の輸出、産業機器生産、コストとリスク削減のためのワイヤーハーネスの現地生産化などが挙げられる。
セグメンテーション分析
製品タイプ<
製品タイプ別セグメンテーションには、ワイヤハーネスコネクタ、ワイヤハーネス端子、ワイヤ、その他の製品が含まれます。電気的負荷、信号品質、設置スペースの制約、振動への曝露、組立の複雑さ、および最終用途における信頼性要件が、製品需要を形成します。
- ワイヤーハーネスコネクタの需要は、確実な嵌合、密閉性、耐振動性、小型化、および高電圧または高速信号アプリケーションとの互換性によって牽引されています。
- ワイヤーハーネス端子の需要は、接触の信頼性、メッキの品質、圧着強度、耐腐食性、および長期間にわたる低電気抵抗に依存します。
- 電線は依然として主要な導体であり、その選定は電流容量、柔軟性、耐熱性、重量、および配線要件によって左右される。
- その他には、保護スリーブ、クリップ、テープ、グロメット、接合部品、および取り付け、保護、保守性を向上させるための補助アクセサリなどがあります。
断熱材
断熱材の選択は、耐久性、柔軟性、難燃性、耐熱性、耐薬品性、およびコストを左右します。材料の選択は、使用環境、電圧要件、規制遵守、およびライフサイクル信頼性の期待値によって異なります。
- ポリ塩化ビニル(PVC)は、コスト効率、柔軟性、および汎用的な断熱性能が求められる用途で広く使用されています。
- 熱可塑性エラストマー(TPE)は、柔軟性、耐摩耗性、および繰り返しの曲げや動きに対する優れた性能が求められる用途に最適です。
- ポリウレタン(PU)は、産業、ロボット、および過酷な動作環境において、優れた耐摩耗性と耐久性を発揮します。
- ポリエチレン(PE)は、特定の電力および信号用途において、電気絶縁性と耐湿性を提供します。
- より高い耐熱性、耐薬品性、および耐電気性能が求められる場合は、架橋ポリエチレン(XLPE)が好ましい。
- ポリプロピレン(PP)は軽量断熱材のニーズを満たし、耐薬品性や寸法安定性が求められる用途にも使用できます。
- その他には、難燃性、低発煙性、ハロゲンフリー性能、および過酷な環境への耐性を目的とした特殊化合物が含まれる。
エンドユーザー
エンドユーザーの需要は、自動車、産業機器、家電、エネルギー・電力、通信、航空宇宙・防衛、医療、その他様々な分野に及んでいます。各エンドユーザーは、それぞれ異なるレベルのカスタマイズ、認証、環境保護、生産規模を求めています。
- 自動車分野は、車両の電動化、先進運転支援システム(ADAS)、インフォテインメント、照明、配電、車体電子機器などの需要により、依然として主要な需要拠点となっている。
- 産業需要は、工場自動化、ロボット工学、制御盤、機械、および堅牢な機器配線によって支えられている。
- 家電製品には、機器、デバイス、ディスプレイ、および接続ハードウェア用の、小型で軽量かつ信頼性の高いハーネスが求められます。
- エネルギー・電力関連の用途には、再生可能エネルギーシステム、配電機器、バッテリーシステム、および送電網関連設備が含まれます。
- 通信需要は、5Gインフラ、データセンター、ネットワーク機器、高密度電力および信号ルーティングと密接に関連している。
- 航空宇宙・防衛分野では、重量、安全性、遮蔽性、環境に関する厳格な基準を満たす、高信頼性のアセンブリが求められる。
- 医療用途においては、診断・治療機器に精度、トレーサビリティ、清潔さ、そして信頼性の高い信号伝送が求められる。
- その他には、建設機械、農業機械、船舶システム、特殊電気機器などが含まれる。
電圧容量
電圧容量の区分は、低電圧(0~50V)、中電圧(50~300V)、高電圧(300V以上)に分けられます。必要な定格電圧は、用途、送電ニーズ、絶縁要件、安全規格、および動作環境によって異なります。
- 低電圧(0~50V)は、民生用電子機器、自動車用ボディエレクトロニクス、通信機器、医療機器、低電力産業用制御システムなどで幅広く使用されています。
- 中電圧(50~300V)は、中程度の電力伝送を必要とする産業機械、自動化システム、商業機器、再生可能エネルギー設備、ハイブリッド電気自動車などの用途で一般的に使用されています。
- 高電圧(300V以上)は、主に電気自動車、バッテリーパック、充電インフラ、航空宇宙、エネルギー貯蔵システム、重工業機器、および効率的な高電力伝送が不可欠な配電用途で利用されています。
導電性材料
導電性材料は、銅、アルミニウム、光ファイバー、その他の材料に分類されます。材料の選定は、電気伝導率、重量、柔軟性、耐腐食性、機械的強度、コスト、および用途に応じた性能要件によって決まります。
- 銅は、その優れた電気伝導性、耐久性、柔軟性、信頼性から、自動車、産業、航空宇宙、医療、民生用電子機器など、幅広い分野で最も広く使用されている導体である。
- アルミニウムは密度が低くコストも安いため、重量が重要な用途で好まれ、電気自動車、航空宇宙、再生可能エネルギー、配電システムなどに適している。
- 光ファイバーは、電気通信、車載ネットワーク、航空宇宙、防衛、データセンターなどの用途において、高速データ伝送と電磁干渉耐性のために使用されます。
- その他には、特定の性能、環境、または高温要件を満たすように設計された特殊導体材料、合金系導体、およびハイブリッドケーブル構造などが含まれる。
販売チャネル
販売チャネルは、OEM(相手先ブランド製造業者)とアフターマーケットに分類されます。流通戦略は、生産量、交換需要、カスタマイズ要件、および長期的なサービスニーズに基づいて異なります。
- OEM(相手先ブランド製造業者)は最大の販売チャネルであり、ワイヤーハーネスを新車、産業機械、航空宇宙システム、医療機器、家電製品、エネルギー機器などに組み込まれるために、相手先ブランド製造業者に直接供給している。
- アフターマーケットの需要は、自動車、産業機器、商業機器、農業機器、特殊機器など、幅広い用途における既存の電気システムの交換、修理、メンテナンス、改修、性能向上、カスタマイズによって牽引されている。
機会の概要
|
エンドユーザー |
需要シグナル |
トレンドデー |
導入段階 |
|
自動車 |
高い |
電化 |
スケーリング |
|
工業 |
中~高 |
オートメーション |
スケーリング |
|
電気通信 |
高い |
5Gインフラ |
拡大 |
|
航空宇宙・防衛 |
高価値 |
信頼性 |
専門 |
ワイヤーハーネス市場の成長要因と影響分析
車両の電動化と電子部品の搭載量の増加
電気自動車(EV)、ハイブリッド車、先進運転支援システム(ADAS)、インフォテインメントシステム、バッテリー管理システム、照明システム、センシング技術、コネクティビティといった技術の進歩により、各車両の配線密度は増加の一途を辿っています。ワイヤーハーネスアセンブリは、電力と信号の配線を整理し、組み立て効率と保守性を向上させます。実際、耐熱性、耐振動性、そして過酷なパッケージング条件に耐える高電圧ハーネス、軽量ワイヤー、密閉型コネクタ、端子の使用が増加しています。
産業オートメーションと接続されたインフラストラクチャ
産業施設、物流業務、通信機器、データセンター、再生可能エネルギー発電施設、スマートインフラストラクチャの設置には、適切なケーブル配線と電気機器の保護が必要です。センサー技術の発展に伴い、配電、信号完全性、電磁両立性、迅速な設置といったニーズへの対応が不可欠となっています。そのため、モジュール式ワイヤーハーネス、耐久性の高い絶縁材、光ファイバー、試験済みの機器に対する需要が高まっています。
品質、安全性、サプライチェーンの現地化
ワイヤーハーネスの不具合は製品全体の誤動作につながる可能性があるため、OEMやシステムインテグレーターは、トレーサビリティ、テスト、品質の向上を強く求めています。リードタイムの短縮と物流リスクの低減により、特に自動車、航空宇宙、医療、エネルギー分野の顧客にとって、現地生産は魅力的な選択肢となっています。圧着工程、テスト、材料認証、そして地域生産における自動化を組み合わせることで、信頼性を高め、価格に見合う価値を提供できます。
ワイヤーハーネス市場の将来動向
高電圧・軽量ハーネス構造
ワイヤーハーネス市場のトレンドは、電気自動車、バッテリーストレージ、充電システム、パワーエレクトロニクス向けの高電圧アーキテクチャにますます集中していくでしょう。OEM各社が軽量化と効率向上を目指す中で、軽量化の重要性はますます高まります。銅は依然として重要ですが、重量、帯域幅要件、コスト削減の観点から、アルミニウム、光ファイバー、ハイブリッド導体も注目を集めるでしょう。
デジタル設計、テスト、モジュール生産
サプライヤー各社は、ハーネス設計ソフトウェア、圧着力モニタリング、画像検査、電気試験などの技術を活用し、欠陥を最小限に抑え、開発を加速させることが期待される。モジュール式生産プラットフォームは、標準化されたコネクタ、端子、絶縁材を用いて、自動車、通信、エネルギー産業など、幅広い用途に利用できる。
ワイヤーハーネス市場の機会
電動化およびコネクテッドプラットフォーム向けのOEMパートナーシップ
サプライヤーは、EVプラットフォーム、自動化システム、航空機の再構成、通信製品、医療機器などの分野でOEMと協力することで、さらなるメリットを得られる可能性があります。設計プロセスにおいて、配線、コネクタの選択、電圧分離、シールド、保守などに関するより多くの情報を提供できることが有益です。エンジニアリングサービス、プロトタイプの作成、テスト、現地生産を提供することで、サプライヤーはスイッチングコストと長期プラットフォームの収益を向上させることができます。
アフターマーケット交換部品および地域組立ラインの拡大
自動車、産業機械、通信塔、エネルギー源などが老朽化し、配線アセンブリの交換が必要になるにつれ、アフターマーケットサービスのニーズが高まっています。地域組立センターを設けることで、リードタイムを短縮し、大規模なグローバルプロジェクトでは対応が難しい少量生産のカスタムニーズにも対応できるようになります。
最近の動向
- 2025年12月:世界的なエレクトロニクスリーダーであり、コネクティビティの革新企業であるMolexは、受賞歴のあるデータ信号ハイブリッドコネクタ「MX-DaSH」ファミリーに新たに加わった「MX-DaSHモジュラーワイヤツーワイヤコネクタ」を発表しました。このコネクタは、電源、信号、高速データ接続を単一のコネクタシステムに統合します。MX-DaSHモジュラーコネクタは、複数の汎用カートリッジを単一のハウジングシステムに組み込まれることで、配線とハーネスのアーキテクチャを簡素化すると同時に、複数の車種やアプリケーションにわたる自動車設計の柔軟性、適応性、拡張性を向上させます。
- 2025年10月:コネクタとセンサーのグローバルリーダーであるTE Connectivity(TE)は、車載電子制御ユニット(ECU)やソフトウェア定義車両を含む次世代車両プラットフォームの進化するニーズをサポートするために設計された、デバイス内部接続製品群を発表しました。この製品群には、小型で高性能なアプリケーション向けに設計された、基板間接続、ワイヤ対基板接続、フレキシブル基板接続、ワイヤ対ワイヤ接続のコネクタソリューションが含まれています。
- 2025年4月:電子部品、サブシステム、マイクロ波、光、高周波製品の大手プロバイダーであるスミス・インターコネクトは、チュニジアの工場におけるケーブルハーネスの生産能力拡張を発表しました。この成長への投資は、同社のEMEA地域におけるすべての生産拠点を支援するものです。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -