
설치 릴레이 시장: 규모·시장 점유율·수요·전망 2034
설치 계전기 시장 규모 및 전망(2021년~2034년), 글로벌 및 지역별 점유율, 트렌드 및 성장 기회 분석 보고서 내용: 유형별(AC 설치 계전기, DC 설치 계전기), 적용 분야별(산업, 상업, 주거), 지역별(북미, 유럽, 아시아 태평양, 남미 및 중미)
- 상태 : 데이터 공개
- 보고서 코드 : TIPRE00018384
- 범주 : 전자 및 반도체
- 페이지 수 : 150
- 사용 가능한 보고서 형식 :


- 최종 업데이트 일자 : October 16, 2026


2025년 시장 규모
15억 9 천만 달러
기준연도 값
2034년 전망
32 억 6 천만 달러
2034년까지 예상됨
2026-2034년 연평균 성장률
8.30 %
성장률
공략 가능 시장
217 억 7 천만 달러
(2026-2034)
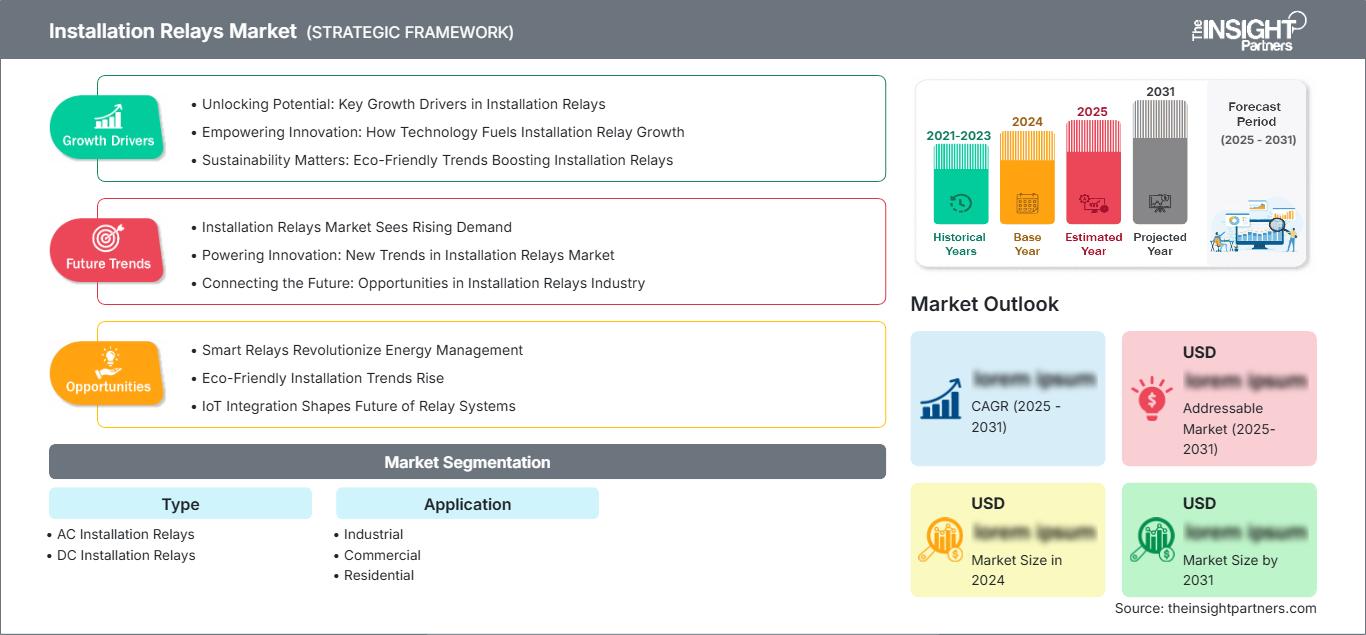
설치형 계전기 시장 규모는 2025년 15억 9천만 달러로 평가되며, 2034년에는 32억 6천만 달러에 이를 것으로 예상됩니다. 2026년부터 2034년까지 연평균 성장률(CAGR)은 8.30%에 달할 것으로 전망됩니다. 이러한 성장은 전기 자동화 증가, 건물 및 산업 시설에서의 제어 스위칭 확대, 그리고 신뢰할 수 있는 AC 및 DC 스위칭 아키텍처를 필요로 하는 분산 에너지 자산의 통합 증가에 힘입은 것입니다.
북미 시장은 2034년까지 연평균 7.8~8.4%의 꾸준한 성장세를 보일 것으로 예상됩니다. 산업 시설의 국내 복귀(리쇼어링)로 전기 장비 투자가 증가하고 있으며, 상업용 건물 현대화로 인해 소형 DIN 레일 스위칭 장치에 대한 수요가 강화되고 있습니다. 또한, 전력망 강화, 데이터 센터 건설, 전력화 프로젝트, 에너지 관리 시스템 업그레이드 등도 이 지역 전반에 걸쳐 교체 및 신규 설치 기회를 창출하고 있습니다.
설치형 계전기 시장 평가 및 분석
- 북미: 이 지역은 2025년 설치형 계전기 시장에서 25~29%의 시장 점유율을 차지했으며, 산업 현대화와 상업용 전력화에 힘입어 2026년부터 2034년까지 연평균 7.8~8.4%의 성장률을 기록할 것으로 예상됩니다.
- 미국: 미국은 2025년 북미 수요의 72~76%를 차지했으며, 제조업과 인프라 투자에 힘입어 2026년부터 2034년까지 연평균 7.9~8.4%의 성장률을 기록할 것으로 예상됩니다.
- 유럽: 유럽은 2025년에 23~26%의 시장 점유율을 차지했으며, 2034년까지 연평균 7.6~8.1%의 성장률을 보일 것으로 예상됩니다. 독일, 영국, 프랑스, 이탈리아, 스페인은 주택 개조, 자동화 및 에너지 효율 향상에 대한 요구로 인해 중요한 시장으로 남아 있습니다.
- 아시아 태평양 지역: 아시아 태평양 지역은 2025년에 28~31%의 시장 점유율을 확보했으며, 2026년부터 2034년까지 연평균 9.1~9.6%의 성장률을 기록할 것으로 예상됩니다. 중국, 일본, 한국, 인도는 산업 자동화, 도시 건설 및 전력화 투자로부터 혜택을 받고 있습니다.
- 가장 큰 시장 부문인 산업용 애플리케이션은 2025년에 46~50%의 시장 점유율을 차지했으며, 자동화된 생산 및 공정 제어에 힘입어 2026년부터 2034년까지 연평균 8.7~9.2%의 성장률을 보일 것으로 예상됩니다.
- 고성장 부문: DC 설치 계전기는 2025년에 32~36%의 시장 점유율을 차지했으며, 전력화에 힘입어 2026년부터 2034년까지 연평균 9.4~9.9%의 성장률을 보일 것으로 예상됩니다.
- 세부적으로 분석된 주요 기업: Doepke Schaltgeräte GmbH, OEZ sro, RELPOL SA, Bürklin GmbH & Co. KG, Kühn Controls AG, Oc3an, Eaton Corporation plc, Relmatic AG, SKF 및 KSM Ltd.
출처: Insight Partners의 자체 조사, 정부 간행물, 기업 연례 보고서, 투자자 발표 자료, 산업 데이터베이스 및 전문가 인터뷰를 기반으로 한 분석.
설치형 계전기 시장은 기존의 전기 기계식 스위치에서 더욱 소형화되고 모듈화된 제품으로 전환되고 있으며, 이러한 제품은 설치 밀도를 높이고 더욱 까다로운 부하 요구 사항을 충족할 수 있도록 합니다. 제품 개발자들은 DIN 레일 장착, 코일의 전압 다양성, 우수한 접점 재질, 수동 오버라이드 기능, 시각적 표시, 그리고 저소음 작동의 중요성을 강조하고 있습니다. 또한 제조 공정이 표준화됨에 따라 제조업체들은 단일 기계 플랫폼을 사용하여 산업용 패널뿐만 아니라 건물 제어 패널, 난방 장비, 환기 장비 및 조명 기구에 사용되는 제품을 제공할 수 있게 되었습니다.
향후 설치 계전기 시장은 특히 남아시아와 동남아시아 지역의 새로운 제조 기지 투자로 인한 혜택을 누릴 것으로 예상됩니다. 전기 안전, 효율성, 자동화 및 발전에 관한 규제 강화로 인해 노후화된 스위칭 장치의 교체가 가속화되고 있습니다. 디지털 모니터링 및 원격 진단, 그리고 자동화 제어 장치와의 통합은 중요한 설계 기준이 될 것이며, 현지 조달은 공급 부족 및 물류 문제를 방지하는 데 도움이 될 것입니다.
설치형 릴레이 시장 보고서 범위
| 보고서 속성 | 세부 |
|---|---|
| 2025년 시장 규모 | 15억 9천만 달러 |
| 2034년 시장 규모 | 32억 6천만 달러 |
| 글로벌 연평균 성장률(2026년~2034년) | 8.30% |
| 역사적 데이터 | 2021-2024 |
| 예측 기간 | 2026-2034 |
설치형 릴레이 시장 분석
설치형 계전기 시장의 수요는 제한된 공간 조건에서 조명, 난방, 환기, 모터, 제어 회로 및 기타 전기 부하를 안정적으로 스위칭해야 하는 필요성에 기반합니다. 이 시장은 계전기 공급업체, 접점 재료 판매업체, 코일 및 하우징 제조업체, 패널 제조업체, 전기 기술자 및 도매업체, 시스템 통합업체, 시공업체, 그리고 설비 장비의 최종 사용자로 구성된 산업 생태계를 형성하고 있습니다. 제품 선택은 스위칭 용량, 전기적 내구성, 설치 공간, 제어 전압 및 패널 호환성에 따라 크게 좌우됩니다.
설치용 계전기 시장의 공급업체들은 표준화라는 환경 속에서 사업을 운영하지만, 구리, 엔지니어링 플라스틱, 자석, 접점, 전자 부품 등의 원자재 가격 변동에 여전히 영향을 받습니다. 다양한 전압 및 접점 구성을 제공하는 공급업체는 추가적인 맞춤 제작 없이 여러 애플리케이션에 서비스를 제공할 수 있습니다. 한편, 설치업체들이 신속한 제품 공급을 필요로 하는 경우가 많고, OEM 업체와의 관계는 품질 인증의 안정성과 기술 문서에 기반하는 경향이 있기 때문에 유통망은 여전히 중요합니다.
설치형 계전기 시장에서의 경쟁력은 제품군, 기술력, 유통망, 적용 분야 등의 요소에 의해 좌우됩니다. Doepke Schaltgeräte GmbH는 설치형 개폐 장치 및 전기 보호 장치에 주력하고 있으며, OEZ sro와 RELPOL SA는 건축 및 제어 애플리케이션용 모듈형 제품을 생산합니다. Kühn Controls AG는 모든 계전기 솔루션과 산업 자동화 부품을 제공하여 고객의 특수한 구매 요구를 충족합니다.
이튼 코퍼레이션(Eaton Corporation plc)과 같은 규모가 크고 다양한 공급업체는 전기 제품군 및 시스템 수준의 관계에 집중하는 반면, 뷔르클린(Bürklin GmbH & Co. KG) 및 렐매틱(Relmatic AG)과 같은 기업은 유통 및 특수 부품 네트워크를 통한 접근성 향상에 더 중점을 둡니다. 주요 투자 분야는 소형 제품 설계, 에너지 절약형 스위칭 기능, 인터페이스 디지털화, 공급망 강화 및 특정 응용 분야 인증입니다.
● 보고서 맞춤 설정
귀사의 특정 비즈니스 요구 사항에 맞춰 이 보고서를 맞춤 설정하십시오.
본 보고서는 귀사의 사업 목표, 사업 범위 및 목표 시장에 정확히 부합하도록 맞춤 설정할 수 있습니다. 맞춤 설정 옵션에는 맞춤형 세분화, 지역별 분석, 경쟁 분석 및 전략적 통찰력이 포함되어 정보에 기반한 의사 결정을 지원합니다.
이 보고서를 사용자 지정하려면 →조정 가능한 항목
- ● 세분화
- ● 지리학
- ● 경쟁 분석
- ● 언어 기본 설정
설치형 릴레이 시장: 전략적 분석
지역별 분석
북미 설치형 릴레이 시장
북미 지역은 2025년 전 세계 설치 계전기 시장의 25~29%를 차지할 것으로 예상되며, 2034년까지 연평균 7.8~8.4%의 성장률을 보일 것으로 전망됩니다. 미국이 이 지역의 주요 소비국이며, 캐나다와 멕시코는 산업, 공공시설, 건설, 제조업 분야에서 시장에 참여하고 있습니다. 반도체 공장, 배터리, 제약, 물류 센터 등의 산업 시설이 북미로 이전(리쇼어링)되면서 전기 제어 설치에 대한 수요가 증가하고 있습니다.
게다가 상업용 건물 리모델링 및 전기 설비 프로젝트가 증가하면서 릴레이에 대한 수요가 더욱 늘어나고 있습니다. 조명, 냉난방, 환기 및 중앙 제어 패널에는 신뢰할 수 있는 릴레이 스위치가 설치되어야 합니다. 광범위한 유통망을 확보한 릴레이 제조업체는 교체 수요를 활용할 수 있습니다. 한편, 패널 제조업체들은 유지보수 편의성과 캐비닛 공간 절약을 위해 모듈형 릴레이를 점점 더 많이 채택하고 있습니다.
미국 설치형 릴레이 시장
미국은 2025년 북미 수요의 72~76%를 차지했으며, 2034년까지 연평균 7.9~8.4%의 성장률을 보일 것으로 예상됩니다. 산업 자동화, 데이터 센터, 첨단 제조, 물류 센터 및 상업용 건물이 수요 증가의 주요 동력입니다. Eaton Corporation plc는 다양한 전기 제품 포트폴리오를 보유하고 있으며, Doepke Schaltgeräte GmbH, RELPOL SA 등의 기업들은 전문화 및 유통을 통해 시장에 진출하고 있습니다.
최근 애플리케이션 트렌드는 냉난방 공조(HVAC), 조명, 기계, 건물 관리 시스템 및 에너지 관리 시스템에 소형 스위칭을 사용하는 방향으로 점차 확대되고 있습니다. 공장 투자 및 리모델링이 진행됨에 따라 신규 패널 구매 및 교체 수요가 모두 증가하고 있습니다. 구매 결정은 제품 가용성, 인증, 수명 주기 동안의 신뢰성, 기존 설비와의 호환성 등을 중요한 요소로 고려하고 있습니다.
유럽 설치형 릴레이 시장
유럽은 2025년 설치형 계전기 시장에서 23~26%의 점유율을 차지했으며, 2034년까지 연평균 7.6~8.1%의 성장률을 보일 것으로 예상됩니다. 독일은 산업 자동화, 엔지니어링 노력, 시스템 개보수 등을 앞세워 가장 큰 시장 점유율을 차지하고 있습니다. 영국, 프랑스, 이탈리아, 스페인 또한 상업용 건물 건설 및 산업 시설 개보수 등을 통해 중요한 시장으로 성장하고 있습니다.
독일은 높은 제조 집중도와 전기 부품 공급망의 가용성, 그리고 모듈형 개폐 장치에 대한 강력한 수요를 모두 갖추고 있습니다. 영국은 건물 리모델링, 전력화 및 상업용 제어 시스템 분야에서 수요를 확보하고 있으며, 프랑스, 이탈리아, 스페인은 산업 시설 리모델링에서 수요를 얻고 있습니다. 유럽 공급업체들은 응용 엔지니어링 및 유통 측면에서 우위를 점하고 있지만, 아시아 공급업체들과의 가격 경쟁도 존재합니다.
아시아 태평양 지역 설치형 릴레이 시장
아시아 태평양 지역은 2025년까지 28~31%의 시장 점유율을 차지했으며, 2034년까지 연평균 9.1~9.6%의 성장률을 기록하며 선도적인 성장 지역으로 자리매김할 것으로 예상됩니다. 수요는 중국이 주도하고 있으며, 일본, 한국, 인도, 호주가 그 뒤를 잇고 있습니다. 적용 분야는 자동화, 산업 건물, 상업용 건물, 전력화 등을 포함하며, 이러한 분야들이 설치 가능 영역을 확대하고 있습니다.
중국은 제조 규모의 경제 효과를 누리고 있으며, 일본과 한국은 자동화 및 고신뢰성 장비에 집중하고 있습니다. 인도는 산업 및 인프라 투자로부터 이익을 얻고 있으며, 호주는 상업, 광업 및 에너지 분야에서 혜택을 보고 있습니다. 정부의 전력화 및 제조 현지화 장려 정책 또한 특히 새로운 제어 패널 및 분산형 전기 시스템 설치 시 도입을 촉진하는 요인입니다.
중동 및 아프리카 설치형 릴레이 시장
Middle East and Africa demand is projected at an 8.2–8.8% CAGR through 2034, led by Saudi Arabia. UAE is a key market for business and infrastructure, while South Africa’s contribution is via mining, industrial, utility and construction applications. Procurement is focusing on dependable equipment that can perform in harsh conditions.
Saudi Arabia’s infrastructures and energy projects create a significant number of opportunities for installations, while UAE’s construction and smart building investments are driving commercial installations. South Africa and other parts of MEA continue to rely on replacement, although infrastructure expansion and industrialization will result in new installations. Companies with regional presence, technical capabilities and dependable product specifications will capitalize on such projects.
Segmentation Analysis
Spectral Range
The Spectral Range classification comprises Near Infrared, Short Wavelength Infrared, Medium Wavelength Infrared, and Long Wavelength. Within the supplied taxonomy, the segment reflects differentiated product positioning rather than the conventional relay classification used for electrical switching. The segment is modeled at a 7.6–8.1% CAGR during 2026–2034, with demand influenced by specialized system requirements and technology compatibility.
- Near Infrared: Near Infrared occupies applications where compact sensing-related architectures intersect with switching requirements. Its strategic position is supported by equipment designers seeking component compatibility, controlled installation footprints, and reliable integration within increasingly automated systems.
- Short Wavelength Infrared: Short Wavelength Infrared serves specialized equipment configurations requiring defined operating characteristics. Demand is comparatively application-specific, making engineering support, component availability, and compatibility with established control architectures important purchasing considerations.
- Medium Wavelength Infrared: Medium Wavelength Infrared addresses specialized installations where performance consistency and integration requirements influence component selection. Suppliers can differentiate through product documentation, configuration flexibility, and dependable supply for repeat industrial deployments.
- Long Wavelength: Long Wavelength applications emphasize specialized operating environments and system integration. Its strategic importance is linked to equipment architectures requiring consistent switching behavior, controlled installation, and compatibility with application-specific instrumentation.
Type
제품 유형 부문은 AC 설치 계전기와 DC 설치 계전기로 구성됩니다. 이 부문은 2026년부터 2034년까지 연평균 8.4~8.9%의 성장률을 기록할 것으로 예상됩니다. AC 제품은 광범위한 설치 기반 수요를 유지하고 있으며, DC 제품은 태양광, 에너지 저장 장치, 충전 인프라 및 전자 제어 장비의 증가로 안정적인 스위칭이 필요한 직류 회로의 수가 늘어남에 따라 성장세를 보이고 있습니다.
- AC 설치용 계전기: AC 제품은 광범위한 설치 인프라로 인해 건물 및 산업용 전기 시스템에서 여전히 핵심적인 역할을 합니다. 조명, 난방, 환기, 모터 제어 및 리모델링 프로젝트에서 익숙한 스위칭 아키텍처가 요구됨에 따라 수요가 더욱 증가하고 있습니다.
- DC 설치 계전기: DC 제품은 에너지 저장 장치, 태양광 발전 시스템, 충전 장비 및 제어 전자 장치를 포함한 전력화 애플리케이션에서 전략적으로 중요합니다. 직류 전력 아키텍처의 확장에 따라 DC 제품의 채택이 증가하고 있습니다.
애플리케이션
산업, 상업 및 주거용 설치가 애플리케이션 수요를 주도하고 있으며, 해당 부문은 2026년부터 2034년까지 연평균 8.7~9.2%의 성장률을 보일 것으로 예상됩니다. 산업용 설치는 가장 큰 수익 기반을 제공하며, 상업 및 주거용 설치는 자동화, 에너지 관리 및 전기 시스템 현대화를 반영하여 점차 확대되고 있습니다.
- 산업 분야: 공장에서는 기계, 환기, 난방, 공정 장비 및 제어 패널에 안정적인 스위칭이 필수적이기 때문에 산업용 애플리케이션이 가장 강력한 입지를 차지하고 있습니다. 자동화 투자와 지속적인 공장 현대화로 수요가 증가하고 있습니다.
- 상업용: 상업용 설비에서는 조명, 냉난방 공조(HVAC), 출입 통제 시스템, 에너지 관리 및 중앙 제어 시스템에 릴레이가 사용됩니다. 리모델링 프로젝트와 점점 더 정교해지는 건물 관리 시스템으로 인해 모듈형 스위칭 부품에 대한 수요가 지속적으로 증가하고 있습니다.
- 주거용: 주거용 에너지 수요는 난방, 환기, 조명, 스마트홈 제어 시스템 및 분산 에너지 장비에 의해 뒷받침됩니다. 소형 설치 방식과 간편한 수동 조작 기능은 전기 기술자와 유지보수 담당자에게 여전히 중요한 요소입니다.
기회 개요
|
애플리케이션 |
수익 기여 |
트렌드 태그 |
입양 단계 |
|---|---|---|---|
|
산업 |
높은 |
공장 자동화 |
성숙한 |
|
광고 |
중간 |
건축 규제 |
확장 |
|
주거용 |
중간 |
가정용 에너지 |
확장 |
설치형 계전기 시장 성장 동인 및 영향 분석
산업 자동화는 스위칭 부품의 설치 기반을 확대합니다.
산업 자동화가 진행됨에 따라 공장, 창고, 가공 공장 및 특수 생산 시설 내 제어되는 전기 부하량이 증가합니다. 모터, 환풍기, 안전 장치, 히터, 컨베이어, 조명 및 보조 장치의 사용이 늘어남에 따라 릴레이에 대한 수요도 증가합니다. 릴레이는 모듈식이므로 기존 제어 구조를 변경하지 않고 설비를 업그레이드할 때 시장에 미치는 영향이 가장 두드러지게 나타납니다. 생산 능력이 향상됨에 따라 각 생산 라인에 고유한 제어 시스템이 필요하게 되므로 릴레이에 대한 추가 수요가 발생합니다. 제조업체들은 다양한 코일 전압, 접점 배열, 장착 방식 및 보조 기능을 갖춘 릴레이를 제공하여 더욱 폭넓은 요구 사항을 충족하고 있습니다. 이러한 요인으로 인해 산업 유지 보수에서 장비 고장을 방지하기 위해 가용성과 표준화가 중요해지면서 유통 네트워크의 중요성이 더욱 커지고 있습니다.
건물 전력화로 인해 모듈형 부하 제어에 대한 수요가 증가하고 있습니다.
상업 및 주거용 전기화로 인해 건물 배전 시스템에서 제어, 순차 제어 또는 차단해야 하는 부하량이 증가하고 있습니다. 이러한 부하에는 히트 펌프, 환기 시스템, 조명 시스템, 에너지 관리 시스템, 온수 시스템 및 분산형 발전 시스템 등이 포함되며, 이로 인해 더 많은 스위칭 지점이 필요합니다. 결과적으로 이러한 수요는 신축 건물뿐 아니라 기존 건물 개조에도 적용되어 기존 배전반에 맞는 부품이 요구됩니다. 설치 릴레이는 전체 배전반을 교체하지 않고도 제어 신호와 전기 부하를 연결하는 비교적 간단한 방법입니다. 건물 관리자가 에너지 사용량을 줄이면서 동시에 건물 거주자의 쾌적성을 유지하고자 할 때 이러한 수요는 지속적으로 증가합니다.
분산 에너지 자원은 DC 스위칭 요구 사항을 확대합니다.
태양광 발전, 배터리, 충전소 및 기타 분산형 에너지 자원 배치로 인해 모든 종류의 건물에서 직류(DC) 회로의 수가 증가하고 있습니다. 이러한 변화는 DC 부하를 처리하면서도 적절한 절연 및 스위칭 기능을 제공하는 스위칭 제품에 대한 수요를 증가시키고 있습니다. 에너지 시스템이 더욱 분산되고 발전, 저장, 변환 및 장비 사용 간의 추가적인 제어가 필요해짐에 따라 이러한 영향은 더욱 커집니다. DC 스위칭 장치의 사양은 아크 특성, 접점 수명 및 회로 차단 기능을 고려해야 하므로 AC 스위칭 장치와 크게 다릅니다. 따라서 공급업체는 접점 시스템, 열 성능, 크기 및 특정 용도에 맞춘 엔지니어링 측면에서 차별화를 꾀할 수 있습니다.
설치 계전기 시장의 미래 동향
지능형 스위칭은 디지털 빌딩 시스템과 점점 더 통합되고 있습니다.
계전기 시장 동향을 살펴보면, 향후 제품은 기존 스위칭 기능에 상태 피드백, 진단 및 통신 기능을 결합할 가능성이 높습니다. 계전기는 단순히 독립적인 스위칭 소자로만 기능하는 대신, 연결된 건물 및 산업 제어 아키텍처의 구성 요소로 점차 통합될 것입니다. 이러한 변화는 공급업체들이 보조 인터페이스, 표시 기능, 통신 지원 모듈, 그리고 원격 모니터링을 지원하는 제품 개발을 촉진할 것입니다. 상업적 기회는 문제 해결 시간을 단축하고 운영자에게 회로 상태에 대한 명확한 가시성을 제공하는 데 있습니다. 건물 관리 플랫폼과의 통합을 통해 부하 스케줄링 및 유지 보수 알림을 더욱 체계적으로 관리할 수 있습니다. 캐비닛 공간이 더욱 중요해짐에 따라 제조업체들은 여러 기능을 소형 모듈형 형태로 통합할 것으로 예상됩니다. 이러한 추세는 구매 기준을 단순한 전기 정격에서 상호 운용성, 진단, 설치 효율성 및 수명 주기 서비스 용이성으로 점차 변화시킬 수 있습니다.
소형화 및 용도별 설계는 제품 사양을 재구성합니다.
릴레이 개발은 소형화, 높은 설치 밀도, 향상된 열 관리 및 더욱 정밀한 애플리케이션 매칭에 중점을 둘 것으로 예상됩니다. 패널 제조업체는 충분한 스위칭 기능과 전기적 내구성을 유지하면서 공간을 절약하는 부품을 점점 더 필요로 합니다. 제조업체는 최적화된 접점 형상, 개선된 재료, 더욱 슬림한 하우징 및 모듈식 액세서리를 통해 이러한 요구에 부응할 수 있습니다. 태양광, 충전, HVAC, 산업 자동화 및 건물 제어 시스템이 각기 다른 전기적 특성을 갖게 됨에 따라 애플리케이션별 설계의 중요성도 더욱 커질 것입니다. 공급업체는 광범위한 제품군에만 의존하기보다는 특정 부하 등급 및 설치 환경에 맞춘 구성을 제공할 수 있습니다. 이러한 접근 방식은 시스템 통합업체의 엔지니어링 시간을 단축하는 동시에 공급업체의 차별화를 강화할 수 있습니다. 시간이 지남에 따라 제품 선택에는 기존의 전압 및 전류 사양 외에도 열 특성, 서비스 주기, 호환성 및 설치 작업이 포함될 가능성이 높습니다.
설치형 릴레이 시장 기회
고성장 아시아 경제권에서의 현지화된 제조 및 유통
인도, 동남아시아 및 기타 제조 중심지에 대한 투자는 릴레이 공급업체가 현지 생산, 조립, 기술 지원 및 유통망을 구축할 수 있는 기회를 창출합니다. 현지 공급망을 통해 납기를 단축하고 공장, 상업 프로젝트 및 인프라 프로그램에 필요한 패널 제작업체의 요구에 더욱 신속하게 대응할 수 있습니다. 공급업체는 특히 산업 자동화, 건물 전력화 및 분산 에너지 분야와 같이 글로벌 사양과 지역 조달 요건이 공존하는 애플리케이션을 공략할 수 있습니다. 전기 유통업체 및 시스템 통합업체와의 전략적 파트너십을 통해 즉각적인 대규모 제조 투자 없이도 시장 진출이 가능합니다. 제품 현지화는 각 시장에 맞는 전압 구성, 장착 표준, 문서 및 인증 요건에 중점을 두어야 합니다. 경쟁력 있는 가격과 신뢰할 수 있는 품질, 엔지니어링 지원을 제공하는 기업은 제조업체가 부품 공급원을 다양화하고 장기적인 국제 공급망에 대한 의존도를 줄이려는 추세에 따라 시장 점유율을 확대할 수 있습니다.
첨단 DC 아키텍처는 전력화 프로젝트 전반에 걸쳐 기회를 창출합니다.
설치형 계전기 시장 전망에 따르면 배터리, 태양광 발전 시스템, 충전 인프라 및 전자 제어 장비의 확장은 특수 DC 스위칭 솔루션에 대한 수요 증가를 가져오고 있습니다. 공급업체는 기존 AC 설계를 단순히 적용하는 것보다 직류 부하의 전기적 및 열적 특성에 최적화된 제품 개발에 집중할 수 있습니다. 주요 적용 분야로는 에너지 저장 장치, 충전 장비, 인버터 시스템, 산업용 DC 제어 장치 및 건물 에너지 관리 설비 등이 있습니다. 장비 제조업체와의 파트너십을 통해 계전기 공급업체는 대규모 프로젝트가 조달 단계에 들어가기 전에 설계 수주를 확보할 수 있습니다. 제품 개발은 접점 내구성, 스위칭 안전성, 소형화 및 표준 제어 아키텍처와의 호환성에 중점을 두어야 합니다. 시스템 설계자들이 스위칭 장치를 단순히 교체 가능한 카탈로그 품목이 아닌 전체 전기 아키텍처의 일부로 평가하는 추세이므로, 구성 요소와 함께 애플리케이션 엔지니어링을 제공할 수 있는 기업은 시장 경쟁력을 강화할 수 있습니다.
최근 동향
- 2026년 4월: FCL Components America는 공장 자동화 장비와 같은 PLC 애플리케이션용으로 설계된 소켓형 호환 슬림 전력 릴레이인 FTR-MYWA를 출시했습니다. 이 릴레이는 기판 장착 없이 신속하게 설치 및 교체가 가능하여 유지보수를 간소화하고 최종 사용자의 비용 최적화를 지원합니다. 또한 사전 납땜된 단자를 통해 PCB 릴레이로도 사용할 수 있습니다. 5.0 × 20.9 × 12.0 mm의 컴팩트한 크기에 2.5g의 무게를 가진 이 릴레이는 최대 5A의 스위칭 전류를 지원하고, PLC 출력에 대한 전기적 절연 및 보호 기능을 제공하며, -40°C ~ +90°C의 작동 온도 범위와 긴 수명을 자랑합니다. FCL Components는 또한 밀폐형 리플로우 호환 릴레이인 FTR-MY-RW를 개발 중이며, 2027년 4월 출시를 목표로 하고 있습니다.
- 2026년 7월: MEAN WELL 그룹 계열사인 PowerNex는 산업 제어 애플리케이션용 전력 시스템 액세서리 포트폴리오를 확장하여 소형 중전력 릴레이 MRL01D24-2Z08A와 릴레이 소켓 MRLS01-2Z를 출시했습니다. 이 릴레이는 최대 8A의 스위칭 전류를 지원하는 2개의 Form C(DPDT) 구성과 코일과 접점 사이의 5,000VAC 절연 강도를 통해 향상된 전기적 절연, 안전성 및 EMI 내성을 제공합니다. 소켓과 함께 사용하면 DIN TH35-7.5 레일 장착 및 스크류 단자 연결을 지원하여 빠르고 간편하게 배선, 설치 및 유지보수가 가능합니다.
- 2026년 1월: 오므론 전자 부품은 G6K PCB 단자형 릴레이 시리즈(G6K-2P 및 G6K(U)-2P-Y 모델 포함)용 표면 실장형 릴레이 소켓인 P6K를 출시했습니다. 이 소켓은 PCB 조립을 간소화하고 납땜 없이 신속하게 릴레이를 교체할 수 있도록 하여 유지보수 시간, 인건비 및 시스템 가동 중지 시간을 줄여줍니다. G6K 시리즈 단자 배열에 맞춰 설계된 P6K 소켓은 50회 삽입 후에도 접촉 저항 증가 없이 안정적인 전기적 성능을 유지합니다. 이 솔루션은 시험 및 측정 장비, 통신, 사무 및 빌딩 자동화, 보안 시스템 및 산업 장비 등의 응용 분야에 적합합니다.
자주 묻는 질문

나빈은 맞춤형, 신디케이트 및 컨설팅 프로젝트 전반에 걸쳐 9년 이상의 전문 지식을 보유한 시장 조사 및 컨설팅 전문가입니다. 현재 부사장으로 재직 중이며, 프로젝트 가치 사슬 전반의 이해관계자들을 성공적으로 관리해 왔으며, 100편 이상의 연구 보고서와 30건 이상의 컨설팅 업무를 수행했습니다. 그는 산업 및 정부 프로젝트 전반에 걸쳐 다양한 업무를 수행하며 고객 성공과 데이터 기반 의사 결정에 크게 기여하고 있습니다.
나빈은 카르나타카주 VTU에서 전자통신 공학 학위를, 마니팔 대학교에서 마케팅 및 운영 MBA를 취득했습니다. 그는 9년 동안 IEEE 회원으로 활발하게 활동하며 컨퍼런스, 기술 심포지엄에 참여하고 지역 및 지역 차원에서 자원봉사 활동을 해왔습니다. 현재 직책을 맡기 전에는 IndustryARC에서 준전략 컨설턴트로, 휴렛팩커드(HP Global)에서 산업용 서버 컨설턴트로 근무했습니다.
- 포괄적인 시장 규모 산정 및 전망 분석
- 상세 시장 세분화 분석
- 심층적인 시장 동향 및 요인 분석
- 지역 및 국가별 인사이트
- 경쟁 구도 및 기업 벤치마킹
- 전략적 비즈니스 인텔리전스
사용 후기

The Insight Partners는 당사의 글로벌 시장 진출 전략을 뒷받침하는 가치 있는 시장 정보를 제공했습니다. 담당 팀은 전문적이고 신속하게 대응했으며 당사의 의견을 세심하게 반영했습니다. 또한 프로젝트 전반에 걸쳐 깊이 있는 분석과 유용한 방법론적 설명을 제공했습니다.
Junmo Kim 최고재무책임자(CFO), Enertech Co., Ltd.
Insight Partners의 SCADA 시스템 시장 보고서는 포괄적이며, 현재 동향과 미래 전망에 대한 귀중한 통찰력을 제공합니다. 팀은 매우 전문적이고, 신속하게 대응하며, 처음부터 끝까지 지원해 주었습니다. 저희는 매우 만족하며 Insight Partners의 서비스를 적극 추천합니다.
란 케뎀 파트너, Reali Technologies LTDs
아주 구체적인 소프트웨어 시장에 대한 보고서를 요청했는데, 팀에서 며칠 만에 보고서를 작성해 주셨습니다. 정보는 매우 관련성이 높고 잘 정리되어 있었습니다. 그 후 보고서에 몇 가지 수정과 추가 사항을 요청했습니다. 팀원들의 응답도 매우 빨랐고, 일주일도 채 되지 않아 최종 보고서를 받았습니다.
장-에르브 젠 의장, 퓨처 애널리티카
The Insight Partners와 함께 중요한 시장 조사 및 예측 작업을 진행했습니다. Insight Partners는 기회와 위험에 대한 명확한 통찰력을 제공하여 계획을 세우는 데 큰 도움이 되었습니다. The Insight Partners의 조사는 사용하기 쉬웠고, 탄탄한 데이터를 기반으로 했습니다. 덕분에 현명하고 자신 있는 결정을 내릴 수 있었습니다. The Insight Partners를 강력 추천합니다.
피유시 나그팔 수석 부사장, 하이빔 글로벌
Insight Partners는 탄탄한 분야 전문성을 바탕으로 통찰력 있고 체계적인 시장 조사를 제공했습니다. Insight Partners 팀은 처음부터 끝까지 전문적이고 신속하게 대응했습니다. 사용자 친화적인 웹사이트 덕분에 업계 보고서에 쉽게 접근할 수 있었습니다. 신뢰할 수 있고 고품질의 조사 서비스를 원하신다면 Insight Partners를 강력 추천합니다.
아다치 유키히코 대표이사, 딥블루 주식회사
The Insight Partners에서 시장 보고서를 구매한 것은 이번이 처음입니다. 처음에는 확신이 없었지만, 웹사이트를 방문하고 나서 위험을 감수하고 시장 보고서를 구매하는 것이 더 편하다는 것을 알게 되었습니다. 보고서의 품질과 고객 서비스에 매우 만족합니다. 처음 보고서를 보고 몇 가지 질문과 의견이 있었지만, 분석가와 이메일로 몇 차례 대화를 나눈 후, 전략 기획 과정에 참고할 수 있는 보고서를 확보했다고 생각합니다. 시간을 내어 긍정적인 경험을 선사해 주셔서 정말 감사합니다. 다른 사람들에게도 귀사의 서비스를 적극 추천할 것이며, 추가적인 시장 데이터가 필요할 때면 가장 먼저 귀사에 연락하겠습니다.
존 스즈키 사장 겸 최고 경영자, 이사회 이사, BK 테크놀로지스
나이지리아 감염성 질환 IVD 시장 관련 정보 요청에 응해 주신 귀사의 지원과 전문성에 감사드립니다. 귀사의 인내심과 지도, 그리고 할인 혜택을 기꺼이 제공해 주셔서 결국 계약을 성사시킬 수 있었습니다. 첫 만남을 통해 귀사가 저에게 심어주신 좋은 인상을 바탕으로 앞으로도 The Insight Partners와 함께할 수 있기를 기대합니다.
치지오케 박사 오니아 전무이사, 파인크레스트 헬스케어 유한회사구매 이유
- 정보에 기반한 의사 결정
- 시장 역학 이해
- 경쟁 분석
- 고객 인사이트
- 시장 예측
- 위험 완화
- 전략 기획
- 투자 타당성 분석
- 신흥 시장 파악
- 마케팅 전략 강화
- 운영 효율성 향상
- 규제 동향에 발맞춰 대응




















 무료 샘플 받기 -