
活性止血剂市场:规模、份额及机遇(2034 年)
活性止血剂市场规模及预测(2021-2034 年)、全球及区域份额、趋势和增长机会分析报告涵盖范围:按产品类型(凝血酶止血剂、外科密封剂、组合产品);最终用户(医院、门诊手术中心、专科诊所);以及地理区域(北美、欧洲、亚太地区以及中南美洲)划分。
- 状态 : 数据发布
- 报告代码 : TIPRE00011954
- 类别 : 生命科学
- 页数 : 150
- 可用报告格式 :


- 最后更新日期 : July 22, 2026


2025年市场规模
64.4 亿美元
基准年值
2034 年预测
140.5 亿美元
预计到2034年
2026-2034年复合年增长率
9.05 %
增长率
目标市场
916.4 亿美元
(2026-2034)
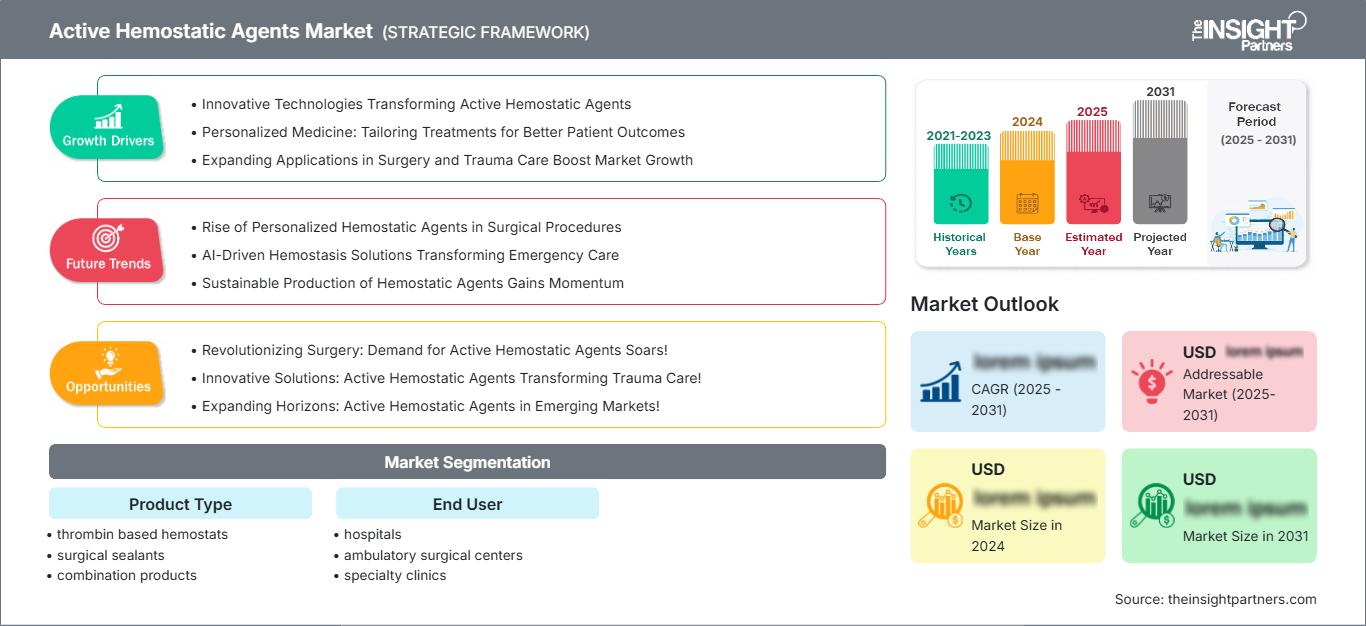
2025年全球活性止血剂市场价值为64.4亿美元,预计到2034年将达到140.5亿美元;预计2026-2034年期间的复合年增长率为9.05%。
活性止血剂市场评估与洞察
- 2025 年,北美市场份额为 39% 至 42%,预计在 2026 年至 2034 年期间,将以 9.6% 至 10.8% 的复合年增长率增长,这得益于先进的外科基础设施、手术强度和生物外科采购计划。
- 2025 年,美国占北美市场份额的 82% 至 86%,预计在 2026 年至 2034 年期间,在高危手术中心的推动下,将以 9.4% 至 10.6% 的复合年增长率增长。
- 2025年,欧洲占全球市场份额的26%至29%,预计在2026年至2034年期间,年复合增长率将达到8.7%至9.8%,其中德国、法国、英国、意大利和西班牙将引领这一增长。
- 亚太地区在 2025 年占据了 22% 至 25% 的市场份额,并且可能在 2026 年至 2034 年期间以 11.2% 至 12.6% 的复合年增长率增长,其中中国、日本、印度、韩国和澳大利亚在采用方面处于领先地位。
- 2025 年,组合产品市场份额最大,达到 44%–48%,预计在 2026 年至 2034 年期间,由于其更强的临床多功能性,将以 10.4%–11.6% 的复合年增长率增长。
- 高增长细分市场:门诊手术中心在 2025 年占据 12-15% 的市场份额,预计在 2026-2034 年期间,随着门诊手术的扩张,其复合年增长率将达到 11.8-13.2%。
- 详细分析的关键公司有:Baxter International Inc.、Artivion, Inc.、Ethicon, Inc.、Integra LifeSciences Holdings Corporation、Medtronic plc、Pfizer Inc.、B. Braun SE、CSL Behring LLC、Teleflex Incorporated、Stryker Corporation、Advanced Medical Solutions Group plc。
资料来源: Insight Partners 根据专有研究、政府出版物、公司年报、投资者报告、行业数据库和专家访谈进行的分析。
外科止血技术已从简单的吸收材料发展到使用能增强人体凝血系统的活性成分,其中可能包括生物/机械方法。目前的生产工艺侧重于凝血酶的供应、蛋白质稳定性、灭菌技术、室温下使用性能以及涂抹器的人体工程学设计。生产商正致力于生产即用型基质、贴片、密封剂和混合产品,以最大限度地缩短准备时间并增加产品选择。
未来的发展将受到产能、价值采购以及更严格的医疗器械文档要求的影响。亚太和海湾地区的医疗系统正致力于发展三级医疗服务能力,而欧洲则在证据和上市后监测方面调整其医疗器械法规(MDR)的监管方式。医院更倾向于选择能够提供培训、临床研究、基于手术流程的产品组合以及可靠的生物活性产品物流服务的供应商。
活性止血剂市场报告范围
| 报告属性 | 细节 |
|---|---|
| 2025年市场规模 | 64.4亿美元 |
| 到2034年市场规模 | 140.5亿美元 |
| 全球复合年增长率(2026-2034 年) | 9.05% |
| 史料 | 2021-2024 |
| 预测期 | 2026-2034 |
活性止血剂市场分析
市场增长的驱动因素包括手术复杂性的增加、创伤负担的加重以及老龄化人口对抗凝剂使用量的增加。价值链涵盖生物材料供应商、灭菌服务提供商、应用器制造商、采购集团、外科医生和临床教育者。供应方面的考量重点在于那些能够稳定生产凝血酶、在适用情况下遵守冷链管理、控制灭菌流程并能快速补充手术量大的医院所需凝血酶的供应商。
根据世界卫生组织的数据,损伤是导致死亡和疾病的主要原因之一。此外,心血管疾病仍然是导致大量手术和介入治疗病例的主要因素。止血剂的评估旨在考察其降低再次手术率、提高手术室效率以及减少输血和重症监护室资源需求的能力。
活性止血剂市场竞争激烈,主要参与者为拥有广泛外科产品线和良好医院覆盖面的企业。百特国际公司 (Baxter International Inc.)、强生公司 (Ethicon, Inc.)、美敦力公司 (Medtronic plc)、Integra LifeSciences Holdings Corporation、辉瑞公司 (Pfizer Inc.) 和 Artivion, Inc. 提供凝血酶基质、密封剂、胶原蛋白产品、外用凝血酶和心血管外科粘合剂。此外,贝朗公司 (B. Braun SE)、泰利福公司 (Teleflex Incorporated)、史赛克公司 (Stryker Corporation)、CSL Behring LLC 和 Advanced Medical Solutions Group plc 等企业也为该领域提供支持。
研发工作重点在于开发能够快速止血、易于制备且组织耐受性更高的止血产品。百特国际公司凭借其成熟的FLOSEAL止血产品占据优势;强生公司致力于开发使用贴片的生物外科技术;而Artivion公司则在心血管密封剂领域保持领先地位。竞争格局将主要受以下因素影响:难治性出血的证据、外科医生培训、医院处方集的覆盖范围、监管稳定性以及住院和门诊手术的多样性。
您可以调整的内容
- ● 细分
- ● 地理
- ● 竞争分析
- ● 语言偏好
活性止血剂市场:战略洞察
区域洞察
北美活性止血剂市场
北美在2025年占据了39%至42%的市场份额,预计在2026年至2034年期间将以9.6%至10.8%的复合年增长率增长。活性止血剂市场份额主要得益于生物制剂和复方止血剂在心血管、脊柱、骨科、肝脏、创伤和机器人手术中的高使用率。医院会根据节省时间、避免输血和手术可靠性来评估这些产品。
生物外科产品的普及主要受企业影响力、团购机制以及外科医生对其高端生物外科产品线的熟悉程度等因素驱动。百特国际公司、强生公司、美敦力公司、辉瑞公司和英特格拉生命科学控股公司等企业已通过医院和医疗服务体系保持着广泛的覆盖面。采购机构希望获得更多关于临床数据、供应链、培训以及产品在出血管理方案中的适用性方面的信息。
美国活性止血剂市场
2025年,美国占北美市场的82%至86%,预计2026年至2034年将以9.4%至10.6%的复合年增长率增长。手术量、创伤中心、移植项目和先进心脏手术的增加,推动了对凝血酶基质、密封剂及其组合产品的常规需求。由于抗凝治疗和其他合并症,老年患者的手术复杂性有所增加。
各公司在临床教育、产品支持和采购合同方面均占据重要地位。百特国际公司和强生公司在医院生物外科器械产品组合方面竞争激烈,而辉瑞公司在局部应用凝血酶领域举足轻重。Artivion公司在心血管密封剂领域具有重要地位,而美敦力公司则可以利用其在手术相关领域的资源优势。
欧洲活性止血剂市场
2025年,欧洲地区活性止血剂市场份额为26-29%,预计2026年至2034年将以8.7-9.8%的复合年增长率增长。英国正采取措施,通过采用有助于减少延误、促进日间手术以及提高手术室利用效率的产品来提高手术效率。
德国在手术专科化、心血管外科技术和医院采购方面均处于领先地位。德国医院注重技术专长、循证医学证据以及产品与复杂手术流程的契合度。随着医院更倾向于选择经过认证的产品和良好的上市后监管,遵守医疗器械法规(MDR)正日益成为一项重要的竞争优势。
法国、意大利和西班牙一直是止血剂的稳定买家,其需求涵盖公立医院的外科手术、骨科手术、肿瘤切除术和心血管手术。产品选择取决于招标流程、医生偏好以及医院为实现止血剂标准化所做的努力。与产品范围狭窄的公司相比,拥有本地临床培训、监管专业知识和丰富产品线的公司将更具优势。
亚太地区活性止血剂市场
亚太地区预计在2025年占据22%至25%的市场份额,并在2026年至2034年期间以11.2%至12.6%的复合年增长率增长。中国是领先国家,这得益于医院建设、手术能力的提升以及高端手术耗材的广泛供应。日本和韩国在先进手术方面已展现出成熟的应用,而印度则正在大力发展私立医院。
澳大利亚依然坚持以质量为导向,拥有完善的临床治理和专业的外科手术网络。政策驱动因素包括扩大全民医保覆盖范围、加大对三级医院的投资,以及不断提升创伤和心血管疾病诊疗能力。中国、日本、韩国和印度的产业实力也在提升澳大利亚本地获取施药器、生物材料和分销网络的渠道。
中东和非洲活性止血剂市场
预计2026年至2034年间,中东和非洲地区的复合年增长率将达到9.0%至10.2%。沙特阿拉伯凭借其医疗城建设、对专科外科手术的投资以及对三级医疗的高额投入,成为该地区领先的国家。阿联酋正在扩大私立医院集团规模,并吸引更多复杂的择期手术。
南非仍然是撒哈拉以南非洲地区最成熟的市场,这得益于私立医院和三级外科中心的支撑。中东和非洲其他地区的需求不均衡,但随着创伤护理投资和公立医院现代化改造的推进,需求正在改善。海湾经济体的能源行业收入继续为医疗基础设施提供支撑,同时采购也正转向循证外科技术。
细分分析
产品类型
预计2026年至2034年间,各类产品的复合年增长率将达到10.0%至11.4%。活性止血剂市场规模受多种因素影响,包括手术复杂程度、出血严重程度、组织面积、准备时间以及外科医生的操作偏好。复方产品因其兼具生物活性和机械支撑作用而市场份额不断增长,而基于凝血酶的止血剂在易于触及的出血区域仍是快速凝血的关键。
- 凝血酶类止血剂仍然很重要,因为它们直接促进纤维蛋白的形成,因此可用于治疗弥漫性渗血、小血管出血,并可与可吸收载体辅助使用。
- 外科密封剂在心血管、肺部、胃肠道和组织密封应用中发挥着特殊作用,外科医生需要其具备除传统止血之外的粘合性、防渗漏性和加固性。
- 组合产品在采购中占据主导地位,因为它们将活性成分与基质、贴片或载体连接起来,帮助外科医生处理不规则表面、中度出血和复杂的手术区域。
终端用户
预计2026年至2034年间,终端用户将以10.3%至11.8%的复合年增长率增长。医院仍然是核心需求群体,因为它们负责处理复杂、高风险和紧急手术,这些手术需要先进的血液管理技术。随着支付系统将合适的手术转移到住院环境之外,门诊手术中心正在扩张,而专科诊所则使用特定产品进行针对性的手术出血控制。
- 医院对止血剂的需求最大,这体现在心血管外科手术、肿瘤切除术、创伤、移植、骨科手术、脊柱手术以及需要可靠止血的复杂微创手术中。
- 随着门诊骨科、妇科、耳鼻喉科和普通外科对体积小、制备快捷的止血产品的需求不断增长,门诊手术中心的战略重要性日益凸显。
- 专科诊所在以手术为中心的场景中使用特定药物,这些药物具有可预测的出血控制、有限的储存负担和简便的应用,支持安全的局部干预。
机遇概览
|
最终用户 |
收入贡献 |
趋势标签 |
收养阶段 |
|
医院 |
高的 |
复杂手术 |
成熟 |
|
门诊手术中心 |
中等的 |
门诊轮班 |
规模化 |
|
专科诊所 |
低的 |
程序护理 |
新兴 |
活性止血剂市场增长驱动因素及影响分析
手术复杂性增加和抗凝剂暴露增加
老年外科患者合并心血管疾病、糖尿病、肾功能不全、癌症病史以及抗凝或抗血小板药物治疗的情况日益增多,使得出血控制比常规手术更为复杂。当缝合或电凝无效或不切实际时,活性止血剂可帮助外科医生处理弥漫性渗血、难处理伤口表面和中度出血。这一需求直接推高了三级医疗机构对凝血酶基质、密封贴片和组合系统的需求。其对运营的影响体现在:减少止血时间、降低输血风险以及减少高价值手术过程中的干扰。当产品被纳入手术流程并得到针对性培训的支持时,供应商也将从中受益。
医院面临提高手术室效率的压力
手术室是医院成本最高的区域之一,因此持续出血造成的延误会影响手术安排、人员配备效率、麻醉时间和术后资源利用。止血产品正日益被视为工作流程工具,而非一次性附加品。当产品在适当情况下缩短止血时间时,医院可以改善手术流程并减少与出血相关的后续并发症。当临床团队能够证明其手术价值时,这种驱动因素会促使高端产品被采用。因此,采购委员会要求提供有关准备时间、应用成功率、减少浪费和总费用的数据。提供培训和处方集指导的供应商可以获得长期的市场认可。
微创和机器人手术的扩展
微创和机器人手术对止血提出了独特的挑战,因为外科医生需要通过手术孔、狭窄的角度和有限的触觉反馈进行操作。在这些情况下,出血若不及时处理,会干扰视野,甚至迫使医生转为开放手术。因此,具有柔性敷贴器、可塑性基质和贴片形式的活性止血剂日益受到重视。这一需求推动了其在妇科、泌尿科、结直肠科、胸外科和减肥手术中的应用。能够精准输送、适用于不规则组织且只需极少准备的产品,市场需求最为旺盛。设计与手术器械兼容的输送系统并培训机器人团队的制造商,有望抓住这一增长机遇。
活性止血剂市场未来趋势
针对特定手术的止血算法
活性止血剂市场的发展趋势正从大范围的产品替代转向针对特定手术的个性化选择。预计医院将开发相应的算法,根据出血类型、解剖结构、抗凝状态和手术入路等因素,选择最合适的凝血酶、止血剂或复方制剂。这将减少过度用药,降低浪费,并提高不同外科医生和不同科室之间的用药一致性。数字化偏好卡和手术室耗材分析将通过将产品选择与手术历史和结果关联起来,为这一转变提供支持。随着医院止血决策流程的标准化,拥有丰富产品组合、临床教育资源和卫生经济学证据的供应商将占据更有利的地位。
下一代生物和合成混合平台
Future product development will increasingly combine biologic activity with engineered carriers, synthetic polymers, or controlled delivery systems. These platforms are intended to improve adhesion, reduce swelling, simplify preparation, and maintain performance in anticoagulated patients or wet surgical fields. Innovation will focus on rapid onset, predictable absorption, lower immunogenicity, and compatibility with minimally invasive delivery. Regulatory scrutiny will remain high because active agents interact with coagulation pathways and tissue healing. Companies that can demonstrate clear safety, biocompatibility, and clinical utility across defined procedures will gain advantage as surgeons seek more predictable bleeding-control tools.
Active Hemostatic Agents Market Opportunities
Bundled biosurgery contracting for hospital systems
Suppliers can expand by offering bundled hemostat portfolios covering thrombin, matrices, sealants, patches, applicators, staff training, and inventory support. active hemostatic agents market Forecasts indicate that large hospital networks will increasingly evaluate category-level value rather than individual product price. Bundling can reduce procurement complexity, improve product availability, and standardize bleeding-management pathways across service lines. The opportunity is strongest in integrated delivery networks managing cardiac, orthopedic, oncology, and trauma surgery. Vendors should support contracts with formulary analytics, wastage monitoring, clinical education, and outcome tracking to reinforce value and reduce substitution risk.
Outpatient surgery conversion and compact product formats
Ambulatory surgical centers offer a major opportunity as orthopedic, gynecologic, ENT, urology, and general procedures continue shifting outside inpatient hospitals. These sites need compact, easy-to-store, rapid-preparation products that fit smaller teams and tighter schedules. Suppliers can differentiate through room-temperature stability, low waste, intuitive applicators, and training materials designed for rotating staff. The opportunity requires pricing discipline because ambulatory centers operate under bundled or fixed reimbursement models. Companies that adapt packaging, case-size options, and distributor support for outpatient workflows can capture growth without relying solely on hospital premium portfolios.
Recent Developments
- June 2026: Medtronic plc submitted U.S. 510(k) filings to expand the Hugo robotic-assisted surgery system into general and gynecologic specialties and announced a pending filing for the LigaSure RAS Maryland instrument. The initiative strengthened Medtronic’s minimally invasive surgery strategy and supports procedural environments where controlled bleeding management and efficient instrument workflows remain important.
- 2026年6月: Artivion公司宣布其用于主动脉手术的AMDS混合假体获得美国FDA批准,进一步巩固了该公司在复杂心血管手术领域的领先地位。虽然此次获批并非针对局部止血剂,但它增强了Artivion在心脏外科领域的市场地位,BioGlue外科密封剂及相关止血技术对外科医生而言仍然具有重要的战略意义。
- 2025年11月:百特国际公司(Baxter International Inc.)的FLOSEAL止血基质获得欧洲医疗器械法规(EMA)批准,确保了这款广泛使用的辅助止血产品在欧洲的持续供应。该批准巩固了百特在更严格的监管要求下的合规地位,并帮助医院继续获得这款已在多种外科出血情况下广泛应用的成熟止血基质。
常见问题解答

- 全面的市场规模与预测分析
- 详细的细分市场分析
- 深入的市场动态评估
- 区域及国家级洞察
- 竞争格局与企业对标分析
- 战略性商业情报
客户评价

The Insight Partners 提供了有价值的市场情报,帮助我们制定并推进全球市场进入战略。他们的团队专业、响应及时,并认真听取我们的反馈,在整个项目过程中提供了深入的分析和有帮助的方法论说明。
Junmo Kim 首席财务官(CFO), Enertech Co., Ltd.
Insight Partners 的 SCADA 系统市场报告内容全面,对当前趋势和未来预测提供了宝贵的见解。该团队始终高度专业、响应迅速且乐于助人。我们非常满意,强烈推荐他们的服务。
兰·凯德姆 伙伴, Reali Technologies LTD
我请求一份关于特定软件市场的报告,团队在几天内就完成了。报告信息非常相关,而且呈现得非常出色。之后,我请求对报告进行一些修改和补充。团队再次迅速响应,不到一周我就收到了最终报告。
让-埃尔韦·詹恩 主席, 未来分析公司
我们与 Insight Partners 合作进行了一项重要的市场研究和预测。他们清晰地洞察了机遇和风险,帮助我们制定了计划。他们的研究简单易用,数据可靠,帮助我们做出了明智而自信的决策。我们强烈推荐他们。
皮尤什·纳格帕尔 高级副总裁, 远光全球
Insight Partners 凭借其深厚的行业专业知识,提供了富有洞察力、结构合理的市场研究。他们的团队始终专业且响应迅速。用户友好的网站让访问行业报告变得顺畅无阻。我们强烈推荐他们可靠、高质量的研究服务。
安达幸彦 首席执行官, 深蓝有限责任公司
这是我第一次从The Insight Partners购买市场报告。起初我有些犹豫,但访问了他们的网站后,我更放心地冒险购买市场报告。我对报告的质量和客户服务非常满意。我对最初的报告有一些疑问和意见,但在与他们的分析师通过电子邮件沟通了几次后,我相信这份报告可以作为我们战略规划流程的参考。非常感谢您抽出宝贵的时间,让这次体验如此愉快。我一定会向其他人推荐你们的服务,当我们需要更多市场数据时,你们将是我的首选。
约翰·铃木 总裁兼首席执行官、董事会董事, BK科技
感谢您在处理我关于尼日利亚传染病体外诊断市场信息请求的过程中所展现的支持和专业精神。感谢您的耐心、指导,以及您愿意提供的折扣,最终促成了这笔交易。我期待未来与 Insight Partners 继续合作,这一切都要归功于您与我初次接触后留下的良好印象。
奇吉奥克博士 ONYIA 董事总经理, PineCrest 医疗保健有限公司购买理由
- 明智的决策
- 了解市场动态
- 竞争分析
- 客户洞察
- 市场预测
- 风险规避
- 战略规划
- 投资论证
- 识别新兴市场
- 优化营销策略
- 提升运营效率
- 顺应监管趋势




















 获取免费样品 -