
2034年飞机电力分配系统市场驱动因素
飞机电力分配系统市场规模及预测(2021-2034 年)、全球及区域份额、趋势和增长机会分析报告涵盖范围:按类型(一次电力分配系统 (PEPDS)、二次电力分配系统 (SPDS));应用(商业航空、军用航空);以及地理区域(北美、欧洲、亚太地区以及南美和中美洲)。
- 状态 : 数据发布
- 报告代码 : TIPRE00022711
- 类别 : 电子和半导体
- 页数 : 150
- 可用报告格式 :


- 最后更新日期 : July 15, 2026


2025年市场规模
52 亿美元
基准年值
2034 年预测
88.2 亿美元
预计到2034年
2026-2034年复合年增长率
6.05 %
增长率
目标市场
635 亿美元
(2026-2034)
2025年飞机电力分配系统市场价值为52亿美元,预计到2034年将达到88.2亿美元;预计在2026-2034年期间,复合年增长率将达到6.05%。
飞机电力分配系统市场评估与洞察
- 2025 年北美市场份额为 34%–37%,预计在 2026 年至 2034 年期间将以 6.2%–6.6% 的复合年增长率增长,这得益于 OEM 集中度、国防电子产品含量高以及认证生态系统成熟。
- 2025 年,美国占北美市场的 78% 至 82%,预计在 2026 年至 2034 年期间,在军事现代化和商业航空电子设备需求的推动下,将以 6.3% 至 6.7% 的复合年增长率增长。
- 到 2025 年,欧洲将占全球市场份额的 25% 至 28%,并将以 5.8% 至 6.2% 的复合年增长率增长,其中法国、德国和英国将凭借空客供应链和国防飞机项目引领增长。
- 亚太地区在 2025 年占据了 22% 至 25% 的市场份额,预计将以 7.3% 至 7.8% 的复合年增长率增长,这主要得益于中国、印度、日本和韩国机队的扩充以及当地航空航天制造业的发展。
- 最大的细分市场——商业航空——在 2025 年占据 68% 至 72% 的市场份额,年复合增长率为 6.5% 至 6.9%,这主要得益于飞机交付量、客舱电气化和航空公司可靠性升级。
- 高增长细分市场 SPDS 在 2025 年占据了 42-46% 的市场份额,预计随着分布式负载需要更智能的保护和监控,其复合年增长率将达到 7.4-7.9%。
- 重点分析的公司包括:Crane Aerospace & Electronics, Inc.;Safran SA;Astronics Corporation;Amphenol Corporation;Liebherr-International AG;AMETEK, Inc.;Hutchinson SA;Honeywell International Inc.;GE Aerospace;Thales SA
资料来源: Insight Partners 根据专有研究、政府出版物、公司年报、投资者报告、行业数据库和专家访谈进行的分析。
目前,配电系统正从机电式断路器面板过渡到数字化控制的固态配电系统,从而减轻了线路重量并增强了故障隔离能力。随着飞机电气化程度的提高,飞行控制系统、环境控制系统、航空电子设备和客舱系统等设备的电力负荷也随之增加。因此,供应商正在将接触器、继电器、功率控制器、传感器和软件集成到模块化单元中,这不仅加快了安装速度,还提升了平台的能源管理能力。
投资重点将放在下一代飞机的电压能力、热管理和认证电子设备上。亚太和中东地区新兴的航空航天制造业带来了新的供应链,而成熟地区的减排和机队现代化政策则支撑了市场增长。可靠性、冗余性和部件认证仍将是监管的关键方面。
飞机电力分配系统市场报告范围
| 报告属性 | 细节 |
|---|---|
| 2025年市场规模 | 52亿美元 |
| 到2034年市场规模 | 88.2亿美元 |
| 全球复合年增长率(2026-2034 年) | 6.05% |
| 史料 | 2021-2024 |
| 预测期 | 2026-2034 |
飞机电力分配系统市场分析
飞机电力分配系统市场增长的主要驱动力是商用和军用平台不断增长的电力负荷密度。根据国际航空运输协会(IATA)的长期预测,客运需求将持续增长,从而推动飞机使用率上升、机队更新换代以及客舱电力升级。由于飞机运营商需要轻便可靠的系统,供应商选择采用分布式开关技术、负荷削减和电力系统健康管理,而非集中式机械保护。
该生态系统涵盖飞机原始设备制造商 (OEM)、一级电气系统集成商、零部件供应商、认证机构、维护服务提供商和国防部门。供应链的驱动力在于漫长的认证流程、半导体、高可靠性连接器和基于软件的控制系统。这使得成熟的航空航天电子供应商在行业中占据优势,而专业公司则在固态开关、轻型电缆和配电系统领域拥有独特的市场定位。
在飞机电力分配系统市场,认证经验、平台渗透率、售后市场能力以及电力电子与飞机健康管理的集成决定了企业的竞争地位。完整的电气架构构成了赛峰集团、霍尼韦尔国际公司、通用电气航空航天公司和泰雷兹集团的竞争优势,而阿斯特罗尼克斯公司和克莱恩航空航天电子公司则在分配和转换技术领域展开竞争。
目前,各公司正在对模块化电源模块、高压电池连接器、智能二次配电系统和热保护技术进行投资。提供连接器、传感器、机电设备和绝缘材料的厂商包括安费诺公司(Amphenol Corporation)、AMETEK公司、利勃海尔国际股份公司(Liebherr-International AG)和哈钦森公司(Hutchinson SA)。其战略竞争优势在于,在平台架构最终确定之前,与飞机原始设备制造商(OEM)共同开发技术。
您可以调整的内容
- ● 细分
- ● 地理
- ● 竞争分析
- ● 语言偏好
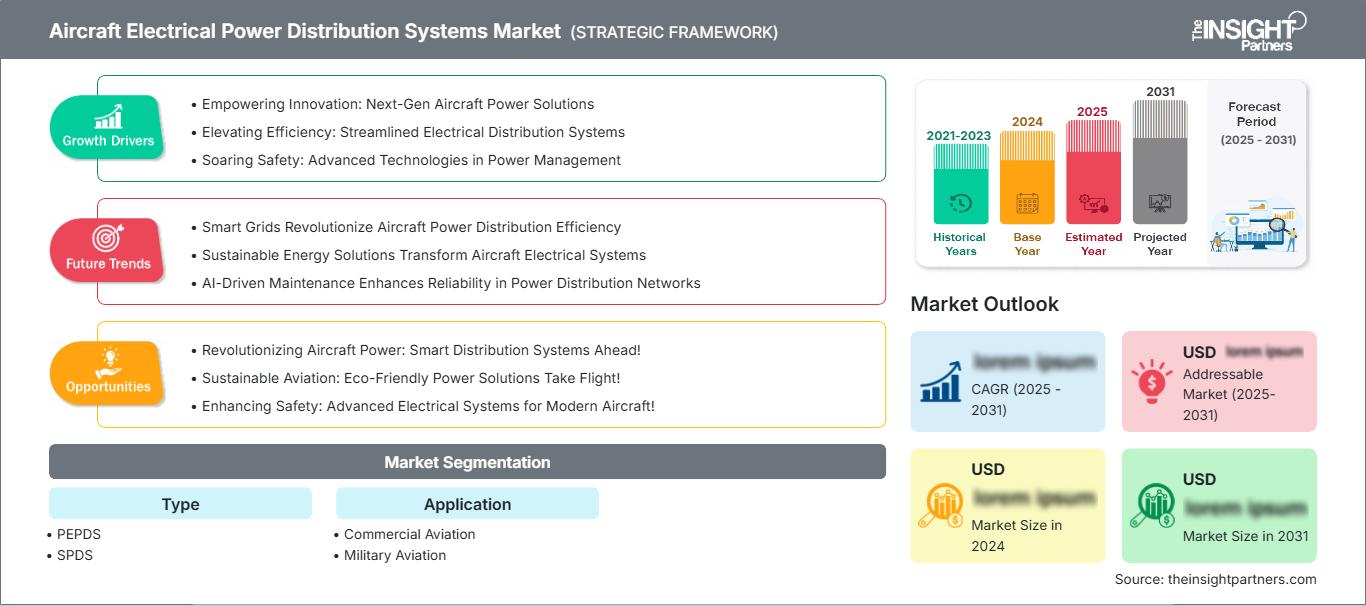
飞机电力分配系统市场:战略洞察
区域洞察
北美飞机电力分配系统市场
2025年,北美占全球收入的34%至37%,预计到2034年将保持6.2%至6.6%的复合年增长率。飞机电力分配系统市场份额的支撑得益于波音公司的供应链、美国国防飞机的升级以及众多获得认证的航空航天电子供应商。
区域需求在商用窄体飞机、公务航空、旋翼机和军事任务系统领域最为强劲,这些领域将可靠性和轻量化作为采购的优先考虑因素。航空公司正在增加耗电量巨大的客舱互联设备和乘客电子设备,而国防项目则需要为传感器、通信和电子战系统提供可靠的负载管理。
美国飞机电力分配系统市场
2025年,美国占北美需求的78%至82%,预计从2026年到2034年将以6.3%至6.7%的复合年增长率增长。舰队的存在、国防采购和飞机电子设备的生产确保了美国是满足一级和二级分销系统需求的区域中心。
Crane Aerospace & Electronics, Inc.、Astronics Corporation、Honeywell International Inc.、GE Aerospace 和 AMETEK, Inc. 都是美国电源转换、分配、连接器和传感设备领域的主要厂商。目前的应用趋势包括公务机固态保护、任务飞机改装和商用客舱电源转换。
欧洲飞机电力分配系统市场
预计到2025年,欧洲将占据25%至28%的市场份额,并以5.8%至6.2%的复合年增长率增长。法国凭借空客相关的电气系统、赛峰集团、泰雷兹集团以及军用飞机电子设备,主导着区域需求。德国则通过提供航空航天制造、客舱系统和高可靠性工业电子产品,推动了区域需求的增长。
英国通过航空电子设备集成、军用飞机支持以及未来平台系统工程来满足区域需求。意大利和西班牙则通过航空结构、国防项目和维护、修理和大修 (MRO) 来推动区域需求。欧洲各地的脱碳政策正在促进更多电动化架构的发展;然而,严格的认证和漫长的飞机研发周期阻碍了快速转型。
亚太地区飞机电力分配系统市场
亚太地区预计到2025年将占据22%至25%的市场份额,并以7.3%至7.8%的复合年增长率增长,成为该地区增速最快的区域。中国之所以位居榜首,得益于其国内飞机生产能力、不断提升的空运能力以及航空航天供应链的本土化。
日本和韩国的参与主要体现在电子、连接器和军用飞机现代化领域。印度在空运能力提升和国产军用飞机研发方面取得进展,而澳大利亚则通过国防保障来满足相关需求。
中东和非洲飞机电力分配系统市场
预计到 2034 年,中东和非洲地区的年复合增长率将达到 5.9% 至 6.4%。阿联酋在宽体机队、高级客舱电气化和维护能力方面处于区域领先地位,而沙特阿拉伯则拥有更广泛的飞机采购战略,该战略受机场和航空公司发展驱动。
南非的需求主要来自国防保障和区域维护支持,而中东和非洲其他地区的需求则主要来自机队升级和基础设施改善。石油国家有足够的资金发展航空基础设施;然而,由于缺乏本地认证机制,该地区不得不严重依赖外国制造商。
细分分析
类型
预计2026年至2034年间,飞机电力分配系统细分市场将以6.8%至7.2%的复合年增长率增长。随着原始设备制造商(OEM)采用主架构进行高负载路由,并采用辅助系统进行分布式设备供电,飞机电力分配系统市场范围正在扩大。认证准备、散热设计和数字故障隔离是影响供应商选择的关键因素。
- PEPDS 对于发电机到母线的布线、大电流保护和关键任务负载仍然至关重要,因此对于飞机安全、冗余规划和电源架构验证至关重要。
- 随着客舱、航空电子设备、传感器和执行器系统中分布式电气负载的成倍增加,对固态开关和软件控制监控的需求也随之增加,SPDS 的战略重要性日益凸显。
应用
The application segment is expected to grow at a 6.6–7.0% CAGR during 2026–2034. Commercial Aviation dominates volume because fleet renewal, passenger connectivity, and cabin electrification create repeat demand. Military Aviation remains strategically important because advanced sensors, electronic warfare, and mission computing require robust power quality and fault-tolerant distribution.
- Commercial Aviation drives the greatest installed demand as airlines prioritize operational reliability, cabin power availability, and lighter electrical architectures that support higher utilization and lower maintenance exposure.
- Military Aviation requires ruggedized distribution systems that manage mission electronics, sensors, and communications loads under harsh operating conditions, making reliability and redundancy decisive procurement factors.
Opportunity Snapshot
|
Application |
Revenue Contribution |
Trend Tag |
Adoption Stage |
|
Commercial Aviation |
High |
Cabin Power |
Mature |
|
Military Aviation |
Medium |
Mission Loads |
Scaling |
Aircraft Electrical Power Distribution Systems Market Growth Drivers and Impact Analysis
Rising Electrical Load Density in Modern Aircraft
The number of aircraft systems being flown with electrical power has increased compared to those on previous aircraft; these include flight control systems, cabin communications systems, passenger electrical outlet systems, environmental systems, electrical actuation systems, and sensors. The effect is an increased demand for precise load management, fast fault isolation, and effective protection of both primary and secondary circuits. Commercially, this means OEMs require lightweight cables and fewer mechanical circuit breakers, whereas airlines want reduced maintenance occurrences and dispatch reliability. In the Aircraft Electrical Power Distribution Systems Market, vendors who integrate real-time diagnostics and solid-state switch technology can win greater platform content since they contribute to reducing aircraft weight and make troubleshooting easier.
Fleet Renewal and Airline Reliability Priorities
The aerospace industry is modernizing its aircraft by changing its aircraft fleets and cabins to increase their efficiency in fuel economy, passenger comfort, and profitability. The distribution system will gain from such developments since there is a need for safer routing, high-power availability, and better load monitoring capabilities due to the introduction of new platforms and upgrades for existing aircraft. Traffic recovery and growth through IATA ensure that there will be aircraft usage, hence the dispatch reliability becomes a measurable value driver. Systems with diagnostic capabilities will minimize fault identification time during routine maintenance and prevent electrical system issues, which could cause flight delays.
Defense Modernization and Mission Electronics Expansion
越来越多的传感器、电子战系统、通信设备和任务计算机系统被安装在军用飞机上,这些设备需要在恶劣的作战环境下拥有可靠的配电系统。冗余性、电磁兼容性和故障时的快速电路隔离是国防采购人员的首要考虑因素,因为电气系统的故障可能会影响任务的安全性和效率。军用战斗机、运输机、直升机和侦察机的现代化改造项目不仅对新飞机提出了更高的要求,也对现有系统的升级和现代化改造提出了更高的要求。
飞机电力分配系统市场未来趋势
适用于混合动力和纯电动平台的高压架构
随着混合动力推进系统演示、电动滑行和先进热力系统的日趋成熟,飞机电力分配系统市场的发展趋势日益指向高压分配。电压升高可以降低电流、减轻电缆重量并减少能量损耗,但同时也带来了绝缘、电弧、发热和认证方面的问题。未来的产品将集成高压接触器、固态保护、先进连接器以及通过软件实现的负载管理。能够证明其产品在振动、高空、潮湿和电磁环境下安全运行的供应商,将在未来飞机项目中更具吸引力。这一转变并非一朝一夕就能完成,并将持续影响到2034年,并波及设计、材料和供应商等各个方面。
配电网络中的嵌入式健康监测
由于需要更早地检测过热、故障、负载不平衡和部件老化等问题,数字化健康监测将成为飞机配电系统的必备功能。数字化系统会将部件状态信息发送给飞机上的维护系统,从而可以在故障发生前更换部件。此外,这项技术还有助于飞机层面的能源管理,并能够在异常情况下对负载进行优先级排序。由于需要可解释的逻辑,人工智能的应用将非常谨慎,但数据分析将有助于更好地预测故障。
飞机电力分配系统市场机遇
适用于改造项目的认证就绪型SPDS模块
飞机电力分配系统市场预测显示,由于运营商升级客舱系统的速度远超整机更换周期,改装型二次配电模块蕴藏着巨大的市场机遇。供应商可以通过提供减少线缆数量、简化安装并支持乘客通信、机上电源、照明和厨房功能的组件,在整机装配和售后市场寻求发展机会。对于那些运营窄体和宽体机队且正在进行客舱翻新项目的航空公司而言,此类供应商的收益最大。为了充分把握这一机遇,供应商需要打造适应性强的产品系列,积极寻求补充型号合格证,并与维修机构合作,在例行维护检查期间安装产品。
亚太地区本地化航空航天供应链
亚太地区为那些能够制造、测试和设计产品并保持认证完整性的企业提供了切实可行的市场机遇。中国、印度、日本和韩国已开始加大飞机制造、国防航空和零部件采购领域的生产和研发力度,因此对技术娴熟的配电供应商的需求日益增长。与当地航空航天设备制造商合作可以缩短采购时间,并有机会参与公共资助项目。配电供应商应专注于与该地区飞机平台相匹配的组件、二次配电产品和维护服务。
最新进展
- 2026年7月:赛峰电气与动力公司在墨西哥奇瓦瓦州启用了一家新的电线电缆工厂。这座占地10600平方米的工厂扩大了赛峰的航空航天电线电缆生产能力,为下一代飞机项目提供支持,预计将创造800多个就业岗位。
- 2026 年:清洁航空的 HECATE 项目通过提供高压电气系统的关键技术,推进了电动航空的发展,支持欧洲实现更清洁、更高效的飞机推进解决方案的目标。
- 2025 年:GE 航空航天公司成功测试了兆瓦级混合动力推进系统,展示了旨在实现未来混合动力商用飞机的强大功率电气元件和集成能力。
常见问题解答

Naveen 是一位经验丰富的市场研究和咨询专业人士,在定制项目、联合项目和咨询项目方面拥有超过 9 年的专业经验。他目前担任副总裁,成功管理了项目价值链中的利益相关者,撰写了 100 多份研究报告和 30 多项咨询项目。他的工作涵盖工业和政府项目,为客户的成功和数据驱动的决策做出了重要贡献。
Naveen 拥有卡纳塔克邦 VTU 的电子与通信工程学位,以及马尼帕尔大学的市场营销与运营 MBA 学位。他已担任 IEEE 会员 9 年,积极参与各种会议、技术研讨会,并在分部和地区层面担任志愿者。在此之前,他曾担任 IndustryARC 的助理战略顾问和惠普(惠普全球)的工业服务器顾问。
- 全面的市场规模与预测分析
- 详细的细分市场分析
- 深入的市场动态评估
- 区域及国家级洞察
- 竞争格局与企业对标分析
- 战略性商业情报
客户评价

The Insight Partners 提供了有价值的市场情报,帮助我们制定并推进全球市场进入战略。他们的团队专业、响应及时,并认真听取我们的反馈,在整个项目过程中提供了深入的分析和有帮助的方法论说明。
Junmo Kim 首席财务官(CFO), Enertech Co., Ltd.
Insight Partners 的 SCADA 系统市场报告内容全面,对当前趋势和未来预测提供了宝贵的见解。该团队始终高度专业、响应迅速且乐于助人。我们非常满意,强烈推荐他们的服务。
兰·凯德姆 伙伴, Reali Technologies LTD
我请求一份关于特定软件市场的报告,团队在几天内就完成了。报告信息非常相关,而且呈现得非常出色。之后,我请求对报告进行一些修改和补充。团队再次迅速响应,不到一周我就收到了最终报告。
让-埃尔韦·詹恩 主席, 未来分析公司
我们与 Insight Partners 合作进行了一项重要的市场研究和预测。他们清晰地洞察了机遇和风险,帮助我们制定了计划。他们的研究简单易用,数据可靠,帮助我们做出了明智而自信的决策。我们强烈推荐他们。
皮尤什·纳格帕尔 高级副总裁, 远光全球
Insight Partners 凭借其深厚的行业专业知识,提供了富有洞察力、结构合理的市场研究。他们的团队始终专业且响应迅速。用户友好的网站让访问行业报告变得顺畅无阻。我们强烈推荐他们可靠、高质量的研究服务。
安达幸彦 首席执行官, 深蓝有限责任公司
这是我第一次从The Insight Partners购买市场报告。起初我有些犹豫,但访问了他们的网站后,我更放心地冒险购买市场报告。我对报告的质量和客户服务非常满意。我对最初的报告有一些疑问和意见,但在与他们的分析师通过电子邮件沟通了几次后,我相信这份报告可以作为我们战略规划流程的参考。非常感谢您抽出宝贵的时间,让这次体验如此愉快。我一定会向其他人推荐你们的服务,当我们需要更多市场数据时,你们将是我的首选。
约翰·铃木 总裁兼首席执行官、董事会董事, BK科技
感谢您在处理我关于尼日利亚传染病体外诊断市场信息请求的过程中所展现的支持和专业精神。感谢您的耐心、指导,以及您愿意提供的折扣,最终促成了这笔交易。我期待未来与 Insight Partners 继续合作,这一切都要归功于您与我初次接触后留下的良好印象。
奇吉奥克博士 ONYIA 董事总经理, PineCrest 医疗保健有限公司购买理由
- 明智的决策
- 了解市场动态
- 竞争分析
- 客户洞察
- 市场预测
- 风险规避
- 战略规划
- 投资论证
- 识别新兴市场
- 优化营销策略
- 提升运营效率
- 顺应监管趋势




















 获取免费样品 -