
血液处理设备市场驱动因素和范围亮点(2034 年)
血液处理设备市场规模及预测(2021-2034 年)、全球及区域份额、趋势和增长机会分析报告涵盖范围:按产品类型(血库冰箱和冰柜、血型分析仪、加温器、血细胞比容离心机、细胞处理器);最终用户(医院和诊所、血库、诊断实验室、其他);以及地理区域(北美、欧洲、亚太地区以及南美和中美洲)。
- 状态 : 数据发布
- 报告代码 : TIPRE00022293
- 类别 : 生命科学
- 页数 : 150
- 可用报告格式 :


- 最后更新日期 : July 29, 2026


2025年市场规模
130.9 亿美元
基准年值
2034 年预测
276.8 亿美元
预计到2034年
2026-2034年复合年增长率
8.68 %
增长率
目标市场
1827.7 亿美元
(2026-2034)
2025年血液处理设备市场价值为130.9亿美元,预计到2034年将达到276.8亿美元;预计在2026年至2034年期间,复合年增长率将达到8.68%。
血液处理设备市场评估与洞察
- 北美:预计到 2025 年市场份额将达到 38%–41%,2026 年至 2034 年的复合年增长率将达到 8.8%–9.4%。需求主要由自动化处理平台、高输血量和强大的血液中心现代化计划所支撑。
- 美国:预计到 2025 年,其市场份额将占北美的 78% 至 82%,在 2026 年至 2034 年期间,其复合年增长率将达到 8.6% 至 9.2%,这主要得益于血小板自动化和医院检测强度的提高。
- 欧洲:预计到 2025 年市场份额将达到 27%–30%,2026 年至 2034 年的复合年增长率将达到 8.1%–8.7%。德国、英国和法国通过合规性驱动的存储升级和自动化分组工作流程引领了这一趋势。
- 亚太地区:预计到 2025 年市场份额将达到 22%–25%,2026 年至 2034 年的复合年增长率将达到 11.1%–12.0%。中国、印度、日本、韩国和澳大利亚正在增加血库容量和诊断基础设施。
- 最大细分市场:在自动化组件制备的支持下,单元处理器在 2025 年占据 31-34% 的市场份额,预计在 2026-2034 年期间将以 10.0-10.6% 的复合年增长率增长。
- 高增长细分市场:2025 年,血液处理设备市场中,分组分析仪的市场份额为 16% 至 18%,预计在 2026 年至 2034 年期间,其复合年增长率将达到 11.4% 至 12.2%,这反映了对更快兼容性测试的需求。
- 重点分析的公司有:bioMérieux SA、Abbott Laboratories、Bio-Rad Laboratories, Inc.、Becton, Dickinson and Company、Roche Holding AG、Danaher Corporation、Immucor, Inc.、ThermoGenesis Holdings, Inc.、Grifols, SA、Terumo Corporation。
资料来源: Insight Partners 根据专有研究、政府出版物、公司年报、投资者报告、行业数据库和专家访谈进行的分析。
流程自动化的应用彻底改变了血液处理设备市场,血库从人工处理、人工记录和使用单一冰箱转向采用内置传感器、审计追踪和按成分划分的工作流程的自动化平台。制造工艺也在发生变化,制造商在设计离心机、分析仪、耗材和软件时,力求与服务于多家医院的集中式血库相匹配。细胞处理器的广泛应用正在减少样本差异,而分组分析仪则缩短了相容性测试的周转时间。
展望未来,亚太和中东地区新型医疗生态系统的发展将影响血液采购模式,这主要得益于新建血库中心、医院容量扩容以及国家血液安全计划的实施。更完善的冷链管理、更严格的血液警戒以及对血液成分质量一致性需求的提升,都将带来有利的监管政策。
血液处理设备市场报告范围
| 报告属性 | 细节 |
|---|---|
| 2025年市场规模 | 130.9亿美元 |
| 到2034年市场规模 | 276.8亿美元 |
| 全球复合年增长率(2026-2034 年) | 8.68% |
| 史料 | 2021-2024 |
| 预测期 | 2026-2034 |
血液处理设备市场分析
手术量、癌症治疗、创伤护理以及血液学相关慢性疾病的增加,推动了血液处理设备市场的发展。该市场涉及众多利益相关者,包括医疗器械制造商、采血机构、试剂供应商、诊断实验室、维护服务提供商和监管机构。需求量最大的地区是那些需要以最少的人力来监控血小板、红细胞和血浆保质期的血站。
供应端正在向包含机器、耗材、校准和数字化质量控制在内的完整平台转型。据世界卫生组织统计,全球每年献血量已超过1.2亿单位,但不同经济阶层的人们在获取血液方面存在不平等现象。
自动化程度、装机量、监管信誉和服务响应速度是构成竞争格局的一些关键特征。在血液处理设备市场,泰尔茂株式会社和基立福公司凭借其产品与血站流程的相关性而成为竞争者,而贝克顿·迪金森公司和雅培公司则通过诊断和采集设备提升价值。Bio-Rad Laboratories, Inc.、Immucor, Inc.、罗氏控股、丹纳赫公司、生物梅里埃公司和ThermoGenesis Holdings, Inc.则因其在免疫血液学检测和专业处理流程方面的投入而成为竞争对手。
Current trends among investors are related to modularity and scalability in regional blood networks. Increasingly, strategic positioning requires proof of throughput optimization, reagent compatibility, connectivity to laboratory information systems, and total cost of ownership. Buyers have focused on vendors who can provide validation, installation, training, preventive maintenance, and consistent performance across multiple sites.
● REPORT CUSTOMIZATION
Tailor This Report To Align With Your Specific Business Requirements
This report can be customized to align precisely with your business objectives, scope, and target markets. Customization options include tailored segmentation, geography, competitive analysis, and strategic insights to support informed decision-making.
Customize This Report →WHAT YOU CAN ADJUST
- ● Segmentations
- ● Geography
- ● Competitive Analysis
- ● Language Preferences
Blood Processing Devices Market:
自定义此报告以满足您的要求
您将免费获得任何报告的定制,包括本报告的部分内容,或国家级分析、Excel 数据包,以及为初创企业和大学提供超值优惠和折扣
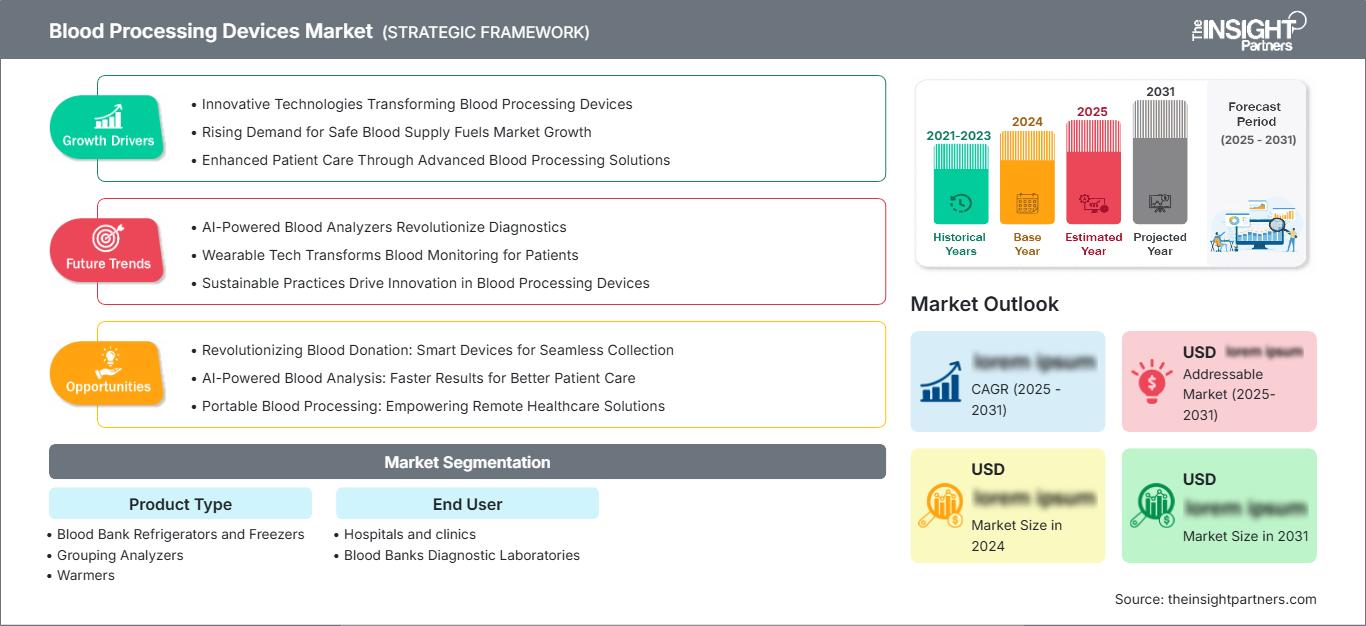
血液处理设备市场: 战略洞察
-
获取本报告的主要市场趋势。这个免费样本将包括数据分析,从市场趋势到估计和预测。
Regional Insights
North America Blood Processing Devices Market
In North America, the market share was recorded at an estimated 38-41% in 2025, and growth rate is expected at a CAGR of 8.8-9.4% in 2026-2034. The factors driving the Blood Processing Devices Market include the presence of high transfusion intensity, clinical diagnostic facilities, and investments in automated component separation technology. The supply of platelets is the key priority in blood centers as platelets need to be handled with short shelf life handling requirements and regular processing.
The market share in the region is driven by hospital mergers & acquisitions and laboratory networks where standard equipment needs to be acquired. Whole blood processing automation, refrigeration of blood banks, and grouping analyzers are common purchases in the market. Traceability, validation, and cold chain monitoring add to the regulatory pressures on adoption of connected devices.
U.S. Blood Processing Devices Market
The U.S. is estimated to account for 78-82% of North America in 2025 and is forecasted to grow at a CAGR of 8.6-9.2% over 2026-2034. The demand will be driven by large blood center networks, hospital transfusion departments, volume of treatments in oncology, and preparedness in emergencies. The market players include Terumo Corporation, Becton, Dickinson and Company, Immucor, Inc., Bio-Rad Laboratories, Inc., Abbott Laboratories, and Danaher Corporation.
应用趋势包括血小板及成分的自动化处理、相容性检测和冰箱监控。在美国,劳动力短缺和血小板短缺给工作流程带来压力,因此,经FDA批准的自动化平台将得到更快的采用。采购委员会更加关注处理速度、节省人工、耗材依赖性以及与实验室信息系统的集成等因素。
欧洲血液处理设备市场
2025年,欧洲地区占据了27%至30%的市场份额,预计从2026年到2034年,其复合年增长率将达到8.1%至8.7%。该地区的主要国家包括德国,其发展得益于完善的输血医学实践、自动化医院实验室和集中式质量管理体系;以及英国,其重点在于改进血液储存、分型和处理系统,以增强其韧性。
德国的优势在于其庞大的手术量和血液技术应用,而英国则专注于流程标准化和效率提升。欧洲其他主要市场包括法国、意大利和西班牙,这些国家由于对公立医院的投资、献血者筛查以及血库冷藏设备的更新,因此拥有稳定的需求。欧洲的采购决策高度依赖于CE认证、合同服务和能源效率。
亚太地区血液处理设备市场
亚太地区预计在2025年将占据22-25%的市场份额,并在2026年至2034年期间保持11.1-12.0%的复合年增长率。中国是该地区最大的市场,这得益于其不断扩大的医院网络、日益增强的诊断能力以及为保障血液供应安全所做的努力。日本和韩国对血库的需求推动了高端自动化技术的发展;印度则通过升级公立和私立血库来提升血库容量。
澳大利亚是技术高度发达的地区之一,合规要求也很高。其产业驱动因素包括诊断试剂的本地生产、冷链建设以及分析仪和离心机的采购。政策驱动因素包括自愿捐赠和感染筛查。
中东和非洲血液处理设备市场
预计2026年至2034年间,中东和非洲地区的复合年增长率将达到7.5%至8.4%。沙特阿拉伯是增长最快的国家,这得益于其三级医院的扩张、国家医疗改革计划以及对实验室基础设施的投资。阿联酋紧随其后,其私立医院的增长以及对高质量输血服务的需求推动了这一增长。
南非凭借其完善的血液服务和参考实验室,在撒哈拉以南非洲地区的血液制品普及方面发挥着关键作用。中东和非洲其他地区的需求不均衡,但随着医院投资冷链设备、基础离心设备和献血者检测能力,需求正在逐步改善。能源可靠性和基础设施质量仍然是影响设备正常运行时间的重要采购考量因素。
细分分析
产品类型
预计2026年至2034年间,产品类型将以9.5%至10.2%的复合年增长率增长。该细分市场下的血液处理设备涵盖用于储存、分离、加温、分型和细胞处理的设备。市场需求受组件质量、更快的周转速度、更少的人工操作以及对可追溯性和质量管理系统集成平台的日益增长的需求等因素驱动。
- 血库冰箱和冰柜:这些设备对于合规地储存红细胞、血浆和试剂仍然至关重要,其需求与温度稳定性、报警系统、能源效率和经过验证的冷链性能有关。
- 血型分析仪:医院和诊断实验室正在越来越多地采用血型分析仪,这些机构需要更快的血型鉴定、抗体筛查和相容性测试,同时减少人工判读和样本处理错误。
- 血液加温器:血液加温器用于手术室、急诊室和重症监护室,在这些地方,快速输血和体温控制对于创伤、手术和新生儿护理至关重要。
- 血细胞比容离心机:这些系统通过提供可靠的压积细胞体积测量和简单的处理,以相对较低的运行成本,继续支持常规实验室工作流程,尤其是在较小的设施中。
- 细胞处理器:细胞处理器代表着最大的产品机会,因为它们可以自动分离和成分制备,提高产量一致性,减少操作员差异,并支持更高通量的血液中心运营。
最终用户
预计2026年至2034年间,终端用户市场将实现8.9%至9.6%的复合年增长率。医院、诊所、血库和诊断实验室正在扩大采购规模,以满足临床需求、监管文件要求和提高生产效率的压力。不同机构的采购行为有所不同:血库优先考虑吞吐量和成分质量,而医院则更注重应急准备、兼容性测试和分散式存储管理。
- 医院和诊所:医院和诊所需要输血支持、急诊护理、外科手术、肿瘤科、产科和重症监护设备,因此可靠性和快速可用性是设备选择的核心。
- 血库诊断实验室:血库诊断实验室是分析仪、离心机、冰箱和细胞处理器的战略买家,因为它们的运营依赖于标准化测试、成分制备、库存控制和质量记录。
机遇概览
|
段名称 |
收入贡献(高/中/低) |
趋势标签(最多两个词,请具体说明) |
采用阶段(新兴/规模化/成熟) |
|
医院和诊所 |
高的 |
紧急护理 |
成熟 |
|
血库诊断实验室 |
高的 |
组件自动化 |
规模化 |
血液处理设备市场增长驱动因素及影响分析
血液成分制备自动化
在熟练劳动力短缺、库存压力以及各班次间血液成分处理标准化需求等背景下,自动化将成为新兴的采购驱动因素。自动化有助于减少原本需要人工完成的重复性工作,提高分离过程的可重复性,并使工作人员能够在不增加人手的情况下处理更多捐献血液。自动化是一个市场因素,因为买家可以很容易地证明其资本投资的必要性,例如降低差异性、提高生产率以及增加血小板和血浆的供应量。在血液中心同时服务多家医院的市场中,自动化尤为重要。
对安全可追溯的输血工作流程的需求日益增长
对输血安全的日益重视,推动了对支持文档记录、验证和审计准备的设备的需求增长。医院和血库需要配备报警记录功能的冰箱、具有可靠结果可追溯性的分析仪,以及能够减少成分制备过程中人为错误的处理器。市场影响体现在设备的更新换代周期中,因为老旧的独立式设备难以满足现代质量体系的要求。此外,买家也积极响应血液警戒计划和感染筛查要求,这些要求提升了标准化工作流程的重要性。这一驱动因素对发达市场和新兴市场均有助益,因为可追溯性能够降低临床风险,增强血液供应的信心,并加强整个输血网络的合规性。
医院和诊断实验室基础设施扩建
新建医院、专科诊所、癌症中心和诊断实验室正在扩大血液处理设备的装机量。政府和私营医疗机构在扩建三级医疗服务、外科手术和急诊医疗网络时,增长最为强劲。每个新建的高危医疗机构都需要具备血液储存、加温、分型和处理能力,这些能力既可以现场提供,也可以通过连接的血库提供。由于基础设施的扩建会产生初始设备需求,以及耗材、维修、校准和更换等持续需求,因此市场影响是累积性的。随着医疗系统逐步完善血液安全和实验室质量标准,拥有区域服务团队和可扩展产品组合的制造商将更有利于赢得这些项目。
血液处理设备市场未来趋势
互联质量管理平台
一个重要的发展趋势是从设备级自动化向互联的质量管理生态系统转变。血液处理设备市场趋势表明,未来的采购将倾向于能够将温度记录、处理数据、维护警报、用户日志和批次信息传输到实验室信息系统的平台。这将减少人工文档记录,并帮助管理人员更早地发现偏差。这一趋势还将支持预测性维护,这对全天候运营的血库至关重要。随着输血网络的数字化管理和绩效评估的不断加强,能够将硬件可靠性与网络安全、互操作性和分析功能相结合的供应商将变得更加重要。
为重症监护网络提供分散式血液支持
预计重症监护网络将采用更加分散的血液支持能力,尤其是在创伤中心、门诊手术中心和区域医院。这并非要取代集中式血库,而是改变了临床一线对设备的要求。在输血时间影响患者预后的地区,小型加温器、可监控的储血单元和快速配血工具将变得更加重要。这一趋势将促使制造商设计更小巧、更易于验证且符合分布式医疗模式的系统。此外,由于分散式设备需要在多个机构之间进行一致的校准、软件更新和合规性文档记录,而非仅由一个中心实验室完成,因此也创造了新的服务机会。
血液处理设备市场机遇
新兴市场血库现代化
随着各国项目逐步推进更安全的血液采集、成分分离和储存流程,新兴市场的血库蕴藏着巨大的投资机遇。血液处理设备市场预测显示,在现有产能分散或高度依赖人工操作的地区,对冰箱、离心机、分析仪和细胞处理器的需求将持续增长。供应商可以通过提供分阶段的现代化改造方案来创造价值,这些方案涵盖设备、操作人员培训、验证流程和服务合同。最具吸引力的策略将是本地化,并提供灵活的融资方案和能够适应不同电力条件的坚固耐用的设备。与公共卫生机构和医院系统建立合作关系可以加速血液处理设备的普及,同时提高血液供应量和临床可靠性。
生命周期服务和以消费品为主导的收入模式
随着客户寻求正常运行时间、合规性支持和可预测的运营成本,生命周期服务模式正成为一种切实可行的选择。血液中心和医院越来越倾向于选择能够提供预防性维护、校准、软件更新、操作员培训和响应时间保证的供应商。这种机遇不仅限于设备销售,因为已安装的设备会产生对耗材、试剂、配件、验证支持和替换零件的持续需求。在高速增长地区建立服务网络的公司可以提高客户留存率,同时降低医院的采购风险。随着时间的推移,以服务为主导的模式还可以为制造商提供运营数据,从而指导产品改进和有针对性的升级。
最新进展
- 2025年10月:泰尔茂血液与细胞技术公司(Terumo Blood and Cell Technologies, Inc.)位于新奥尔良的血液中心成为美国第二家采用Reveos自动化血液处理系统和Lumia软件平台的血液中心。该系统此前已获得美国FDA批准用于商业用途,此次部署将有助于扩大血小板供应、实现全血处理自动化并提高工作流程效率。
- 2025年8月:加拿大血液服务中心详细阐述了与格里福尔斯公司(Grifols)的协议,双方将利用在加拿大采集的血浆为加拿大患者生产免疫球蛋白。该协议有助于建立国内血浆衍生药物供应链,并巩固格里福尔斯公司在血浆采集、处理和输血相关医疗保健基础设施方面的作用。
- 2025年3月:BD和Babson Diagnostics公布了一项研究结果,表明使用BD MiniDraw毛细血管采血技术进行的特定血液检测在临床上与大容量静脉采血效果相当。该研究结果支持更广泛地应用小容量采血、样本制备和分散式检测流程。
常见问题解答

- 全面的市场规模与预测分析
- 详细的细分市场分析
- 深入的市场动态评估
- 区域及国家级洞察
- 竞争格局与企业对标分析
- 战略性商业情报
客户评价

The Insight Partners 提供了有价值的市场情报,帮助我们制定并推进全球市场进入战略。他们的团队专业、响应及时,并认真听取我们的反馈,在整个项目过程中提供了深入的分析和有帮助的方法论说明。
Junmo Kim 首席财务官(CFO), Enertech Co., Ltd.
Insight Partners 的 SCADA 系统市场报告内容全面,对当前趋势和未来预测提供了宝贵的见解。该团队始终高度专业、响应迅速且乐于助人。我们非常满意,强烈推荐他们的服务。
兰·凯德姆 伙伴, Reali Technologies LTD
我请求一份关于特定软件市场的报告,团队在几天内就完成了。报告信息非常相关,而且呈现得非常出色。之后,我请求对报告进行一些修改和补充。团队再次迅速响应,不到一周我就收到了最终报告。
让-埃尔韦·詹恩 主席, 未来分析公司
我们与 Insight Partners 合作进行了一项重要的市场研究和预测。他们清晰地洞察了机遇和风险,帮助我们制定了计划。他们的研究简单易用,数据可靠,帮助我们做出了明智而自信的决策。我们强烈推荐他们。
皮尤什·纳格帕尔 高级副总裁, 远光全球
Insight Partners 凭借其深厚的行业专业知识,提供了富有洞察力、结构合理的市场研究。他们的团队始终专业且响应迅速。用户友好的网站让访问行业报告变得顺畅无阻。我们强烈推荐他们可靠、高质量的研究服务。
安达幸彦 首席执行官, 深蓝有限责任公司
这是我第一次从The Insight Partners购买市场报告。起初我有些犹豫,但访问了他们的网站后,我更放心地冒险购买市场报告。我对报告的质量和客户服务非常满意。我对最初的报告有一些疑问和意见,但在与他们的分析师通过电子邮件沟通了几次后,我相信这份报告可以作为我们战略规划流程的参考。非常感谢您抽出宝贵的时间,让这次体验如此愉快。我一定会向其他人推荐你们的服务,当我们需要更多市场数据时,你们将是我的首选。
约翰·铃木 总裁兼首席执行官、董事会董事, BK科技
感谢您在处理我关于尼日利亚传染病体外诊断市场信息请求的过程中所展现的支持和专业精神。感谢您的耐心、指导,以及您愿意提供的折扣,最终促成了这笔交易。我期待未来与 Insight Partners 继续合作,这一切都要归功于您与我初次接触后留下的良好印象。
奇吉奥克博士 ONYIA 董事总经理, PineCrest 医疗保健有限公司购买理由
- 明智的决策
- 了解市场动态
- 竞争分析
- 客户洞察
- 市场预测
- 风险规避
- 战略规划
- 投资论证
- 识别新兴市场
- 优化营销策略
- 提升运营效率
- 顺应监管趋势




















 获取免费样品 -