
细胞毒性药物市场:规模、市场趋势与预测 2034年
细胞毒性药物市场规模及预测(2021-2034 年)、全球及区域份额、趋势和增长机会分析报告涵盖范围:按药物类型(烷化剂、抗肿瘤抗生素、抗代谢物、植物生物碱、其他);给药途径(静脉注射、口服);分销渠道(零售药店、医院药店、在线药店)和地理位置划分,以及按地区划分(北美、欧洲、亚太地区以及南美和中美洲)。
- 状态 : 数据发布
- 报告代码 : TIPRE00006434
- 类别 : 生命科学
- 页数 : 150
- 可用报告格式 :


- 最后更新日期 : August 17, 2026


2025年市场规模
188.8 亿美元
基准年值
2034 年预测
304.2 亿美元
预计到2034年
2026-2034年复合年增长率
5.44 %
增长率
目标市场
2235.2 亿美元
(2026-2034)
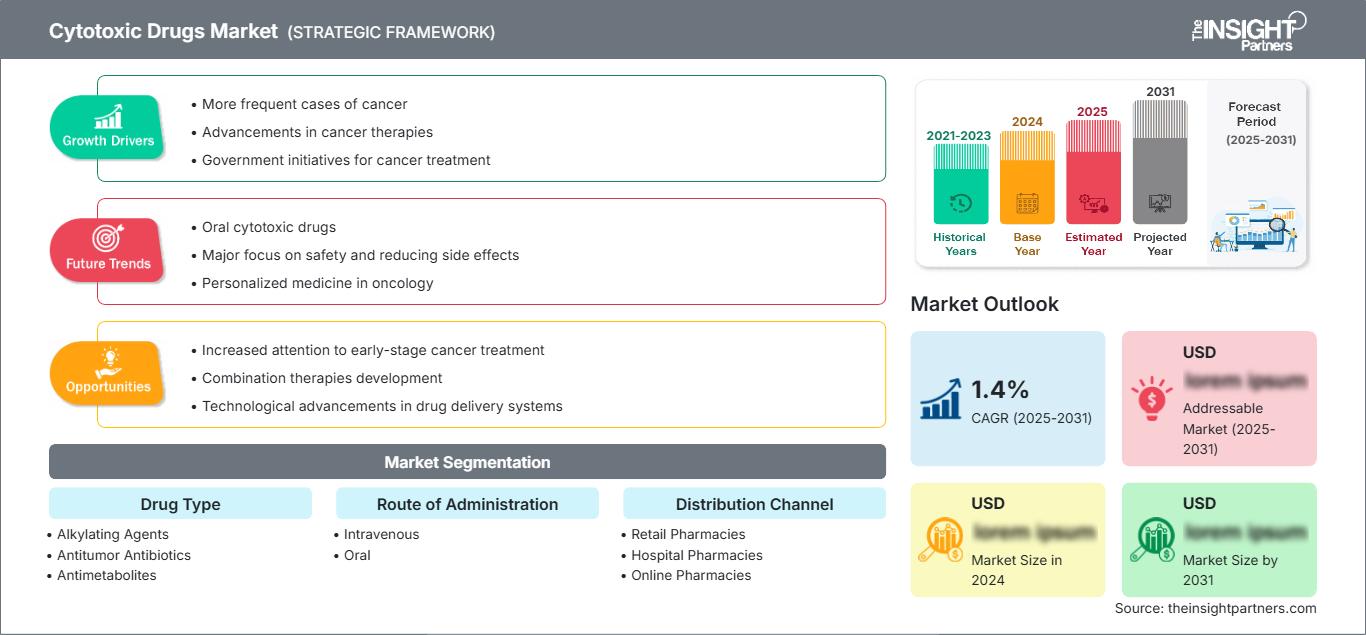
随着肿瘤治疗策略的不断发展,包括治疗方案的改进和临床应用的广泛普及,细胞毒性药物市场正持续扩张。2025年,该市场规模为188.8亿美元,预计到2034年将达到304.2亿美元,2026年至2034年间的复合年增长率(CAGR)为5.44%。癌症发病率的上升、对全身治疗需求的增长以及药物研发流程的进步均推动了市场增长。
北美地区凭借其完善的肿瘤治疗基础设施、先进的研究能力和强大的制药实力,成为重要的区域贡献者。预计在2026年至2034年间,该地区将以5.1%至6.0%的复合年增长率增长,这主要得益于癌症治疗投资的增加、精准肿瘤治疗方法的普及以及先进治疗方案的持续应用。该地区的细胞毒性药物市场规模受医疗保健支出、临床研究活动以及对创新肿瘤疗法的监管支持等因素的影响。
细胞毒性药物市场评估与洞察
- 北美:北美保持领先地位,2025 年市场份额预计在 38% 至 42% 之间。由于肿瘤学研究、医疗保健基础设施和药物创新,预计该地区在 2026 年至 2034 年间将以 5.1% 至 6.0% 的复合年增长率增长。
- 美国:美国在北美地区贡献巨大,预计到2025年将占北美地区市场份额的65%至70%。在癌症治疗需求的推动下,预计到2034年,美国市场的复合年增长率将达到5.2%至6.1%。
- 欧洲:预计到2025年,欧洲市场份额将达到28%至32%,主要得益于德国、英国、法国、意大利和西班牙等国的推动。预计在2026年至2034年间,该地区将通过肿瘤领域的投资和医疗保健现代化,以4.7%至5.6%的复合年增长率增长。
- 亚太地区:亚太地区2025年的市场份额预计在18%至22%之间,预计2026年至2034年期间的复合年增长率将达到6.0%至7.0%。中国、日本、韩国和印度正通过医疗保健发展和癌症意识宣传项目来支持该地区的扩张。
- 最大细分市场:药物类型是最大的细分市场,2025 年市场份额为 45-50%,预计 2026-2034 年间将以 5.0-5.8% 的复合年增长率增长。
- 高增长细分市场:在线药房代表了一个高增长的分销渠道细分市场,2025 年市场份额为 10-15%,2026-2034 年复合年增长率为 6.5-7.5%。
- 重点分析的公司有:默克集团、新基、礼来公司、赛诺菲、辉瑞公司、葛兰素史克公司、强生服务公司、安进公司、罗氏公司、百时美施贵宝公司。
资料来源: Insight Partners 根据专有研究、政府出版物、公司年报、投资者报告、行业数据库和专家访谈进行的分析。
细胞毒性药物市场的发展受到肿瘤治疗方式变革、生产技术进步以及制药公司研发策略变化的影响。对药物组合、制剂和高质量生产的日益重视推动了市场增长。制药企业目前致力于改进细胞毒性药物,同时兼顾其给药相关的安全性问题。更先进的生产技术,例如更高的药物纯化和稳定性,增强了供应链的可靠性。医院正在实施基于临床研究的标准化疗方案,从而确保治疗的一致性。所有这些变化促使整个生态系统从传统的化疗药物供应模式转型为全新的专业肿瘤治疗模式。
未来增长将主要得益于发展中国家医疗服务可及性的提高、肿瘤创新监管举措以及对药物研发设施的投资。抗癌项目、更完善的报销政策以及更多专科治疗机构的设立,也为增长提供了更多机遇。制药公司致力于研发新产品、开展战略合作以及改进生产制造,以满足客户不断变化的需求。这些因素预计将影响竞争策略,并对发达和发展中医疗体系的长期市场发展产生深远影响。
细胞毒性药物市场报告范围
| 报告属性 | 细节 |
|---|---|
| 2025年市场规模 | 188.8亿美元 |
| 到2034年市场规模 | 304.2亿美元 |
| 全球复合年增长率(2026-2034 年) | 5.44% |
| 史料 | 2021-2024 |
| 预测期 | 2026-2034 |
细胞毒性药物市场分析
由于全球癌症负担加重以及患者对全身治疗的需求增加,细胞毒性疗法的需求也随之上升。市场增长的驱动因素包括肿瘤治疗的普及、化疗使用量的增加以及对癌症医疗设施投资的增加。价值链涵盖活性药物成分生产商、制剂研发人员、监管机构、分销商、医院和专科诊所。供应动态将受到生产复杂性、原材料供应、质量问题和合规性等因素的影响。制造商正致力于建设现代化设施,以确保在严格的安全标准下提供稳定的供应。制药公司与医疗机构之间日益密切的合作将有助于患者获得治疗,并促进各地区市场的增长。
环境也显示出治疗模式的转变,其中包括将细胞毒性药物作为联合治疗的重要组成部分。由于这些药物具有临床应用价值和广泛的适用性,医疗机构正在将其纳入肿瘤治疗方案。各公司正致力于提高生产效率和降低生产风险。新兴医疗市场通过提升诊断能力和扩大癌症治疗服务的可及性,创造了额外的需求。这些因素共同影响着市场表现,同时,可靠的供应链和监管协调的重要性也不容忽视。
细胞毒性药物市场报告指出,现有企业(如制药公司、生物技术公司和肿瘤药物研发企业)之间的竞争日益加剧。其中包括默克集团(Merck KGaA)、新基公司(Celgene)、礼来公司(Eli Lilly and Company)、赛诺菲(Sanofi)、辉瑞公司(Pfizer Inc.)、葛兰素史克公司(GlaxoSmithKline plc)、强生公司(Johnson & Johnson Services, Inc.)、安进公司(Amgen Inc.)和罗氏公司(F. Hoffmann-La Roche Ltd.),这些企业通过拓展产品组合、加大研发投入以及与其他企业合作来提升自身影响力。百时美施贵宝公司(Bristol Myers Squibb Company)也因其在肿瘤药物研发方面的举措而卷入竞争。各竞争对手致力于创新、生产制造和监管,以满足新的治疗需求。
当前市场投资趋势与不断扩大的治疗产品组合、产能以及肿瘤靶向研究项目密切相关。战略定位需要产品差异化、地域覆盖和生产能力。制药公司积极探索合作和技术整合的机会,以加速研发和商业化进程。市场竞争格局受到高质量肿瘤药物需求、日益增长的临床需求以及癌症治疗方法创新等因素的驱动。
您可以调整的内容
- ● 细分
- ● 地理
- ● 竞争分析
- ● 语言偏好
细胞毒性药物市场:战略洞察
区域洞察
北美细胞毒性药物市场
2025年,北美地区在细胞毒性药物市场份额中占据38%至42%的份额,预计在2026年至2034年期间将以5.1%至6.0%的复合年增长率增长。该地区的增长将得益于先进的肿瘤治疗中心、药物研发机构以及化疗方法的更广泛应用。
北美各国通过加大对医院、肿瘤专科护理中心和药物研发的投入,不断加强肿瘤治疗。癌症治疗药物需求的增长、医保报销政策的改善以及监管机构对肿瘤药物的认可,都促进了该地区的肿瘤治疗发展。制药企业也加大了生产和研发力度,以满足日益增长的癌症治疗药物需求。
美国细胞毒性药物市场
2025年,美国市场占据北美65%至70%的市场份额,预计在2026年至2034年的预测期内,其复合年增长率将达到5.2%至6.1%。该地区凭借其广泛的肿瘤学研究、发达的药品生产以及癌症治疗专科护理设施,占据了强大的市场地位。
多家大型制药企业在全国各地开展研发和生产活动,从而推动了细胞毒性药物的开发和分销创新。医院和肿瘤中心持续遵循临床实践指南采用化疗方案。癌症发病率的上升、门诊肿瘤诊疗的扩展以及药物研发投入的增加预计将推动市场需求。
欧洲细胞毒性药物市场
2025年,欧洲在细胞毒性药物市场中的份额预计为28%至32%,并预计2026年至2034年间的复合年增长率将达到4.7%至5.6%。德国凭借其发达的医疗保健体系、先进的制药产业和肿瘤研究项目,成为该市场的主要贡献者之一。英国也通过医疗改革和癌症治疗举措,为市场增长做出了贡献。
法国、意大利和西班牙等国正通过增加肿瘤服务、医疗支出和癌症治疗中心的普及程度来做出贡献。欧洲各国都在致力于提高医疗质量标准、保障患者安全并推进癌症管理项目。该地区的产品审批法规较为相似,并鼓励对制药行业的投资。癌症诊断数量的增加、人口老龄化以及联合疗法的应用,是推动该地区发展的主要因素。
亚太地区细胞毒性药物市场
亚太地区在2025年占全球市场份额的18%至22%,并将于2026年至2034年期间继续以6.0%至7.0%的复合年增长率增长。这一增长将主要由中国推动,因为中国医疗基础设施、药品生产的增长以及对癌症治疗需求的不断增加。
日本、韩国、印度和澳大利亚将为区域增长做出贡献,这得益于它们在肿瘤研究和医疗保健领域的投入,以及治疗可及性的提高。政府在癌症管理和先进医疗设施普及方面的努力也将推动市场接受度。
中东和非洲细胞毒性药物市场
预计2026年至2034年期间,中东和非洲细胞毒性药物市场将以4.5%-5.5%的复合年增长率增长。沙特阿拉伯和阿拉伯联合酋长国凭借医疗设施的投资和现代化举措,已开始成为该市场的主要参与者。南非凭借其现有的肿瘤治疗能力,一直是该地区的重要市场参与者。
中东和非洲地区的医疗保健发展举措正推动癌症诊断和治疗的普及。医院、专科诊所和药房的建设和投资正促进市场增长。严重依赖能源的经济体正在加大对医疗保健领域的投资,以实现多元化发展。
细分分析
药物类型
预计2026年至2034年间,药物类型细分市场将以5.0%至5.8%的复合年增长率增长。该细分市场中细胞毒性药物市场的增长主要受现有化疗药物的持续需求及其在多种癌症治疗中的作用所驱动。制药公司正致力于改进药物配方、提高安全性并开发联合治疗方案。
- 烷化剂因其在多种癌症类型中已确立的治疗应用价值而仍被广泛使用。其持续的重要性体现在其临床应用的普及性、广泛的治疗兼容性以及与联合化疗方案的整合。
- 抗肿瘤抗生素因其在肿瘤治疗方案中的有效性而保持着重要性。持续的临床应用及其在多种血液肿瘤和实体瘤治疗中的作用,支撑了其市场需求。
- 抗代谢药物因其作用机制明确且疗效显著,在癌症治疗中应用广泛,因此成为一类重要的药物。随着治疗指南的完善和医护人员对其的熟悉程度不断提高,抗代谢药物的应用也持续增长。
- 植物生物碱是具有已证实疗效的天然化合物,它们为治疗手段的多样化做出了贡献。其战略重要性与其持续的研究和联合疗法应用密切相关。
给药途径
预计2026年至2034年间,给药途径细分市场将以5.2%至6.0%的复合年增长率增长。给药途径的选择受治疗效果、患者病情、临床需求和医疗服务模式的影响。静脉注射和口服途径将继续支持多种肿瘤治疗策略。
- 由于静脉注射具有剂量可控、便于临床监督以及适用于医院化疗程序等优点,因此仍被广泛采用。它仍然是复杂癌症治疗方案的主要方法之一。
- 口服给药因其便利性、提高患者灵活性以及患者越来越倾向于门诊治疗模式而备受关注。它有助于更广泛地获得特定的细胞毒性疗法。
分销渠道
预计2026年至2034年间,分销渠道细分市场将以5.5%至6.5%的复合年增长率增长。由于医疗保健可及性的提高、数字化药房的扩张以及患者治疗偏好的改变,分销网络正在不断发展。高效的供应链管理对于维持产品的供应和质量仍然至关重要。
- 零售药房为需要处方肿瘤药物的患者提供便利,并有助于分散式医疗服务。其作用受到不断扩展的社区医疗网络的影响。
- 由于与肿瘤科直接合作、药物处理程序受到控制以及由专家监督的治疗管理,医院药房成为重要的渠道。
- 由于数字医疗保健的普及、药物获取途径的改善以及远程医疗保健服务的日益被接受,网上药店正成为一种日益增长的分销选择。
机遇概览
|
段名称 |
收入贡献(高/中/低) |
趋势标签 |
收养阶段 |
|---|---|---|---|
|
零售药店 |
中等的 |
社区访问 |
成熟 |
|
医院药房 |
高的 |
肿瘤用品 |
成熟 |
|
网上药店 |
低的 |
数字交付 |
规模化 |
细胞毒性药物市场增长驱动因素及影响分析
全球癌症发病率和治疗需求不断上升
全球癌症发病率的不断上升是影响细胞毒性疗法需求的重要因素。根据全球癌症监测数据,每年新增癌症病例数百万,这使得对现有治疗方案的需求持续增长。细胞毒性药物在多种肿瘤治疗方案中仍然发挥着重要作用,尤其是在化疗仍具有临床价值的情况下。筛查项目的扩展和诊断能力的提升正在增加接受治疗的患者数量。医疗系统正在加大对肿瘤基础设施的投资,包括输液中心和专科医院,这直接促进了药物的使用。预计这一驱动因素将维持市场稳定,同时促使制造商优化产能,确保关键肿瘤治疗药物的供应可靠性。
新兴经济体肿瘤基础设施的扩张
新兴经济体医疗基础设施的建设正在为细胞毒性药物的可及性创造更多机遇。亚太地区、拉丁美洲和中东部分地区的国家正在加大对癌症医院、治疗设施和药品分销网络的投资。这些发展正在改善患者获得化疗服务的机会,并促进现有抗癌药物的更广泛应用。各国政府致力于缩小治疗缺口的举措,鼓励医疗机构加强肿瘤治疗能力。制药公司也积极响应,改善区域供应链,并与当地医疗机构建立合作关系。由此形成的生态系统扩展,通过增加传统发达医疗市场以外的细胞毒性疗法的可及性,支持了长期需求增长。
药物制造和质量管理方面的进展
通过改进质量体系、自动化和监管合规流程,生产制造技术的进步正在影响细胞毒性药物的生产格局。制药企业正在采用先进的生产方法,以提高产品的一致性、降低污染风险并维持可靠的供应。肿瘤药物严格的监管要求促使企业投资建设专用设施和受控的生产环境。这些发展增强了供应链的韧性,并为需要可靠获取关键疗法的医疗机构提供了支持。合同生产组织(CMO)也通过为制药公司提供专业能力而发挥着重要作用。生产效率的持续提高有望保障产品的供应,并巩固现有细胞毒性疗法在肿瘤治疗中的作用。
细胞毒性药物市场未来趋势
细胞毒性药物与个体化肿瘤治疗方法的整合
未来的治疗策略预计将越来越多地将细胞毒性药物与个体化肿瘤治疗方法相结合,包括基于生物标志物的决策和靶向治疗计划。诊断技术的进步可能使临床医生能够识别出可从特定化疗组合中获益的患者群体。这种发展并非取代传统疗法,而是为更优化的治疗方案创造了机会。制药研发人员可能会专注于改进联合用药策略、给药方案以及支持性治疗的整合。细胞毒性药物市场趋势将受到制药企业、医院和学术机构之间研究合作的影响。这些进展有望在维持现有细胞毒性药物在多种癌症适应症中需求的同时,改善治疗效果。
肿瘤治疗领域的数字化医疗转型
数字化医疗平台有望通过改进监测、治疗协调和患者支持系统,对肿瘤药物管理产生影响。电子健康记录、远程会诊平台和数据驱动的治疗管理工具正日益融入癌症诊疗环境。这些技术可以改善医生、药剂师和接受复杂治疗方案的患者之间的沟通。制药公司可以利用数字化解决方案来加强药物依从性计划并提高医疗保健参与度。采用技术赋能的肿瘤服务有望重塑分销和护理模式。这种转变可能为高效管理细胞毒性疗法创造新的机遇,同时支持更广泛的医疗保健系统现代化。
细胞毒性药物市场机遇
扩大发展中地区肿瘤治疗服务覆盖范围
随着对癌症诊断和治疗基础设施投资的增加,新兴医疗市场蕴藏着巨大的机遇。各国政府和私营医疗机构正在扩建医院、肿瘤中心和药品分销网络,以满足日益增长的治疗需求。企业可以通过本地化的供应策略、建立合作伙伴关系以及与监管机构协调,加强区域参与度。细胞毒性药物市场预测表明,随着医疗服务可及性的提高和对基本抗癌药物需求的增长,市场将迎来潜在的机遇。专注于可靠供应、成本效益高的生产以及区域医疗合作的制造商,有望从扩大治疗能力中获益。这些机遇在癌症治疗基础设施尚在发展中,且获得成熟疗法仍然是医疗保健关键优先事项的国家尤为重要。
肿瘤产品组合开发的战略合作伙伴关系
制药公司、研究机构和医疗机构之间的战略合作,为加强肿瘤产品组合创造了机遇。合作关系可以支持改良制剂、联合疗法和拓展治疗应用领域的开发。拥有成熟生产能力的公司可以探索合作,以提高分销效率并满足区域医疗保健需求。投资决策越来越注重在创新与常用药物的可靠供应之间取得平衡。将研发能力与运营专长相结合的机构可以提高在不断变化的肿瘤市场中的竞争力。此类合作关系可以通过提供新技术、监管知识和更广泛的医疗保健网络,支持可持续增长。
最新进展
- 2026年3月:默克集团宣布将继续推进其肿瘤产品线,重点开展创新癌症治疗方法的研究活动和战略性科学合作。公司通过整合包括肿瘤学在内的多个治疗领域的研究能力,不断强化其药品组合,同时始终致力于改善全球患者的治疗选择。
- 2026年1月:辉瑞公司报告称,通过持续投资癌症药物、研究项目和战略发展活动,公司在肿瘤领域取得了进展。公司正通过科学创新和合作,拓展其以肿瘤为重点的产品组合,旨在满足不同癌症治疗类别和医疗保健系统中尚未满足的医疗需求。
- 2025年10月:罗氏公司强调了其在肿瘤学研究和医疗保健解决方案方面取得的进展,包括持续开发癌症治疗技术和诊断能力。公司将继续致力于将药物创新与精准医疗方法相结合,以支持全球癌症管理策略的改进。
常见问题解答

- 全面的市场规模与预测分析
- 详细的细分市场分析
- 深入的市场动态评估
- 区域及国家级洞察
- 竞争格局与企业对标分析
- 战略性商业情报
客户评价

Insight Partners 的 SCADA 系统市场报告内容全面,对当前趋势和未来预测提供了宝贵的见解。该团队始终高度专业、响应迅速且乐于助人。我们非常满意,强烈推荐他们的服务。
兰·凯德姆 伙伴, Reali Technologies LTD
我请求一份关于特定软件市场的报告,团队在几天内就完成了。报告信息非常相关,而且呈现得非常出色。之后,我请求对报告进行一些修改和补充。团队再次迅速响应,不到一周我就收到了最终报告。
让-埃尔韦·詹恩 主席, 未来分析公司
我们与 Insight Partners 合作进行了一项重要的市场研究和预测。他们清晰地洞察了机遇和风险,帮助我们制定了计划。他们的研究简单易用,数据可靠,帮助我们做出了明智而自信的决策。我们强烈推荐他们。
皮尤什·纳格帕尔 高级副总裁, 远光全球
Insight Partners 凭借其深厚的行业专业知识,提供了富有洞察力、结构合理的市场研究。他们的团队始终专业且响应迅速。用户友好的网站让访问行业报告变得顺畅无阻。我们强烈推荐他们可靠、高质量的研究服务。
安达幸彦 首席执行官, 深蓝有限责任公司
这是我第一次从The Insight Partners购买市场报告。起初我有些犹豫,但访问了他们的网站后,我更放心地冒险购买市场报告。我对报告的质量和客户服务非常满意。我对最初的报告有一些疑问和意见,但在与他们的分析师通过电子邮件沟通了几次后,我相信这份报告可以作为我们战略规划流程的参考。非常感谢您抽出宝贵的时间,让这次体验如此愉快。我一定会向其他人推荐你们的服务,当我们需要更多市场数据时,你们将是我的首选。
约翰·铃木 总裁兼首席执行官、董事会董事, BK科技
感谢您在处理我关于尼日利亚传染病体外诊断市场信息请求的过程中所展现的支持和专业精神。感谢您的耐心、指导,以及您愿意提供的折扣,最终促成了这笔交易。我期待未来与 Insight Partners 继续合作,这一切都要归功于您与我初次接触后留下的良好印象。
奇吉奥克博士 ONYIA 董事总经理, PineCrest 医疗保健有限公司购买理由
- 明智的决策
- 了解市场动态
- 竞争分析
- 客户洞察
- 市场预测
- 风险规避
- 战略规划
- 投资论证
- 识别新兴市场
- 优化营销策略
- 提升运营效率
- 顺应监管趋势




















 获取免费样品 -