
Markt für Cytotoxic Arzneimittel: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für zytotoxische Arzneimittel (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Arzneimitteltyp (Alkylanzien, Antitumor-Antibiotika, Antimetaboliten, Pflanzenalkaloide, Sonstige); Verabreichungsweg (intravenös, oral); Vertriebskanal (Apotheken, Krankenhausapotheken, Online-Apotheken) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00006434
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 17, 2026


Marktgröße 2025
18,88 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
30,42 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
5,44 %
Wachstumsrate
Adressierbarer Markt
223,52 Mrd. US-Dollar
(2026–2034)
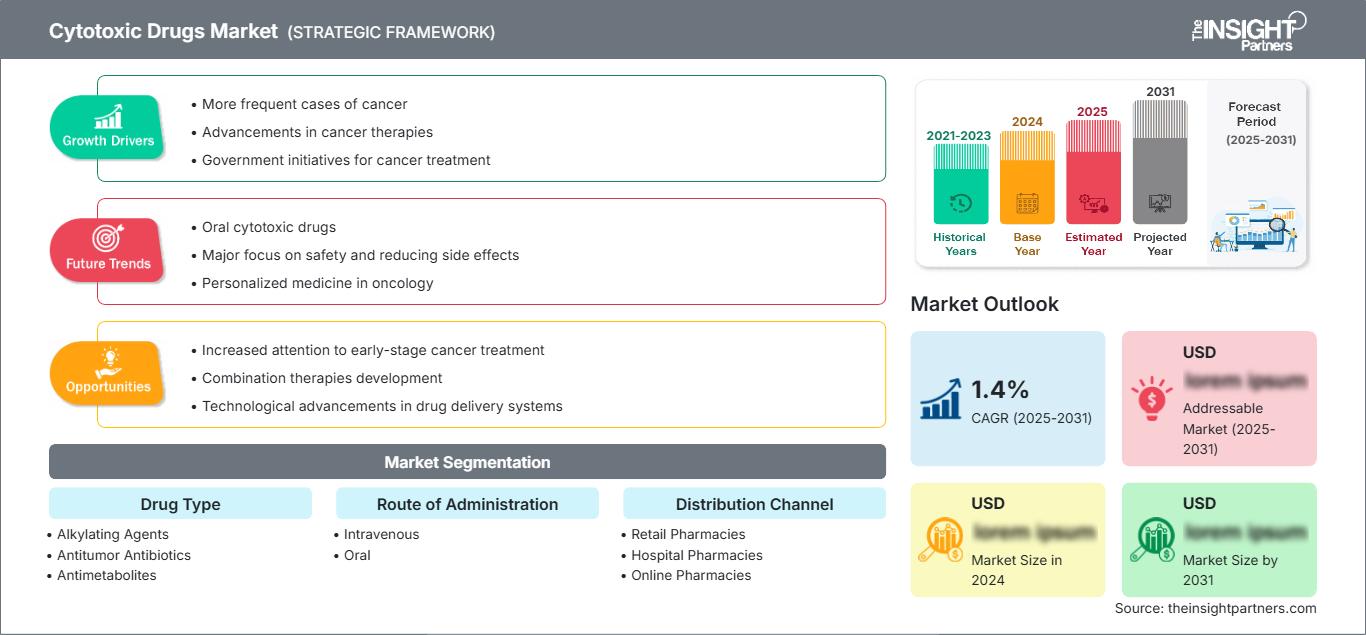
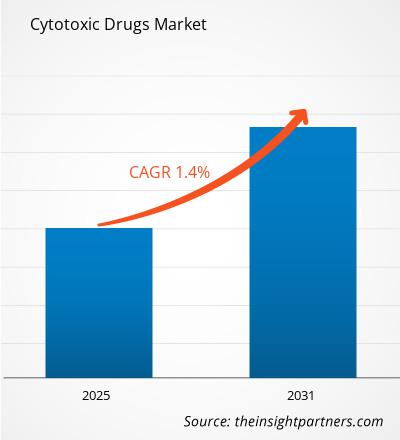
Der Markt für Zytostatika wächst kontinuierlich, da sich onkologische Behandlungsstrategien durch verbesserte Therapieprotokolle und eine breitere klinische Anwendung weiterentwickeln. Der Markt hatte 2025 einen Wert von 18,88 Milliarden US-Dollar und wird Prognosen zufolge bis 2034 auf 30,42 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,44 % im Zeitraum 2026–2034 entspricht. Das Wachstum wird durch die steigende Krebsinzidenz, die zunehmende Nachfrage nach systemischen Therapien und Fortschritte in der Arzneimittelentwicklung begünstigt.
Nordamerika leistet aufgrund seiner etablierten onkologischen Infrastruktur, seiner fortschrittlichen Forschungskapazitäten und seiner starken pharmazeutischen Präsenz einen bedeutenden Beitrag zum regionalen Markt. Für die Region wird zwischen 2026 und 2034 ein durchschnittliches jährliches Wachstum (CAGR) von 5,1–6,0 % erwartet. Unterstützt wird dieses Wachstum durch steigende Investitionen in die Krebsbehandlung, einen verbesserten Zugang zu präzisionsonkologischen Ansätzen und die kontinuierliche Anwendung fortschrittlicher Behandlungsprotokolle. Die Marktgröße für Zytostatika in dieser Region wird durch Gesundheitsausgaben, klinische Forschungsaktivitäten und die regulatorische Unterstützung innovativer onkologischer Therapien beeinflusst.
Marktanalyse und Einblicke zu zytotoxischen Arzneimitteln
- Nordamerika : Nordamerika behauptete seine führende Position mit einem Marktanteil von 38–42 % im Jahr 2025. Für die Region wird aufgrund der onkologischen Forschung, der Gesundheitsinfrastruktur und der pharmazeutischen Innovation ein durchschnittliches jährliches Wachstum von 5,1–6,0 % zwischen 2026 und 2034 erwartet.
- USA : Die USA leisteten mit einem Anteil von 65–70 % innerhalb Nordamerikas im Jahr 2025 einen wesentlichen regionalen Beitrag. Das Wachstum wird bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,2–6,1 % zunehmen, gestützt durch die Nachfrage nach Krebsbehandlungen.
- Europa : Europa dürfte 2025 einen Marktanteil von 28–32 % erreichen, getragen von Deutschland, Großbritannien, Frankreich, Italien und Spanien. Für die Region wird zwischen 2026 und 2034 ein durchschnittliches jährliches Wachstum von 4,7–5,6 % erwartet, bedingt durch Investitionen in die Onkologie und die Modernisierung des Gesundheitswesens.
- Asien-Pazifik : Der Marktanteil Asien-Pazifik lag 2025 zwischen 18 und 22 % und wird voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 6,0–7,0 % verzeichnen. China, Japan, Südkorea und Indien fördern die Expansion durch Programme zur Entwicklung des Gesundheitswesens und zur Aufklärung über Krebs.
- Größtes Segment : Arzneimitteltyp stellte das größte Segment mit einem Marktanteil von 45–50 % im Jahr 2025 dar und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,0–5,8 % wachsen.
- Wachstumsstarkes Segment : Online-Apotheken stellten ein wachstumsstarkes Vertriebskanalsegment dar mit einem Marktanteil von 10–15 % im Jahr 2025 und einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,5–7,5 % im Zeitraum 2026–2034.
- Detaillierte Analyse der wichtigsten Unternehmen : Merck KGaA, Celgene, Eli Lilly and Company, Sanofi, Pfizer Inc., GlaxoSmithKline plc, Johnson & Johnson Services, Inc., Amgen Inc., F. Hoffmann-La Roche Ltd., Bristol Myers Squibb Company.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt für Zytostatika wurde durch die veränderten Verabreichungsmethoden onkologischer Therapien, verbesserte Herstellungstechnologien und die Forschungsstrategien von Pharmaunternehmen geprägt. Die zunehmende Bedeutung von Kombinationen, Formulierungen und qualitativ hochwertiger Herstellung hat das Marktwachstum beeinflusst. Arzneimittelhersteller konzentrieren sich nun auf die Verbesserung zytotoxischer Medikamente und berücksichtigen dabei Sicherheitsaspekte ihrer Verabreichung. Fortschrittliche Herstellungstechnologien wie verbesserte Wirkstoffreinigung und -stabilität haben die Zuverlässigkeit der Lieferkette erhöht. Krankenhäuser implementieren standardisierte Chemotherapieprotokolle auf Basis klinischer Studien und gewährleisten so eine einheitliche Therapie. All diese Veränderungen haben zu einem Wandel des Versorgungssystems von der traditionellen Chemotherapie hin zu einem neuen, spezialisierten Ansatz in der onkologischen Therapie geführt.
Das zukünftige Wachstum wird durch einen verbesserten Zugang zur Gesundheitsversorgung in Entwicklungsländern, Initiativen zur Regulierung onkologischer Innovationen und Investitionen in pharmazeutische Forschungseinrichtungen getragen. Programme zur Krebsbekämpfung, verbesserte Erstattungspolitiken und eine steigende Anzahl spezialisierter Behandlungseinrichtungen bieten zusätzliche Wachstumschancen. Pharmaunternehmen konzentrieren sich auf die Entwicklung ihrer Produktpipeline, strategische Kooperationen und die Produktion, um den sich wandelnden Kundenbedürfnissen gerecht zu werden. Diese Faktoren werden voraussichtlich die Wettbewerbsstrategien prägen und die langfristige Marktentwicklung in entwickelten und sich entwickelnden Gesundheitssystemen beeinflussen.
Berichtsumfang zum Markt für zytotoxische Arzneimittel
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 18,88 Milliarden US-Dollar |
| Marktgröße bis 2034 | 30,42 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 5,44 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für zytotoxische Arzneimittel
Der Bedarf an zytotoxischer Therapie steigt aufgrund der weltweit zunehmenden Krebsbelastung und des Bedarfs an systemischen Behandlungen. Wachstumstreiber des Marktes sind die zunehmende Anwendung onkologischer Therapien, der vermehrte Einsatz von Chemotherapie und steigende Investitionen in onkologische Einrichtungen. Die Wertschöpfungskette umfasst Hersteller pharmazeutischer Wirkstoffe, Entwickler von Formulierungen, Zulassungsbehörden, Vertriebsunternehmen, Krankenhäuser und spezialisierte Kliniken. Die Angebotsdynamik wird durch Produktionskomplexität, Materialverfügbarkeit, Qualitätsfragen und die Einhaltung von Vorschriften bestimmt. Hersteller arbeiten am Bau moderner Anlagen, die eine kontinuierliche Versorgung unter strengen Sicherheitsstandards gewährleisten sollen. Die zunehmende Zusammenarbeit zwischen Pharmaunternehmen und Gesundheitseinrichtungen wird den Zugang zu Behandlungen erleichtern und das Marktwachstum in verschiedenen Regionen fördern.
Das Umfeld zeigt auch veränderte Behandlungsmuster, darunter den Einsatz zytotoxischer Medikamente als integralen Bestandteil kombinierter Therapien. Gesundheitsdienstleister integrieren diese Medikamente aufgrund ihrer klinischen Anwendungsmöglichkeiten und ihres breiten Einsatzspektrums in onkologische Behandlungsschemata. Unternehmen arbeiten an der Verbesserung der Produktionseffizienz und der Reduzierung von Produktionsrisiken. Neue Gesundheitsmärkte schaffen durch verbesserte Diagnosemöglichkeiten und eine größere Verfügbarkeit von Krebsbehandlungen zusätzliche Nachfrage. Diese Faktoren beeinflussen gemeinsam die Marktentwicklung, wobei die Bedeutung zuverlässiger Lieferketten und die Einhaltung regulatorischer Vorgaben weiterhin bestehen.
Der Bericht zum Markt für Zytostatika hebt den zunehmenden Wettbewerb zwischen etablierten Akteuren wie Pharmaunternehmen, Biotechnologiefirmen und Entwicklern von Onkologika hervor. Zu ihnen zählen Merck KGaA, Celgene, Eli Lilly and Company, Sanofi, Pfizer Inc., GlaxoSmithKline plc, Johnson & Johnson Services, Inc., Amgen Inc. und F. Hoffmann-La Roche Ltd., die ihren Einfluss durch den Ausbau ihrer Produktportfolios, Investitionen in Forschung und Entwicklung sowie Kooperationen mit anderen Unternehmen stärken. Auch Bristol Myers Squibb Company trägt aufgrund seiner Initiativen zur Entwicklung von Onkologika zum Wettbewerb bei. Die Wettbewerber konzentrieren sich auf Innovationen, Produktion und regulatorische Rahmenbedingungen, um neue Therapiebedürfnisse zu erfüllen.
Die Investitionstrends am Markt hängen aktuell mit dem wachsenden Therapieportfolio, den Produktionskapazitäten und onkologischen Forschungsprojekten zusammen. Strategische Positionierung erfordert Produktdifferenzierung, geografische Abdeckung und Fertigungskompetenz. Pharmaunternehmen prüfen Kooperationsmöglichkeiten und Technologieintegrationen, um Entwicklungs- und Vermarktungsprozesse zu beschleunigen. Der Wettbewerb wird durch die Nachfrage nach hochwertigen Onkologika, steigende klinische Anforderungen und innovative Behandlungsansätze bei Krebs bestimmt.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Zytostatika: Strategische Einblicke
Regionale Einblicke
Markt für zytotoxische Arzneimittel in Nordamerika
Die nordamerikanische Region hielt 2025 einen Marktanteil von 38 % bis 42 % am Markt für Zytostatika und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,1 % bis 6,0 % wachsen. Dieses Wachstum in der Region wird durch hochmoderne onkologische Behandlungseinheiten, pharmazeutische Forschungsorganisationen und eine verstärkte Anwendung von Chemotherapie-Behandlungsmethoden unterstützt.
Die onkologische Versorgung in Nordamerika verbessert sich durch verstärkte Investitionen in Krankenhäuser, spezialisierte onkologische Zentren und pharmazeutische Innovationen. Steigende Nachfrage nach Krebsmedikamenten, verbesserte Erstattungspolitiken und die zunehmende Zulassung onkologischer Arzneimittel durch die Aufsichtsbehörden tragen zum Wachstum der Region bei. Pharmahersteller haben ihre Produktions- und Forschungsaktivitäten intensiviert, um der steigenden Nachfrage nach Krebsmedikamenten gerecht zu werden.
US-Markt für zytotoxische Arzneimittel
Der US-Markt hielt 2025 einen Anteil von 65–70 % am nordamerikanischen Markt und wird voraussichtlich im Prognosezeitraum von 2026 bis 2034 ein durchschnittliches jährliches Wachstum (CAGR) von 5,2 % bis 6,1 % verzeichnen. Die Region verfügt aufgrund ihrer umfangreichen onkologischen Forschung, der entwickelten pharmazeutischen Produktion und der Verfügbarkeit spezialisierter Einrichtungen für die Krebsbehandlung über eine starke Marktposition.
Mehrere große Pharmaunternehmen betreiben ihre Forschungs- und Produktionsprozesse landesweit und ermöglichen so Innovationen in der Entwicklung und dem Vertrieb zytotoxischer Medikamente. Krankenhäuser und onkologische Zentren setzen weiterhin auf Chemotherapie gemäß den klinischen Leitlinien. Steigende Krebsinzidenz, der Ausbau ambulanter onkologischer Praxen und erhöhte Ausgaben für die Medikamentenentwicklung dürften die Nachfrage ankurbeln.
Europäischer Markt für Zytostatika
Der Anteil Europas am Markt für Zytostatika lag 2025 bei 28–32 % und wird voraussichtlich von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,7–5,6 % wachsen. Deutschland zählt aufgrund seines hochentwickelten Gesundheitssystems, seiner fortschrittlichen Pharmaindustrie und seiner onkologischen Forschungsprogramme zu den wichtigsten Akteuren. Auch Großbritannien trägt durch Gesundheitsreformen und Initiativen zur Krebsbehandlung zum Marktwachstum bei.
Länder wie Frankreich, Italien und Spanien leisten ihren Beitrag durch den Ausbau onkologischer Leistungen, höhere Gesundheitsausgaben und einen besseren Zugang zu Krebsbehandlungszentren. In ganz Europa liegt der Fokus auf Qualitätsstandards, Patientensicherheit und Programmen zur Krebsbehandlung. Die Zulassungsbestimmungen für Produkte sind in der Region ähnlich und fördern Investitionen in die Pharmaindustrie. Das Wachstum in der Region wird durch die steigende Zahl von Krebsdiagnosen, die alternde Bevölkerung und die Kombinationstherapie angetrieben.
Markt für zytotoxische Arzneimittel im asiatisch-pazifischen Raum
Die APAC-Region hatte 2025 einen Anteil von 18–22 % und wird im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 6,0 und 7,0 % weiter wachsen. Dieses Wachstum wird von China angetrieben, aufgrund des verstärkten Ausbaus der Gesundheitsinfrastruktur, der Arzneimittelproduktion und des steigenden Bedarfs an Krebsbehandlungen.
Japan, Südkorea, Indien und Australien werden durch ihre Anstrengungen in der onkologischen Forschung und Investitionen in das Gesundheitswesen sowie den verbesserten Zugang zu Behandlungen zum regionalen Wachstum beitragen. Die staatlichen Maßnahmen zur Krebsbekämpfung und die Verfügbarkeit moderner Gesundheitseinrichtungen werden die Marktakzeptanz vorantreiben.
Markt für zytotoxische Arzneimittel im Nahen Osten und Afrika
Der Markt für Zytostatika im Nahen Osten und Afrika wird im Prognosezeitraum 2026–2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,5 % bis 5,5 % wachsen. Saudi-Arabien und die Vereinigten Arabischen Emirate haben sich aufgrund von Investitionen in Gesundheitseinrichtungen und Modernisierungsbemühungen zu wichtigen Akteuren in diesem Markt entwickelt. Südafrika bleibt aufgrund seiner bestehenden onkologischen Behandlungsmöglichkeiten ein bedeutender Marktteilnehmer in der Region.
Die Bemühungen um die Entwicklung des Gesundheitswesens im Nahen Osten und in Afrika führen zu einer verbesserten Verfügbarkeit von Krebsdiagnostik und -therapien. Krankenhäuser, Fachkliniken und Apotheken werden ausgebaut und in sie investiert, um das Marktwachstum zu fördern. Volkswirtschaften, die stark von Energiequellen abhängig sind, investieren in die Diversifizierung des Gesundheitssektors.
Segmentierungsanalyse
Arzneimitteltyp
Für das Segment der Arzneimittelarten wird zwischen 2026 und 2034 ein jährliches Wachstum von 5,0–5,8 % erwartet. Der Markt für zytotoxische Arzneimittel in diesem Segment wird durch die anhaltende Nachfrage nach etablierten Chemotherapeutika und deren Einsatz bei der Behandlung verschiedener Krebsarten geprägt. Pharmaunternehmen konzentrieren sich auf die Verbesserung der Arzneimittelformulierungen, die Optimierung der Sicherheitsprofile und die Entwicklung von Kombinationsbehandlungen.
- Alkylierende Substanzen werden aufgrund ihrer etablierten therapeutischen Anwendung bei verschiedenen Krebsarten weiterhin häufig eingesetzt. Ihre anhaltende Relevanz wird durch klinische Vertrautheit, breite Behandlungskompatibilität und Integration in Kombinationschemotherapieprotokolle untermauert.
- Antitumor-Antibiotika behalten aufgrund ihrer Wirksamkeit in onkologischen Behandlungsregimen ihre Bedeutung. Die Nachfrage wird durch ihre kontinuierliche klinische Anwendung und ihre Rolle bei der Behandlung verschiedener hämatologischer und solider Tumorerkrankungen gestützt.
- Antimetaboliten stellen aufgrund ihrer mechanismenbasierten Wirksamkeit und ihrer breiten Anwendung in der Krebstherapie eine bedeutende Wirkstoffklasse dar. Ihre Anwendung schreitet dank etablierter Behandlungsleitlinien und der Vertrautheit der medizinischen Fachkräfte stetig voran.
- Pflanzliche Alkaloide tragen durch natürlich gewonnene Verbindungen mit nachgewiesener therapeutischer Relevanz zur Vielfalt der Behandlungsmöglichkeiten bei. Ihre strategische Bedeutung ist mit fortgesetzter Forschung und Anwendung in Kombinationstherapien verbunden.
Verabreichungsweg
Das Segment der Verabreichungswege wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,2–6,0 % wachsen. Die Wahl des Verabreichungswegs wird von der Behandlungseffektivität, dem Patientenzustand, den klinischen Anforderungen und den Versorgungsmodellen beeinflusst. Intravenöse und orale Verabreichungswege werden weiterhin für verschiedene onkologische Behandlungsstrategien genutzt.
- Die intravenöse Verabreichung ist aufgrund der kontrollierten Dosierung, der klinischen Überwachung und der Eignung für stationäre Chemotherapieverfahren weiterhin weit verbreitet. Sie stellt nach wie vor einen wichtigen Ansatz für komplexe Krebsbehandlungsprotokolle dar.
- Die orale Verabreichung gewinnt aufgrund ihrer Bequemlichkeit, der verbesserten Flexibilität für die Patienten und der zunehmenden Präferenz für ambulante Behandlungsmodelle an Bedeutung. Sie unterstützt einen breiteren Zugang zu ausgewählten zytotoxischen Therapien.
Vertriebskanal
Für das Segment Vertriebskanäle wird zwischen 2026 und 2034 ein jährliches Wachstum von 5,5–6,5 % prognostiziert. Die Vertriebsnetze entwickeln sich aufgrund des verbesserten Zugangs zur Gesundheitsversorgung, der Expansion digitaler Apotheken und veränderter Behandlungspräferenzen der Patienten stetig weiter. Ein effizientes Lieferkettenmanagement ist weiterhin unerlässlich, um die Produktverfügbarkeit und -qualität zu gewährleisten.
- Apotheken im Einzelhandel verbessern die Verfügbarkeit von verschreibungspflichtigen onkologischen Medikamenten für Patienten und tragen zu einer dezentralen Gesundheitsversorgung bei. Ihre Rolle wird durch den Ausbau kommunaler Gesundheitsnetzwerke beeinflusst.
- Krankenhausapotheken stellen aufgrund der direkten Integration mit onkologischen Abteilungen, der Verfahren zum Umgang mit kontrollierten Arzneimitteln und der von Spezialisten überwachten Behandlungsverabreichung einen entscheidenden Kanal dar.
- Online-Apotheken entwickeln sich aufgrund der zunehmenden Digitalisierung des Gesundheitswesens, des verbesserten Zugangs zu Medikamenten und der steigenden Akzeptanz von telemedizinischen Leistungen zu einer immer wichtigeren Vertriebsoption.
Momentaufnahme der Chancen
|
Segmentname |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Einzelhandelsapotheken |
Medium |
Zugang für die Gemeinschaft |
Reifen |
|
Krankenhausapotheken |
Hoch |
Onkologiebedarf |
Reifen |
|
Online-Apotheken |
Niedrig |
Digitale Auslieferung |
Skalierung |
Markt für zytotoxische Medikamente: Wachstumstreiber und Wirkungsanalyse
Steigende weltweite Krebsinzidenz und Behandlungsnachfrage
Die weltweit steigende Krebsprävalenz ist ein wesentlicher Faktor für die Nachfrage nach zytotoxischen Therapien. Laut globalen Krebsüberwachungsdaten werden jährlich Millionen neuer Krebsfälle diagnostiziert, wodurch der Bedarf an etablierten Behandlungsoptionen kontinuierlich wächst. Zytotoxische Medikamente spielen weiterhin eine wichtige Rolle in verschiedenen onkologischen Behandlungsprotokollen, insbesondere dort, wo die Chemotherapie nach wie vor einen klinischen Nutzen bietet. Ausweitung von Screening-Programmen und verbesserte Diagnosemöglichkeiten erhöhen die Zahl der Patienten, die in Behandlung kommen. Gesundheitssysteme investieren in die onkologische Infrastruktur, darunter Infusionszentren und spezialisierte Krankenhäuser, was die Medikamentennutzung direkt unterstützt. Diese Entwicklung dürfte die Marktstabilität erhalten und gleichzeitig die Hersteller dazu anregen, ihre Produktionskapazitäten und die Versorgungssicherheit für essenzielle onkologische Behandlungen zu optimieren.
Ausbau der onkologischen Infrastruktur in Schwellenländern
Der Ausbau der Gesundheitsinfrastruktur in Schwellenländern schafft zusätzliche Möglichkeiten für den Zugang zu Zytostatika. Länder im asiatisch-pazifischen Raum, Lateinamerika und Teilen des Nahen Ostens investieren verstärkt in Krebskliniken, Behandlungseinrichtungen und pharmazeutische Vertriebsnetze. Diese Entwicklungen verbessern den Zugang der Patienten zu Chemotherapien und fördern die breitere Anwendung etablierter Krebsmedikamente. Staatliche Initiativen zur Schließung von Behandlungslücken ermutigen Gesundheitsdienstleister, ihre onkologischen Kompetenzen zu stärken. Pharmaunternehmen reagieren darauf, indem sie regionale Lieferketten optimieren und Partnerschaften mit lokalen Gesundheitsorganisationen eingehen. Die daraus resultierende Erweiterung des Ökosystems unterstützt das langfristige Nachfragewachstum, indem sie die Verfügbarkeit zytotoxischer Therapien über die traditionell entwickelten Gesundheitsmärkte hinaus erhöht.
Fortschritte in der Arzneimittelherstellung und im Qualitätsmanagement
Verbesserte Fertigungsprozesse beeinflussen die Produktionslandschaft für Zytostatika durch optimierte Qualitätssicherungssysteme, Automatisierung und die Einhaltung regulatorischer Vorgaben. Pharmahersteller setzen auf fortschrittliche Produktionsmethoden, um die Konsistenz zu verbessern, Kontaminationsrisiken zu minimieren und eine zuverlässige Versorgung zu gewährleisten. Strenge regulatorische Anforderungen an Onkologika veranlassen Unternehmen, in spezialisierte Anlagen und kontrollierte Produktionsumgebungen zu investieren. Diese Entwicklungen stärken die Resilienz der Lieferkette und unterstützen Gesundheitsdienstleister, die auf einen verlässlichen Zugang zu lebenswichtigen Therapien angewiesen sind. Auftragshersteller spielen ebenfalls eine wichtige Rolle, indem sie Pharmaunternehmen spezialisierte Dienstleistungen anbieten. Kontinuierliche Verbesserungen der Fertigungseffizienz werden voraussichtlich die Produktverfügbarkeit sichern und die Bedeutung etablierter Zytostatika in der onkologischen Versorgung stärken.
Markt für zytotoxische Medikamente: Zukunftstrends
Integration zytotoxischer Substanzen in personalisierte onkologische Ansätze
Zukünftige Behandlungsstrategien werden voraussichtlich zunehmend Zytostatika mit personalisierten onkologischen Ansätzen kombinieren, darunter biomarkerbasierte Entscheidungen und zielgerichtete Therapieplanung. Fortschritte in der Diagnostik ermöglichen es Ärzten, Patientengruppen zu identifizieren, die von spezifischen Chemotherapie-Kombinationen profitieren können. Diese Entwicklung ersetzt nicht die konventionellen Therapien, sondern schafft Möglichkeiten für optimierte Behandlungsprotokolle. Pharmaunternehmen werden sich voraussichtlich auf die Verbesserung von Kombinationsstrategien, Dosierungsansätzen und der Integration supportiver Maßnahmen konzentrieren. Die Trends auf dem Markt für Zytostatika werden durch Forschungskooperationen zwischen Arzneimittelherstellern, Krankenhäusern und akademischen Einrichtungen beeinflusst. Diese Entwicklungen können die Behandlungsergebnisse verbessern und gleichzeitig die Nachfrage nach etablierten Zytostatika für verschiedene Krebsindikationen aufrechterhalten.
Digitale Transformation des Gesundheitswesens in der Onkologie
Digitale Gesundheitsplattformen werden voraussichtlich die onkologische Arzneimittelversorgung durch verbesserte Überwachung, Therapiekoordination und Patientenbetreuungssysteme beeinflussen. Elektronische Patientenakten, Plattformen für Fernkonsultationen und datengestützte Therapiemanagement-Tools werden zunehmend in die onkologische Versorgung integriert. Diese Technologien können die Kommunikation zwischen Ärzten, Apothekern und Patienten mit komplexen Therapien verbessern. Pharmaunternehmen können digitale Lösungen nutzen, um die Therapietreue zu fördern und die Einbindung der Patienten in das Gesundheitssystem zu verbessern. Die Einführung technologiegestützter onkologischer Dienstleistungen wird voraussichtlich die Vertriebs- und Versorgungsmodelle verändern. Dieser Wandel kann neue Möglichkeiten für ein effizientes Management zytotoxischer Therapien schaffen und gleichzeitig die Modernisierung des gesamten Gesundheitssystems unterstützen.
Marktchancen für zytotoxische Arzneimittel
Ausbau des Zugangs zur onkologischen Versorgung in Entwicklungsländern
Die Entwicklung von Gesundheitsmärkten bietet Chancen durch steigende Investitionen in die Infrastruktur für Krebsdiagnostik und -behandlung. Regierungen und private Gesundheitsdienstleister bauen Krankenhäuser, onkologische Zentren und pharmazeutische Vertriebsnetze aus, um dem wachsenden Behandlungsbedarf gerecht zu werden. Unternehmen können ihre regionale Präsenz durch lokalisierte Lieferstrategien, Partnerschaften und die Angleichung regulatorischer Vorgaben stärken. Prognosen für den Markt für Zytostatika deuten auf potenzielle Chancen hin, die mit der verbesserten Zugänglichkeit der Gesundheitsversorgung und der steigenden Nachfrage nach essenziellen Krebsmedikamenten verbunden sind. Hersteller, die auf zuverlässige Verfügbarkeit, kosteneffiziente Produktion und regionale Zusammenarbeit im Gesundheitswesen setzen, können von einer Erweiterung der Behandlungskapazitäten profitieren. Diese Chancen sind besonders relevant in Ländern, in denen sich die Infrastruktur für die Krebsversorgung im Aufbau befindet und der Zugang zu etablierten Therapien weiterhin eine zentrale Priorität im Gesundheitswesen darstellt.
Strategische Partnerschaften für die Entwicklung des Onkologie-Portfolios
Strategische Kooperationen zwischen Pharmaunternehmen, Forschungseinrichtungen und Organisationen des Gesundheitswesens schaffen Möglichkeiten zur Stärkung des Onkologie-Portfolios. Partnerschaften können die Entwicklung verbesserter Formulierungen, Kombinationstherapien und erweiterter Behandlungsanwendungen fördern. Unternehmen mit etablierten Produktionskapazitäten können Kooperationen anstreben, um die Vertriebseffizienz zu steigern und regionale Gesundheitsbedürfnisse zu erfüllen. Investitionsentscheidungen konzentrieren sich zunehmend darauf, Innovation mit einer zuverlässigen Versorgung mit weit verbreiteten Medikamenten in Einklang zu bringen. Organisationen, die Forschungskapazitäten mit operativer Expertise verbinden, können ihre Wettbewerbsfähigkeit in den sich wandelnden Onkologiemärkten verbessern. Solche Partnerschaften können nachhaltiges Wachstum unterstützen, indem sie den Zugang zu neuen Technologien, regulatorischem Wissen und umfassenderen Netzwerken im Gesundheitswesen ermöglichen.
Aktuelle Entwicklungen
- März 2026: Merck KGaA gab die kontinuierliche Weiterentwicklung seiner Onkologie-Pipeline durch Forschungsaktivitäten mit Fokus auf innovative Krebstherapieansätze und strategische wissenschaftliche Kooperationen bekannt. Das Unternehmen stärkt sein pharmazeutisches Portfolio durch die Integration von Forschungskapazitäten in verschiedenen Therapiegebieten, darunter Onkologie, und konzentriert sich dabei weiterhin auf die Verbesserung der Behandlungsmöglichkeiten für Patienten weltweit.
- Januar 2026: Pfizer Inc. berichtete über Fortschritte bei Onkologie-Initiativen durch kontinuierliche Investitionen in Krebsmedikamente, Forschungsprogramme und strategische Entwicklungsaktivitäten. Das Unternehmen erweitert sein onkologisches Portfolio durch wissenschaftliche Innovationen und Partnerschaften, die darauf abzielen, ungedeckte medizinische Bedürfnisse in verschiedenen Bereichen der Krebsbehandlung und in unterschiedlichen Gesundheitssystemen zu adressieren.
- Oktober 2025: F. Hoffmann-La Roche AG hob die Fortschritte in der Onkologieforschung und bei Gesundheitslösungen durch die kontinuierliche Weiterentwicklung von Technologien zur Krebsbehandlung und Diagnostik hervor. Das Unternehmen konzentriert sich weiterhin darauf, pharmazeutische Innovationen mit präzisionsmedizinischen Ansätzen zu integrieren, um weltweit verbesserte Strategien zur Krebsbehandlung zu unterstützen.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -