
Markt für Akustisch Fahrzeug Alerting System (AVAS): Größe & Prognose 2031
Marktgröße und Prognosen für akustische Fahrzeugwarnsysteme (AVAS) (2021 – 2031), globaler und regionaler Anteil, Trends und Berichtsabdeckung zur Analyse von Wachstumschancen: Nach Antrieb (Batterie-Elektrofahrzeug (BEV), Plug-In-Hybrid-Elektrofahrzeug (PHEV), Brennstoffzellen-Elektrofahrzeug (FCEV), Hybrid-Elektrofahrzeug (HEV)); Fahrzeugtyp (Pkw, Nutzfahrzeug); Einbaulage (getrennt, integriert) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika)
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00007133
- Kategorie : Automobil- und Transportwesen
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 07, 2026


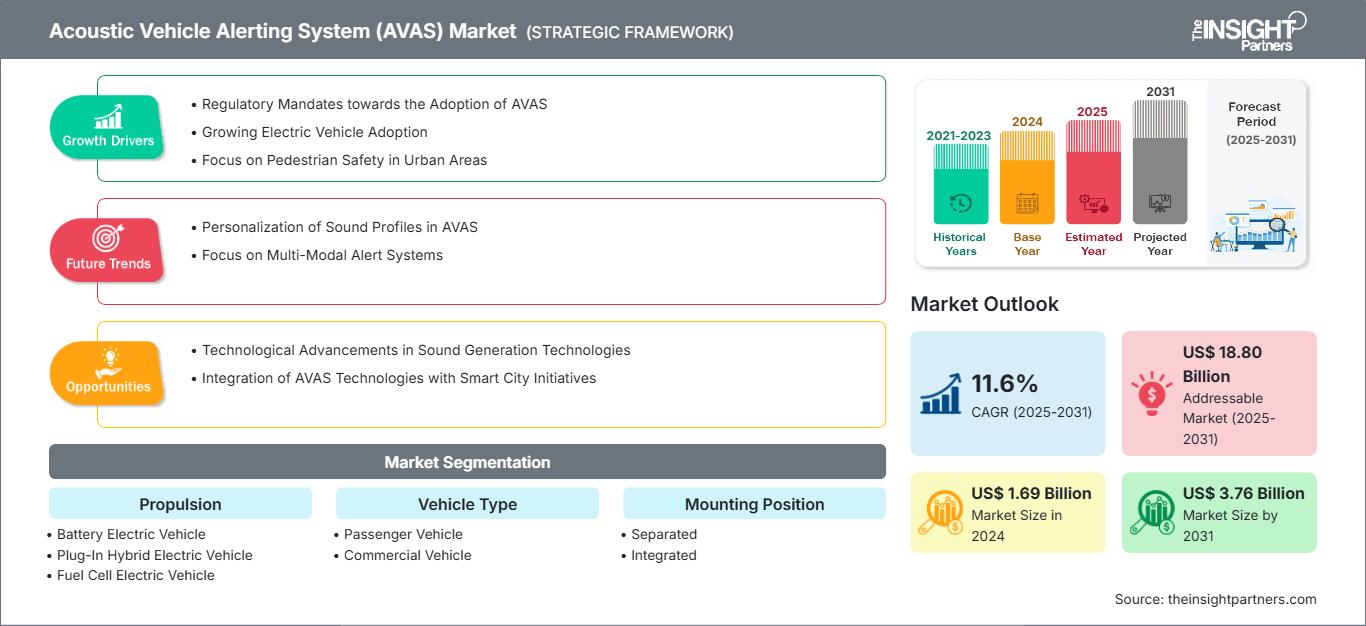
Marktgröße 2024
1,69 Mrd. US-Dollar
Basisjahrwert
Prognose für 2031
3,76 Mrd. US-Dollar
Prognose bis 2031
CAGR 2025-2031
11,6 %
Wachstumsrate
Adressierbarer Markt
18,80 Mrd. US-Dollar
(2025–2031)
Der Markt für akustische Fahrzeugwarnsysteme wurde 2025 auf 1,69 Milliarden US-Dollar geschätzt und soll bis 2034 auf 3,76 Milliarden US-Dollar anwachsen , was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,6 % im Zeitraum 2026–2034 entspricht . Treiber dieses Wachstums sind die zunehmende Verbreitung von Elektro- und Hybridfahrzeugen, strengere Vorschriften zur Fußgängersicherheit und die breitere Integration externer Schallerzeugungstechnologien in Pkw- und Nutzfahrzeugplattformen. Regulatorische Anforderungen an den geräuschlosen Fahrzeugbetrieb fördern weiterhin den Einsatz in wichtigen Automobilproduktionsregionen.
In Nordamerika sorgen regulatorische Vorgaben, die zunehmende Verbreitung von batterieelektrischen Fahrzeugen und steigende Investitionen in fortschrittliche Automobilelektronik für eine anhaltende Nachfrage. Der Markt für akustische Fahrzeugwarnsysteme in der Region wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 10,5 % und 12,0 % wachsen . Fahrzeugsicherheitsvorschriften, die starke Präsenz von Erstausrüstern und die fortgesetzten Elektrifizierungsstrategien in den USA und Kanada bleiben die wichtigsten strukturellen Faktoren, die die regionale Nachfrage prägen.
Marktanalyse und Einblicke zum Thema akustische Fahrzeugwarnsysteme (AVAS)
- Nordamerika: Der Marktanteil wurde 2025 auf 31–35 % geschätzt und soll im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,8–11,8 % wachsen . Die Nachfrage wird weiterhin durch den ausgereiften Einsatz von Elektrofahrzeugen, Sicherheitsvorschriften und die starke Integration von Fahrzeugelektronik in Premium- und Nutzfahrzeugflotten gestützt.
- USA: Stellte im Jahr 2025 etwa 72–76 % Nordamerikas dar und wird voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 10,9–11,9 % verzeichnen , angetrieben durch die zunehmende Produktion von Elektrofahrzeugen und die Einhaltung von Fußgängersicherheitsstandards.
- Europa: Hielt 2025 einen geschätzten Marktanteil von 27–31 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,5–11,5 % wachsen . Deutschland, Großbritannien und Frankreich bleiben aufgrund von Elektrifizierungsinitiativen und etablierten Ökosystemen für die Automobilproduktion führende Märkte.
- Asien-Pazifik: Der Marktanteil lag 2025 bei etwa 30–34 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 12,5–13,5 % wachsen . China, Japan, Südkorea und Indien treiben die Nachfrage weiterhin durch den Ausbau der Produktionskapazitäten für Elektrofahrzeuge und unterstützende Regierungspolitiken an.
- Größtes Segment : Personenkraftwagen blieben 2025 bei einem Marktanteil von 68–72 % und werden voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 11,0–12,0 % verzeichnen , unterstützt durch die großflächige Integration von Warntechnologien in elektrische Personenkraftplattformen.
- Wachstumsstarkes Segment : Batterieelektrische Fahrzeuge erreichten 2025 einen Marktanteil von 44–48 % und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 13,5–14,5 % wachsen , was die zunehmende weltweite Akzeptanz von Elektrofahrzeugen und die Verschärfung der Sicherheitsvorschriften widerspiegelt.
- Detaillierte Analyse der wichtigsten Unternehmen : Brigade Electronics Group Plc, Mercedes-Benz Group AG, HARMAN International Industries, Incorporated, HELLA GmbH & Co. KGaA, Jaguar Land Rover Limited, Kendrion NV, Siemens Digital Industries Software, Novosim Ltd., SoundRacer AB, Texas Instruments Incorporated.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Elektrifizierung von Fahrzeugen verändert die Sicherheitsarchitektur von Autos kontinuierlich und ermutigt Hersteller, fortschrittliche externe Schallerzeugungssysteme in Mobilitätsplattformen der nächsten Generation zu integrieren. Regulatorische Rahmenbedingungen in den wichtigsten Automobilmärkten haben die Einführung beschleunigt, während Komponenteninnovationen die Klanganpassung, Energieeffizienz und Integrationsfähigkeit verbessert haben. Die steigende Produktion von batterieelektrischen und Hybridfahrzeugen hat einen breiteren Zielmarkt für Zulieferer geschaffen, die sich auf Akustiksteuermodule, Lautsprecher, Softwarealgorithmen und Fahrzeugkommunikationssysteme spezialisiert haben.
Im kommenden Jahrzehnt wird erwartet, dass sich die Investitionstätigkeit über etablierte Automobilregionen hinaus auf schnell wachsende asiatische Produktionszentren und ausgewählte Märkte im Nahen Osten ausweitet. Zunehmende Urbanisierung, Smart-City-Verkehrsprogramme und sich entwickelnde Straßenverkehrssicherheitsstandards fördern eine breitere Akzeptanz dieser Technologien. Automobilhersteller erforschen zudem differenzierte Klangsignaturen, die die Markenidentität stärken und gleichzeitig die gesetzlichen Anforderungen erfüllen. Dies eröffnet zusätzliche Chancen für Softwareentwickler und Anbieter akustischer Technologien im Markt für akustische Fahrzeugwarnsysteme.
Marktbericht zum Thema akustische Fahrzeugwarnsysteme (AVAS): Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2024 | 1,69 Milliarden US-Dollar |
| Marktgröße bis 2031 | 3,76 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2025 - 2031) | 11,6 % |
| Historische Daten | 2021-2023 |
| Prognosezeitraum | 2025–2031 |
Marktanalyse für akustische Fahrzeugwarnsysteme (AVAS)
Steigende Verkaufszahlen von Elektrofahrzeugen bleiben ein zentraler Wachstumstreiber für die Branche. Da elektrische Antriebssysteme bei niedrigen Geschwindigkeiten deutlich weniger Betriebsgeräusche erzeugen als herkömmliche Verbrennungsmotoren, fordern Aufsichtsbehörden zunehmend Lösungen zur künstlichen Geräuscherzeugung, um die Aufmerksamkeit von Fußgängern zu erhöhen. Daher integrieren Hersteller dedizierte Warnsysteme in die Fahrzeugentwicklung, anstatt sie als optionale Sicherheitsmerkmale zu behandeln. Die daraus resultierende Erweiterung des Zulieferer-Ökosystems stärkt die langfristige Nachfrage in den Bereichen Komponentenfertigung, Softwareentwicklung, Systemintegration und Aftermarket-Service. Die Wachstumsaussichten des Marktes für akustische Fahrzeugwarnsysteme sind weiterhin eng mit der fortschreitenden Elektrifizierung des Personen- und Güterverkehrs verknüpft.
Die Entwicklungen in der Lieferkette beeinflussen auch die Akzeptanz neuer Technologien. Halbleiterhersteller, Lautsprecherproduzenten, Entwickler von Akustiksoftware und Automobilhersteller arbeiten zunehmend zusammen, um die Systemintegration zu optimieren und die Implementierungskosten zu senken. Die gestiegene Produktionskapazität hat die Verfügbarkeit von Komponenten verbessert, während Fortschritte bei elektronischen Steuergeräten komplexere Klangerzeugungsfunktionen ermöglichen. Die Angleichung der regulatorischen Rahmenbedingungen in den wichtigsten Automobilmärkten trägt außerdem dazu bei, dass Hersteller Produktplattformen standardisieren, die Entwicklung vereinfachen und eine breitere Markteinführung unterstützen können.
Das Wettbewerbsumfeld ist geprägt von etablierten Anbietern von Automobiltechnologie und spezialisierten Entwicklern akustischer Lösungen. Unternehmen wie HARMAN International Industries, Incorporated, HELLA GmbH & Co. KGaA, Kendrion NV und Texas Instruments Incorporated investieren weiterhin in Fahrzeugelektronik und Audiotechnologien für differenzierte Warnsysteme. Brigade Electronics Group Plc und SoundRacer AB konzentrieren sich derweil auf spezialisierte Sicherheits- und Tonerzeugungsanwendungen und tragen so zur Produktdiversifizierung über verschiedene Fahrzeugkategorien hinweg bei. Diese dynamische Marktentwicklung stärkt die Analyse des Gesamtmarktes für akustische Fahrzeugwarnsysteme durch die Erweiterung des Lösungsangebots.
Strategische Investitionen zielen zunehmend auf softwaredefinierte Fahrzeugarchitekturen ab, die individualisierbare Klangprofile, regulatorische Aktualisierungen und ein optimiertes Nutzererlebnis ermöglichen. Die Mercedes-Benz Group AG und Jaguar Land Rover Limited integrieren fortschrittliche Akustikfunktionen in Premium-Elektrofahrzeuge, während Siemens Digital Industries Software und Novosim Ltd. Simulations- und Validierungstechnologien beisteuern, die die Entwicklungseffizienz steigern. Da Automobilhersteller nach größerer Differenzierung und mehr Flexibilität bei der Einhaltung von Vorschriften streben, dürften Partnerschaften zwischen Elektronikzulieferern, Softwareunternehmen und Fahrzeugherstellern an Bedeutung gewinnen und die langfristige Wettbewerbsfähigkeit stärken.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für akustische Fahrzeugwarnsysteme (AVAS): Strategische Einblicke
Regionale Einblicke
Markt für akustische Fahrzeugwarnsysteme in Nordamerika
Nordamerika hielt 2025 einen Marktanteil von ca. 31–35 % am Markt für akustische Fahrzeugwarnsysteme und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,8–11,8 % wachsen . Regulatorische Anforderungen zur Fußgängersicherheit zählen weiterhin zu den wichtigsten Wachstumstreibern. Fahrzeughersteller in den USA und Kanada steigern kontinuierlich die Produktion von Elektrofahrzeugen und schaffen so eine anhaltende Nachfrage nach integrierten Lösungen zur Geräuscherzeugung. Das hohe Bewusstsein der Verbraucher für Fahrzeugsicherheitstechnologien fördert zudem deren Akzeptanz sowohl bei Pkw als auch bei Nutzfahrzeugen.
Die Region profitiert zudem von einem ausgereiften Ökosystem für Automobilelektronik und umfangreichen Forschungsaktivitäten im Bereich fortschrittlicher Mobilität. Technologieanbieter bringen kontinuierlich verbesserte Akustiksoftware, Lautsprecherarchitekturen und digitale Steuerungssysteme auf den Markt, die den sich wandelnden regulatorischen Anforderungen gerecht werden. Investitionen in Produktionsstätten für Elektrofahrzeuge, Lieferketten für Batterien und Plattformen für vernetzte Fahrzeuge dürften die langfristigen Einsatzmöglichkeiten stärken. Originalausrüster betrachten akustische Warnsysteme zunehmend als Standard-Sicherheitsmerkmal und nicht mehr nur als gesetzliche Vorgabe, was ein stetiges Marktwachstum im gesamten Prognosezeitraum begünstigt.
US-Markt für akustische Fahrzeugwarnsysteme
Die Vereinigten Staaten repräsentierten 2025 etwa 72–76 % des nordamerikanischen Marktes und werden voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 10,9–11,9 % verzeichnen . Hohe Verbreitungsraten von Elektrofahrzeugen, kontinuierliche Investitionen in die Fahrzeugelektrifizierung und umfangreiche Innovationsaktivitäten im Automobilsektor tragen zu einer anhaltenden Nachfrage bei. Bundesweite Sicherheitsanforderungen hinsichtlich der Hörbarkeit von Fahrzeugen bei niedrigen Geschwindigkeiten fördern weiterhin den breiten Einsatz in verschiedenen Fahrzeugkategorien, darunter Pkw, Lieferwagen und Flottenfahrzeuge für den urbanen Verkehr.
Die Marktteilnehmer im Bereich akustischer Fahrzeugwarnsysteme profitieren von der starken inländischen Technologiekompetenz und der Zusammenarbeit zwischen Automobilherstellern, Halbleiterlieferanten und Elektronikspezialisten. HARMAN International Industries, Incorporated, Texas Instruments Incorporated und mehrere globale Automobiltechnologieunternehmen unterhalten eine bedeutende operative Präsenz im Land. Der zunehmende Einsatz softwaregesteuerter Fahrzeugarchitekturen ermöglicht es den Herstellern, individualisierbare Klangprofile einzusetzen und gleichzeitig die gesetzlichen Bestimmungen einzuhalten. Mit der steigenden Verbreitung von Elektrofahrzeugen und der beschleunigten Elektrifizierung von Nutzfahrzeugflotten wird die Nachfrage nach integrierten akustischen Warnsystemen voraussichtlich im gesamten Prognosezeitraum hoch bleiben.
Markt für akustische Fahrzeugwarnsysteme in Europa
Europa erreichte 2025 einen Marktanteil von 27–31 % und soll Prognosen zufolge von 2026 bis 2034 um 10,5–11,5 % wachsen. Deutschland gilt aufgrund der dort ansässigen Automobilindustrie und der Integration elektrifizierter Mobilitätstechnologien als dominierender Markt in der Region. Das Land verfügt über starke Forschungskapazitäten, ein fortschrittliches Zulieferernetzwerk und eine breite Akzeptanz von Premium-Elektrofahrzeugen, deren Warnsysteme komplexe Anforderungen stellen.
Der Markt für akustische Fahrzeugwarnsysteme in Großbritannien wird durch Fahrzeugsicherheitsvorschriften und die Zulassung von Elektrofahrzeugen begünstigt, was den Einsatz dieser Systeme vorantreibt. Frankreich, Italien und Spanien treiben gemeinsam die Nachfrage in der Region an, dank steigender Produktion und dem Ausbau nachhaltiger Infrastruktur in diesen Ländern. Zulieferer wie die HELLA GmbH & Co. KGaA, die Mercedes-Benz Group AG, Jaguar Land Rover Limited und andere Automobiltechnologieunternehmen spielen eine zentrale Rolle in der regionalen Wertschöpfungskette.
Markt für akustische Fahrzeugwarnsysteme im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum machte 2025 etwa 30–34 % des Marktes für akustische Fahrzeugwarnsysteme aus und wird voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 12,5–13,5 % erreichen . Damit ist er die am schnellsten wachsende große Region. China bleibt aufgrund seiner großen Produktionskapazitäten für Elektrofahrzeuge und seiner förderlichen Industriepolitik der dominierende Marktteilnehmer.
Japan, Südkorea, Indien und Australien werden ihre Verkehrsinfrastruktur durch Fahrzeugproduktion und andere Anreize für Verbraucher stärken. Robuste regionale Wertschöpfungsketten, steigender Bedarf an urbaner Mobilität und der zunehmende Einsatz fortschrittlicher Automobilelektronik werden die Nachfrage nach akustischen Fahrzeugwarnsystemen im Prognosezeitraum ankurbeln.
Markt für akustische Fahrzeugwarnsysteme im Nahen Osten und Afrika
Für den Markt im Nahen Osten und in Afrika wird zwischen 2026 und 2034 ein jährliches Wachstum von 9,5–10,5 % erwartet . Saudi-Arabien und die Vereinigten Arabischen Emirate treiben die regionale Nachfrage durch Investitionen in intelligente Mobilitätsinitiativen, Elektromobilitätsprojekte und den Ausbau fortschrittlicher städtischer Infrastruktur an.
Die Nutzung von Fahrzeugen in Südafrika nimmt aufgrund der Elektrifizierung und sich weiterentwickelnder Sicherheitsvorschriften stetig zu. Obwohl der Markt im Vergleich zu Nordamerika, Europa und dem asiatisch-pazifischen Raum noch klein ist, dürften modernisierte Infrastruktur und nachhaltige Initiativen in den kommenden Jahren neue Chancen für Systemanbieter eröffnen.
Segmentierungsanalyse
Antrieb
Der Antriebssektor dürfte weiterhin der Haupttreiber für akustische Warnsysteme bleiben, da der regulatorische Rahmen sich primär auf elektrifizierte Fahrzeuge mit niedrigeren Geschwindigkeiten konzentriert. Für den Antriebssektor wird zwischen 2026 und 2034 ein jährliches Wachstum von 12,0–13,0 % erwartet. Die zunehmende Verbreitung von Elektromobilität, verbesserte Sicherheitsvorschriften und die verstärkte akustische Differenzierung durch Fahrzeug-Soundbranding werden die Einführung akustischer Warntechnologie in der Automobilproduktion vorantreiben. Der Markt für akustische Fahrzeugwarnsysteme erweitert sich kontinuierlich, da Automobilhersteller ihre Antriebstechnologien diversifizieren und bereits in der Designphase fortschrittliche Warnsysteme integrieren.
- Batterieelektrische Fahrzeuge (BEV) stellen aufgrund ihrer vollständigen Abhängigkeit von künstlicher Schallerzeugung bei niedrigen Geschwindigkeiten die bedeutendste Anwendungskategorie dar. Regulatorische Auflagen und steigende Produktionsmengen positionieren dieses Teilsegment als strategischen Nachfragetreiber für Zulieferer.
- Plug-In-Hybrid-Elektrofahrzeug (PHEV) – Kombiniert elektrische und konventionelle Antriebsarten und schafft so eine starke Nachfrage nach intelligenten Schallmanagementsystemen, die in der Lage sind, nahtlose Übergänge zwischen den Betriebszuständen zu unterstützen und gleichzeitig die Einhaltung der Fußgängersicherheitsbestimmungen zu gewährleisten.
- Brennstoffzellenfahrzeuge (FCEV) – Obwohl sie vergleichsweise kleinere Stückzahlen aufweisen, benötigen sie ähnliche akustische Warnsysteme für niedrige Geschwindigkeiten. Der Ausbau von Wasserstoffmobilitätsinitiativen in ausgewählten Märkten fördert langfristige Einsatzmöglichkeiten.
- Hybrid-Elektrofahrzeug (HEV) – Die anhaltende weltweite Verbreitung von Hybridplattformen sorgt für eine anhaltende Nachfrage nach akustischen Warnlösungen, insbesondere im städtischen Fahrbetrieb, wo der rein elektrische Betrieb eine verbesserte Fußgängererkennung erfordert.
Fahrzeugtyp
Für den Markt für akustische Fahrzeugwarnsysteme wird im Zeitraum von 2026 bis 2034 ein jährliches Wachstum von 11,2–12,2 % erwartet. Regulatorische Anforderungen gelten nicht nur für Pkw, sondern auch für die gewerbliche und private Mobilität und fördern so den Einsatz akustischer Warnsysteme über Pkw hinaus. Akustische Warnsysteme werden aus verschiedenen Gründen, darunter verbesserte Konformität und zukünftige Elektrifizierungspläne, zunehmend Bestandteil der Fahrzeugsicherheitsarchitektur.
- Personenkraftwagen – Im Jahr 2025 wird ein Marktanteil von schätzungsweise 68–72 % erwartet , was auf den wachsenden Besitz von Elektrofahrzeugen, strenge Sicherheitsvorschriften und die zunehmende Integration fortschrittlicher elektronischer Sicherheitsfunktionen in Massenmarkt- und Premiummodelle zurückzuführen ist.
- Nutzfahrzeuge – Initiativen zur Elektrifizierung von Fahrzeugflotten, der Ausbau der urbanen Logistik und regulatorische Anforderungen treiben die Einführung neuer Technologien voran. Betreiber legen zunehmend Wert auf Technologien, die die Sicherheit in dicht besiedelten Gebieten und Lieferkorridoren verbessern.
Montageposition
Im globalen Markt für akustische Fahrzeugwarnsysteme wird für die Kategorie der Montagepositionen von 2026 bis 2034 ein jährliches Wachstum von 10,8 % bis 11,8 % erwartet. Da Unternehmen nach besseren akustischen Ergebnissen, einfacherer Installation und effizienterer Raumnutzung streben, besteht ein anhaltender Trend zur Entwicklung von Montagepositionen mithilfe neuer Systemintegrationstechniken.
- Getrennt – Nutzt unterschiedliche Hardwarekonfigurationen, die Flexibilität bei der Schallprojektion und Designanpassung ermöglichen. Dieser Ansatz ist weiterhin relevant für spezielle Fahrzeuganwendungen, die maßgeschneiderte akustische Leistungseigenschaften erfordern.
- Integriert – Von Herstellern zunehmend bevorzugt aufgrund vereinfachter Montageprozesse, geringerer Komponentenkomplexität und Kompatibilität mit modernen Fahrzeugplattformen, die auf Effizienz, optimierte Bauweise und skalierbare Produktionsansätze setzen.
Momentaufnahme der Chancen
|
Fahrzeugtyp |
Umsatzbeitrag |
Trend Tag |
Adoptionsphase |
|
Personenkraftwagen |
Hoch |
Sicherheit von Elektrofahrzeugen |
Reifen |
|
Nutzfahrzeug |
Medium |
Flottenstille |
Skalierung |
Wachstumstreiber und Wirkungsanalyse des Marktes für akustische Fahrzeugwarnsysteme (AVAS)
Globale Produktionsausweitung für Elektrofahrzeuge
Die weltweit rasant wachsende Produktion von Elektrofahrzeugen ist einer der wichtigsten Faktoren für die steigende Nachfrage in der Branche. Da batterieelektrische Fahrzeuge, Plug-in-Hybride und Brennstoffzellenfahrzeuge deutlich weniger Lärm erzeugen als konventionelle Fahrzeuge, werden die Vorschriften zur Erhöhung der Fußgängersicherheit immer strenger. Daher integrieren Automobilhersteller akustische Warnsysteme, die den neuen Vorschriften entsprechen, serienmäßig in ihre Fahrzeuge, anstatt sie als optionale Ausstattung anzubieten. Die erhöhten Produktionskapazitäten für Elektroautos in China, den USA, Deutschland, Südkorea und anderen Produktionszentren werden die Anzahl der Fahrzeuge, die solche akustischen Systeme benötigen, deutlich erhöhen. Dies führt zu einer steigenden Nachfrage nach Lautsprechern, elektronischen Steuergeräten, Software zur Tonerzeugung und Validierungssystemen. Es wird erwartet, dass die Nachfrage im gesamten Prognosezeitraum weiter wachsen wird.
Stärkung der Fußgängersicherheitsvorschriften weltweit
Behörden unternehmen kontinuierliche Anstrengungen, Vorschriften einzuführen, um die Gefahren durch leise Fahrzeuge im Stadtverkehr zu minimieren. Diese Maßnahmen fördern den breiten Einsatz akustischer Warnsysteme in wichtigen Automobilmärkten. Die Einhaltung dieser Vorschriften hat akustische Warnsysteme zu einem festen Bestandteil von Fahrzeugen gemacht. Automobilhersteller investieren verstärkt in Technologien, die regionale Spezifikationen erfüllen, ohne dabei ihre individuellen Eigenschaften oder das Kundenerlebnis zu beeinträchtigen. Die regionale Standardisierung der Vorschriften bietet weitere Vorteile: Sie erleichtert es Zulieferern, ihre Produktion zu skalieren, und Automobilherstellern, Fahrzeuge weiterzuentwickeln. Angesichts der laufenden Initiativen zur Förderung nachhaltiger Mobilität in Städten ist zu erwarten, dass Sicherheitsvorschriften die Nachfrage nach fortschrittlichen Warnsystemen weiter steigern werden.
Weiterentwicklung softwaredefinierter Fahrzeugarchitekturen
Die Entwicklung hin zu softwaredefinierten Fahrzeugen eröffnet neue Möglichkeiten für intelligente akustische Warnsysteme. Moderne Fahrzeugplattformen nutzen Rechenplattformen, die Over-the-Air-Updates, individuelle Klangprofile und anpassungsfähige Systeme unterstützen. Akustische Technologien bieten hier einen Vorteil, da Fahrzeughersteller die Warnfunktionen ohne großen Hardware-Änderungsaufwand anpassen können. Die Software ermöglicht zudem die Einhaltung von Vorschriften, da sich die Gesetze regional ständig ändern. Automobilunternehmen nutzen die Klangindividualisierung, um die Markenbekanntheit zu steigern und gleichzeitig hohe Leistungsstandards zu gewährleisten. Verbesserte Verarbeitungskapazitäten ermöglichen natürliche Warntöne, die die Fußgängererkennung verbessern. Mit zunehmender Komplexität der Fahrzeugsoftware-Ökosysteme wird erwartet, dass die Nachfrage nach programmierbaren und aktualisierbaren Warnsystemen parallel zu umfassenderen Initiativen zur digitalen Transformation der Mobilität steigen wird.
Markt für akustische Fahrzeugwarnsysteme (AVAS): Zukunftstrends
Markenspezifische Entwicklung einer akustischen Identität
Automobilhersteller betrachten die Fahrzeuggeräuscherzeugung zunehmend als Sicherheitsanforderung und gleichzeitig als Chance für das Markenimage. Die Markttrends für akustische Fahrzeugwarnsysteme deuten auf steigende Investitionen in proprietäre Klangsignaturen hin, um die Fahrzeugerkennung zu verbessern und gleichzeitig gesetzliche Vorgaben zu erfüllen. Zukünftige Systeme werden künstliche Intelligenz, digitale Klangbibliotheken und computergesteuerte Schnittstellen integrieren, um anpassungsfähige Klangumgebungen zu schaffen. Die Klangcharakteristika können je nach Fahrzeuggeschwindigkeit, Fahrmodus, Umgebung und sogar regionalen Vorschriften variieren. Premium-Automobilhersteller legen besonderen Wert auf die Entwicklung einzigartiger Klangmarkenidentitäten für ihre Elektrofahrzeugpaletten. Angesichts des wachsenden Bewusstseins für Elektromobilität wird individuelles Audio-Branding ein wichtiger Bestandteil des Produktmarketings werden.
Integration mit vernetzten und autonomen Mobilitätsplattformen
Die zukünftige Fahrzeugarchitektur wird voraussichtlich akustische Warnfunktionen umfassen, die mit Innovationen in den Bereichen vernetzte Mobilität und autonomes Fahren integriert sind. Sensortechnologie, Fahrzeug-zu-Gerät-Kommunikation und intelligente Steuerungsplattformen sollen die Erzeugung und Verwaltung externer akustischer Warnsignale verbessern. Die Systeme werden in der Lage sein, auf unterschiedliche Fußgängerzahlen, Verkehrsbedingungen, Witterungsbedingungen und den Betriebszustand der Fahrzeuge zu reagieren. Es wird erwartet, dass dies zu mehr Sicherheit und Effizienz sowie zu einer geringeren Lärmbelastung in Städten führt. Der zunehmende Einsatz von selbstfahrenden Lieferfahrzeugen, Robotaxis und intelligenten Transportnetzen wird voraussichtlich die Nachfrage nach intelligenten Systemen zur akustischen Signalgebung ankurbeln.
Marktchancen für akustische Fahrzeugwarnsysteme (AVAS)
Expansion in den Markt für neue elektrische Nutzfahrzeugflotten
Die rasante Elektrifizierung von Logistiksystemen, Verkehrsinfrastruktur und der Zustellung auf der letzten Meile birgt ein enormes Wachstumspotenzial. Transportunternehmen setzen zunehmend auf Elektrofahrzeuge, um ihren CO₂-Fußabdruck zu reduzieren, ihre Nachhaltigkeitsziele zu erreichen und städtische Vorschriften einzuhalten. Elektrofahrzeuge benötigen geeignete Warnsysteme, um die Aufmerksamkeit von Fußgängern in dicht besiedelten Gebieten zu erhöhen. Die steigende Nachfrage beschränkt sich nicht auf Pkw; sie schafft auch Chancen für skalierbare, flottenorientierte Akustiklösungen. Unternehmen, die kostengünstige Lösungen speziell für Transporter, Busse und Lieferwagen im Stadtverkehr entwickeln, könnten Aufträge von Flottenbetreibern gewinnen. Marktprognosen für akustische Fahrzeugwarnsysteme deuten darauf hin, dass Anwendungen im Bereich der kommerziellen Mobilität im Prognosezeitraum einen immer wichtigeren Umsatzbeitrag leisten werden.
Softwarebasierte Upgrade- und Anpassungsdienste
Die zunehmende Akzeptanz softwaredefinierter Fahrzeuge erschließt neue Einnahmequellen jenseits der Hardware. Immer mehr Automobilhersteller benötigen eine anpassungsfähige Akustikplattform, die sich an veränderte Vorschriften, Over-the-Air-Updates und Klangprofile anpassen lässt. Anbieter können mit Softwarelizenzen, Tests, Akustikbibliotheken und Compliance-Management Einnahmen generieren. Mithilfe eines solchen Modells können Automobilhersteller ihre Warnsysteme an die sich ständig ändernden Vorschriften anpassen, ohne umfangreiche Hardwareänderungen vornehmen zu müssen. Darüber hinaus lassen sich personalisierte Premium-Klänge für die Nutzer erstellen. Unternehmen, die Hardwarefunktionen mit Software-Lifecycle-Management-Services integrieren, werden im kommenden Jahrzehnt einen Wettbewerbsvorteil haben.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -