
Mercato dei sistemi di alerta acustica per veicoli (AVAS): dimensioni e previsioni 2031
Dimensioni e previsioni del mercato dei sistemi di allarme acustico per veicoli (AVAS) (2021-2031), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per propulsione (veicolo elettrico a batteria (BEV), veicolo elettrico ibrido plug-in (PHEV), veicolo elettrico a celle a combustibile (FCEV), veicolo elettrico ibrido (HEV)); tipo di veicolo (veicolo passeggeri, veicolo commerciale); posizione di montaggio (separata, integrata) e geografia (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00007133
- Categoria : Automotive e trasporti
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 07, 2026


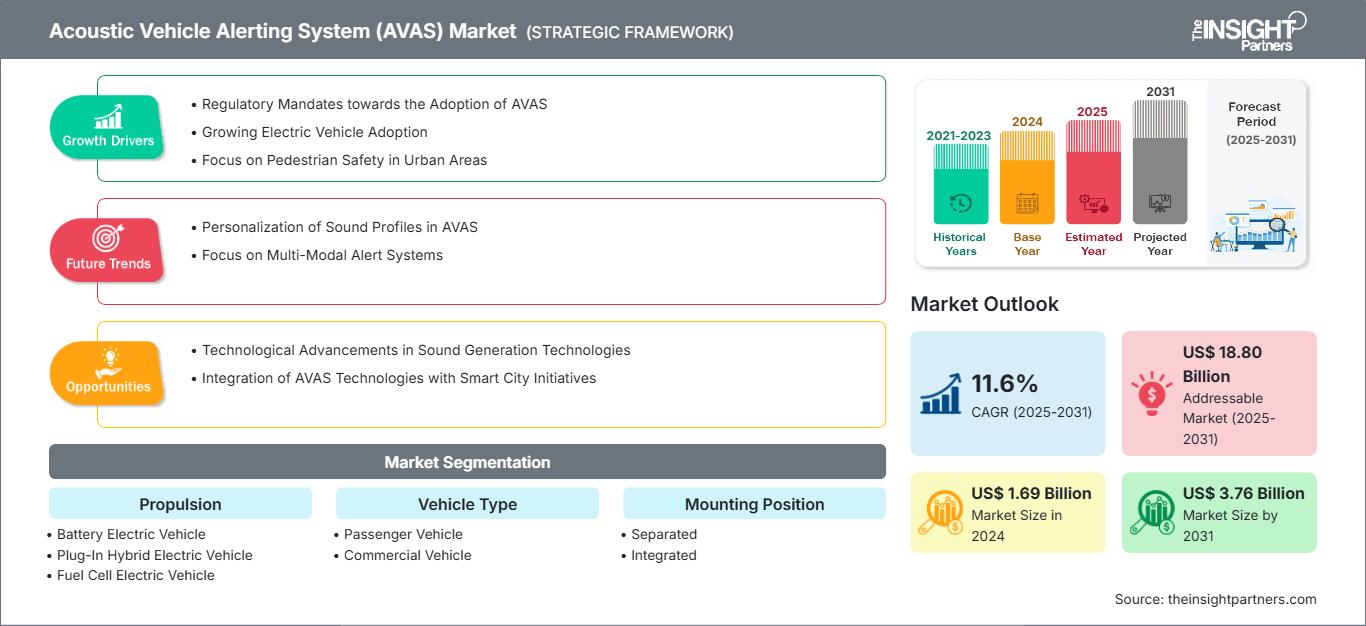
Dimensioni del mercato nel 2024
1,69 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2031
3,76 miliardi di dollari USA
Previsione entro il 2031
CAGR 2025-2031
11,6 %
Tasso di crescita
Mercato di riferimento
18,80 miliardi di dollari USA
(2025-2031)
Il mercato dei sistemi di allerta acustica per veicoli aveva un valore di 1,69 miliardi di dollari nel 2025 e si prevede che raggiungerà i 3,76 miliardi di dollari entro il 2034 , con un tasso di crescita annuo composto (CAGR) dell'11,6% nel periodo 2026-2034 . L'espansione del mercato è trainata dalla crescente diffusione di veicoli elettrici e ibridi, dall'inasprimento delle normative sulla sicurezza dei pedoni e da una maggiore integrazione delle tecnologie di generazione del suono esterno nelle piattaforme di mobilità passeggeri e commerciali. I requisiti normativi relativi al funzionamento silenzioso dei veicoli continuano a favorire la diffusione di tali sistemi nelle principali regioni di produzione automobilistica.
In tutto il Nord America, l'attuazione delle normative, la crescente diffusione dei veicoli elettrici a batteria e i maggiori investimenti nell'elettronica automobilistica avanzata stanno sostenendo una domanda costante. Si prevede che il mercato dei sistemi di allarme acustico per veicoli nella regione crescerà a un tasso annuo composto (CAGR) compreso tra il 10,5% e il 12,0% fino al 2034. Le normative sulla sicurezza dei veicoli, la forte presenza dei produttori di apparecchiature originali e le continue strategie di elettrificazione negli Stati Uniti e in Canada rimangono i principali fattori strutturali che plasmano la domanda regionale.
Analisi e approfondimenti sul mercato dei sistemi di allerta acustica per veicoli (AVAS).
- Nord America: ha rappresentato una quota stimata tra il 31% e il 35% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 10,8-11,8% nel periodo 2026-2034 . La domanda continua a essere sostenuta dalla matura diffusione dei veicoli elettrici, dalle normative di sicurezza e dalla forte integrazione dell'elettronica di bordo nelle flotte premium e commerciali.
- USA: Nel 2025 rappresentavano circa il 72-76% del Nord America e si prevede che registreranno un tasso di crescita annuo composto (CAGR) del 10,9-11,9% nel periodo 2026-2034 , trainato dall'aumento della produzione di veicoli elettrici e dal rispetto degli standard di sicurezza per i pedoni.
- Europa: nel 2025 deteneva una quota di mercato stimata tra il 27% e il 31% e si prevede che crescerà a un tasso annuo composto (CAGR) del 10,5-11,5% nel periodo 2026-2034 . Germania, Regno Unito e Francia rimangono i mercati leader grazie alle iniziative di elettrificazione e a consolidati ecosistemi di produzione automobilistica.
- Asia-Pacifico: ha rappresentato circa il 30-34% della quota di mercato nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 12,5-13,5% nel periodo 2026-2034 . Cina, Giappone, Corea del Sud e India continuano a trainare la domanda grazie all'espansione della capacità produttiva di veicoli elettrici e a politiche governative di supporto.
- Segmento più ampio : i veicoli passeggeri hanno mantenuto una quota di mercato del 68-72% nel 2025 e si prevede che registreranno un CAGR dell'11,0-12,0% nel periodo 2026-2034 , grazie all'integrazione su larga scala di tecnologie di allerta nelle piattaforme di mobilità elettrica per passeggeri.
- Segmento ad alta crescita : i veicoli elettrici a batteria hanno conquistato una quota di mercato del 44-48% nel 2025 e si prevede che cresceranno a un CAGR del 13,5-14,5% nel periodo 2026-2034 , a seguito della crescente adozione globale dei veicoli elettrici e dell'inasprimento delle normative in materia di sicurezza.
- Aziende chiave analizzate nel dettaglio : Brigade Electronics Group Plc, Mercedes-Benz Group AG, HARMAN International Industries, Incorporated, HELLA GmbH & Co. KGaA, Jaguar Land Rover Limited, Kendrion NV, Siemens Digital Industries Software, Novosim Ltd., SoundRacer AB, Texas Instruments Incorporated.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
L'elettrificazione dei veicoli continua a rimodellare l'architettura della sicurezza automobilistica, incoraggiando i produttori a integrare sistemi avanzati di generazione del suono esterno nelle piattaforme di mobilità di nuova generazione. I quadri normativi introdotti nei principali mercati automobilistici hanno accelerato la diffusione di tali tecnologie, mentre l'innovazione dei componenti ha migliorato la personalizzazione del suono, l'efficienza energetica e le capacità di integrazione. La crescente produzione di veicoli elettrici a batteria e ibridi ha creato un mercato più ampio per i fornitori specializzati in moduli di controllo acustico, altoparlanti, algoritmi software e sistemi di comunicazione per veicoli.
Nel prossimo decennio, si prevede che gli investimenti si espanderanno dalle regioni a vocazione automobilistica matura verso i centri manifatturieri asiatici in rapida crescita e alcuni mercati mediorientali selezionati. La crescente urbanizzazione, i programmi di trasporto per le città intelligenti e l'evoluzione degli standard di sicurezza stradale favoriscono una più ampia diffusione di queste tecnologie. I produttori automobilistici stanno inoltre esplorando soluzioni sonore differenziate che rafforzino l'identità del marchio, rispettando al contempo i requisiti di conformità, creando ulteriori opportunità per gli sviluppatori di software e i fornitori di tecnologie acustiche nel mercato dei sistemi di allerta acustica per veicoli.
Ambito del rapporto di mercato sui sistemi di allerta acustica per veicoli (AVAS)
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2024 | 1,69 miliardi di dollari USA |
| Dimensioni del mercato entro il 2031 | 3,76 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2025-2031) | 11,6% |
| Dati storici | 2021-2023 |
| periodo di previsione | 2025-2031 |
Analisi di mercato dei sistemi di allerta acustica per veicoli (AVAS)
L'aumento delle vendite di veicoli elettrici rimane un catalizzatore di crescita fondamentale per il settore. Poiché i sistemi di propulsione elettrica generano un rumore di esercizio notevolmente inferiore a basse velocità rispetto ai motori a combustione interna convenzionali, gli enti normativi richiedono sempre più spesso soluzioni di generazione di suoni artificiali per migliorare la consapevolezza dei pedoni. Di conseguenza, i produttori stanno integrando sistemi di allarme dedicati nei cicli di progettazione dei veicoli, anziché considerarli semplici optional di sicurezza. La conseguente espansione degli ecosistemi dei fornitori sta rafforzando la domanda a lungo termine nei canali di produzione di componenti, sviluppo software, integrazione di sistemi e assistenza post-vendita. Le prospettive di crescita del mercato dei sistemi di allarme acustico per veicoli rimangono strettamente legate alla continua elettrificazione nei settori del trasporto passeggeri e commerciale.
Anche gli sviluppi della catena di fornitura stanno influenzando i modelli di adozione. Fornitori di semiconduttori, produttori di altoparlanti, sviluppatori di software acustico e case automobilistiche collaborano sempre più per ottimizzare l'integrazione dei sistemi e ridurre i costi di implementazione. L'aumento della scala produttiva ha migliorato la disponibilità dei componenti, mentre i progressi nelle centraline elettroniche supportano funzionalità di generazione del suono più sofisticate. La convergenza normativa tra i principali mercati automobilistici sta inoltre aiutando i produttori a standardizzare le piattaforme di prodotto, riducendo la complessità ingegneristica e favorendo una più ampia diffusione commerciale.
Il contesto competitivo è caratterizzato da una combinazione di fornitori affermati di tecnologie per il settore automobilistico e sviluppatori di soluzioni acustiche specializzate. Aziende come HARMAN International Industries, Incorporated, HELLA GmbH & Co. KGaA, Kendrion NV e Texas Instruments Incorporated continuano a investire nell'elettronica per veicoli e nelle tecnologie audio a supporto di sistemi di allarme differenziati. Nel frattempo, Brigade Electronics Group Plc e SoundRacer AB si concentrano su applicazioni specializzate per la sicurezza e la generazione del suono, contribuendo alla diversificazione dei prodotti in diverse categorie di veicoli. Questo scenario in continua evoluzione rafforza l' analisi complessiva del mercato dei sistemi di allarme acustico per veicoli, ampliando la gamma di soluzioni disponibili.
Gli investimenti strategici si concentrano sempre più su architetture di veicoli definite via software, in grado di supportare profili sonori personalizzabili, aggiornamenti normativi ed esperienze utente migliorate. Mercedes-Benz Group AG e Jaguar Land Rover Limited stanno integrando funzionalità acustiche avanzate nei veicoli elettrificati di alta gamma, mentre Siemens Digital Industries Software e Novosim Ltd. contribuiscono con tecnologie di simulazione e validazione che migliorano l'efficienza dello sviluppo. Poiché le case automobilistiche cercano maggiore differenziazione e flessibilità in termini di conformità, si prevede che le partnership tra fornitori di elettronica, aziende di software e produttori di veicoli diventeranno più importanti, rafforzando la competitività di mercato a lungo termine.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei sistemi di allerta acustica per veicoli (AVAS): approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dei sistemi di allerta acustica per veicoli
Nel 2025, il Nord America rappresentava circa il 31-35% della quota di mercato dei sistemi di allerta acustica per veicoli e si prevede che crescerà a un tasso annuo composto (CAGR) del 10,8-11,8% fino al 2034. I requisiti normativi in materia di sicurezza dei pedoni rimangono tra i principali fattori di crescita. I produttori di veicoli operanti negli Stati Uniti e in Canada continuano ad aumentare la produzione di veicoli elettrici, creando una domanda costante di soluzioni integrate di generazione del suono. La forte consapevolezza dei consumatori in merito alle tecnologie per la sicurezza dei veicoli favorisce ulteriormente l'adozione di tali sistemi nelle categorie di veicoli passeggeri e commerciali.
La regione beneficia inoltre di un ecosistema maturo nel settore dell'elettronica automobilistica e di un'intensa attività di ricerca legata alla mobilità avanzata. I fornitori di tecnologia continuano a introdurre software acustici, architetture di altoparlanti e sistemi di controllo digitale migliorati, progettati per soddisfare i requisiti di conformità in continua evoluzione. Si prevede che gli investimenti in impianti di produzione di veicoli elettrici, catene di fornitura di batterie e piattaforme per veicoli connessi rafforzeranno le opportunità di diffusione a lungo termine. I produttori di apparecchiature originali considerano sempre più la tecnologia di segnalazione acustica come una caratteristica di sicurezza standard piuttosto che un mero obbligo normativo, supportando una costante espansione del mercato per tutto il periodo di previsione.
Mercato statunitense dei sistemi di allerta acustica per veicoli
Nel 2025 gli Stati Uniti rappresentavano circa il 72-76% del mercato nordamericano e si prevede che registreranno un tasso di crescita annuo composto (CAGR) del 10,9-11,9% nel periodo 2026-2034 . Gli elevati tassi di adozione dei veicoli elettrici, i continui investimenti nell'elettrificazione dei veicoli e l'intensa attività di innovazione nel settore automobilistico contribuiscono a sostenere la domanda. I requisiti federali in materia di sicurezza relativi all'acustica dei veicoli a bassa velocità continuano a incoraggiare un'ampia diffusione in diverse categorie di veicoli, tra cui autovetture, furgoni per le consegne e flotte per la mobilità urbana.
I partecipanti al mercato dei sistemi di allerta acustica per veicoli beneficiano di solide capacità tecnologiche nazionali e di collaborazioni tra case automobilistiche, fornitori di semiconduttori e specialisti di elettronica. HARMAN International Industries, Incorporated, Texas Instruments Incorporated e diverse aziende globali di tecnologia automobilistica mantengono una presenza operativa significativa nel paese. Il crescente utilizzo di architetture veicolari basate su software consente ai produttori di implementare profili sonori personalizzabili, pur mantenendo la conformità normativa. Con l'espansione della diffusione dei veicoli elettrici e l'accelerazione dell'elettrificazione delle flotte commerciali, si prevede che la domanda di sistemi di allarme acustico integrati rimarrà elevata per tutto il periodo di previsione.
Mercato europeo dei sistemi di allerta acustica per veicoli
Nel 2025 l'Europa deteneva una quota di mercato compresa tra il 27% e il 31%, con una crescita prevista tra il 10,5% e l'11,5% nel periodo 2026-2034. La Germania si è affermata come mercato dominante nella regione grazie alla presenza dell'industria automobilistica e all'integrazione delle tecnologie per la mobilità elettrica. Il Paese vanta solide capacità di ricerca, una rete di fornitori all'avanguardia e un'ampia diffusione di veicoli elettrici di alta gamma, complessi in termini di integrazione dei sistemi di allarme.
Il mercato britannico dei sistemi di allerta acustica per veicoli è sostenuto dalle normative sulla sicurezza dei veicoli e dall'immatricolazione dei veicoli elettrici, fattori che ne incentivano la diffusione. Francia, Italia e Spagna, insieme, trainano la domanda nella regione, grazie all'aumento della produzione e allo sviluppo di infrastrutture sostenibili in questi paesi. Fornitori come HELLA GmbH & Co. KGaA, Mercedes-Benz Group AG, Jaguar Land Rover Limited e altre aziende del settore delle tecnologie automobilistiche svolgono un ruolo fondamentale nella catena del valore della regione.
Mercato dei sistemi di allerta acustica per veicoli nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico rappresentava circa il 30-34% del mercato dei sistemi di allarme acustico per veicoli e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 12,5-13,5% nel periodo 2026-2034 , risultando la regione principale a più rapida crescita. La Cina rimane il principale contributore grazie alla sua elevata capacità produttiva di veicoli elettrici e alle politiche industriali di supporto.
Giappone, Corea del Sud, India e Australia potenzieranno le proprie infrastrutture di trasporto attraverso la produzione di veicoli e altri incentivi per i consumatori. La solidità delle catene del valore regionali, la crescente necessità di mobilità urbana e il maggiore utilizzo di elettronica automobilistica avanzata stimoleranno la domanda di sistemi di allarme acustico per veicoli durante il periodo di previsione.
Mercato dei sistemi di allerta acustica per veicoli in Medio Oriente e Africa
Si prevede che il mercato del Medio Oriente e dell'Africa crescerà a un tasso annuo composto (CAGR) del 9,5-10,5% tra il 2026 e il 2034. L'Arabia Saudita e gli Emirati Arabi Uniti stanno trainando la domanda regionale attraverso investimenti in iniziative di mobilità intelligente, progetti di trasporto elettrico e sviluppo di infrastrutture urbane avanzate.
Nella regione sudafricana, l'adozione di queste tecnologie sta gradualmente aumentando grazie all'elettrificazione dei veicoli e all'evoluzione delle normative in materia di sicurezza. Sebbene le dimensioni del mercato siano ridotte rispetto a Nord America, Europa e Asia-Pacifico, si prevede che le infrastrutture modernizzate e le iniziative sostenibili offriranno nuove opportunità ai fornitori di sistemi nei prossimi anni.
Analisi di segmentazione
Propulsione
Si prevede che il segmento della propulsione rimarrà il principale motore dei sistemi di allarme acustico, poiché il quadro normativo si concentra principalmente sui veicoli elettrificati che operano a velocità inferiori. Si prevede che il segmento della propulsione crescerà a un CAGR del 12,0-13,0% tra il 2026 e il 2034. La crescente adozione di soluzioni di mobilità elettrica, le normative di sicurezza più rigorose e la maggiore differenziazione sonora attraverso il branding acustico dei veicoli guideranno l'adozione della tecnologia di allarme acustico nella produzione automobilistica. Il mercato dei sistemi di allarme acustico per veicoli continua ad ampliarsi man mano che le case automobilistiche diversificano le tecnologie di propulsione e integrano sistemi di allarme avanzati già in fase di progettazione.
- Veicoli elettrici a batteria (BEV) – Rappresentano la categoria di diffusione più significativa a causa della completa dipendenza dalla generazione artificiale di suoni a basse velocità. I requisiti di conformità normativa e l'aumento dei volumi di produzione posizionano questo sottosegmento come un fattore strategico di domanda per i fornitori.
- Veicolo ibrido plug-in (PHEV) – Combina modalità di propulsione elettrica e convenzionale, creando una forte domanda di sistemi intelligenti di gestione del suono in grado di supportare transizioni fluide tra le condizioni operative, mantenendo al contempo la conformità alle norme di sicurezza per i pedoni.
- Veicolo elettrico a celle a combustibile (FCEV) – Sebbene relativamente più piccolo in termini di volume, questa categoria richiede sistemi di segnalazione acustica a bassa velocità simili. L'espansione delle iniziative di mobilità a idrogeno in mercati selezionati sta favorendo opportunità di implementazione a lungo termine.
- Veicolo ibrido elettrico (HEV) – La continua adozione a livello globale delle piattaforme ibride alimenta la domanda di soluzioni di allarme acustico, in particolare negli ambienti di guida urbana dove il funzionamento esclusivamente elettrico richiede una maggiore consapevolezza della presenza dei pedoni.
Tipo di veicolo
Si prevede che il mercato dei sistemi di allarme acustico per veicoli, nella categoria dei veicoli passeggeri, registrerà un tasso di crescita annuo composto (CAGR) dell'11,2-12,2% dal 2026 al 2034. Esistono requisiti normativi applicabili non solo alle autovetture, ma anche alla mobilità commerciale e privata, che promuovono l'utilizzo degli allarmi acustici anche al di fuori del settore automobilistico. Gli allarmi acustici stanno diventando parte integrante dell'architettura di sicurezza dei veicoli per diverse ragioni, tra cui il miglioramento della conformità normativa e i futuri piani di elettrificazione.
- Veicoli passeggeri – Si stima che nel 2025 rappresenteranno una quota del 68-72% , grazie alla crescente diffusione dei veicoli elettrici, alle rigide normative in materia di sicurezza e alla sempre maggiore integrazione di sistemi elettronici di sicurezza avanzati nei modelli di massa e in quelli di fascia alta.
- Veicoli commerciali – Le iniziative di elettrificazione delle flotte, l'espansione della logistica urbana e i requisiti di conformità normativa stanno guidando l'adozione. Gli operatori danno sempre più priorità alle tecnologie che migliorano le prestazioni di sicurezza in ambienti densamente popolati e nei corridoi di consegna.
Posizione di montaggio
Si stima che la categoria delle posizioni di montaggio registrerà un CAGR del 10,8%-11,8% dal 2026 al 2034 nel mercato globale dei sistemi di allarme acustico per veicoli. Poiché le aziende si impegnano per ottenere migliori risultati acustici, un'installazione più semplice e un utilizzo efficace dello spazio, si osserva una tendenza costante verso lo sviluppo di posizioni di montaggio che utilizzano nuove tecniche di integrazione di sistema.
- Separato – Utilizza configurazioni hardware distinte che offrono flessibilità nella proiezione del suono e nella personalizzazione del design. Questo approccio rimane valido per applicazioni veicolari specializzate che richiedono caratteristiche di prestazione acustica su misura.
- Integrato – Sempre più apprezzato dai produttori grazie a processi di assemblaggio semplificati, minore complessità dei componenti e compatibilità con le moderne piattaforme veicolari, che privilegiano efficienza, ottimizzazione degli imballaggi e approcci produttivi scalabili.
Panoramica dell'opportunità
|
Tipo di veicolo |
Contributo di entrate |
Giornata di tendenza |
Fase di adozione |
|
veicolo passeggeri |
Alto |
Sicurezza dei veicoli elettrici |
Maturo |
|
Veicolo commerciale |
Mezzo |
Silenzio della flotta |
Scalatura |
Analisi dei fattori di crescita e dell'impatto del mercato dei sistemi di allerta acustica per veicoli (AVAS).
Espansione della produzione globale di veicoli elettrici
La rapida crescita della produzione globale di veicoli elettrici è uno dei principali fattori che influenzano la domanda nel settore. Poiché i veicoli elettrici a batteria, ibridi plug-in e a celle a combustibile producono molto meno rumore rispetto ai veicoli convenzionali, le normative per rafforzare la sicurezza dei pedoni si stanno facendo sempre più stringenti. Di conseguenza, le case automobilistiche integrano sistemi di segnalazione acustica conformi alle nuove normative come parte integrante del veicolo, anziché come optional. L'aumento della capacità produttiva di auto elettriche in Cina, Stati Uniti, Germania, Corea del Sud e altri centri di produzione creerà una base più ampia di veicoli che necessiteranno di tali sistemi acustici. Ciò genera domanda di altoparlanti, centraline elettroniche, software per la generazione del suono e sistemi di validazione. Si prevede che i volumi di domanda cresceranno per tutto il periodo di previsione.
Rafforzare le normative sulla sicurezza pedonale in tutto il mondo.
Le agenzie governative si stanno impegnando costantemente per introdurre normative volte a minimizzare i pericoli derivanti dalle automobili silenziose nelle aree urbane. Queste misure normative stanno promuovendo la diffusione capillare delle tecnologie di allarme acustico nei principali mercati automobilistici. Tali requisiti di conformità hanno reso i sistemi di allarme acustico parte integrante delle automobili. Le case automobilistiche stanno investendo sempre di più in tecnologie che soddisfino le specifiche regionali senza compromettere le caratteristiche uniche dei loro veicoli o l'esperienza del consumatore. La standardizzazione normativa a livello regionale offre ulteriori vantaggi, facilitando la scalabilità per i fornitori e lo sviluppo di automobili da parte delle case automobilistiche. Alla luce delle iniziative in corso per promuovere la mobilità sostenibile nelle città, si prevede che le normative in materia di sicurezza contribuiranno ad aumentare la domanda di sistemi di allarme avanzati.
Avanzamento delle architetture di veicoli definite dal software
Il passaggio alle auto definite via software sta aprendo nuove possibilità per gli avvisi acustici intelligenti. Le moderne piattaforme veicolari stanno adottando sistemi informatici che supportano aggiornamenti over-the-air, profili sonori personalizzati e sistemi adattabili. In questo senso, le tecnologie acustiche offrono un vantaggio, poiché i produttori di automobili possono modificare le funzionalità di avviso senza apportare modifiche sostanziali alla progettazione hardware. Il software consente inoltre l'adattamento alla conformità, dato che le leggi cambiano continuamente da regione a regione. Le case automobilistiche utilizzano la personalizzazione del suono per rafforzare la notorietà del marchio, mantenendo al contempo elevati standard prestazionali. Le capacità di elaborazione avanzate consentono di ottenere suoni di avviso naturali che migliorano il riconoscimento dei pedoni. Con la crescente sofisticazione degli ecosistemi software dei veicoli, si prevede che la domanda di sistemi di allerta programmabili e aggiornabili aumenterà, di pari passo con le più ampie iniziative di trasformazione digitale della mobilità.
Tendenze future del mercato dei sistemi di allerta acustica per veicoli (AVAS).
Sviluppo dell'identità acustica specifica del marchio
I produttori automobilistici considerano sempre più la generazione del suono nei veicoli sia come un requisito di sicurezza che come un'opportunità di branding. Le tendenze del mercato dei sistemi di allerta acustica per veicoli indicano un crescente investimento in firme sonore proprietarie per migliorare il riconoscimento del veicolo e al contempo soddisfare i requisiti normativi. I sistemi futuri integreranno intelligenza artificiale, librerie di suoni digitali e interfacce controllate da computer per offrire ambienti acustici adattabili. Le caratteristiche del suono possono variare in base alla velocità del veicolo, alla modalità di guida, all'ambiente e persino ai requisiti di conformità regionali. I produttori di auto premium prestano particolare attenzione alla creazione di identità di marca sonore uniche per le loro gamme di veicoli elettrici. Con la crescente consapevolezza dei trasporti elettrificati, il branding sonoro personalizzato diventerà una parte significativa del marketing del prodotto.
Integrazione con piattaforme di mobilità connessa e autonoma
Si prevede che l'architettura dei veicoli del futuro includerà funzionalità di allarme acustico integrate con innovazioni nella mobilità connessa e nei veicoli autonomi. La tecnologia dei sensori, la comunicazione veicolo-tutto (V2E) e le piattaforme di controllo intelligenti dovrebbero migliorare il processo di generazione e gestione degli allarmi sonori esterni. I sistemi saranno in grado di operare in risposta a diverse variabili, come il numero di pedoni, le condizioni del traffico, il clima e lo stato di funzionamento dei veicoli. Si prevede che questo processo porterà a una maggiore sicurezza ed efficienza e a una riduzione dell'inquinamento acustico nelle città. Il crescente utilizzo di veicoli per le consegne a guida autonoma, robotaxi e reti di trasporto intelligenti dovrebbe stimolare la domanda di sistemi intelligenti di generazione del suono.
Opportunità di mercato per i sistemi di allerta acustica per veicoli (AVAS)
Espansione nei settori emergenti delle flotte commerciali elettriche.
La rapida elettrificazione dei sistemi logistici, delle infrastrutture di trasporto e delle consegne dell'ultimo miglio rappresenta un'importante opportunità di crescita. Gli operatori del settore dei trasporti utilizzano sempre più veicoli elettrici per ridurre la propria impronta di carbonio, raggiungere gli obiettivi di sostenibilità e conformarsi alle normative urbane. I veicoli elettrici necessitano di sistemi di allerta adeguati per migliorare la consapevolezza dei pedoni nelle aree densamente popolate. La crescente domanda non si limita alle autovetture; crea anche opportunità per soluzioni acustiche scalabili e specifiche per le flotte. Le aziende che sviluppano soluzioni economiche progettate appositamente per furgoni, autobus e camion per le consegne urbane potrebbero aggiudicarsi contratti con gli operatori di flotte. Le previsioni di mercato per i sistemi di allerta acustica per veicoli suggeriscono che le applicazioni per la mobilità commerciale diventeranno una fonte di ricavi sempre più importante per tutto il periodo di previsione.
Servizi di aggiornamento e personalizzazione basati su software
La crescente diffusione dei veicoli a controllo digitale sta generando nuove fonti di reddito che vanno oltre l'hardware. Un numero sempre maggiore di case automobilistiche richiede una piattaforma acustica adattabile, in grado di gestire normative in continua evoluzione, aggiornamenti over-the-air e profili sonori. I fornitori hanno l'opportunità di guadagnare da licenze software, test, librerie acustiche e gestione della conformità. Grazie a un modello di questo tipo, i produttori automobilistici potranno adattare i propri sistemi di allarme alle normative in costante cambiamento senza dover apportare troppe modifiche all'hardware. Inoltre, sarà possibile creare suoni premium personalizzati per gli utenti. Le aziende che integreranno le funzionalità hardware con i servizi di gestione del ciclo di vita del software avranno un vantaggio competitivo sul mercato nel prossimo decennio.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -