
Markt für Anhydrous Aluminium Chloride: Größe, Wachstum & Prognose 2034
Marktgröße und Prognosen für wasserfreies Aluminiumchlorid (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Form (Granulat, Pulver); Anwendung (Farbstoffe und Pigmente, Pestizide, Pharmazeutika und Kosmetika, Kohlenwasserstoffharze, pyrogenes Aluminiumoxid, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00009409
- Kategorie : Chemikalien und Materialien
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 24, 2026


Marktgröße 2025
1.039,57 Mio. US-Dollar
Basisjahrwert
Prognose für 2034
1.466,90 Mio. US$
Prognose bis 2034
CAGR 2026-2034
3,90 %
Wachstumsrate
Adressierbarer Markt
11.383,89 Mio. US$
(2026–2034)
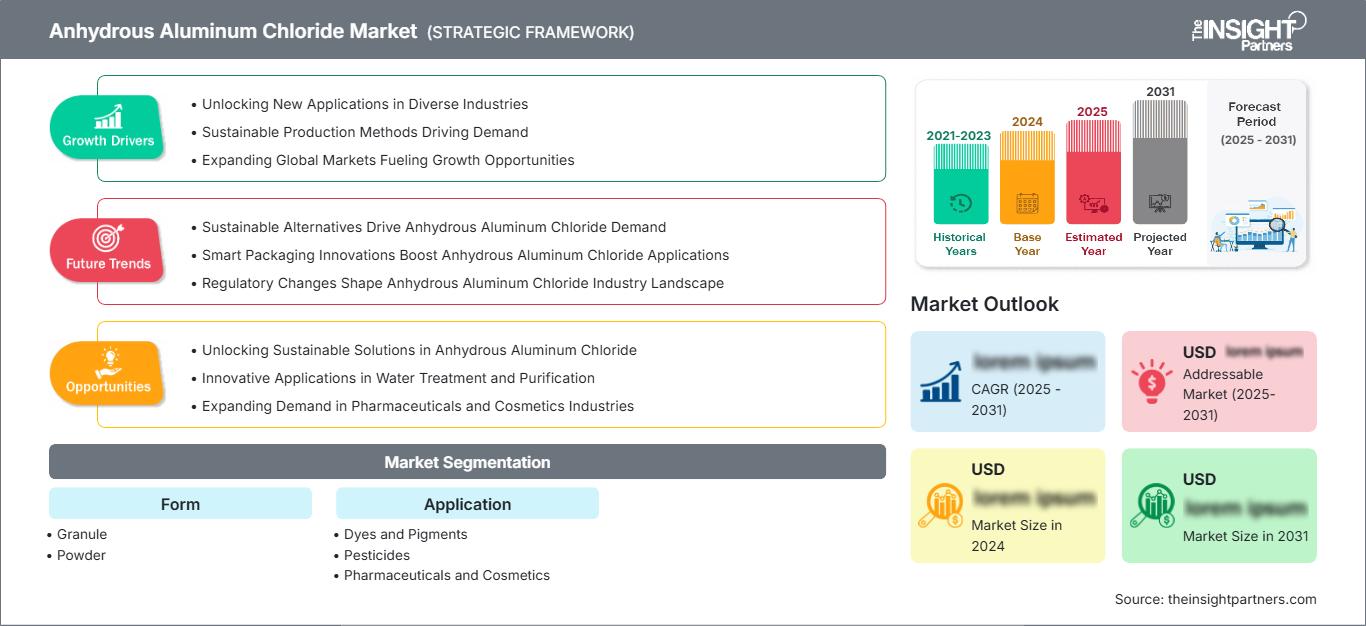
Der Markt für wasserfreies Aluminiumchlorid wurde 2025 auf 1.039,57 Millionen US-Dollar geschätzt und soll bis 2034 auf 1.466,90 Millionen US-Dollar anwachsen, was einem durchschnittlichen jährlichen Wachstum von 3,90 % im Zeitraum 2026–2034 entspricht. Die Nachfrage wird durch die Verwendung der Verbindung als Lewis-Säure-Katalysator und Zwischenprodukt bei der Herstellung von Farbstoffen, Pigmenten, Pestiziden, Pharmazeutika, Kosmetika, Kohlenwasserstoffharzen und pyrogenem Aluminiumoxid angekurbelt. Die zunehmende Bedeutung von Reinheit und Lieferzuverlässigkeit beeinflusst die Kaufentscheidungen industrieller Kunden maßgeblich.
Der Markt für wasserfreies Aluminiumchlorid in Nordamerika wird durch die Produktion von Spezialchemikalien, die Synthese von Pharmazeutika, die Herstellung von Pigmenten und Kohlenwasserstoffen bestimmt. Es wird erwartet, dass der Markt bis 2034 ein moderates Wachstum mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von etwa 3,1 % bis 3,8 % verzeichnen wird.
Marktanalyse und Einblicke zu wasserfreiem Aluminiumchlorid
- Nordamerika: Es wird geschätzt, dass Nordamerika im Jahr 2025 einen Anteil von 18–22 % ausmachen und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 3,1–3,8 % wachsen wird, unterstützt durch pharmazeutische Synthese, Spezialchemikalien, Pigmente und Strategien zur Beschaffung im Inland.
- USA: Die USA repräsentieren etwa 76–81 % der nordamerikanischen Nachfrage im Jahr 2025 und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 3,0–3,7 % wachsen, angeführt von den Bereichen Pharmazeutika, chemische Verarbeitung und Hochleistungsmaterialien.
- Europa: Der Anteil Europas wird im Jahr 2025 auf 22–26 % geschätzt und soll mit einer durchschnittlichen jährlichen Wachstumsrate von 2,8–3,5 % wachsen. Deutschland, Frankreich, Italien, Großbritannien und Spanien werden dabei von Spezialchemikalien, Pharmazeutika, Pigmenten und der industriellen Verarbeitung unterstützt.
- Asien-Pazifik: Es wird geschätzt, dass Asien-Pazifik im Jahr 2025 einen Marktanteil von 42–47 % halten und mit einer durchschnittlichen jährlichen Wachstumsrate von 4,2–5,0 % wachsen wird. Angeführt wird diese Entwicklung von China, Indien, Japan und Südkorea, wo die chemische Industrie, die Agrochemikalienproduktion, die Pharmaindustrie und die Pigmentproduktion weiterhin eine bedeutende Rolle spielen.
- Größtes Segment: Es wird geschätzt, dass der Markt für Pulver im Jahr 2025 einen Marktanteil von 58–63 % halten und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 3,5–4,2 % wachsen wird, was auf die breite Anwendung von industriellen Katalysatoren und Syntheseverfahren zurückzuführen ist.
- Wachstumsstarkes Segment: Der Anteil des Pharma- und Kosmetiksektors wird im Jahr 2025 auf 15–19 % geschätzt und dürfte bis 2034 ein durchschnittliches jährliches Wachstum von 4,5–5,2 % verzeichnen, angetrieben durch den steigenden Bedarf an Spezialsynthesen.
- Detaillierte Analyse der wichtigsten Unternehmen: Aditya Birla Chemicals (India) Limited, Base Metal Group, BASF SE, Dongying Kunbao Chemical, Gujarat Alkalies and Chemicals Limited, Gulbrandsen Chemicals, Juhua Group Corporation, Kanto Denka Kogyo Co., Ltd., Kemira Oyj, Nippon Light Metal Company, Ltd.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Es besteht ein Trend hin zu besserer Kontrolle hinsichtlich Feuchtigkeitsgehalt, Partikelgröße, Reinheit und Verpackung, da diese Form von Aluminiumchlorid stark hygroskopisch und reaktiv ist. Zudem werden gesiebte oder gemahlene Formen der Chemikalie zunehmend bevorzugt, da sie eine kontrollierte Anwendung ermöglichen. Integrierte Produktionsanlagen für Chloralkali könnten die Rohstoffbeschaffung verbessern.
Die Zukunft wird von Kapazitätsauslastung, regionaler Diversifizierung der Lieferkette und Produkten mit höherer Wertschöpfung geprägt sein. Aufstrebende Regionen für die chemische Industrie wie Indien und Südostasien könnten neue Abnehmer werden, während etablierte Regionen sich voraussichtlich auf die Stabilität der Lieferkette konzentrieren werden. Regulatorische Bedenken hinsichtlich berufsbedingter Exposition, Transport, Lagerung und Emission des Produkts könnten zu verbesserten Praktiken anregen.
Berichtsumfang zum Markt für wasserfreies Aluminiumchlorid
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 1.039,57 Millionen US-Dollar |
| Marktgröße bis 2034 | 1.466,90 Millionen US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 3,90 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für wasserfreies Aluminiumchlorid
Die Nachfrage hängt mit nachgelagerten chemischen Umwandlungen zusammen, da Aluminiumchlorid in verschiedenen organischen Reaktionen katalytische und katalytische Eigenschaften besitzt. Die Wertschöpfungskette beginnt mit den Rohstoffen Chlor und Aluminium und umfasst anschließend Synthese, Reinigung, Trocknung, Partikelgrößenanpassung, Verpackung und Auslieferung. Chloralkali-Hersteller können den Rohstoffverbrauch minimieren; andere spezialisieren sich auf Reinheit, Qualitätsgleichmäßigkeit, Logistik und technische Dienstleistungen.
Die Diversifizierung der Anwendungsbereiche von wasserfreiem Aluminiumchlorid im Marktbericht bedeutet eine geringere Abhängigkeit von einzelnen nachgelagerten Industrien. Katalytische Aktivität und regelmäßige Reaktionseigenschaften sind wichtig für die Farbstoff- und Pigmentindustrie; die pharmazeutische und agrochemische Produktion erfordert möglicherweise spezifische Reinheitseigenschaften. Der petrochemische Kreislauf spielt bei der Herstellung von Kohlenwasserstoffharzen eine Rolle; pyrogenes Aluminiumoxid ist ein kleinerer Markt mit höherem Technologieanteil. Daher werden die Angebotsbedingungen sowohl von den Kosten der chemischen Rohstoffe als auch von der Nutzung in den nachgelagerten Industrien beeinflusst.
Der Wettbewerb ist mäßig konsolidiert und findet zwischen etablierten Chemieherstellern und regionalen Spezialisten statt. Die globalen Chemieanlagen befinden sich im Konzern BASF SE, der gemahlene und gesiebte wasserfreie Chemikalien verwendet. Die indischen Unternehmen Aditya Birla Chemicals (India) Limited und Gujarat Alkalies and Chemicals Limited profitieren hingegen von Indiens Chloralkali-Anlagen. Die japanischen Firmen Kanto Denka Kogyo Co., Ltd. und Nippon Light Metal Company, Ltd. sind auf anorganische Chemie spezialisiert.
Bei den Investitionsüberlegungen stehen Produktionssicherheit, Reinheit, Verpackungseffizienz und Versorgungssicherheit im Vordergrund, weniger die reine Erweiterung der Produktionskapazität eines Standardchemikalienprodukts. Zu den am regionalen Liefernetzwerk beteiligten Unternehmen gehören Gulbrandsen Chemicals, Juhua Group Corporation, Dongying Kunbao Chemical, Base Metal Group und Kemira Oyj.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für wasserfreies Aluminiumchlorid: Strategische Einblicke
Regionale Einblicke
Markt für wasserfreies Aluminiumchlorid in Nordamerika
Nordamerika wird voraussichtlich im Jahr 2025 einen Marktanteil von 18–22 % am Markt für wasserfreies Aluminiumchlorid ausmachen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,1–3,8 % wachsen. Die USA dominieren den regionalen Verbrauch, was auf die Verwendung in pharmazeutischen Zwischenprodukten, Spezialchemikalien, Pigmenten, der petrochemischen Verarbeitung und Harzen zurückzuführen ist. Chemiehersteller bevorzugen inländische Rohstoffquellen für feuchtigkeitsempfindliche Produkte.
Kanada leistet seinen Beitrag durch Spezialchemikalien und ressourcenbasierte Verarbeitung, während Mexiko die Nachfrage durch weiterführende Verarbeitungsprozesse und steigende Investitionen in Chemie und Produktion erhöht. Die Modernisierung von Chemieanlagen und der zunehmende Fokus auf Resilienz in der Lieferkette sind zentrale Treiber des regionalen Wachstums. Produktspezifikationen, die Unversehrtheit der Verpackung und zuverlässige Lieferungen bleiben entscheidende Kaufkriterien, da Feuchtigkeit die Produktleistung beeinträchtigen kann.
US-Markt für wasserfreies Aluminiumchlorid
Die USA decken 2025 etwa 76–81 % des nordamerikanischen Gesamtbedarfs ab und werden voraussichtlich bis 2034 ein jährliches Wachstum von 3,0–3,7 % verzeichnen. Der Inlandsverbrauch konzentriert sich unter anderem auf Bereiche wie die chemische Synthese, die Pharmaindustrie, die Pigmentherstellung und die Produktion von Kohlenwasserstoffharzen, die den Einsatz von Katalysatoren erfordern. Die USA verfügen über eine umfangreiche Spezialchemikalienindustrie und ein effizientes Vertriebsnetz, was günstige Voraussetzungen schafft.
Aditya Birla Chemicals (India) Limited, BASF SE, Gulbrandsen Chemicals und andere internationale Unternehmen sind in internationalen Lieferketten für US-amerikanische Kunden tätig, während inländische Distributoren Industriekunden betreuen. Trends in der pharmazeutischen und der Hightech-Chemieindustrie führen zu einem steigenden Bedarf an zuverlässigen Katalysatorquellen, wobei Industriekunden Wert auf Reinheit, Verpackung und Chargenkonsistenz legen.
Europäischer Markt für wasserfreies Aluminiumchlorid
Europa wird Schätzungen zufolge im Jahr 2025 22–26 % der weltweiten Nachfrage ausmachen und voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,8–3,5 % wachsen. Deutschland ist aufgrund seiner großen chemischen Industrie führend, gefolgt von Frankreich, Italien, Großbritannien und Spanien. Die Nachfrage ist weiterhin eng mit Pharmazeutika, Pigmenten, Spezialchemikalien und der Kohlenwasserstoffverarbeitung verknüpft.
Deutschland profitiert von integrierten chemischen Produktionsprozessen und hochwertigen Syntheseverfahren, während Frankreich seinen Bedarf an Pharmazeutika und Spezialchemikalien integriert. Italien und Spanien decken ihren Bedarf an Farbstoffen, Pigmenten, chemischen Zwischenprodukten und industriellen Weiterverarbeitungsprodukten. Großbritannien spielt weiterhin eine bedeutende Rolle in der Pharma- und Spezialchemie. Sowohl Hersteller als auch Verbraucher in Europa legen zunehmend Wert auf sichere Handhabung, Emissionen, Verfügbarkeit und effiziente Nutzung von Materialien.
Markt für wasserfreies Aluminiumchlorid im asiatisch-pazifischen Raum
Schätzungen zufolge wird der asiatisch-pazifische Raum (APAC) bis 2025 voraussichtlich 42–47 % des weltweiten Verbrauchs ausmachen und ein jährliches Wachstum von 4,2–5,0 % verzeichnen. Er wird damit zum wichtigsten regionalen Markt. China bleibt weiterhin der dominierende Markt, gefolgt von Indien, Japan, Südkorea und Australien. Wachstum in der Chemie-, Pharma-, Agrochemikalien-, Pigment- und Harzproduktion treibt die Nachfrage an.
China verfügt über eine umfangreiche chemische Produktionsbasis, und Indien gewinnt aufgrund seiner wachsenden Kapazitäten im Pharma- und Spezialchemiesektor zunehmend an Bedeutung. Japan und Südkorea konzentrieren sich auf hochwertige anorganische Chemikalien und fortschrittliche Syntheseverfahren. Australien stellt ein kleineres Nachfragezentrum dar. Industrieinvestitionen, die Lokalisierung der pharmazeutischen Produktion, die Herstellung von Agrochemikalien und das Wachstum des Chemiesektors dürften die Nachfrage ankurbeln.
Markt für wasserfreies Aluminiumchlorid im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird bis 2034 ein durchschnittliches jährliches Wachstum von 2,9–3,7 % erwartet. Saudi-Arabien und die Vereinigten Arabischen Emirate zählen aufgrund der Integration der petrochemischen Industrie und der Diversifizierung des Sektors zu den wichtigsten regionalen Zentren; Südafrika leistet seinen Beitrag durch die Chemie-, Bergbau- und Fertigungsindustrie.
Die Entwicklung der petrochemischen Industrie bildet eine entscheidende Nachfragebasis für die verstärkte Synthese und Harzherstellung auf Kohlenwasserstoffbasis. Die Diversifizierung der Industrie in den Golfstaaten kann zu einem höheren Bedarf an Spezialchemikalien führen, während Infrastruktur und Produktionsanlagen die chemische Verarbeitung unterstützen. Verfügbarkeit, Logistik, Lagerung und Handhabung des Stoffes sind aufgrund seiner Feuchtigkeitsempfindlichkeit entscheidende Faktoren.
Segmentierungsanalyse
Bilden
Die Darreichungsform beeinflusst die Handhabungseffizienz, Dosiergenauigkeit, Verpackungsanforderungen und kundenspezifische Verarbeitungsbedingungen. Pulver wird aufgrund seiner breiten Eignung für die chemische Synthese und Pigmentanwendungen voraussichtlich die führende Darreichungsform bleiben, während Granulate Vorteile bei der kontrollierten Handhabung und der reduzierten Staubentwicklung bieten können. Die Gesamtnachfrage nach Darreichungsformen wird im Zeitraum 2026–2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,6–4,1 % steigen.
- Granulat: Granuliertes Material ermöglicht eine kontrollierte Dosierung, reduziert die Staubbelastung in der Luft und erleichtert die industrielle Handhabung. Es ist besonders relevant, wenn automatisierte Dosierung, Expositionsmanagement für Mitarbeiter und gleichbleibende Zufuhreigenschaften die Prozessgestaltung beeinflussen.
- Pulver: Pulver bleibt die dominierende Darreichungsform, da es eine breite Kompatibilität mit katalysatorintensiven Syntheseverfahren und der Pigmentverarbeitung bietet. Die Hersteller konkurrieren über Partikelgrößenkonsistenz, Reinheit, Verpackungsintegrität und Feuchtigkeitsschutz.
Anwendung
Die vielfältigen Anwendungsmöglichkeiten fördern einen stetigen Verbrauch, da das Material in verschiedenen chemischen Umwandlungsprozessen eingesetzt wird und nicht von einer einzigen nachgelagerten Industrie abhängig ist. Für den Zeitraum 2026–2034 wird ein jährliches Wachstum von 3,8–4,4 % erwartet, wobei die pharmazeutische, agrochemische, Pigment- und Harzindustrie differenzierte Nachfragechancen bieten.
- Farbstoffe und Pigmente: Die Herstellung von Farbstoffen und Pigmenten bleibt ein wichtiger Absatzmarkt, da Aluminiumchlorid die katalytische und Zwischenprodukt-Chemie unterstützt. Die Nachfrage ist insbesondere in Asien mit der Textil-, Beschichtungs-, Druck- und Farbmittelproduktion verbunden.
- Pestizide: Bei der agrochemischen Synthese wird Aluminiumchlorid in ausgewählten Zwischen- und Katalysereaktionen eingesetzt. Die Nachfrage wird durch die Herstellung von Pflanzenschutzmitteln, die regionale Agrarproduktion und die kontinuierliche Entwicklung spezialisierterer Pestizidchemikalien beeinflusst.
- Pharmazeutika und Kosmetik: Die Synthese von Pharmazeutika und Kosmetika erfordert kontrollierte chemische Einsatzstoffe für ausgewählte Zwischenprodukte und formulierungsbezogene Prozesse. Diese Anwendung profitiert von der Lokalisierung der Spezialchemikalienproduktion, dem Ausbau der pharmazeutischen Kapazitäten und einem stärkeren Fokus auf gleichbleibende Rohstoffqualität.
- Kohlenwasserstoffharze: Die Herstellung von Kohlenwasserstoffharzen stellt eine spezialisierte industrielle Anwendung dar, bei der die katalytische Leistung die Polymerisation und die Produkteigenschaften beeinflusst. Die Nachfrage orientiert sich an der Klebstoff-, Gummi-, Straßenmarkierungs- und Beschichtungsindustrie und ist weiterhin von den petrochemischen Rohstoffzyklen abhängig.
- Pyrogenes Aluminiumoxid: Die Herstellung von pyrogenem Aluminiumoxid stellt einen technisch spezialisierten Bereich im Zusammenhang mit Hochleistungswerkstoffen dar. Die Nachfrage wird durch Anwendungen gedeckt, die kontrollierte Oberflächeneigenschaften erfordern, darunter Beschichtungen, Polymere, Keramik und moderne Industrieformulierungen.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Farbstoffe und Pigmente |
Hoch |
Farbchemie |
Reifen |
|
Pestizide |
Medium |
Pflanzenschutz |
Skalierung |
|
Pharmazeutika und Kosmetik |
Hoch |
Spezialsynthese |
Skalierung |
|
Kohlenwasserstoffharze |
Medium |
Harzkatalyse |
Reifen |
|
pyrogene Aluminiumoxid |
Niedrig |
Hochleistungsmaterialien |
Aufkommen |
Markt für wasserfreies Aluminiumchlorid: Wachstumstreiber und Wirkungsanalyse
Erweiterung der Spezialchemikalien- und Zwischenproduktfertigung
Das Wachstum in der Spezialchemikalienherstellung schafft strukturelle Nachfrage, da Aluminiumchlorid in zahlreichen chemischen Ketten an katalytischen und intermediärbildenden Reaktionen beteiligt ist. Seine Bedeutung ist besonders dort relevant, wo Reaktionsselektivität, Prozesseffizienz und kontrollierte Materialqualität die Wirtschaftlichkeit der Produktion beeinflussen. Die Expansion der pharmazeutischen, agrochemischen, Pigment- und Harzherstellung kann daher zu einem erhöhten Verbrauch führen, ohne dass ein proportionales Wachstum in einer einzelnen Anwendung erforderlich ist. Für Hersteller unterstützt diese Diversifizierung eine gleichmäßigere Anlagenauslastung und fördert Investitionen in Reinigung, Partikelgrößenkontrolle, Verpackung und Logistik. Die regionale Lokalisierung der Chemieproduktion eröffnet zudem Chancen für Lieferanten mit kürzeren Lieferwegen und zuverlässigen technischen Spezifikationen. Die daraus resultierenden Marktauswirkungen sind im asiatisch-pazifischen Raum am stärksten, wo Kapazitätserweiterungen in der Chemieproduktion und der Ausbau der nachgelagerten Fertigung den Kundenstamm erweitern und die Bedeutung einer zuverlässigen Katalysatorverfügbarkeit erhöhen.
Steigerung der Produktionskapazität für Pharmazeutika und Agrochemikalien
Die pharmazeutische und agrochemische Industrie gewinnt zunehmend an Bedeutung, da Hersteller ihre Kapazitäten für Zwischenprodukte ausbauen und ihre Beschaffung in Asien und anderen aufstrebenden Chemiezentren diversifizieren. Aluminiumchlorid wird in ausgewählten Synthesewegen eingesetzt, in denen die Lewis-Säure-Katalyse effiziente Umwandlungen ermöglicht. Steigende Produktionsmengen können daher die Nachfrage nach gleichbleibenden Qualitäten erhöhen, insbesondere wenn Verunreinigungen oder Feuchtigkeit nachfolgende Reaktionen beeinflussen. Auftragsfertigung und Lokalisierungsstrategien können den Kundenstamm weiter ausbauen, indem sie Anforderungen an zuverlässige Lieferungen kleiner und mittlerer Mengen schaffen. Lieferanten, die eine gleichbleibende Qualität, sichere Verpackung und technische Dokumentation gewährleisten, verbessern ihre Chancen auf eine Qualifizierung durch Kunden. Die Marktauswirkungen gehen über das direkte Mengenwachstum hinaus, da Kunden in der pharmazeutischen und agrochemischen Industrie häufig strengere Beschaffungsrichtlinien anwenden. Dies veranlasst Hersteller, ihre Qualitätssysteme zu stärken und die Rückverfolgbarkeit während der gesamten Produktion und des Vertriebs zu verbessern.
Entwicklung höherwertiger und hochreiner chemischer Qualitäten
Der zunehmende Einsatz spezialisierter chemischer Prozesse steigert die Bedeutung von Reinheit, Partikelkontrolle und Reproduzierbarkeit gegenüber der alleinigen Verfügbarkeit von Massenmaterialien. Hochreine Produkte erfüllen die Anforderungen anspruchsvoller Syntheseprozesse, während maßgeschneiderte Partikelgrößenverteilungen die Dosierung und Prozesskontrolle verbessern. Dies eröffnet Herstellern die Möglichkeit, sich durch Reinigungstechnologien, Verpackungssysteme, Qualitätssicherung und anwendungsspezifische Spezifikationen zu differenzieren. Der wirtschaftliche Effekt ist eine allmähliche Verlagerung des Wettbewerbs weg vom rein volumenorientierten Wettbewerb hin zu einer Kombination aus Produktleistung und Lieferzuverlässigkeit. Diese Differenzierung kann auch die Kundenbindung verbessern, da die Qualifizierung eines chemischen Einsatzstoffs in einem sensiblen Prozess Tests und Validierungen erfordern kann. Hersteller, die konsistente Spezifikationen über verschiedene Chargen hinweg nachweisen können, sind daher besser positioniert, um die Nachfrage nach höherwertigen Produkten in den Bereichen Pharmazeutika, Hochleistungschemikalien, Pigmente und Spezialmaterialien zu bedienen.
Markt für wasserfreies Aluminiumchlorid – Zukunftstrends
Stärkere Nutzung von Systemen zur kontrollierten Handhabung und Feuchtigkeitsregulierung
Hersteller und nachgelagerte Anwender werden voraussichtlich verstärkt in geschlossene Handhabungs-, feuchtigkeitsbeständige Verpackungen, kontrollierte Lagerung und automatisierte Zuführsysteme investieren. Diese Maßnahmen können den Produktabbau reduzieren, die Arbeitssicherheit verbessern und Materialverluste beim Transport minimieren. Die digitale Überwachung der Lagerbedingungen dürfte ebenfalls gängiger werden, da Kunden eine höhere Konsistenz über verschiedene Produktionschargen hinweg anstreben. Der Trend auf dem Markt für wasserfreies Aluminiumchlorid ist besonders relevant für Anwendungen in der Pharma-, Spezialchemie- und Reinststoffindustrie, wo bereits geringfügige Änderungen des Materialzustands die Prozessleistung beeinflussen können. Lieferanten können darauf reagieren, indem sie Verpackungsformate optimieren, die technische Dokumentation verbessern und Anwendungshinweise zu Lagerung und Handhabung anbieten. Langfristig dürfte die Infrastruktur für kontrollierte Handhabung neben Reinheit, Preis und Lieferzuverlässigkeit ein immer wichtigeres Beschaffungskriterium werden.
Verlagerung hin zu integrierten und regional diversifizierten Liefernetzwerken
Die Beschaffungsstrategien dürften sich diversifizieren, da Chemiehersteller ihre Abhängigkeit von einseitigen Lieferanten, Transportengpässen und Rohstoffpreisschwankungen reduzieren wollen. Integrierte Produzenten mit Zugang zu Chlor und verwandten chemischen Vorprodukten profitieren von einer besseren Kontrolle der Rohstoffverfügbarkeit, während regionale Spezialisten durch ihre Nähe und flexible Auftragsabwicklung wettbewerbsfähig bleiben. Der asiatisch-pazifische Raum wird voraussichtlich weiterhin eine zentrale Rolle beim Ausbau der Lieferketten spielen, Nordamerika, Europa und Indien können jedoch an strategischer Bedeutung gewinnen, da Kunden kürzere Lieferketten bevorzugen. Dieser Trend könnte gezielte Kapazitätserweiterungen anstelle einer wahllosen Rohstoffexpansion begünstigen. Produzenten werden voraussichtlich auch ihre Vertriebsnetze und ihre Lagerplanung stärken, um Kunden mit Bedarf an kleineren, zuverlässigen Lieferungen zu bedienen. Das Ergebnis dürfte eine regional ausgewogenere Versorgungsstruktur mit stärkerem Fokus auf Resilienz und Qualifizierung sein.
Marktchancen für wasserfreies Aluminiumchlorid
Hochreine Qualitäten für die pharmazeutische und fortgeschrittene chemische Synthese
Hersteller im Markt für wasserfreies Aluminiumchlorid können durch die Entwicklung von Qualitäten, die speziell auf Kunden mit strengen Anforderungen an Reinheit, Partikelgröße und Konsistenz zugeschnitten sind, höherwertige Produkte entwickeln. Pharmazeutische Zwischenprodukte und die fortgeschrittene chemische Synthese können eine Premium-Positionierung unterstützen, da die Materialspezifikationen die Reaktionsleistung und die Kosten der nachgelagerten Aufreinigung direkt beeinflussen. Investitionsprioritäten umfassen verbesserte Aufreinigung, analytische Tests, kontrollierte Verpackung und Chargenrückverfolgbarkeit. Lieferanten können zudem ihre technischen Supportleistungen ausbauen, um Kunden bei der Optimierung von Dosierung und Lagerung zu unterstützen. Indien, China, Japan und Nordamerika bieten aufgrund ihrer expandierenden oder etablierten Produktionsstätten für Pharmazeutika und Spezialchemikalien attraktive Möglichkeiten. Eine differenzierte Qualitätsstrategie kann die Abhängigkeit von Rohstoffpreisen reduzieren und langfristige Kundenbeziehungen aufbauen, wenn Produkte in sensiblen Herstellungsprozessen qualifiziert werden. Diese Chance ist besonders relevant für Hersteller, die eine Margensteigerung anstreben, ohne ausschließlich auf Kapazitätserweiterungen zu setzen.
Regionale Produktions- und Vertriebszentren in aufstrebenden Chemiemärkten
Neue Produktionszentren für die chemische Industrie bieten im Markt für wasserfreies Aluminiumchlorid Chancen für lokale Produktion, Verpackung und Vertrieb, da nachgelagerte Industrien expandieren. Indien und Südostasien sind besonders relevant, da die pharmazeutische, agrochemische, Pigment- und Spezialchemikalienproduktion zunehmend geografisch diversifiziert wird. Regionale Zentren können Transportwege verkürzen, die Lagerhaltung verbessern und Kundenanforderungen nach kleineren Liefermengen erfüllen. Hersteller können lokale Lagerhaltung mit zentralisierter Produktion kombinieren, um Skaleneffekte und Versorgungssicherheit in Einklang zu bringen. Partnerschaften mit Chemikalienhändlern können die Reichweite auf fragmentierte Kundengruppen ausdehnen. Investitionsentscheidungen sollten den Zugang zu Chlor- und Aluminiumrohstoffen, die Logistik für Gefahrguttransporte, die industrielle Infrastruktur und die Nähe zu nachgelagerten Abnehmern berücksichtigen. Regionale Liefermodelle könnten sich im Laufe der Zeit zu einem wichtigen Wettbewerbsvorteil entwickeln, insbesondere dort, wo Kunden neben technischen Spezifikationen und Kosten auch Wert auf Lieferkontinuität legen.
Aktuelle Entwicklungen
- 5. Juni 2025: Solvay wählte BASF als Hauptlieferanten für Aluminiumchlorid für sein Werk in Linne Herten, Niederlande. Das Material wird für die Anthrachinon-Produktion zu Wasserstoffperoxid verwendet. Solvay verlagerte die Beschaffung von Indien nach Deutschland und erwartet dadurch eine Reduzierung des CO₂-Fußabdrucks dieses Rohstoffs um mehr als 50 %. Dies unterstreicht den wachsenden Fokus auf regionale Beschaffung und kohlenstoffärmere Chemikalien.
- 19. April 2025: Norsk Hydro ASA hat seine patentierte HalZero-Technologie weiterentwickelt. Diese wandelt Aluminiumoxid vor der Elektrolyse in Aluminiumchlorid um, um CO₂-Emissionen aus Elektrolyse und Anodentrocknung zu vermeiden. Hydro entwickelte die Technologie in einer eigens dafür eingerichteten Testanlage in Porsgrunn, Norwegen, mit dem Ziel, 2025 erstmals Aluminium zu produzieren und bis 2030 Pilotmengen im industriellen Maßstab zu erreichen. Die Entwicklung verdeutlicht einen potenziellen neuen Technologieweg für den Einsatz von Aluminiumchlorid in der CO₂-armen Primäraluminiumproduktion.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -