
Marché du chlorure d’aluminium anhydre : taille et croissance 2034
Marché du chlorure d'aluminium anhydre : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance. Couverture du rapport : par forme (granulés, poudre) ; application (colorants et pigments, pesticides, produits pharmaceutiques et cosmétiques, résines d'hydrocarbures, alumine fumée, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00009409
- Catégorie : Produits chimiques et matériaux
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 24, 2026


Taille du marché en 2025
1 039,57 millions de dollars américains
valeur de l'année de base
Prévisions pour 2034
1 466,90 millions de dollars américains
Prévisions pour 2034
TCAC 2026-2034
3,90 %
taux de croissance
Marché adressable
11 383,89 millions de dollars US
(2026-2034)
Le marché du chlorure d'aluminium anhydre était évalué à 1 039,57 millions de dollars américains en 2025 et devrait atteindre 1 466,90 millions de dollars américains d'ici 2034, soit une croissance annuelle composée de 3,90 % sur la période 2026-2034. La demande sera stimulée par l'utilisation de ce composé comme catalyseur acide de Lewis et intermédiaire dans la production de colorants, de pigments, de pesticides, de produits pharmaceutiques, de cosmétiques, de résines hydrocarbonées et d'alumine fumée. L'importance croissante accordée à la pureté et à la fiabilité de l'approvisionnement est devenue un facteur déterminant dans les décisions d'achat des clients industriels.
Le marché du chlorure d'aluminium anhydre en Amérique du Nord est principalement alimenté par la production de produits chimiques de spécialité, la synthèse de produits pharmaceutiques, la fabrication de pigments et d'hydrocarbures. On prévoit une croissance modérée de ce composé, avec un taux de croissance annuel composé (TCAC) d'environ 3,1 % à 3,8 % jusqu'en 2034.
Analyse et perspectives du marché du chlorure d'aluminium anhydre
- Amérique du Nord : On estime que l'Amérique du Nord représentera une part de 18 à 22 % en 2025 et connaîtra une croissance annuelle composée de 3,1 à 3,8 % entre 2026 et 2034, grâce à la synthèse pharmaceutique, aux produits chimiques de spécialité, aux pigments et aux stratégies d'approvisionnement national.
- États-Unis : Les États-Unis représentent environ 76 à 81 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 3,0 à 3,7 % jusqu'en 2034, tirée par les secteurs pharmaceutique, chimique et des matériaux avancés.
- Europe : La part de l'Europe est estimée entre 22 et 26 % en 2025 et devrait croître à un TCAC de 2,8 à 3,5 %, l'Allemagne, la France, l'Italie, le Royaume-Uni et l'Espagne étant soutenus par les produits chimiques de spécialité, les produits pharmaceutiques, les pigments et les procédés industriels.
- Asie-Pacifique : La région Asie-Pacifique devrait détenir une part de marché de 42 à 47 % en 2025 et connaître une croissance annuelle composée de 4,2 à 5,0 %, tirée par la Chine, l'Inde, le Japon et la Corée du Sud, où la fabrication de produits chimiques, de produits agrochimiques, de produits pharmaceutiques et de pigments demeure importante.
- Segment le plus important : On estime que le segment des poudres détiendra une part de marché de 58 à 63 % en 2025 et connaîtra une croissance annuelle composée de 3,5 à 4,2 % jusqu’en 2034, grâce à ses nombreuses applications industrielles en matière de catalyseurs et de synthèse.
- Segment à forte croissance : Le secteur pharmaceutique et cosmétique devrait représenter une part de marché de 15 à 19 % en 2025 et enregistrer un TCAC de 4,5 à 5,2 % jusqu’en 2034, sous l’impulsion de la demande croissante en synthèse spécialisée.
- Principales sociétés analysées en détail : Aditya Birla Chemicals (India) Limited, Base Metal Group, BASF SE, Dongying Kunbao Chemical, Gujarat Alkalies and Chemicals Limited, Gulbrandsen Chemicals, Juhua Group Corporation, Kanto Denka Kogyo Co., Ltd., Kemira Oyj, Nippon Light Metal Company, Ltd.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
On observe une tendance à un contrôle accru de la teneur en humidité, de la granulométrie, de la pureté et du conditionnement, car cette forme de chlorure d'aluminium est très hygroscopique et réactive. On privilégie également les formes tamisées ou broyées, qui permettent une application maîtrisée, tandis que les installations de production intégrées de chlore-alcali pourraient améliorer l'approvisionnement en matières premières.
L'avenir sera marqué par les enjeux liés à l'utilisation des capacités, à la diversification régionale de l'approvisionnement et à l'augmentation de la valeur ajoutée des produits. Les régions émergentes de production chimique, telles que l'Inde et l'Asie du Sud-Est, pourraient devenir de nouveaux clients, tandis que les régions existantes privilégieront probablement la stabilité de leur chaîne d'approvisionnement. Les préoccupations réglementaires relatives à l'exposition professionnelle, au transport, au stockage et aux émissions du produit pourraient encourager l'adoption de meilleures pratiques.
Portée du rapport sur le marché du chlorure d'aluminium anhydre
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 1 039,57 millions de dollars américains |
| Taille du marché d'ici 2034 | 1 466,90 millions de dollars américains |
| TCAC mondial (2026 - 2034) | 3,90% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché du chlorure d'aluminium anhydre
La demande est liée aux transformations chimiques en aval, en raison des propriétés catalytiques du chlorure d'aluminium dans diverses réactions organiques. La chaîne de valeur commence avec les matières premières que sont le chlore et l'aluminium, suivie des étapes de synthèse, de purification, de séchage, d'ajustement granulométrique, de conditionnement et de livraison. Les producteurs de chlore-alcali peuvent minimiser l'exposition des matières premières ; d'autres se spécialisent dans la pureté, l'uniformité de la qualité, la logistique et les services techniques.
La diversification des applications du chlorure d'aluminium anhydre, mise en évidence par le rapport sur le marché, réduit la dépendance à un seul secteur industriel en aval. L'activité catalytique et la régularité des réactions sont essentielles pour l'industrie des colorants et des pigments ; la fabrication de produits pharmaceutiques et agrochimiques peut nécessiter des caractéristiques d'impuretés spécifiques. Le cycle pétrochimique est présent dans la production de résines hydrocarbonées ; l'alumine pyrolytique représente un marché plus restreint, mais à forte valeur technologique. Par conséquent, les conditions d'approvisionnement sont influencées à la fois par le coût des matières premières chimiques et par l'utilisation du chlorure d'aluminium anhydre dans les secteurs en aval.
La concurrence est modérément consolidée, opposant les fabricants de produits chimiques établis aux spécialistes régionaux. Les installations chimiques mondiales sont présentes au sein de la société BASF SE, qui utilise des produits chimiques anhydres broyés et tamisés. Les entreprises indiennes Aditya Birla Chemicals (India) Limited et Gujarat Alkalies and Chemicals Limited bénéficient quant à elles du complexe chloré et alcalin de l'Inde. Les sociétés japonaises Kanto Denka Kogyo Co., Ltd. et Nippon Light Metal Company, Ltd. sont spécialisées en chimie inorganique.
Les investissements privilégient la fiabilité de la production, la pureté des produits, l'efficacité du conditionnement et la résilience de l'approvisionnement plutôt que la simple augmentation des capacités de production d'un produit chimique de base. Les entreprises impliquées dans le réseau régional d'approvisionnement sont Gulbrandsen Chemicals, Juhua Group Corporation, Dongying Kunbao Chemical, Base Metal Group et Kemira Oyj.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
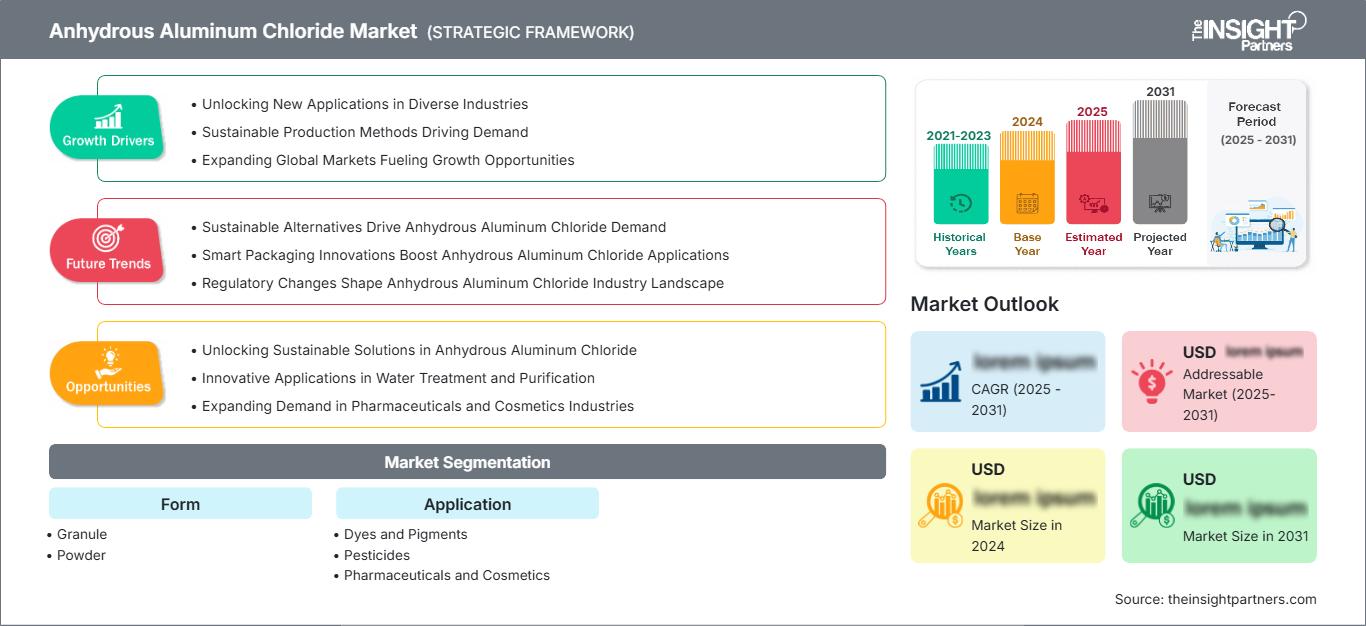
Marché du chlorure d'aluminium anhydre : Perspectives stratégiques
Perspectives régionales
marché du chlorure d'aluminium anhydre en Amérique du Nord
L'Amérique du Nord devrait représenter entre 18 et 22 % du marché du chlorure d'aluminium anhydre en 2025 et connaître une croissance annuelle composée (TCAC) de 3,1 à 3,8 % jusqu'en 2034. Les États-Unis dominent la consommation régionale, notamment grâce à l'utilisation d'intermédiaires pharmaceutiques, de produits chimiques de spécialité, de pigments, dans le traitement pétrochimique et pour la fabrication de résines. Les fabricants de produits chimiques privilégient les sources nationales pour les produits sensibles à l'humidité.
Le Canada contribue à la croissance régionale par le biais de produits chimiques de spécialité et de la transformation des ressources naturelles, tandis que le Mexique stimule la demande en aval grâce à une consommation accrue et à des investissements croissants dans les secteurs de la chimie et de la fabrication. La modernisation des installations chimiques et l'accent mis sur la résilience de la chaîne d'approvisionnement sont des moteurs essentiels de cette croissance régionale. Les spécifications du produit, l'intégrité de l'emballage et la fiabilité des livraisons demeurent des facteurs d'achat critiques, car l'humidité peut altérer les performances du produit.
Marché américain du chlorure d'aluminium anhydre
Les États-Unis représenteront environ 76 à 81 % de la demande totale en Amérique du Nord en 2025 et devraient enregistrer un taux de croissance annuel composé (TCAC) de 3,0 à 3,7 % jusqu'en 2034. La consommation intérieure concerne des secteurs tels que la synthèse chimique, l'industrie pharmaceutique, les pigments et les résines hydrocarbonées, entre autres, qui utilisent des catalyseurs. Le marché bénéficie d'un secteur de la chimie de spécialité développé et d'un réseau de distribution performant.
Aditya Birla Chemicals (India) Limited, BASF SE, Gulbrandsen Chemicals, ainsi que d'autres acteurs internationaux, participent à des chaînes d'approvisionnement internationales desservant des clients basés aux États-Unis, tandis que des distributeurs locaux prennent en charge les clients industriels. Les tendances observées dans les industries pharmaceutiques et de la chimie de pointe engendrent un besoin accru de sources fiables de catalyseurs, tandis que les consommateurs industriels privilégient la pureté, le conditionnement et la constance des lots.
Marché européen du chlorure d'aluminium anhydre
On estime que l'Europe représentera entre 22 et 26 % de la demande mondiale en 2025 et devrait connaître une croissance annuelle composée de 2,8 à 3,5 %. L'Allemagne est le premier pays contributeur grâce à son important secteur de production chimique, suivie de la France, de l'Italie, du Royaume-Uni et de l'Espagne. La demande reste principalement liée aux secteurs pharmaceutique, des pigments, de la chimie de spécialité et du traitement des hydrocarbures.
L'Allemagne bénéficie d'un processus de fabrication chimique intégré et d'un procédé de synthèse à haute valeur ajoutée, tandis que la France intègre sa demande en produits pharmaceutiques et en chimie de spécialité. La consommation italienne et espagnole est soutenue par les colorants, les pigments, les intermédiaires chimiques et les procédés industriels. Le Royaume-Uni demeure un acteur important dans le secteur pharmaceutique et la synthèse de spécialité. En Europe, producteurs et consommateurs sont de plus en plus soucieux de la sécurité de la manipulation, des émissions, de la disponibilité et de l'utilisation efficace des matériaux.
Marché du chlorure d'aluminium anhydre en Asie-Pacifique
D'après les estimations, la région Asie-Pacifique devrait représenter 42 à 47 % de la consommation mondiale d'ici 2025 et enregistrer un taux de croissance annuel composé (TCAC) de 4,2 à 5,0 %, devenant ainsi le principal marché régional. La Chine conserve sa position dominante, suivie de l'Inde, du Japon, de la Corée du Sud et de l'Australie. La croissance des industries chimiques, pharmaceutiques, agrochimiques, des pigments et des résines stimule la demande.
La Chine bénéficie d'une importante base de production chimique, et l'Inde acquiert une importance croissante grâce à ses capacités grandissantes dans les secteurs pharmaceutique et de la chimie de spécialité. Le Japon et la Corée du Sud privilégient les produits chimiques inorganiques de haute qualité et les techniques de synthèse avancées. L'Australie représente un centre de demande plus modeste. Les investissements industriels, la localisation de la production pharmaceutique, la fabrication de produits agrochimiques et la croissance du secteur chimique devraient stimuler la demande.
Marché du chlorure d'aluminium anhydre au Moyen-Orient et en Afrique
La région MENA devrait connaître un TCAC de 2,9 à 3,7 % jusqu'en 2034. L'Arabie saoudite et les Émirats arabes unis figurent parmi les principaux centres régionaux, notamment grâce à l'intégration de l'industrie pétrochimique et à la diversification du secteur ; l'Afrique du Sud y contribue par le biais des industries chimiques, de transformation minière et manufacturières.
Le développement de l'industrie pétrochimique constitue un important moteur de la demande, notamment en cas d'augmentation de la synthèse et de la production de résines à base d'hydrocarbures. La diversification de l'industrie dans les pays du Golfe peut entraîner une utilisation accrue de produits chimiques de spécialité, tandis que les infrastructures et les capacités de production facilitent le traitement chimique. La disponibilité, la logistique, le stockage et la manutention de la substance sont des facteurs essentiels, compte tenu de sa sensibilité à l'humidité.
Analyse de segmentation
Formulaire
La forme influe sur l'efficacité de la manutention, la précision du dosage, les exigences en matière d'emballage et les conditions de traitement spécifiques au client. La poudre devrait rester la forme commerciale dominante en raison de sa grande polyvalence pour la synthèse chimique et les applications pigmentaires, tandis que les granulés présentent des avantages en termes de contrôle de la manutention et de réduction de la production de poussière. La demande globale, toutes formes confondues, devrait croître à un TCAC de 3,6 % à 4,1 % entre 2026 et 2034.
- Granulés : Les matériaux granulaires permettent un dosage contrôlé, une réduction des poussières en suspension et une manutention industrielle simplifiée. Cette demande est particulièrement pertinente lorsque le dosage automatisé, la gestion de l’exposition des travailleurs et la constance des caractéristiques d’alimentation influencent la conception des procédés.
- Poudre : La poudre demeure la forme dominante car elle offre une large compatibilité avec la synthèse à forte intensité de catalyseurs et la transformation des pigments. Les producteurs se font concurrence sur la constance de la granulométrie, la pureté, l’intégrité de l’emballage et la protection contre l’humidité.
Application
La diversité des applications favorise une consommation stable, car le matériau est utilisé dans différentes filières de transformation chimique, évitant ainsi de dépendre d'une seule industrie en aval. Le segment des applications devrait connaître une croissance annuelle composée de 3,8 % à 4,4 % entre 2026 et 2034, les industries pharmaceutique, agrochimique, des pigments et des résines offrant des opportunités de demande différenciées.
- Colorants et pigments : La fabrication de colorants et de pigments demeure un débouché important, car le chlorure d’aluminium est utilisé en catalyse et pour la production d’intermédiaires. La demande est liée aux secteurs du textile, des revêtements, de l’impression et de la production de colorants, notamment en Asie.
- Pesticides : La synthèse agrochimique utilise le chlorure d’aluminium dans certaines voies intermédiaires et catalytiques. La demande est influencée par la production de produits phytosanitaires, la production agricole régionale et le développement continu de formulations de pesticides plus spécialisées.
- Industrie pharmaceutique et cosmétique : La synthèse pharmaceutique et cosmétique exige des intrants chimiques contrôlés pour certains intermédiaires et procédés de formulation. Ce secteur bénéficie d’une production locale de produits chimiques de spécialité, d’une augmentation des capacités de production pharmaceutique et d’une plus grande importance accordée à la constance de la qualité des matières premières.
- Résines hydrocarbonées : La production de résines hydrocarbonées constitue une application industrielle spécialisée où les performances catalytiques influencent la polymérisation et les caractéristiques du produit. La demande est liée aux industries des adhésifs, du caoutchouc, du marquage routier et des revêtements, et reste sensible aux cycles d’approvisionnement des matières premières pétrochimiques.
- Alumine pyrogénée : La production d’alumine pyrogénée représente un débouché techniquement spécialisé, associé aux matériaux haute performance. La demande est soutenue par des applications exigeant des propriétés de surface contrôlées, notamment les revêtements, les polymères, les céramiques et les formulations industrielles avancées.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Colorants et pigments |
Haut |
Chimie des couleurs |
Mature |
|
Pesticides |
Moyen |
Protection des cultures |
Mise à l'échelle |
|
Produits pharmaceutiques et cosmétiques |
Haut |
Synthèse de spécialité |
Mise à l'échelle |
|
Résines hydrocarbonées |
Moyen |
Catalyse par résine |
Mature |
|
Alumine fumée |
Faible |
Matériaux avancés |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché du chlorure d'aluminium anhydre
Expansion de la fabrication de produits chimiques de spécialité et d'intermédiaires
La croissance de la production de produits chimiques de spécialité crée une demande structurelle, car le chlorure d'aluminium intervient dans des réactions catalytiques et de formation d'intermédiaires au sein de nombreuses chaînes chimiques. Son rôle est particulièrement important lorsque la sélectivité des réactions, l'efficacité des procédés et la qualité contrôlée des matériaux influent sur la rentabilité. L'expansion des industries pharmaceutiques, agrochimiques, des pigments et des résines peut ainsi se traduire par une consommation accrue sans nécessiter une croissance proportionnelle dans une application particulière. Pour les producteurs, cette diversification favorise une utilisation plus stable des installations et encourage les investissements dans la purification, le contrôle granulométrique, le conditionnement et la logistique. La localisation régionale de la production chimique offre également des opportunités aux fournisseurs disposant de circuits de livraison plus courts et de spécifications techniques fiables. L'impact sur le marché est le plus marqué en Asie-Pacifique, où l'augmentation des capacités de production chimique et l'expansion des activités de fabrication en aval élargissent la clientèle et renforcent l'importance d'une disponibilité fiable des catalyseurs.
Augmenter les capacités de production pharmaceutique et agrochimique
La fabrication de produits pharmaceutiques et agrochimiques représente une source de demande croissante, les producteurs augmentant leurs capacités de production intermédiaire et diversifiant leurs sources d'approvisionnement en Asie et dans d'autres pôles chimiques émergents. Le chlorure d'aluminium est utilisé dans certaines voies de synthèse où l'activité catalytique des acides de Lewis favorise des transformations efficaces. L'augmentation des volumes de production peut donc accroître la demande de qualités constantes, notamment lorsque les impuretés ou l'humidité affectent les réactions en aval. La sous-traitance et les stratégies de localisation peuvent élargir la clientèle en créant des exigences de livraisons fiables pour les petits et moyens volumes. Les fournisseurs qui garantissent une qualité constante, un emballage sécurisé et une documentation technique complète peuvent améliorer leurs perspectives de qualification auprès des clients. L'impact sur le marché dépasse la simple croissance des volumes, car les clients des secteurs pharmaceutique et agrochimique imposent souvent des contrôles d'approvisionnement plus stricts, incitant les producteurs à renforcer leurs systèmes qualité et à améliorer la traçabilité tout au long de la fabrication et de la distribution.
Développement de qualités chimiques de plus grande valeur et de plus haute pureté
L'utilisation croissante de procédés chimiques spécialisés valorise la pureté, le contrôle granulométrique et la reproductibilité, au détriment de la simple disponibilité des matières premières. Les produits de haute pureté répondent aux exigences de synthèse pointues des clients, tandis que des distributions granulométriques sur mesure optimisent le dosage et le contrôle des procédés. Les fabricants peuvent ainsi se différencier grâce aux technologies de purification, aux systèmes de conditionnement, à l'assurance qualité et aux spécifications propres à chaque application. Sur le plan commercial, la concurrence passe progressivement d'une logique de volume à une approche combinant performance du produit et fiabilité d'approvisionnement. Cette différenciation favorise également la fidélisation de la clientèle, car la qualification d'un intrant chimique au sein d'un procédé sensible peut nécessiter des tests et une validation. Les producteurs capables de garantir la constance des spécifications d'un lot à l'autre sont ainsi mieux placés pour répondre à la demande croissante dans les secteurs pharmaceutique, chimique de pointe, des pigments et des matériaux spécialisés.
Tendances futures du marché du chlorure d'aluminium anhydre
Adoption accrue des systèmes de manipulation contrôlée et de gestion de l'humidité
Les producteurs et les utilisateurs en aval devraient investir davantage dans la manutention en milieu confiné, les emballages résistants à l'humidité, le stockage contrôlé et les systèmes d'alimentation automatisés. Ces mesures permettent de réduire la dégradation des produits, d'améliorer la sécurité des travailleurs et de limiter les pertes de matières lors des transferts. La surveillance numérique des conditions de stockage devrait également se généraliser, les clients recherchant une plus grande homogénéité entre les lots de production. Cette tendance du marché du chlorure d'aluminium anhydre sera particulièrement pertinente pour les applications pharmaceutiques, chimiques de spécialité et de haute pureté, où de faibles variations de l'état des matériaux peuvent influencer les performances des procédés. Les fournisseurs peuvent s'adapter en améliorant les formats d'emballage, en renforçant la documentation technique et en proposant des conseils d'application relatifs au stockage et à la manutention. À terme, les infrastructures de manutention contrôlée deviendront probablement un critère d'approvisionnement de plus en plus important, au même titre que la pureté, le prix et la fiabilité des livraisons.
Évolution vers des réseaux d'approvisionnement intégrés et diversifiés au niveau régional
Les stratégies d'approvisionnement devraient se diversifier davantage, les fabricants de produits chimiques cherchant à réduire leur dépendance à un approvisionnement unique, aux perturbations du transport et à la volatilité des matières premières. Les producteurs intégrés ayant accès au chlore et aux intrants chimiques connexes pourront tirer parti d'un meilleur contrôle de la disponibilité des matières premières, tandis que les spécialistes régionaux pourront être compétitifs grâce à leur proximité et à la flexibilité de leurs délais de livraison. La région Asie-Pacifique devrait rester centrale dans l'expansion de l'offre, mais l'Amérique du Nord, l'Europe et l'Inde pourraient acquérir une importance stratégique, les clients privilégiant des chaînes d'approvisionnement plus courtes. Cette tendance pourrait encourager des améliorations ciblées des capacités plutôt qu'une expansion indiscriminée des matières premières. Les producteurs devraient également renforcer leurs réseaux de distribution et leur planification des stocks afin de répondre aux besoins des clients exigeant des livraisons plus petites et plus fiables. Il devrait en résulter une structure d'approvisionnement plus équilibrée au niveau régional, mettant davantage l'accent sur la résilience et la qualification.
Opportunités du marché du chlorure d'aluminium anhydre
Qualités de haute pureté pour la synthèse pharmaceutique et chimique avancée
Les fabricants du marché du chlorure d'aluminium anhydre peuvent saisir des opportunités à plus forte valeur ajoutée en développant des qualités adaptées aux clients ayant des exigences strictes en matière d'impuretés, de granulométrie et de consistance. Les intermédiaires pharmaceutiques et la synthèse chimique avancée peuvent favoriser un positionnement haut de gamme, les spécifications des matériaux influençant directement les performances des réactions et les coûts de purification en aval. Les investissements prioritaires incluent l'amélioration de la purification, les analyses, le conditionnement contrôlé et la traçabilité des lots. Les fournisseurs peuvent également développer des capacités de support technique pour aider leurs clients à optimiser le dosage et le stockage. L'Inde, la Chine, le Japon et l'Amérique du Nord offrent des opportunités intéressantes grâce à leurs bases de production pharmaceutique et chimique de spécialité en expansion ou déjà bien établies. Une stratégie de différenciation des qualités permet de réduire la dépendance aux prix des matières premières et de créer des relations clients à long terme lorsque les produits sont validés dans des procédés de fabrication sensibles. Cette opportunité est particulièrement pertinente pour les producteurs cherchant à améliorer leurs marges sans dépendre exclusivement d'augmentations de capacité.
Pôles régionaux de production et de distribution sur les marchés chimiques émergents
L'émergence de centres de production chimique offre des opportunités sur le marché du chlorure d'aluminium anhydre, notamment pour la production, le conditionnement et la distribution localisés, à mesure que les industries en aval se développent. L'Inde et l'Asie du Sud-Est sont particulièrement pertinentes, car la production pharmaceutique, agrochimique, de pigments et de produits chimiques de spécialité se diversifie géographiquement. Les plateformes régionales permettent de réduire les distances de transport, d'améliorer la réactivité des stocks et de répondre aux exigences des clients en matière de petits volumes d'expédition. Les producteurs peuvent combiner l'entreposage local et la production centralisée afin d'optimiser les économies d'échelle et la fiabilité de l'approvisionnement. Les partenariats avec les distributeurs de produits chimiques permettent d'étendre la portée auprès d'une clientèle fragmentée. Les décisions d'investissement doivent prendre en compte l'accès aux matières premières (chlore et aluminium), la logistique des matières dangereuses, les infrastructures industrielles et la proximité des utilisateurs finaux. À terme, les modèles d'approvisionnement régionaux pourraient devenir un avantage concurrentiel majeur, en particulier lorsque les clients privilégient la continuité de l'approvisionnement au même titre que les spécifications techniques et le coût.
Développements récents
- Le 5 juin 2025, Solvay a choisi BASF comme principal fournisseur de chlorure d'aluminium pour son usine de Linne Herten aux Pays-Bas. Ce matériau est utilisé dans la production d'anthraquinone, un précurseur du peroxyde d'hydrogène. Solvay a ainsi transféré son approvisionnement d'Inde vers l'Allemagne et prévoit que ce changement réduira l'empreinte carbone de cette matière première de plus de 50 %, illustrant l'importance croissante accordée à l'approvisionnement régional et aux intrants chimiques à faible empreinte carbone.
- 19 avril 2025 : Norsk Hydro ASA a fait progresser sa technologie exclusive HalZero, qui convertit l’alumine en chlorure d’aluminium avant l’électrolyse afin d’éliminer les émissions de CO₂ liées à l’électrolyse et à la cuisson des anodes. Hydro développait cette technologie dans un centre d’essais dédié à Porsgrunn, en Norvège, avec pour objectif une première production d’aluminium en 2025 et des volumes pilotes à l’échelle industrielle d’ici 2030. Ce développement met en lumière une nouvelle voie technologique potentielle pour la consommation de chlorure d’aluminium dans la production d’aluminium primaire à faible émission de carbone.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -