
Markt für Tier und Anlage Fasern: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Tier- und Pflanzenfasern (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Art (Pflanzenfasern, Tierfasern); Anwendung (Textilien, Papierverarbeitung, Verbundwerkstoffe) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00014774
- Kategorie : Chemikalien und Materialien
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 17, 2026


Marktgröße 2025
22,49 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
32,58 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
4,21 %
Wachstumsrate
Adressierbarer Markt
250,17 Mrd. US-Dollar
(2026–2034)
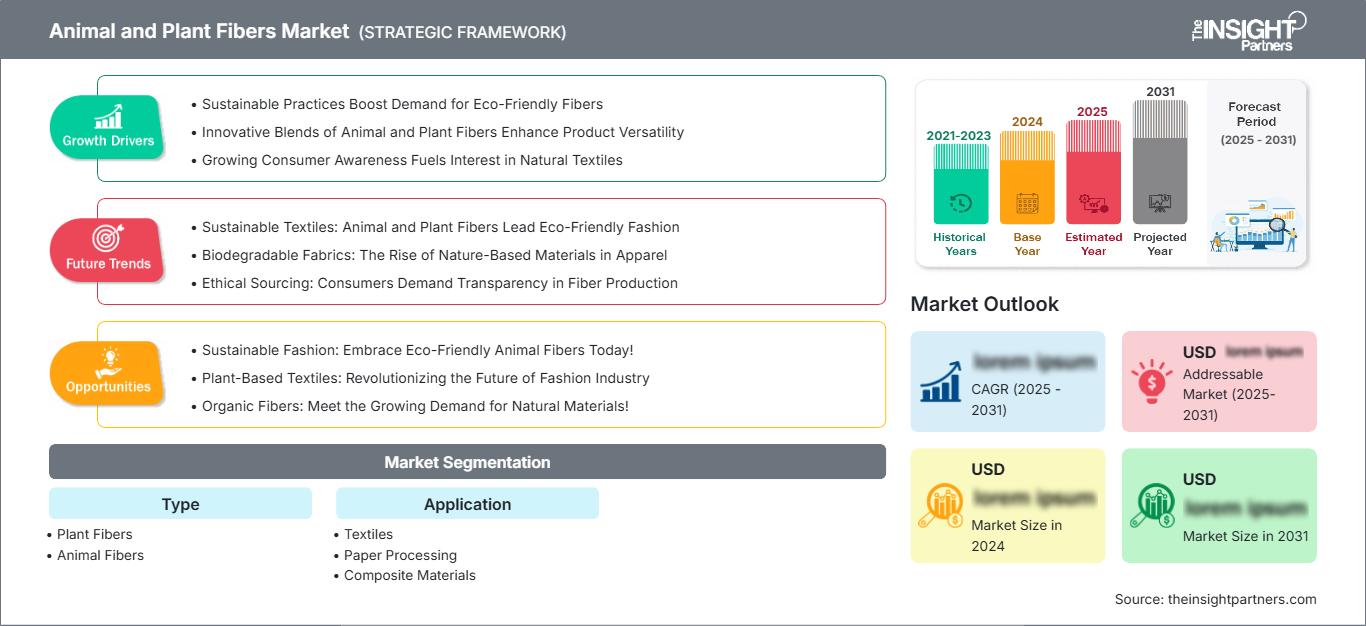
Der Markt für tierische und pflanzliche Fasern positioniert sich als wachsende Materialkategorie, die von Textilverstärkung über Papierverarbeitung bis hin zu Verbundwerkstoffen reicht. Der Markt wird 2025 auf 22,49 Milliarden US-Dollar geschätzt und soll bis 2034 auf 32,58 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,21 % von 2026 bis 2034 entspricht. Die Nachfrage wird durch nachwachsende Rohstoffe, den Bedarf an leichten Materialien, faserbasierte Verpackungen und die Substitution bestimmter erdölintensiver Materialien bestimmt.
Nordamerika bietet eine breit gefächerte Nachfragebasis, die durch Leichtbau im Automobilbereich, nachhaltige Verpackungen, hochwertige Textilien und Baumaterialien gestützt wird. Der regionale Markt für tierische und pflanzliche Fasern wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,7–4,3 % wachsen. Der zunehmende Einsatz von Hanf, Flachs, Baumwolle, Wolle und anderen biobasierten Verstärkungsfasern sowie betriebliche Klimaschutzprogramme verstärken das Interesse an rückverfolgbaren Naturfasern und technischen Fasersystemen.
Marktanalyse und Einblicke zu tierischen und pflanzlichen Fasern
- Nordamerika: Es wird geschätzt, dass Nordamerika im Jahr 2025 einen Marktanteil von 19–23 % bei tierischen und pflanzlichen Fasern haben wird und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,7–4,3 % wachsen wird, unterstützt durch Anwendungen in den Bereichen fortschrittliche Textilien, Verbundwerkstoffe, Verpackungen und Leichtbau im Automobilbereich.
- USA: Die USA machen im Jahr 2025 etwa 72–77 % der nordamerikanischen Nachfrage aus und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 3,8–4,4 % wachsen, wobei der Schwerpunkt auf Verbundwerkstoffen und der Verwendung nachhaltiger Materialien liegt.
- Europa: Europa wird im Jahr 2025 schätzungsweise einen Anteil von 28–32 % halten und voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate von 4,0–4,6 % wachsen. Deutschland, Frankreich, Italien und Großbritannien werden von biobasierten Materialien und Kreislaufwirtschaftsinitiativen profitieren.
- Asien-Pazifik: Der Anteil Asien-Pazifiks wird im Jahr 2025 auf schätzungsweise 39–43 % geschätzt und dürfte ein jährliches Wachstum von 4,5–5,1 % verzeichnen. China, Indien, Japan, Südkorea und Südostasien stellen die Hauptnachfrage nach Textilien und Papier dar.
- Größtes Segment: Pflanzenfasern sind das größte Segment mit einem geschätzten Marktanteil von 70–74 % im Jahr 2025 und einem erwarteten jährlichen Wachstum von 4,3–4,8 % bis 2034.
- Wachstumsstarkes Segment: Verbundwerkstoffe stellen die wachstumsstärkste Anwendung dar. Ihr Marktanteil wird im Jahr 2025 auf 17–21 % geschätzt, und sie werden im Zeitraum 2026–2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,0–5,6 % zunehmen.
- Detaillierte Analyse der wichtigsten Unternehmen: Bast Fibre Technologies Inc.; Natural Fibre Products; SL Bally Ribbon Mills; Wacker Chemie AG; UPM-Kymmene Corporation; Procotex Corporation SA; HempFlax Group BV; JELU-WERK Josef Ehrler GmbH & Co. KG; Tecnaro GmbH; und Bcomp Ltd.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Im Hinblick auf die Trends verlagert sich der Markt für tierische und pflanzliche Fasern von der Verwendung von Standardfasern hin zu technisch hergestellten Naturfasern mit maßgeschneiderten morphologischen Eigenschaften, Feuchtigkeitsbeständigkeit, Oberflächenbehandlungsmöglichkeiten und der Integration in Verbundwerkstoffe. In der Textilindustrie besteht der Trend, etablierte Fasern mit Hanf, Flachs, Bambus und Regeneratfasern zu kombinieren, während die Verbundwerkstoffindustrie an der Verbesserung der Faserdispersion und -bindung arbeitet. Papierhersteller können Nicht-Holzfasern als Alternative zu Zellulose einsetzen.
Der Marktbericht für tierische und pflanzliche Fasern prognostiziert für die kommende Zeit Investitionen in Prozessoptimierungen, eine transparente Lieferkette in der Landwirtschaft, Faserbehandlungen und die skalierbare Herstellung von Verbundwerkstoffen. Neue Anbieter können die Verfügbarkeit landwirtschaftlicher Rohstoffe in Osteuropa, Indien, Südostasien und Lateinamerika nutzen, während etablierte Anbieter den Fokus auf Zertifizierungen und die Integration in nachgelagerte Wertschöpfungsketten legen werden. Vorschriften zu Recyclingfähigkeit, Anteil erneuerbarer Rohstoffe und CO₂-Emissionen dürften solche Fasern begünstigen.
Berichtsumfang zum Markt für tierische und pflanzliche Fasern
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 22,49 Milliarden US-Dollar |
| Marktgröße bis 2034 | 32,58 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 4,21 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für tierische und pflanzliche Fasern
Die steigende Nachfrage nach Textilien, Verpackungen und Leichtbaumaterialien treibt das Wachstum der Märkte für tierische und pflanzliche Fasern an. Die Lieferkette beginnt mit landwirtschaftlichen und tierischen Rohstoffen und umfasst Ernte, Rösten, Entrinden, Waschen, Reinigen, Kardieren, Spinnen, Weben, die Herstellung von Vliesstoffen oder die Verstärkung von Verbundwerkstoffen. Daher sind Faserproduzenten weiterhin Risiken wie Ernteschwankungen, Witterungsbedingungen, Arbeitskosten, Transport und lokalen Verarbeitungskapazitäten ausgesetzt.
Der Anteil pflanzlicher Fasern ist aufgrund der vielfältigen Einsatzmöglichkeiten von Baumwolle, Flachs, Hanf, Jute, Sisal, Bambus und anderen Materialien in verschiedenen Branchen höher. Gleichzeitig spielen tierische Fasern wie Wolle und Seide im Bereich hochwertiger Textilien weiterhin eine bedeutende Rolle. Lieferengpässe werden für vertikal integrierte Unternehmen, die eine hohe Qualitätskontrolle hinsichtlich Faserfeuchtigkeit, Verunreinigungen, Rückverfolgbarkeit und Zertifizierung gewährleisten können, günstiger.
Die Positionierung basiert heute stärker auf Spezialisierung als auf reinem Faservolumen. Bast Fibre Technologies ist auf technische Naturfasern spezialisiert, während Natural Fiber Products den Bedarf an Konstruktionsfasern deckt. SL Bally Ribbon Mills ist auf Schmalwebtechnik, einschließlich Naturfaserprodukten, spezialisiert, während die Wacker Chemie AG indirekt über Materialtechnologie für die Herstellung von Verbundwerkstoffen und Fasern in den Prozess eingebunden ist.
Zu den weiteren Akteuren im Wettbewerbsumfeld zählen UPM-Kymmene Corporation, Procotex Corporation, HempFlax Group, JELU-WERK Josef Ehrler, Tecnaro und Bcomp. Investitionen konzentrieren sich zunehmend auf die Faservorverarbeitung, gebrauchsfertige Produkte für Verbundwerkstoffe, Spezialgewebe und nachgelagerte Lösungen. Die Zusammenarbeit zwischen Faserherstellern, Harzherstellern, Gewebeherstellern, Automobilzulieferern und Verpackungsherstellern gewinnt an Bedeutung, da die Produktkonsistenz von mehr als nur der Rohfaserherstellung abhängt.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für tierische und pflanzliche Fasern: Strategische Einblicke
Regionale Einblicke
Markt für tierische und pflanzliche Fasern in Nordamerika
Nordamerika wird Schätzungen zufolge im Jahr 2025 19–23 % des globalen Marktes für tierische und pflanzliche Fasern ausmachen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,7–4,3 % bis 2034. Der Verbrauch in dieser Region ist aufgrund der dort ansässigen Textilverarbeiter, Verpackungshersteller, Automobilzulieferer und Verbundwerkstoffhersteller dominant. Derzeit liegt der Fokus auf Hanf und Flachs als nachwachsende Verstärkungsmaterialien und Baumwolle als wichtigster pflanzlicher Faser für die Textilindustrie.
Der Beitrag aus Kanada umfasst Fasertechnologien aus den Bereichen Forstwirtschaft, Spezialtextilien und Biomaterialien. Regionale Verbraucher legen zunehmend Wert auf einheitliche Faserdimensionen, Feuchtigkeitsmanagement, Rückverfolgbarkeit und Dokumentation der Umweltauswirkungen. Gewichtsreduzierung ist insbesondere für Automobile relevant, da Naturfaserverbundwerkstoffe die Dichte bestimmter Innenraumkomponenten verringern können. Im Verpackungsbereich werden Agrarfasern als Sekundärrohstoffe in Betracht gezogen.
US-Markt für tierische und pflanzliche Fasern
Die USA decken 2025 etwa 72–77 % des nordamerikanischen Bedarfs ab und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,8–4,4 % wachsen. Bedarf besteht in Branchen wie Bekleidung, technischen Textilien, Papier, Baustoffen, Autoteilen und Biomaterialien für Verbundwerkstoffe. Baumwollfasern bieten strukturelle Vorteile, Hanf und Flachs gewinnen jedoch in technischen Produkten zunehmend an Bedeutung.
Darüber hinaus verfügt das Land über ein hochentwickeltes Umfeld mit Faserverarbeitungsbetrieben, spezialisierten Textilfabriken, Chemieunternehmen und Herstellern von Verbundwerkstoffen. SL Bally Ribbon Mills verdeutlicht den Beitrag der Textilverarbeitung, während die Technologien für Naturfaserverbundwerkstoffe von BASF die zunehmende Vernetzung von Fasern und Bindemitteln aufzeigen.
Europäischer Markt für tierische und pflanzliche Fasern
Europa wird 2025 voraussichtlich einen Marktanteil von 28–32 % erreichen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,0–4,6 % wachsen, wobei Deutschland eine führende Rolle einnimmt. Großbritannien, Deutschland, Frankreich, Italien und Spanien repräsentieren zusammen ein vielfältiges Portfolio, das Textilien, Automobilfasern, Verpackungsmaterialien und Industrieverbundwerkstoffe umfasst.
Großbritannien verfügt über bereits etabliertes Textil-Know-how und erforscht zudem Fasern, die die Umweltbelastung reduzieren könnten, sowie die Entwicklung zirkulärer Ansätze für die Faserbeschaffung. In Deutschland besteht aufgrund des Automobil- und Industriesektors eine hohe Nachfrage nach Naturfaserverbundwerkstoffen. Frankreich unterstützt die Wertschöpfungskette von Flachs und anderen Bastfasern, während Italien durch seine Textilzentren die Nachfrage nach Naturfasern ankurbelt.
Markt für tierische und pflanzliche Fasern im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) deckt 2025 etwa 39–43 % der weltweiten Nachfrage ab und wird voraussichtlich ein jährliches Wachstum von 4,5–5,1 % verzeichnen. China ist der größte Konsument der Region, gefolgt von Indien, Japan, Südkorea und Australien. Große Textilproduktionsstandorte sorgen für eine strukturelle Nachfrage nach Baumwolle, Wolle, Seide und anderen Fasern.
China und Indien profitieren von einer umfassenden Verarbeitungsinfrastruktur, während Japan und Südkorea den Fokus auf höherwertige technische Materialien legen. Australien trägt mit seinen Woll- und Agrarfaserressourcen dazu bei. Eine Industriepolitik, die die heimische Textilindustrie, biobasierte Materialien und die Modernisierung der Fertigung fördert, sollte Investitionen in Verarbeitungseffizienz und höherwertige Anwendungen begünstigen.
Markt für tierische und pflanzliche Fasern im Nahen Osten und Afrika
Der Nahe Osten und Afrika stellen eine kleinere, aber wachsende Nachfragebasis dar. Saudi-Arabien, die Vereinigten Arabischen Emirate, Südafrika, Ägypten und andere Märkte stützen die Bereiche Textilien, Verpackungen, Baumaterialien und die Verarbeitung von Agrarfasern. Das regionale Wachstum wird bis 2034 auf 3,2–3,9 % geschätzt, wobei Saudi-Arabien und die Vereinigten Arabischen Emirate die Diversifizierung ihrer Industrie vorantreiben.
Südafrika und Ägypten verfügen über Kapazitäten in der Landwirtschaft und Textilverarbeitung, während die Golfstaaten zunehmend Spezialfasern und Fertigprodukte importieren. Investitionen in die Infrastruktur, die Lokalisierung der Produktion und die Diversifizierung der Wirtschaft weg von erdölabhängigen Strukturen können Chancen für faserbasierte Produkte schaffen. Wasserverfügbarkeit und landwirtschaftliche Produktivität bleiben wichtige Faktoren, die den Ausbau lokaler Rohstoffquellen einschränken.
Segmentierungsanalyse
Typ
Pflanzenfasern dominieren den Markt für tierische und pflanzliche Fasern aufgrund ihrer weiten Verfügbarkeit, der etablierten Textilinfrastruktur und ihres zunehmenden Einsatzes in Papier und Verbundwerkstoffen. Für dieses Segment wird von 2026 bis 2034 ein jährliches Wachstum von 4,3–4,8 % erwartet, während tierische Fasern weiterhin eine wichtige Rolle bei Premium- und Funktionstextilien spielen.
- Pflanzenfasern: Baumwolle, Flachs, Hanf, Jute, Bambus, Sisal und andere pflanzliche Fasern werden in der Textil-, Papier-, Verpackungs- und Verstärkungsindustrie eingesetzt. Ihre erneuerbare Herkunft und breite Verfügbarkeit in der Landwirtschaft fördern eine vielfältige industrielle Anwendung.
- Tierische Fasern: Wolle, Seide, Kaschmir, Alpaka und andere tierische Fasern werden weiterhin hauptsächlich in hochwertiger Bekleidung, Heimtextilien und Spezialgeweben verwendet. Ihre Haptik, ihre Isolationseigenschaften und ihre Markenpositionierung sichern die Nachfrage trotz höherer Kosten.
Anwendung
Textilien bleiben der wichtigste Anwendungsbereich, da für Naturfasern eine etablierte Infrastruktur für Spinnerei, Weberei, Strickerei und Veredelung vorhanden ist. Für dieses Anwendungssegment wird bis 2034 ein jährliches Wachstum von 4,0–4,5 % erwartet, wobei Verbundwerkstoffe das größte Wachstumspotenzial bieten.
- Textilien: Bekleidung, Heimtextilien, technische Textilien und Spezialgewebe bilden den größten Absatzmarkt. Faserqualität, Weichheit, Festigkeit, Färbbarkeit und Zertifizierung bestimmen die Kaufentscheidungen sowohl im konventionellen als auch im Premium-Textilmarkt.
- Papierverarbeitung: Nicht-Holzfasern werden zunehmend als ergänzende Zellulosequellen für Spezialpapiere, Verpackungen und Formfaserprodukte untersucht. Die Akzeptanz hängt von der Zellstoffausbeute, der Wirtschaftlichkeit der Verarbeitung, der Faserverfügbarkeit und der Kompatibilität mit bestehenden Anlagen ab.
- Verbundwerkstoffe: Hanf, Flachs, Jute, Kenaf und andere Fasern werden zunehmend in leichten Verbundstrukturen eingesetzt. Fahrzeuginnenausstattungen, Möbel, Bauprodukte und Konsumgüter bieten Anwendungsmöglichkeiten, bei denen der Einsatz erneuerbarer Rohstoffe und die Gewichtsreduzierung einen messbaren Mehrwert schaffen.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Textilien |
Hoch |
Premiumfasern |
Reifen |
|
Papierverarbeitung |
Medium |
Faserverpackung |
Skalierung |
|
Verbundwerkstoffe |
Medium |
Leichtbau-Verbundwerkstoffe |
Skalierung |
Markt für tierische und pflanzliche Fasern: Wachstumstreiber und Wirkungsanalyse
Zunehmende Verwendung erneuerbarer Fasern in nachhaltigen industriellen Anwendungen
Hersteller setzen zunehmend auf nachwachsende Fasern in Produkten, in denen erdölbasierte oder mineralische Materialien teilweise ersetzt werden können, ohne die geforderte Leistung zu beeinträchtigen. Hanf, Flachs, Kenaf, Jute, Bambus und andere Fasern verstärken die Materialien und reduzieren gleichzeitig die Abhängigkeit von fossilen Rohstoffen. Die größten wirtschaftlichen Auswirkungen zeigen sich bei Verbundwerkstoffen, Verpackungen, Möbeln und ausgewählten Automobilkomponenten. Hersteller, die eine stabile Fasergeometrie und dokumentierte Herkunft gewährleisten können, sind marktbeherrschender als Lieferanten, die sich lediglich auf Rohmaterialmengen konzentrieren. Dieser Trend regt auch Chemieunternehmen zur Entwicklung von Bindemitteln, Beschichtungen und Oberflächenbehandlungen an, die mit Naturfasern kompatibel sind. Mit der Einführung von Zielvorgaben für nachwachsende Rohstoffe erweitert sich der potenzielle Kundenstamm über traditionelle Textilhersteller hinaus hin zu Industrieunternehmen, die umweltschonendere Materialrezepturen suchen.
Steigende Nachfrage nach leichten Naturfaserverbundwerkstoffen im Automobil- und Transportwesen
Automobil- und Transporthersteller suchen nach Materialkombinationen, die das Gewicht reduzieren und gleichzeitig Dimensionsstabilität, Steifigkeit, Akustik und Verarbeitungseffizienz gewährleisten. Naturfasern bieten eine sinnvolle Verstärkung bei relativ geringer Dichte, insbesondere in Innenverkleidungen, Türstrukturen, Hutablagen und anderen semistrukturellen Bauteilen. Die sich daraus ergebenden Möglichkeiten erstrecken sich auf Faserlieferanten, Vliesstoffhersteller, Harzformulierer, Compoundierer und Komponentenhersteller. Die steigende Produktion von Elektrofahrzeugen unterstreicht die Bedeutung des Leichtbaus, da eine Reduzierung der Fahrzeugmasse Effizienz- und Reichweitenziele unterstützt. Die kommerzielle Einführung hängt jedoch von Feuchtigkeitsmanagement, Brandverhalten, Zykluszeit, Haltbarkeit und gleichbleibender Faserqualität ab. Lieferanten, die in technische Faserformate und anwendungsspezifische Behandlungen investieren, können sich daher vom Massenmarkt hin zu höherwertigen Automobilprogrammen entwickeln.
Zunehmender Einsatz von Nicht-Holzfasern in Papier und nachhaltigen Verpackungen
Papier- und Verpackungshersteller reagieren auf den Druck, recycelbare, erneuerbare und faserbasierte Alternativen für ausgewählte Mehrschichtstrukturen zu entwickeln. Nicht-Holzfasern können herkömmliche holzbasierte Zellulose in Anwendungen ergänzen, bei denen Verfügbarkeit, Verarbeitungskompatibilität und Barriereeigenschaften akzeptabel sind. Landwirtschaftliche Reststoffe und schnell nachwachsende Pflanzen bieten zudem Möglichkeiten zur Diversifizierung der Rohstoffquellen und zur Reduzierung der Abhängigkeit von Forstressourcen. Die Auswirkungen auf den Markt erstrecken sich auf Zellstofftechnologien, Faservorbehandlung, Barrierebeschichtungen und Verarbeitungsanlagen. Hersteller, die alternative Fasern in etablierte Papierverfahren integrieren, können Lebensmittelverpackungen, Spezialpapiere, Formteile und Konsumverpackungen anbieten. Der wirtschaftliche Erfolg hängt weniger von der Herkunft der Fasern als vielmehr von deren Konsistenz, Zellstoffausbeute, Wasserverbrauch, Energieintensität und Entsorgungskompatibilität ab.
Markt für tierische und pflanzliche Fasern: Zukunftstrends
Verbesserung der Rückverfolgbarkeit und Standardisierung von technischen Naturfaserformaten
Die Trends im Markt für tierische und pflanzliche Fasern gehen hin zu verbesserter Rückverfolgbarkeit, standardisierten Leistungsmerkmalen und technischen Faserformaten. Käufer fordern zunehmend Informationen zu Anbau, Verarbeitung, chemischer Behandlung und Umwelteigenschaften, anstatt Fasern ausschließlich nach Herkunft oder Güteklasse zu erwerben. Digitale Rückverfolgbarkeitssysteme können die landwirtschaftliche Produktion mit Verarbeitern und nachgelagerten Herstellern verbinden und so helfen, Qualitätsschwankungen zu erkennen und die Bestandsplanung zu optimieren. Faserlieferanten werden voraussichtlich auch kundenspezifische Längen, Oberflächenbehandlungen, Mischungen und Verstärkungsstrukturen für spezifische Anwendungen entwickeln. Diese Entwicklung dürfte technische Naturfasern schrittweise von herkömmlichen Agrarfasern abgrenzen. Hersteller mit integrierten Test-, Qualitätssicherungs- und Anwendungsentwicklungskapazitäten werden besser aufgestellt sein, um die Anforderungen der Automobil-, Industrie-, Verpackungs- und Spezialtextilbranche zu erfüllen.
Entwicklung von funktionalisierten und hybriden Naturfasermaterialien
Die Marktprognose für tierische und pflanzliche Fasern zeigt, dass sich die zukünftige Entwicklung zunehmend auf Fasern konzentrieren wird, die mehr als nur grundlegende Verstärkungs- oder Textilfunktionen bieten. Oberflächenmodifizierung, Hybridisierung, chemische Behandlung und kontrollierte Faserarchitektur können Feuchtigkeitsbeständigkeit, Haftung, thermische Stabilität, akustische Eigenschaften oder Verarbeitbarkeit verbessern. Solche Entwicklungen könnten es Naturfasern ermöglichen, in Anwendungsbereiche vorzudringen, die bisher von Glasfasern oder konventionellen Kunststoffen dominiert wurden. Hersteller von Verbundwerkstoffen werden voraussichtlich Kombinationen aus natürlichen und synthetischen Verstärkungen einsetzen, wenn hohe Leistungsanforderungen bestehen. Gleichzeitig können Textilverarbeiter funktionelle Behandlungen integrieren, die die Haltbarkeit und Ressourceneffizienz verbessern. Diese Entwicklungen werden den technischen Wert von Fasern steigern und eine engere Zusammenarbeit zwischen Agrarproduzenten, Faserverarbeitern, Chemieunternehmen, Herstellern von Verbundwerkstoffen und Endverbrauchern fördern.
Marktchancen für tierische und pflanzliche Fasern
Ausbau der lokalen Faserverarbeitung und integrierter landwirtschaftlicher Lieferketten
Investitionsmöglichkeiten bieten sich in Regionen, in denen die landwirtschaftliche Produktion eine lokale Faserverarbeitung ermöglicht, anstatt minderwertige Rohbiomasse zu exportieren. Die Errichtung von Anlagen zur Entrindung, Reinigung, Sortierung, zum Spinnen und zur Verstärkungsaufbereitung in der Nähe von Anbaugebieten kann den Transportaufwand reduzieren und gleichzeitig den Zugang der Erzeuger zu höherwertigen Märkten verbessern. Indien, Südostasien, Osteuropa und Teile Lateinamerikas bieten aufgrund etablierter Agrar- und Textilökosysteme Potenzial. Investoren können integrierte Anlagen anvisieren, die verschiedene Rohstoffe verarbeiten können und so die Abhängigkeit von kulturspezifischen Schwankungen verringern. Partnerschaften mit Textilfabriken, Papierherstellern und Verbundwerkstoffherstellern können die Kapazitätsauslastung verbessern. Die vielversprechendsten Projekte kombinieren voraussichtlich zuverlässige Rohstofflieferverträge, effiziente Vorverarbeitung, Qualitätslabore und Abnehmervereinbarungen.
Entwicklung anwendungsspezifischer Naturfaserverbundsysteme
Der zunehmende Einsatz von Leichtbaukomponenten bietet Zulieferern die Chance, anwendungsspezifische Naturfaserverbundsysteme zu entwickeln, anstatt unbehandelte Verstärkungsfasern zu verkaufen. Automobil-Innenausstattungen stellen einen attraktiven Einstiegspunkt dar, da Hersteller Wert auf Gewichtsreduzierung, Akustik, nachwachsende Rohstoffe und Designflexibilität legen. Zulieferer können sich durch optimierte Faserlänge, Vliesarchitektur, Bindemittelverträglichkeit, Feuchtigkeitsregulierung und Brandschutzbehandlung differenzieren. Die Zusammenarbeit mit Tier-1-Zulieferern der Automobilindustrie kann Qualifizierungszyklen verkürzen und Zugang zu Fahrzeugplattformen ermöglichen. Unternehmen, die reproduzierbare Materialspezifikationen und Kompatibilität mit automatisierten Verarbeitungsprozessen gewährleisten, können höhere Margen erzielen als Anbieter von Standardfasern. Auch für Elektrofahrzeuge ergeben sich hier Chancen, da leichte Innenausstattungen zur Gesamteffizienz des Fahrzeugs beitragen können.
Aktuelle Entwicklungen
- 27. Februar 2026: Ibex integrierte die Funktionsgarntechnologie von Nuyarn in seinen Nautilus Fisherman Sweater. Das Produkt kombiniert eine Mischung aus 70 % Merinowolle und 30 % Nylon mit einem speziellen 3D-Strickverfahren. Die Entwicklung erweitert die Einsatzmöglichkeiten von Merinowolle über traditionelle Funktionsunterwäsche hinaus auf Lifestyle-Bekleidung und nutzt gleichzeitig die 3D-Konstruktion zur Reduzierung von Materialverschwendung. Die Markteinführung unterstreicht Innovationen in der Tierfaserverarbeitung und der Herstellung hochwertigerer Bekleidung.
- 3. Februar 2025: Spiber präsentierte über 20 neu entwickelte, gemeinsam mit Takisada-Nagoya kreierte Anzugstoffe. Diese enthalten Brewed Protein-Fasern in unterschiedlichen Mischungsverhältnissen mit Materialien wie Wolle und Polyester. Darüber hinaus stellte Spiber 40 weitere, mit A-girls entwickelte Mischgewebe vor, die die Anwendungsmöglichkeiten von fermentativ gewonnenen Proteinfasern für Anzüge, Jacken und andere Textilien erweitern. Diese Entwicklung unterstreicht die wachsende Materialinnovation im Bereich proteinbasierter Fasern der nächsten Generation.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -