
Mercado de fibras animales y vegetales: tamaño, crecimiento y previsiones 2034
Tamaño del mercado y previsiones de fibras animales y vegetales (2021-2034), cuota de mercado global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (fibras vegetales, fibras animales); aplicación (textiles, procesamiento de papel, materiales compuestos) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00014774
- Categoría : Productos químicos y materiales
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 17, 2026


Tamaño del mercado en 2025
22.490 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
32.580 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
4,21 %
Índice de crecimiento
Mercado potencial
250.170 millones de dólares estadounidenses
(2026-2034)
El mercado de fibras animales y vegetales se posiciona como una categoría de materiales en crecimiento que abarca el refuerzo textil, el procesamiento de papel y las aplicaciones en materiales compuestos. El mercado, valorado en 22.490 millones de dólares en 2025, se prevé que alcance los 32.580 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (TCAC) del 4,21% entre 2026 y 2034. La demanda está impulsada por las materias primas renovables, los requisitos de materiales ligeros, los envases a base de fibra y la sustitución de ciertos materiales derivados del petróleo.
América del Norte presenta una demanda diversificada, impulsada por la reducción de peso en la industria automotriz, el embalaje sostenible, los textiles de alta calidad y los materiales de construcción. Se estima que el mercado regional de fibras animales y vegetales crecerá a una tasa compuesta anual del 3,7 % al 4,3 % entre 2026 y 2034. El creciente uso de cáñamo, lino, algodón, lana y otros refuerzos de origen biológico, junto con los programas corporativos de reducción de emisiones de carbono, está fortaleciendo el interés en adquirir fibras naturales trazables y sistemas de fibras de ingeniería.
Evaluación y perspectivas del mercado de fibras animales y vegetales
- América del Norte: Se estima que América del Norte representará entre el 19 % y el 23 % de la cuota de mercado de fibras animales y vegetales en 2025 y que crecerá a una tasa de crecimiento anual compuesta (CAGR) del 3,7 % al 4,3 % entre 2026 y 2034, impulsada por las aplicaciones en textiles avanzados, materiales compuestos, embalaje y aligeramiento de peso en la industria automotriz.
- EE. UU.: Estados Unidos representa aproximadamente entre el 72 % y el 77 % de la demanda norteamericana en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,8 % al 4,4 % hasta 2034, impulsada por los materiales compuestos y la adopción de materiales sostenibles.
- Europa: Se estima que Europa tendrá una cuota de mercado del 28-32% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,0-4,6%, con Alemania, Francia, Italia y el Reino Unido beneficiándose de los materiales de base biológica y las iniciativas de economía circular.
- Asia Pacífico: Se estima que la región de Asia Pacífico representará entre el 39 % y el 43 % de la cuota de mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 4,5 % al 5,1 %, con China, India, Japón, Corea del Sur y el sudeste asiático proporcionando una amplia demanda de textiles y papel.
- Segmento más grande: Las fibras vegetales constituyen el segmento más grande, representando una cuota de mercado estimada del 70-74% en 2025 y expandiéndose a una tasa de crecimiento anual compuesta (CAGR) del 4,3-4,8% hasta 2034.
- Segmento de alto crecimiento: Los materiales compuestos constituyen la aplicación de mayor crecimiento, representando una cuota estimada del 17-21% en 2025 y avanzando a una tasa de crecimiento anual compuesta (CAGR) del 5,0-5,6% durante el período 2026-2034.
- Empresas clave analizadas en detalle: Bast Fibre Technologies Inc.; Natural Fibre Products; SL Bally Ribbon Mills; Wacker Chemie AG; UPM-Kymmene Corporation; Procotex Corporation SA; HempFlax Group BV; JELU-WERK Josef Ehrler GmbH & Co. KG; Tecnaro GmbH; y Bcomp Ltd.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
En cuanto a las tendencias, el mercado de fibras animales y vegetales está pasando del uso de fibras comunes a fibras naturales modificadas con características morfológicas, propiedades de humedad, capacidad de tratamiento superficial e integración en compuestos a medida. En la industria textil, se observa una tendencia a incorporar fibras tradicionales junto con cáñamo, lino, bambú y fibras regeneradas, mientras que la industria de los materiales compuestos trabaja para mejorar la dispersión y la unión de las fibras. Los fabricantes de papel pueden utilizar fibras no madereras como alternativa a la celulosa.
El informe sobre el mercado de fibras animales y vegetales indica que, en el próximo periodo, se prevén inversiones en la mejora de procesos, la trazabilidad de la cadena de suministro agrícola, el tratamiento de fibras y la producción escalable de compuestos. Los proveedores emergentes podrán aprovechar la disponibilidad de materia prima agrícola en Europa del Este, India, el Sudeste Asiático y Latinoamérica, mientras que los proveedores consolidados se centrarán en las certificaciones y la integración en la cadena de valor. Se espera que las normativas relativas a la reciclabilidad, el contenido renovable y las emisiones de carbono favorezcan este tipo de fibras.
Alcance del informe de mercado de fibras animales y vegetales
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 22.490 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 32.580 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 4,21% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de fibras animales y vegetales
La creciente demanda de textiles, embalajes y materiales ligeros impulsa el crecimiento de los mercados de fibras animales y vegetales. La cadena de suministro abarca desde las materias primas agrícolas y ganaderas hasta la cosecha, el enriado, el descortezado, el desengrasado, la limpieza, el cardado, el hilado, el tejido, la confección de no tejidos y el refuerzo de materiales compuestos. Por lo tanto, los productores de fibra siguen expuestos al riesgo de fluctuaciones en el rendimiento de los cultivos, condiciones climáticas, costes laborales, transporte y capacidad de procesamiento local.
La proporción de fibras vegetales es mayor debido a las múltiples aplicaciones del algodón, el lino, el cáñamo, el yute, el sisal, el bambú y otros materiales en diversas industrias. Mientras tanto, las fibras animales, como la lana y la seda, siguen siendo importantes en el sector de los textiles de alta calidad. Las cuestiones de suministro resultan más favorables para las empresas integradas verticalmente, que pueden garantizar un control de calidad riguroso de la humedad, la contaminación, la trazabilidad y la certificación de las fibras.
El posicionamiento se basa ahora más en la especialización que en el mero volumen de fibra. Bast Fibre Technologies se especializa en fibras naturales técnicas, mientras que Natural Fiber Products satisface las necesidades de las fibras de ingeniería. SL Bally Ribbon Mills se especializa en tecnología de tejido estrecho, incluyendo productos de fibra natural, mientras que Wacker Chemie AG participa indirectamente en el proceso a través de la tecnología de materiales para la fabricación de compuestos y fibras.
Otros actores en el panorama competitivo incluyen a UPM-Kymmene Corporation, Procotex Corporation, HempFlax Group, JELU-WERK Josef Ehrler, Tecnaro y Bcomp. Las tendencias de inversión se dirigen cada vez más hacia el preprocesamiento de fibras, productos compuestos listos para la fabricación, tejidos especiales y soluciones posteriores. La colaboración entre fabricantes de fibras, fabricantes de resinas, fabricantes de tejidos, proveedores de autopartes y transformadores de envases es cada vez más crucial, ya que la consistencia depende de algo más que la fabricación de la fibra en bruto.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
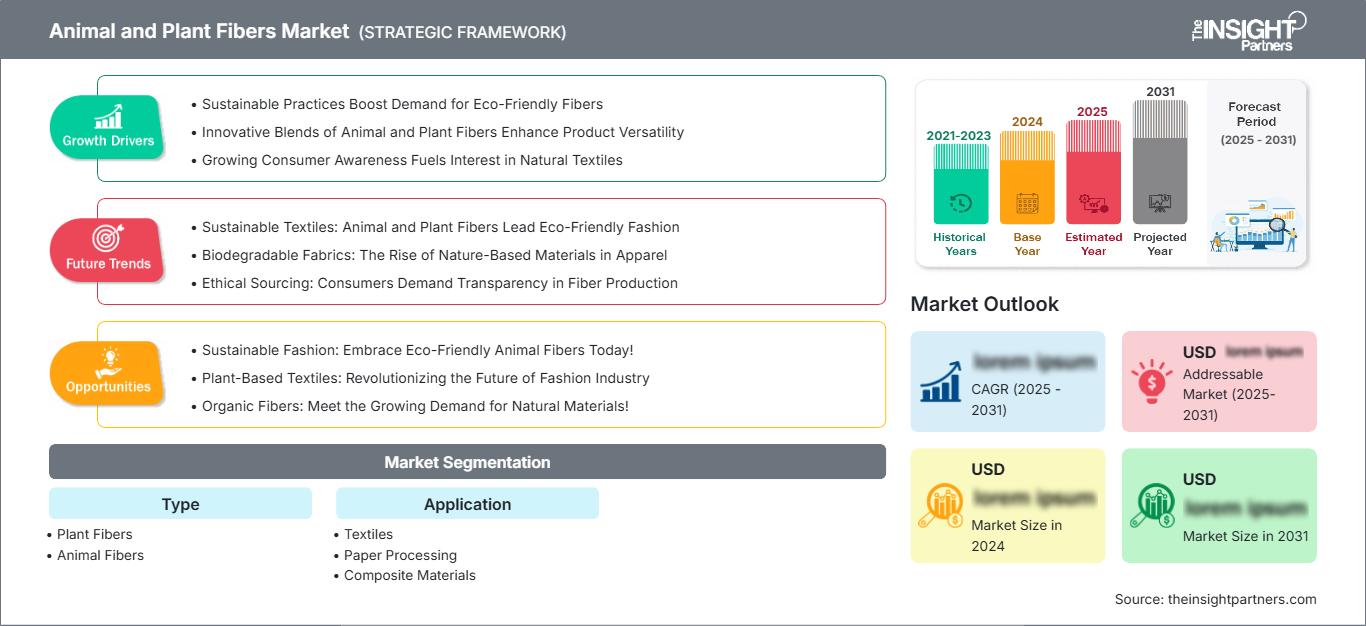
Mercado de fibras animales y vegetales: Perspectivas estratégicas
Perspectivas regionales
Mercado de fibras animales y vegetales de Norteamérica
Se estima que Norteamérica representará entre el 19 % y el 23 % del mercado mundial de fibras animales y vegetales en 2025, con una tasa de crecimiento anual compuesta (TCAC) del 3,7 % al 4,3 % hasta 2034. El consumo es predominante en la región debido a la presencia de empresas de transformación textil, fabricantes de envases, proveedores de la industria automotriz y fabricantes de materiales compuestos. Actualmente, se observa un mayor interés en el cáñamo y el lino como materiales de refuerzo renovables, y en el algodón como fibra vegetal clave para la industria textil.
La contribución de Canadá abarca tecnologías de fibras relacionadas con la silvicultura, los textiles especializados y los biomateriales. Los consumidores regionales buscan cada vez más uniformidad en las dimensiones de las fibras, control de la humedad, trazabilidad y documentación del impacto ambiental. La reducción de peso en los automóviles es especialmente relevante, ya que los compuestos de fibras naturales pueden disminuir la densidad en ciertas partes del interior. En el sector del embalaje, las fibras agrícolas se consideran materias primas secundarias.
Mercado estadounidense de fibras animales y vegetales
Estados Unidos representa aproximadamente entre el 72 % y el 77 % de la demanda norteamericana en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,8 % al 4,4 % hasta 2034. Existe demanda de compuestos en sectores como la confección, los textiles técnicos, el papel, los materiales de construcción, las autopartes y los biomateriales. Si bien la fibra de algodón presenta ventajas estructurales, el cáñamo y el lino están ganando cada vez más popularidad en productos de ingeniería.
Además, el país cuenta con un entorno bien desarrollado que incluye industrias de procesamiento de fibras, unidades especializadas de fabricación textil, empresas químicas y productores de materiales compuestos. SL Bally Ribbon Mills refleja la contribución del proceso de transformación textil, mientras que las tecnologías de compuestos de fibra natural de BASF evidencian la creciente interconexión entre fibras y aglutinantes.
Mercado europeo de fibras animales y vegetales
Europa representará una cuota estimada del 28-32% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,0-4,6% hasta 2034, con Alemania como mercado líder. El Reino Unido, Alemania, Francia, Italia y España, en conjunto, conforman una cartera diversificada que incluye textiles, fibras para la industria automotriz, materiales de embalaje y compuestos industriales.
El Reino Unido cuenta con una sólida experiencia en el sector textil e investiga fibras que podrían reducir el impacto ambiental, además de desarrollar enfoques circulares para el abastecimiento de fibras. En Alemania existe una alta demanda de materiales compuestos de fibras naturales debido al sector automotriz e industrial. Francia apoya la cadena de valor del lino y otras fibras de líber, mientras que Italia genera demanda de fibras naturales gracias a sus clústeres textiles.
Mercado de fibras animales y vegetales de Asia Pacífico
La región Asia-Pacífico concentrará aproximadamente entre el 39 % y el 43 % de la demanda mundial en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 4,5 % al 5,1 %. China lidera el consumo regional, seguida de India, Japón, Corea del Sur y Australia. Las grandes bases de producción textil proporcionan una demanda estructural de algodón, lana, seda y otras fibras.
China e India se benefician de una extensa infraestructura de procesamiento, mientras que Japón y Corea del Sur priorizan los materiales técnicos de mayor valor. Australia contribuye con sus recursos de lana y fibras agrícolas. Las políticas industriales que apoyan los textiles nacionales, los materiales de base biológica y la modernización de la manufactura deberían incentivar la inversión en la eficiencia del procesamiento y en aplicaciones de mayor valor.
Mercado de fibras animales y vegetales de Oriente Medio y África
Oriente Medio y África representan una base de demanda más pequeña pero en desarrollo, con Arabia Saudita, los Emiratos Árabes Unidos, Sudáfrica, Egipto y otros mercados que impulsan la industria textil, el embalaje, los materiales de construcción y el procesamiento de fibras agrícolas. Se estima un crecimiento regional del 3,2 % al 3,9 % hasta 2034, con Arabia Saudita y los Emiratos Árabes Unidos haciendo hincapié en la diversificación industrial.
Sudáfrica y Egipto cuentan con capacidad para la agricultura y el procesamiento textil, mientras que los mercados del Golfo importan cada vez más fibras especializadas y materiales acabados. La inversión en infraestructura, la localización de la producción y la diversificación para reducir la dependencia de las estructuras económicas de los hidrocarburos pueden generar oportunidades para los productos a base de fibras. La disponibilidad de agua y la productividad agrícola siguen siendo limitaciones importantes para la expansión de las materias primas locales.
Análisis de segmentación
Tipo
Las fibras vegetales dominan el mercado de fibras animales y vegetales debido a su amplia disponibilidad, la infraestructura textil consolidada y su creciente uso en la fabricación de papel y materiales compuestos. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,3 % al 4,8 % entre 2026 y 2034, mientras que las fibras animales conservarán su importancia en textiles de alta gama y de alto rendimiento.
- Fibras vegetales: El algodón, el lino, el cáñamo, el yute, el bambú, el sisal y otras fibras de origen vegetal se utilizan en la industria textil, papelera, de embalaje y de refuerzo. Su origen renovable y su amplia disponibilidad agrícola favorecen su diversificación industrial.
- Fibras animales: La lana, la seda, el cachemir, la alpaca y otras fibras de origen animal siguen concentrándose en prendas de alta gama, textiles para el hogar y tejidos especializados. Sus propiedades táctiles, características aislantes y posicionamiento de marca mantienen la demanda a pesar de los precios más elevados.
Solicitud
Los textiles siguen siendo la principal aplicación, ya que las fibras naturales cuentan con una infraestructura consolidada para el hilado, el tejido, el tricotado y el acabado. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,0-4,5% hasta 2034, mientras que los materiales compuestos ofrecen el mayor potencial de expansión.
- Textiles: La confección, los artículos para el hogar, los tejidos técnicos y los productos tejidos especiales representan la mayor base de consumo. La calidad de la fibra, la suavidad, la resistencia, la capacidad de teñido y la certificación determinan las decisiones de compra en los mercados textiles convencionales y de alta gama.
- Procesamiento de papel: Las fibras no madereras se evalúan cada vez más como recursos de celulosa suplementarios para papeles especiales, embalajes y productos de fibra moldeada. Su adopción depende del rendimiento de la pulpa, la rentabilidad del procesamiento, la disponibilidad de la fibra y la compatibilidad con los equipos existentes.
- Materiales compuestos: El cáñamo, el lino, el yute, el kenaf y otras fibras se incorporan cada vez más a estructuras compuestas ligeras. Los interiores de automóviles, el mobiliario, los productos de construcción y los bienes de consumo ofrecen oportunidades donde el contenido renovable y la reducción de peso aportan un valor tangible.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Textiles |
Alto |
Fibras de primera calidad |
Maduro |
|
Procesamiento de papel |
Medio |
Embalaje de fibra |
Escalada |
|
Materiales compuestos |
Medio |
Materiales compuestos ligeros |
Escalada |
Factores que impulsan el crecimiento del mercado de fibras animales y vegetales y análisis de su impacto
Creciente adopción de fibras renovables en aplicaciones industriales sostenibles
Los fabricantes incorporan cada vez más fibras renovables en productos donde los materiales derivados del petróleo o de origen mineral pueden sustituirse parcialmente sin sacrificar el rendimiento requerido. El cáñamo, el lino, el kenaf, el yute, el bambú y otras fibras proporcionan refuerzo a la vez que reducen la dependencia de los recursos fósiles vírgenes. El impacto comercial es mayor en los materiales compuestos, el embalaje, el mobiliario y determinados componentes de la industria automotriz. Los productores que pueden ofrecer una geometría de fibra estable y un origen documentado gozan de una posición más ventajosa que los proveedores centrados únicamente en el volumen de materia prima. Este factor también incentiva a las empresas químicas a desarrollar aglutinantes, recubrimientos y tratamientos superficiales compatibles con las fibras naturales. A medida que los compradores establecen objetivos de contenido renovable, la base de clientes potenciales se amplía más allá de los productores textiles tradicionales hacia los fabricantes industriales que buscan formulaciones de materiales de menor impacto ambiental.
Aumento de la demanda de compuestos ligeros de fibra natural en la industria automotriz y del transporte.
Los fabricantes de automóviles y transporte buscan combinaciones de materiales que reduzcan el peso manteniendo la estabilidad dimensional, la rigidez, el rendimiento acústico y la eficiencia de procesamiento. Las fibras naturales pueden proporcionar un refuerzo útil con una densidad relativamente baja, especialmente en paneles interiores, estructuras de puertas, bandejas portaobjetos y otros componentes semiestructurales. Esta oportunidad se extiende a proveedores de fibras, productores de no tejidos, formuladores de resinas, fabricantes de compuestos y fabricantes de componentes. El aumento de la producción de vehículos eléctricos refuerza la importancia de la reducción de peso, ya que disminuir la masa del vehículo puede contribuir a los objetivos de eficiencia y autonomía. Sin embargo, la adopción comercial depende de la gestión de la humedad, el comportamiento ante el fuego, el tiempo de ciclo, la durabilidad y la calidad constante de la fibra. Por lo tanto, los proveedores que invierten en formatos de fibra de ingeniería y tratamientos específicos para cada aplicación pueden pasar de los mercados de productos básicos a programas automotrices de mayor valor.
Mayor uso de fibras no madereras en papel y embalajes sostenibles.
Los fabricantes de papel y embalaje están respondiendo a la presión por encontrar alternativas reciclables, renovables y basadas en fibras para determinadas estructuras multicapa. Las fibras no madereras pueden complementar la celulosa convencional derivada de la madera en aplicaciones donde la disponibilidad de suministro, la compatibilidad de procesamiento y el rendimiento de barrera sean aceptables. Los residuos agrícolas y los cultivos de rápida renovación también crean oportunidades para diversificar las fuentes de materia prima y reducir la dependencia de los recursos forestales. El impacto en el mercado se extiende a las tecnologías de pulpado, el pretratamiento de fibras, los recubrimientos de barrera y los equipos de conversión. Los productores que integran fibras alternativas en los procesos de papel establecidos pueden centrarse en el envasado de alimentos, papeles especiales, productos moldeados y envases para el consumidor. El éxito comercial dependerá de la consistencia de la fibra, el rendimiento del pulpado, el consumo de agua, la intensidad energética y la compatibilidad al final de su vida útil, más que de su origen renovable únicamente.
Tendencias futuras del mercado de fibras animales y vegetales
Mejorar la trazabilidad y la estandarización de los formatos de fibras naturales procesadas.
Las tendencias del mercado de fibras animales y vegetales apuntan hacia una mayor trazabilidad, un rendimiento estandarizado y formatos de fibra diseñados a medida. Los compradores exigen cada vez más información sobre el cultivo, el procesamiento, el tratamiento químico y las características ambientales, en lugar de adquirir fibras únicamente por su origen o grado. Los sistemas de trazabilidad digital permiten conectar la producción agrícola con los procesadores y fabricantes posteriores, facilitando la identificación de variaciones de calidad y la mejora de la planificación de inventarios. Se espera que los proveedores de fibra desarrollen longitudes, tratamientos superficiales, mezclas y estructuras de refuerzo personalizadas para aplicaciones específicas. Este cambio debería diferenciar gradualmente las fibras naturales técnicas de las fibras agrícolas convencionales. Los productores con capacidades integradas de ensayo, garantía de calidad y desarrollo de aplicaciones estarán mejor posicionados para satisfacer las necesidades de los sectores automotriz, industrial, de embalaje y de textiles especializados.
Desarrollo de materiales de fibras naturales funcionalizadas e híbridas
Las previsiones del mercado de fibras animales y vegetales indican que el desarrollo futuro se centrará cada vez más en fibras que ofrezcan más que un simple refuerzo o funcionalidad textil. La modificación de la superficie, la hibridación, el tratamiento químico y la arquitectura controlada de las fibras pueden mejorar la resistencia a la humedad, la adhesión, la estabilidad térmica, el comportamiento acústico y la procesabilidad. Estos avances podrían permitir que las fibras naturales se introduzcan en aplicaciones anteriormente dominadas por las fibras de vidrio o los plásticos convencionales. Es probable que los fabricantes de materiales compuestos utilicen combinaciones de refuerzos naturales y sintéticos cuando los requisitos de rendimiento sean exigentes. Al mismo tiempo, los procesadores textiles podrían incorporar tratamientos funcionales que mejoren la durabilidad y la eficiencia de los recursos. Estos avances incrementarán el valor técnico de las fibras y fomentarán una colaboración más estrecha entre productores agrícolas, procesadores de fibras, empresas químicas, fabricantes de materiales compuestos y usuarios finales.
Oportunidades de mercado para fibras animales y vegetales
Expansión del procesamiento localizado de fibras y de las cadenas de suministro agrícolas integradas.
Existen oportunidades de inversión en regiones donde la producción agrícola permite el procesamiento local de fibras en lugar de la exportación de biomasa cruda de bajo valor. El establecimiento de instalaciones de descortezado, limpieza, clasificación, hilado y preparación de refuerzos cerca de las zonas de cultivo puede reducir las necesidades de transporte y, al mismo tiempo, mejorar el acceso de los productores a mercados de mayor valor. India, el sudeste asiático, Europa del Este y algunas partes de Latinoamérica ofrecen potencial gracias a sus ecosistemas agrícolas y textiles consolidados. Los inversores pueden centrarse en instalaciones integradas capaces de procesar diversas materias primas, reduciendo así la exposición a la variabilidad específica de cada cultivo. Las alianzas con fábricas textiles, productores de papel y fabricantes de materiales compuestos pueden optimizar la utilización de la capacidad. Los proyectos más sólidos probablemente combinen contratos de suministro de materias primas fiables, un preprocesamiento eficiente, laboratorios de calidad y acuerdos con clientes finales.
Desarrollo de sistemas compuestos de fibra natural para aplicaciones específicas.
El creciente uso de componentes ligeros ofrece a los proveedores la oportunidad de desarrollar sistemas de compuestos de fibra natural específicos para cada aplicación, en lugar de vender refuerzos sin tratar. Los componentes interiores de los automóviles representan un atractivo punto de entrada, ya que los fabricantes valoran la reducción de peso, el rendimiento acústico, el contenido renovable y la flexibilidad de diseño. Los proveedores pueden diferenciarse mediante la optimización de la longitud de la fibra, la arquitectura no tejida, la compatibilidad con el aglutinante, el control de la humedad y el tratamiento ignífugo. La colaboración con proveedores Tier 1 del sector automotriz puede acortar los ciclos de cualificación y facilitar el acceso a las plataformas de vehículos. Las empresas que establecen especificaciones de materiales repetibles y compatibilidad con el procesamiento automatizado pueden obtener márgenes más elevados que los proveedores de fibras convencionales. Esta oportunidad también se extiende a los vehículos eléctricos, donde las estructuras interiores ligeras pueden contribuir a la eficiencia general del vehículo.
Novedades recientes
- 27 de febrero de 2026: Ibex incorporó la tecnología de hilo de alto rendimiento de Nuyarn a su suéter Nautilus Fisherman, combinando una mezcla de 70 % lana merino y 30 % nailon con tejido 3D personalizado. Este desarrollo extiende las aplicaciones avanzadas de la lana merino más allá de las prendas básicas de alto rendimiento tradicionales, integrándolas en la ropa de estilo de vida, al tiempo que aprovecha la construcción 3D para reducir el desperdicio de material. El lanzamiento destaca la innovación en el procesamiento de fibras animales y las aplicaciones de prendas de mayor valor.
- 3 de febrero de 2025: Spiber anunció más de 20 nuevos tejidos para trajes, desarrollados en colaboración con Takisada-Nagoya, que incorporan fibra de proteína fermentada en diferentes proporciones con materiales como lana y poliéster. Spiber también presentó 40 tejidos adicionales, desarrollados con A-girls, ampliando así las aplicaciones de las fibras proteicas derivadas de la fermentación en trajes, chaquetas y otros textiles. Este desarrollo demuestra la creciente innovación en materiales relacionados con las fibras proteicas de última generación.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -