
Markt für Anti-Nebel-Lidding Folien: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Antibeschlag-Deckelfolien (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumspotenzialanalyse. Berichtsabdeckung: Nach Material (PVC, Polyethylen, PET, Polyamid, Polypropylen, Sonstige); Verschlussart (wiederverschließbar, abziehbar); Endverbrauchsbranche (Fertigprodukte, Tiefkühlkost, Süßwaren und Backwaren, Fleisch- und Geflügelprodukte, Meeresfrüchte, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00022639
- Kategorie : Chemikalien und Materialien
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 27, 2026


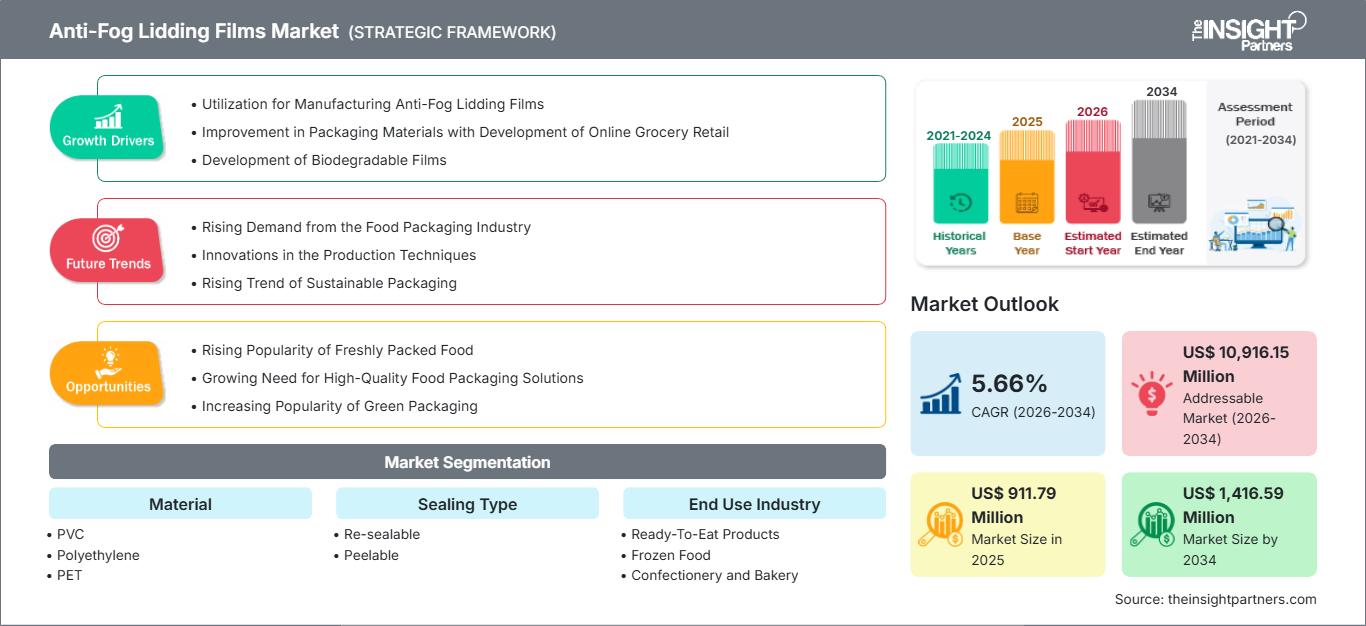
Marktgröße 2025
911,79 Mio. US$
Basisjahrwert
Prognose für 2034
1.416,59 Mio. US$
Prognose bis 2034
CAGR 2026-2034
5,66 %
Wachstumsrate
Adressierbarer Markt
10.916,15 Mio. US-Dollar
(2026–2034)
Der Markt für beschlagfreie Deckelfolien wird im Jahr 2025 auf 911,79 Millionen US-Dollar geschätzt und soll bis 2034 auf 1.416,59 Millionen US-Dollar anwachsen , was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,66 % im Zeitraum 2026–2034 entspricht . Das Wachstum wird durch die Nachfrage nach transparenten Verpackungen, die die Sichtbarkeit der Produkte auch bei Kühlung gewährleisten, sowie durch den zunehmenden Konsum von Fertiggerichten, frischen Proteinen, Meeresfrüchten und anderen feuchtigkeitsempfindlichen Lebensmitteln, die eine zuverlässige Abdichtung und Kondensationskontrolle erfordern, begünstigt.
Der Markt für Antibeschlag-Deckelfolien in Nordamerika bleibt bedeutend. Das Wachstum wird durch den Konsum von gekühlten und zubereiteten Lebensmitteln, eine moderne Infrastruktur für die Schalenversiegelung und den anhaltenden Trend zu leistungsfähigeren Verpackungsformaten begünstigt. Für den Zeitraum 2026–2034 wird ein jährliches Wachstum von 4,8–5,4 % prognostiziert. Die Nachfrage wird zudem durch die Anforderungen des Einzelhandels an die Warenpräsentation im Regal, die Reduzierung von Lebensmittelabfällen und Verpackungsstrukturen beeinflusst, die Antibeschlagwirkung mit Abziehbarkeit und Recyclingfähigkeit kombinieren.
Marktanalyse und Einblicke für Antibeschlag-Deckelfolien
- Nordamerika: Nordamerika wird im Jahr 2025 voraussichtlich einen Marktanteil von 31–35 % ausmachen , wobei der Markt zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,4 % wachsen wird . Unterstützt wird dieses Wachstum durch Fertiggerichte, frische Proteine, Kühlkettenlogistik und eine fortschrittliche Infrastruktur für die Schalenversiegelung.
- USA: Die USA machen 2025 74–78 % der nordamerikanischen Nachfrage aus und werden zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 4,9–5,5 % wachsen , da die Verwendung von Verpackungen für gekühlte Fertiggerichte, Fleisch, Geflügel und Meeresfrüchte zunimmt.
- Europa: Europa wird im Jahr 2025 einen Anteil von 27–31 % haben und voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 5,0–5,6 % wachsen , angeführt von Deutschland, Großbritannien, Frankreich, Italien und Spanien.
- Asien-Pazifik: Asien-Pazifik hält 2025 einen Marktanteil von 25–29 % , mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,1–6,8 % zwischen 2026 und 2034. China, Japan, Südkorea und Indien treiben die Nachfrage durch den Ausbau der Lebensmittelverarbeitungs- und Kühlkettenindustrie an.
- Größtes Segment: Polyethylen wird voraussichtlich im Jahr 2025 einen Marktanteil von 31–35 % halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,3–5,9 % wachsen, was auf die Flexibilität beim Versiegeln und die breite Kompatibilität mit Schalen zurückzuführen ist.
- Wachstumsstarkes Segment: Fertiggerichte werden im Jahr 2025 einen Marktanteil von 22–26 % erreichen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,2–6,9 % zunehmen, da der Konsum von Convenience-Produkten zunimmt.
- Die wichtigsten analysierten Unternehmen: Klöckner Pentaplast, Toray Plastics Inc., PLASTOPIL, Effegidi International, Sealed Air Corporation, Berry Global Inc., Flexopack SA, Winpak Ltd., Coveris Management GmbH und Flair Flexible Packaging Corporation.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Während der Markt früher ausschließlich auf transparente Folien zur Versiegelung angewiesen war, zeichnet sich nun ein Trend hin zu Folienstrukturen mit Antibeschlag- und kontrollierter Schälfestigkeit, Barriereeigenschaften, geringerer Materialstärke und Kompatibilität mit recycelbaren Schalen ab. Coextrusion, Oberflächenbeschichtung und Siegelfolienlösungen ermöglichen es Herstellern, Kondensationsprobleme zu lösen, ohne die optische Transparenz des Materials zu beeinträchtigen. Die Fertigung konzentriert sich auf Materialreduzierung, Bearbeitbarkeit und Kompatibilität mit Schalenversiegelungsmaschinen und Anlagen für die Verpackung unter Schutzatmosphäre.
Im Prognosezeitraum werden Investitionen in recycelbare Monomaterialfolien, transparente PET- und PE-Lösungen sowie Folien für gekühlte und verzehrfertige Lebensmittel fließen. Die Regulierung von Verpackungsabfällen wird die Vereinfachung und Reduzierung der Materialstärke vorantreiben, während der Ausbau der Produktionskapazitäten durch wachsende asiatische Lebensmittelverarbeitungszentren erfolgen wird. Anbieter mit integrierten Extrusions-, Beschichtungs- und Konfektionierungskapazitäten sind gut positioniert, um den zunehmend kundenspezifischen Leistungsanforderungen gerecht zu werden. Der Marktbericht für Antibeschlag-Deckelfolien analysiert diese Investitionsprioritäten und ihren Einfluss auf die zukünftige Produktentwicklung und Marktexpansion.
Marktbericht über Antibeschlagfolien für Deckel – Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 911,79 Millionen US-Dollar |
| Marktgröße bis 2034 | 1.416,59 Millionen US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 5,66 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Antibeschlag-Deckelfolien
Die Nachfrage im Wachstumsmarkt für Antibeschlagfolien geht von Polymerherstellern, Additivlieferanten, Folienherstellern, Beschichtungsspezialisten, Verarbeitern, Schalenherstellern, Lebensmittelverarbeitern, Einzelhändlern und Verpackungsmaschinenanbietern aus. Hersteller von Frischwaren benötigen Materialien, die den Anforderungen an Transparenz, Dichtigkeit, Sauerstoffbarriere und Kondensationskontrolle gerecht werden. Polyethylen- und PET-Schichten bleiben relevant, da sie sich durch gute Verarbeitbarkeit und Kompatibilität mit bestehenden Schalendesigns auszeichnen.
Die Wirtschaftlichkeit der Lieferkette wird durch Harzkosten, Folienstärke, Beschichtungszusammensetzung, Energiekosten und Verarbeitungskapazität bestimmt. Folienhersteller optimieren zunehmend ihre Mehrschichtfolien, um das Gewicht zu minimieren, ohne die Durchstoßfestigkeit und Siegelfähigkeit zu beeinträchtigen. Verpackungshersteller arbeiten zudem mit Lebensmittelverpackungsunternehmen zusammen, um Siegelparameter, Antibeschlageigenschaften und die Bearbeitbarkeit bei hohen Geschwindigkeiten zu qualifizieren.
Die Marktanalyse für Antibeschlagfolien zeigt ein wettbewerbsintensives Umfeld, das von Folientechnologie, Substratverträglichkeit, geografischer Produktionspräsenz und Anwendungsspezialisierung geprägt ist. Klöckner Pentaplast, Toray Plastics Inc., PLASTOPIL und Effegidi International differenzieren sich durch Folienstruktur und Anwendungskompetenz, während Sealed Air Corporation dank integrierter Schalen- und Folienverpackungslösungen eine wettbewerbsfähige Position im Bereich der Verpackungen für Proteine und Fertiggerichte behauptet.
Berry Global Inc., Flexopack SA, Winpak Ltd., Coveris Management GmbH und Flair Flexible Packaging Corporation sind in den Bereichen Spezialfolien, Deckelfolien und Lebensmittelverpackungen tätig. Der Investitionsschwerpunkt der Wettbewerber verlagert sich hin zur Entwicklung recycelbarer Strukturen, Materialreduzierung, Hochgeschwindigkeitsprozesse und verbesserter Schäleigenschaften. Daher sollte die Wettbewerbspositionierung Leistung, Materialeffizienz, die Einhaltung von Vorschriften für Lebensmittelkontaktmaterialien und die Anforderungen der Kunden an die Ausrüstung berücksichtigen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Antibeschlagfolien für Deckel: Strategische Einblicke
Regionale Einblicke
Markt für Antibeschlagfolien in Nordamerika
Nordamerika repräsentierte 2025 einen Marktanteil von 31–35 % am Markt für Antibeschlag-Deckelfolien und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,4 % wachsen . Die Region verfügt über eine bestehende Infrastruktur für die Schalenversiegelung, einen hohen Absatz an Kühlprodukten und einen hohen Konsum an verpacktem Fleisch, Geflügel, Fisch und Fertiggerichten. Die Nachfrage wird durch den Wunsch der Verbraucher nach übersichtlich verpackten Produkten getrieben, die auch während der Kühllagerung und des Transports ansprechend bleiben.
Die Vereinigten Staaten sind der größte Verbraucher in der Region, wobei Kanada aufgrund der Verpackung von Fertiggerichten, Milchprodukten, Meeresfrüchten und Frischwaren die Nachfrage zusätzlich steigert. Dünnere Folien, Kompatibilität mit recycelbaren Schalen und eine zuverlässige Versiegelung auch bei kontaminierten Lebensmitteln sind die wichtigsten Anforderungen an Deckelkonstruktionen. Führende Folienhersteller, Verarbeiter, Schalenproduzenten, Verpackungsmaschinenhersteller und Anbieter von Verpackungsmaschinen bilden eine etablierte regionale Wertschöpfungskette.
US-Markt für Antibeschlagfolien
Die USA machten 2025 74–78 % der nordamerikanischen Nachfrage nach Antibeschlag-Deckelfolien aus und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,9–5,5 % wachsen . Die starke Nachfrage besteht insbesondere für Fertiggerichte, Fleisch, Geflügel, Meeresfrüchte, Backwaren und gekühlte Convenience-Produkte. Die zunehmende Verbreitung von MAP (Modified Atmosphere Packaging) bietet die Möglichkeit, transparente Deckelfolien zur Erhaltung der Sichtbarkeit der verpackten Produkte einzusetzen.
Sealed Air Corporation, Berry Global Inc. und Winpak Ltd. sowie andere Verpackungsunternehmen verfügen über bedeutende Kapazitäten im US-amerikanischen Lebensmittelverarbeitungssektor. Die zunehmende Bedeutung dieser Verpackungslösungen ist vor allem auf die Verwendung von Monomaterialschalen, recycelbaren Verpackungsdesigns und dünnen Folien zurückzuführen, die den Materialverbrauch minimieren und gleichzeitig Durchstoß- und Siegelfestigkeit gewährleisten.
Markt für Antibeschlagfolien in Europa
Europa hielt 2025 einen Marktanteil von 27–31 % am Markt für Antibeschlagfolien und wird voraussichtlich im Zeitraum 2026–2034 ein jährliches Wachstum von 5,0–5,6 % verzeichnen . Deutschland ist der führende Markt, gestützt durch die Lebensmittelverarbeitung, Fleischverpackungen, Fertiggerichte und die Herstellung fortschrittlicher flexibler Verpackungen. Die europäische Nachfrage wird zunehmend von Anforderungen an die Recyclingfähigkeit von Verpackungen, die Reduzierung der Materialstärke und die Vereinfachung der Materialien beeinflusst.
Großbritannien sichert die Nachfrage durch gekühlte Fertiggerichte, Meeresfrüchte und Frischwaren, während Deutschland von seinem großen Ökosystem an Lebensmittelverarbeitungs- und Verpackungsmaschinen profitiert. Frankreich, Italien und Spanien tragen mit Fleisch-, Backwaren-, Milch-, Fisch- und Fertiggerichten zum Markt bei. In der gesamten Region entwickeln die Hersteller dünnere Strukturen und recycelbare Verpackungen, ohne dabei die Antibeschlagwirkung, die Dichtigkeit und die Kompatibilität mit automatisierten Verpackungslinien zu beeinträchtigen.
Markt für Antibeschlagfolien im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) repräsentierte 2025 einen Marktanteil von 25–29 % am Markt für Antibeschlagfolien und wird Prognosen zufolge im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,1–6,8 % wachsen . China ist der größte Nachfragetreiber in der Region, gefolgt von Japan, Südkorea, Indien und Australien. Das Wachstum wird durch die Modernisierung der Lebensmittelverarbeitung, den Ausbau der Kühlketten und den steigenden Konsum von Fertiggerichten begünstigt.
China vereint eine große Produktionsbasis mit einer wachsenden Inlandsnachfrage nach verarbeiteten Lebensmitteln. Japan und Südkorea setzen auf hochwertige Fertiggerichte und fortschrittliche Verpackungstechnologien, während Indien von der Expansion der organisierten Lebensmittelverarbeitung und des Kühlvertriebs profitiert. Australien trägt durch die Verpackung von Fleisch und Meeresfrüchten dazu bei. Investitionen in die lokale Folienproduktion und Verpackungsautomatisierung dürften die regionalen Versorgungskapazitäten stärken.
Markt für Antibeschlagfolien im Nahen Osten und Afrika
Die Nachfrage nach beschlagfreien Deckelfolien im Nahen Osten und in Afrika wird durch den Ausbau der Lebensmittelverarbeitungskapazitäten, den modernen Einzelhandel und Investitionen in die Kühlketteninfrastruktur gestützt. Saudi-Arabien und die Vereinigten Arabischen Emirate sind führend in der regionalen Einführung dieser Technologie, während Südafrika weiterhin ein wichtiger Markt für Verpackungen von Fleisch, Geflügel, Meeresfrüchten und Fertiggerichten ist. Für die Region wird im Zeitraum 2026–2034 ein jährliches Wachstum von 4,2–4,8 % prognostiziert .
Saudi-Arabien profitiert von Investitionen in die Ernährungssicherheit und Initiativen zur heimischen Lebensmittelverarbeitung, während die VAE als Logistik- und Lebensmittelvertriebsdrehscheibe dienen. Südafrika deckt die Nachfrage durch etablierte Produktionsstätten für verpackte Lebensmittel, während sich die übrigen Länder des Nahen Ostens und Afrikas schrittweise entwickeln. Die zunehmende Abhängigkeit von temperaturgeführten Transporten steigert den Wert von Folien, die die Sichtbarkeit und Unversehrtheit der Verpackung auch unter Kühlbedingungen gewährleisten.
Segmentierungsanalyse
Material
Für das Segment „Materialien“ wird im Zeitraum 2026–2034 ein jährliches Wachstum von 5,4–6,0 % erwartet . Die Materialauswahl hängt von Transparenz, Siegelfähigkeit, Wärmebeständigkeit, Steifigkeit, Barriereeigenschaften und Kompatibilität mit Schalen ab. Der Markt für Antibeschlagfolien umfasst zunehmend Strukturen, die den Materialverbrauch reduzieren und gleichzeitig die Funktionalität in Anwendungen für gekühlte und zubereitete Lebensmittel erhalten.
- PVC: PVC-Folien sind in ausgewählten Anwendungen für Schalen weiterhin relevant, da Transparenz, Steifigkeit und bewährte Siegeleigenschaften die Verarbeitungsanforderungen erfüllen. Ihr Einsatz wird zunehmend im Hinblick auf Recycling und Materialvereinfachung bewertet.
- Polyethylen: Polyethylen zeichnet sich durch flexible Dichtungseigenschaften, Robustheit und breite Kompatibilität mit Lebensmittelverpackungen aus. Es eignet sich besonders für frische Proteine, Meeresfrüchte und gekühlte Lebensmittel, die eine zuverlässige Abdichtung und Kondensationsregulierung erfordern.
- PET: PET bietet hohe Transparenz, Dimensionsstabilität, Wärmebeständigkeit und Kompatibilität mit PET- und rPET-Schalen. Seine Bedeutung nimmt zu, da Verarbeiter auf recycelbare Schalen-Deckel-Kombinationen setzen.
- Polyamid: Polyamid verleiht mehrschichtigen Strukturen mechanische Festigkeit und Durchstoßfestigkeit. Es eignet sich besonders für Verpackungen, die anspruchsvollen Handhabungsbedingungen, Vakuum und starker Beanspruchung standhalten müssen.
- Polypropylen: Polypropylen eignet sich für Anwendungen, die Hitzebeständigkeit, Mikrowelleneignung und Kompatibilität mit PP-Schalen erfordern. Seine Verwendung ist mit Monomaterialverpackungsstrategien und Convenience-Food-Formaten verbunden.
- Andere: Andere Werkstoffe dienen speziellen Anforderungen wie der Verbesserung der Barrierewirkung, der Anpassung der Dichtungseigenschaften und der Erzielung anwendungsspezifischer Eigenschaften, bei denen herkömmliche Polymere allein nicht die erforderliche Balance bieten können.
Dichtungstyp
Der Markt für Antibeschlag-Deckelfolien, insbesondere das Segment „Versiegelungsart“, wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,2–5,8 % wachsen . Die Versiegelungsart beeinflusst den Verbraucherkomfort, die Unversehrtheit der Verpackung, die Produktionseffizienz und die Kompatibilität mit verschiedenen Schalenmaterialien. Abziehbare Versiegelungen sind weiterhin wichtig für Fertiggerichte und frische Lebensmittel, während wiederverschließbare Formate für den wiederholten Gebrauch geeignet sind.
- Wiederverschließbar: Wiederverschließbare Folien ermöglichen wiederholtes Öffnen und Schließen und verlängern so die Haltbarkeit nach dem ersten Verzehr. Sie eignen sich besonders für Käse, Fertiggerichte, Snacks und portionierte Produkte, die einen zusätzlichen Haltbarkeitsschutz benötigen.
- Abziehbar: Abziehbare Folien ermöglichen ein kontrolliertes Öffnen und gewährleisten gleichzeitig eine sichere Versiegelung während des Transports. Sie werden häufig bei Fertiggerichten, Fleisch-, Fisch- und Kühlprodukten eingesetzt, wo Verbraucherfreundlichkeit und ansprechende Verpackung wichtig sind.
Endverbrauchsbranche
Für das Segment Endverbraucherbranchen wird im Zeitraum 2026–2034 ein jährliches Wachstum von 5,8–6,5 % prognostiziert . Der Konsum von Fertiggerichten, Kühllogistik, Verpackungen unter Schutzatmosphäre und die Nachfrage nach sichtbaren Produkten beeinflussen die Akzeptanz. Das Segment umfasst Anwendungen, bei denen die Kondensationskontrolle die Präsentation, die Frischewahrnehmung und die Funktionalität der Verpackung direkt beeinflusst.
- Fertiggerichte: Für Fertiggerichte werden transparente, abziehbare und hitzebeständige Deckel benötigt, die auch nach dem Kühlen oder Wiedererwärmen die Sichtbarkeit gewährleisten. Eine Antibeschlagbeschichtung verbessert die Präsentation, während ein einfaches Öffnen die Handhabung für den Verbraucher erleichtert.
- Tiefkühlkost: Für die Verpackung von Tiefkühlkost werden Folien benötigt, die auch bei niedrigen Temperaturen ihre Dichtigkeit und optischen Eigenschaften beibehalten. Robuste Strukturen schützen die Produkte bei Lagerung, Transport und im Einzelhandel.
- Süßwaren und Backwaren: In der Süßwaren- und Backwarenindustrie kommt es auf Transparenz, Dichtigkeit und ansprechende Präsentation an. Folien schützen die Produkte vor Umwelteinflüssen und ermöglichen gleichzeitig eine attraktive Warenpräsentation und ein einfaches Öffnen.
- Fleisch- und Geflügelprodukte: Fleisch und Geflügel stellen wichtige Anwendungsbereiche dar, da Kondenswasser das Erscheinungsbild der Produkte beeinträchtigen kann. Antibeschlagfolien sorgen für eine klare Präsentation, während hochbarrierefähige Strukturen die Frische während des Kühltransports schützen.
- Meeresfrüchte: Verpackungen für Meeresfrüchte erfordern ein effektives Feuchtigkeitsmanagement, Durchstoßfestigkeit und zuverlässige Verschlüsse. Antibeschlagbeschichtungen tragen dazu bei, die Sichtbarkeit in gekühlten Lieferketten zu erhalten, wo Temperaturschwankungen zu Kondensation führen können.
- Weitere Anwendungsgebiete im Lebensmittelbereich sind Milchprodukte, Frischwaren, Nudeln und gekühlte Spezialprodukte, die eine Kombination aus Transparenz, Barrierewirkung, Antibeschlagwirkung und Dichtigkeit erfordern.
Momentaufnahme der Chancen
|
Endverbrauchsbranche |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Fertigprodukte |
Hoch |
Mahlzeitenkomfort |
Skalierung |
|
Tiefkühlkost |
Medium |
Kühlhaus |
Reifen |
|
Süßwaren und Backwaren |
Medium |
Regaldisplay |
Skalierung |
|
Fleisch- und Geflügelprodukte |
Hoch |
Protein-Sichtbarkeit |
Reifen |
|
Meeresfrüchte |
Medium |
Kühlkette |
Skalierung |
|
Andere |
Niedrig |
Spezialitäten |
Aufkommen |
Markt für Antibeschlag-Deckelfolien: Wachstumstreiber und Wirkungsanalyse
Ausweitung des Konsums von gekühlten Fertiggerichten
Die zunehmende Verbreitung von gekühlten Fertiggerichten, Proteinen, Meeresfrüchten und Convenience-Produkten führt zu einer erhöhten Kondensationsanfälligkeit der Verpackungen während Lagerung und Transport. Der Bedarf an Verpackungen, die das Produkt vom Produktionsweg bis zum Verkauf sichtbar halten – insbesondere wenn das Aussehen ein Kaufkriterium ist –, wächst stetig. Antibeschlagfolien erfüllen diese Anforderung, ohne dass der grundlegende Prozess des Schalenversiegelns verändert werden muss. Portionierte Lebensmittel haben zudem den Wunsch nach Verpackungen mit transparenten Deckeln, Wiederverschließbarkeit und Mikrowelleneignung verstärkt. Mit der zunehmenden Mechanisierung in Lebensmittelverarbeitungsbetrieben ist die maschinelle Verarbeitbarkeit der Folien ebenso unerlässlich. Anbieter, die die optischen Eigenschaften erhalten und eine effiziente Versiegelung gewährleisten können, werden sich bei größeren Lebensmittelherstellern einen Markt sichern.
Weiterentwicklung von recycelbaren und dünnwandigen Deckelkonstruktionen
Nachhaltigkeit bei Verpackungen gewinnt in der Folienentwicklung zunehmend an Bedeutung, insbesondere wenn Hersteller die Anforderungen der erweiterten Herstellerverantwortung und die Verpackungsvorgaben des Einzelhandels erfüllen müssen. Dies führt zu Entwicklungen hin zu Dünnfolien, Monomaterialien und Deckeln, die mit PET-, rPET-, PE- oder PP-Schalen kompatibel sind. Antibeschlagtechnologie muss in diese Folien integriert werden, ohne die Recyclingfähigkeit, die Siegelleistung oder die optischen Eigenschaften zu beeinträchtigen. Die Reduzierung der Foliendicke trägt dazu bei, den Rohstoffverbrauch zu senken, die Rollenausbeute zu erhöhen und die Logistik zu optimieren. Diese technische Herausforderung bietet jedoch auch Chancen für Lieferanten mit Expertise in Extrusion, Beschichtung und Rezepturentwicklung. Bei der Überprüfung ihrer Verpackungsprogramme werden Lebensmittelmarken Antibeschlagfolien mit reduzierter Materialintensität gegenüber Mehrschichtfolien bevorzugen.
Wachstum der Verpackung unter modifizierter Atmosphäre und der automatisierten Schalenverpackung
Die Verpackung unter Schutzatmosphäre (MAP) treibt zunehmend den Einsatz von starren Schalen und Deckelfolien für Fleischprodukte, Meeresfrüchte, Fertiggerichte und Frischwaren voran. MAP-Folien müssen zuverlässige Siegelung sowie Barriere- und optische Eigenschaften gewährleisten. Die Automatisierung erhöht die Anforderungen an gleichmäßige Siegelfenster, Rollenlänge, Passgenauigkeit und Kontaminationsresistenz während des Abfüllprozesses. Antibeschlageigenschaften gewinnen immer mehr an Bedeutung, da der Feuchtigkeitsgehalt die optischen Vorteile von MAP-Folien beeinträchtigen kann. Durch die zunehmende Automatisierung verlieren die Kosten pro Folie an Relevanz, da sich Kaufentscheidungen auf die Leistung der gesamten Verpackungslinie verlagern. Folienhersteller, die ihre Folien auf Hochgeschwindigkeits-Schalenversiegelungs- und Thermoformmaschinen validieren können, haben gute Chancen, ihre Kundenbindung zu stärken.
Markt für Antibeschlag-Deckelfolien: Zukunftstrends
Integration der Antibeschlagfunktion in die Monomaterialverpackung
Der Markt für Antibeschlagfolien entwickelt sich zunehmend hin zu Monomaterialstrukturen, die Kondensationskontrolle integrieren, ohne schwer recycelbare Kombinationen zu erzeugen. PET-zu-PET- und PE-zu-PE-Konfigurationen gewinnen an Bedeutung, da sie – bei Kompatibilität mit lokalen Systemen – die Sortierung und das Recycling vereinfachen können. Zukünftige Formulierungen werden sich voraussichtlich auf eine Oberflächenchemie konzentrieren, die eine stabile Antibeschlagwirkung bei minimalem Beschichtungsgewicht und Einhaltung der Lebensmittelkontakt-Vorschriften gewährleistet. Folienhersteller werden zudem niedrigere Siegeltemperaturen und eine verbesserte Heißklebewirkung anstreben, um Energieeffizienz und schnellere Verpackungszyklen zu ermöglichen. Die Entwicklungsaktivitäten werden voraussichtlich die Kompatibilität mit recycelten Polymeren, insbesondere rPET und mechanisch recyceltem PE, bei gleichzeitiger Erhaltung von Transparenz und mechanischer Leistungsfähigkeit in den Vordergrund stellen. Diese Fortschritte können dazu beitragen, Nachhaltigkeitsziele mit den funktionalen Anforderungen von Kühlverpackungen in Einklang zu bringen.
Intelligente Folienentwicklung für verlängerte Kühlkettenleistung
Zukünftige Produktentwicklungen werden sich voraussichtlich auf Folien konzentrieren, die extremen Temperatur- und Feuchtigkeitsschwankungen standhalten, anstatt sich ausschließlich auf Antibeschlagmittel zu stützen. Die ständige Belastung von Kühlkettenverpackungen durch Temperatur- und Feuchtigkeitsschwankungen während Verarbeitung, Kühlung, Transport, Lagerung und Verbraucherhandhabung beeinflusst unweigerlich das Kondensationsverhalten, die Festigkeit der Siegelmittel und die optische Klarheit der Folien. Die Optimierung des Mehrschichtdesigns, der Oberflächeneigenschaften, der Barrierewirkung und der Siegelmittelformeln wird für Hersteller entscheidend sein. Durch Computermodellierung und Laborversuche wird die Validierung ihrer Wirksamkeit für verschiedene Lebensmittel und Schalenmaterialien beschleunigt. Das Ergebnis dieser Bemühungen sind Folien mit verbesserter Leistung, die die Anforderungen an eine verlängerte Haltbarkeit erfüllen. Verarbeiter mit mehreren Produktionslinien und einem breiten Produktsortiment werden kundenspezifische Folien gegenüber Standardfolien bevorzugen.
Marktchancen für Antibeschlag-Deckelfolien
Lokale Produktion in wachstumsstarken asiatischen Lebensmittelmärkten
Prognosen für den Markt für Antibeschlag-Deckelfolien deuten darauf hin, dass der asiatisch-pazifische Raum attraktive Möglichkeiten für die lokale Folienherstellung und die technische Umrüstung bietet. China und Indien vereinen große Lebensmittelverarbeitungsindustrien mit einer wachsenden, modernen Einzelhandels- und Kühlketteninfrastruktur, während Japan und Südkorea eine hohe Nachfrage nach Fertiggerichten und fortschrittlichen Verpackungen aufweisen. Lokale Produktion kann Lieferzeiten verkürzen, den technischen Support verbessern und es Verarbeitern ermöglichen, Folien an regionale Schalensubstrate und Siegelmaschinen anzupassen. Investitionsmöglichkeiten erstrecken sich auf Extrusion, Beschichtung, Schneiden und Spezialsiegeltechnologien. Hersteller, die in diese Märkte eintreten, können zudem Rezepturen entwickeln, die mit regionalen Recyclinginitiativen und Anforderungen an den Lebensmittelkontakt kompatibel sind. Partnerschaften mit Schalenherstellern und Lebensmittelverarbeitern können die Qualifizierung beschleunigen und die Zeit bis zur Markteinführung anwendungsspezifischer Strukturen verkürzen.
Hochleistungsfolien für die Verpackung von frischem Eiweiß und Meeresfrüchten
Frisches Fleisch, Geflügel und Meeresfrüchte bieten ein erhebliches Potenzial, da Verpackungen gleichzeitig Kondensation, Durchstoßfestigkeit, Sauerstoffmanagement, Siegelnahtsicherheit und eine ansprechende Warenpräsentation gewährleisten müssen. Hersteller können sich durch hochbarrierefähige, beschlagfreie Verpackungen differenzieren, die speziell für MAP-, Vakuum- und Tiefziehverpackungen entwickelt wurden. Folien, die eine kontrollierte Schälkraft und zuverlässige Siegelnähte auch bei geringfügigen Verunreinigungen ermöglichen, verbessern die Leistung von Verpackungslinien und reduzieren Ausschuss. Investitionen in dünnere, robustere Strukturen steigern die Materialeffizienz zusätzlich, ohne den Schutz zu beeinträchtigen. Dieses Potenzial erstreckt sich auch auf Premium-Marken für Meeresfrüchte und Proteine, bei denen eine transparente Präsentation im Einzelhandel von zentraler Bedeutung ist. Lieferanten mit Anwendungsprüfungsmöglichkeiten können Spezialqualitäten für unterschiedliche Feuchtigkeits-, Temperatur- und Schalenbedingungen entwickeln und so ihre Position in technisch anspruchsvollen Lebensmittelverpackungsanwendungen stärken.
Aktuelle Entwicklungen
- 19. Februar 2026: Cosmo Films hat eine wiederverschließbare, abziehbare, transparente Antibeschlag-BOPET-Deckelfolie für gekühlte und frische Lebensmittel auf den Markt gebracht. Die Folie verfügt über eine Antibeschlagbeschichtung auf der wiederverschließbaren Seite, ermöglicht das Versiegeln bei niedrigen Temperaturen und ist mit Behältern aus PP, HIPS, PET, PVC und LDPE kompatibel. Laut Herstellerangaben kann die Struktur die Frische bestimmter Frischwaren verlängern.
- 11. Juni 2025: KM Packaging präsentierte K-Peel 4G, eine einlagige PET-Deckelfolie, die sich bei Siegeltemperaturen ab 110 °C und einer Verweilzeit von nur 0,3 Sekunden rückstandsfrei von PET-Schalen abziehen lässt. Die Folie ist in den Stärken 21 und 25 Mikron erhältlich, beschlagfrei und für Anwendungen bei Raumtemperatur, gekühlt und gefroren geeignet.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -