
Marché des films de couverture antibuée – Tendances, demande et croissance jusqu’en 2034
Rapport d'analyse du marché des films de scellage antibuée : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par matériau (PVC, polyéthylène, PET, polyamide, polypropylène, autres) ; type de scellage (refermable, pelable) ; secteur d'utilisation finale (produits prêts à consommer, produits surgelés, confiserie et boulangerie, produits carnés et volailles, produits de la mer, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00022639
- Catégorie : Produits chimiques et matériaux
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 27, 2026


Taille du marché en 2025
911,79 millions de dollars américains
valeur de l'année de base
Prévisions pour 2034
1 416,59 millions de dollars US
Prévisions pour 2034
TCAC 2026-2034
5,02 %
taux de croissance
Marché adressable
10 567,32 millions de dollars US
(2026-2034)
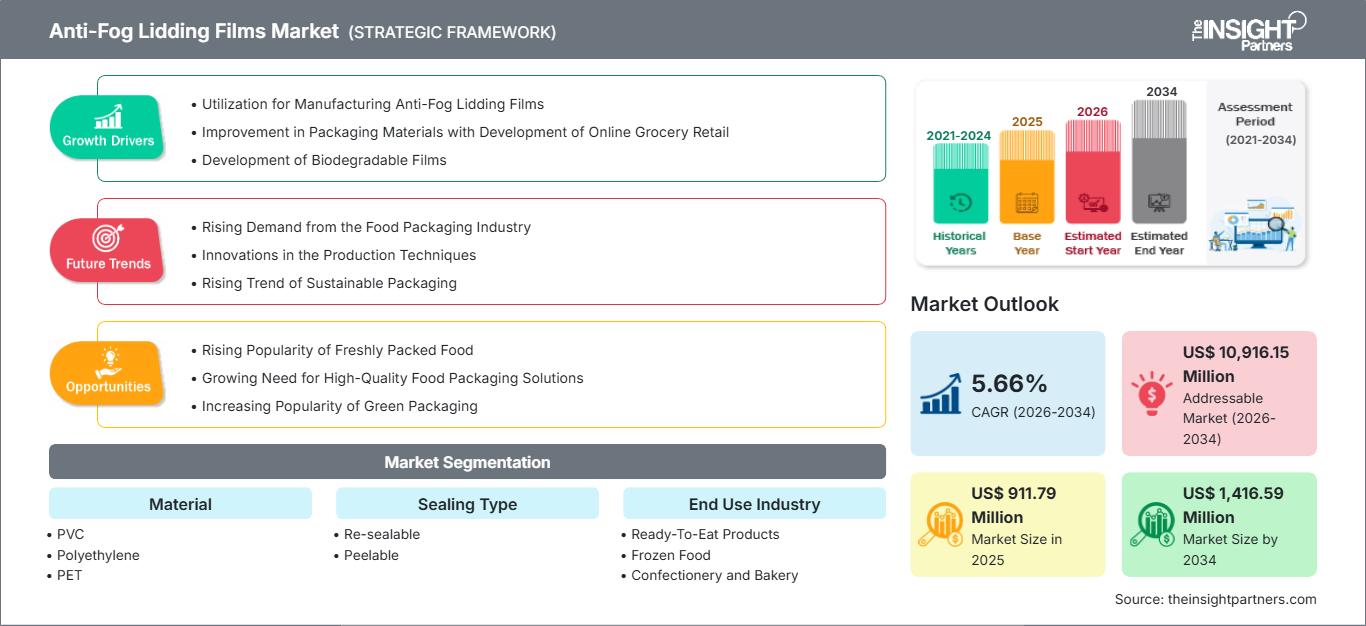
Le marché des films de couverture antibuée était évalué à 911,79 millions de dollars américains en 2025 et devrait atteindre 1 416,59 millions de dollars américains d’ici 2034 ; il devrait enregistrer un TCAC de 5,02 % entre 2026 et 2034.
Analyse et perspectives du marché des films de couverture antibuée
- Amérique du Nord : On estime que l'Amérique du Nord représentera une part de marché de 31 à 35 % en 2025 , avec une croissance annuelle composée de 4,8 à 5,4 % entre 2026 et 2034 , soutenue par les aliments préparés, les protéines fraîches, la distribution sous chaîne du froid et une infrastructure de scellage de barquettes avancée.
- États-Unis : Les États-Unis représentent 74 à 78 % de la demande nord-américaine en 2025 , avec une croissance annuelle composée de 4,9 à 5,5 % entre 2026 et 2034 , à mesure que l'adoption des emballages pour les plats cuisinés réfrigérés, la viande, la volaille et les fruits de mer augmente.
- Europe : L'Europe représente une part de 27 à 31 % en 2025 et devrait croître à un TCAC de 5,0 à 5,6 % entre 2026 et 2034 , sous l'impulsion de l'Allemagne, du Royaume-Uni, de la France, de l'Italie et de l'Espagne.
- Asie-Pacifique : La région Asie-Pacifique détiendra une part de marché de 25 à 29 % en 2025 , avec un TCAC de 6,1 à 6,8 % entre 2026 et 2034. La Chine, le Japon, la Corée du Sud et l'Inde sont les principaux moteurs de la demande grâce à l'expansion des industries agroalimentaires et de la chaîne du froid.
- Segment le plus important : le polyéthylène devrait détenir une part de marché de 31 à 35 % en 2025 , avec un TCAC de 5,3 à 5,9 % entre 2026 et 2034 grâce à sa flexibilité d’étanchéité et à sa large compatibilité avec les plateaux.
- Segment à forte croissance : Les produits prêts à consommer représentent une part de marché de 22 à 26 % en 2025 , progressant à un TCAC de 6,2 à 6,9 % entre 2026 et 2034, à mesure que la consommation d'aliments pratiques se développe.
- Principales entreprises analysées en détail : Klöckner Pentaplast, Toray Plastics Inc., PLASTOPIL, Effegidi International, Sealed Air Corporation, Berry Global Inc., Flexopack SA, Winpak Ltd., Coveris Management GmbH et Flair Flexible Packaging Corporation.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Alors que le marché s'appuyait autrefois exclusivement sur des films transparents pour assurer le scellage, on observe aujourd'hui une tendance au développement de films antibuée, à résistance au pelage contrôlée, dotés de propriétés barrières, d'une épaisseur réduite et compatibles avec les barquettes recyclables. La coextrusion, le revêtement de surface et les films de scellage permettent aux producteurs de résoudre les problèmes de condensation sans compromettre la transparence optique du matériau. La fabrication se concentre sur la réduction de l'épaisseur, l'usinabilité et la compatibilité avec les machines de scellage de barquettes et les machines de conditionnement sous atmosphère modifiée.
Durant la période prévisionnelle, les investissements porteront sur les films monomatériaux recyclables, les solutions transparentes en PET et PE, ainsi que sur les films adaptés aux aliments réfrigérés et prêts à consommer. La réglementation relative aux déchets d'emballage favorisera la simplification et la réduction de l'épaisseur des matériaux, tandis que l'expansion des capacités de production, stimulée par la croissance des centres de transformation alimentaire en Asie, se poursuivra. Les fournisseurs disposant de capacités intégrées d'extrusion, de revêtement et de transformation sont bien placés pour répondre aux exigences de performance de plus en plus personnalisées. Le rapport sur le marché des films de scellage antibuée évalue ces priorités d'investissement et leur influence sur le développement futur des produits et l'expansion du marché.
Portée du rapport sur le marché des films de couverture antibuée
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 911,79 millions de dollars américains |
| Taille du marché d'ici 2034 | 1 416,59 millions de dollars américains |
| TCAC mondial (2026 - 2034) | 5,02% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des films de couverture antibuée
La demande sur le marché des films de scellage antibuée est portée par les producteurs de polymères, les fournisseurs d'additifs, les extrudeurs de films, les spécialistes du revêtement, les transformateurs, les fabricants de barquettes, les entreprises agroalimentaires, les distributeurs et les fournisseurs d'équipements d'emballage. Les fabricants de produits frais ont besoin de matériaux répondant aux exigences de transparence, d'étanchéité, de barrière à l'oxygène et de contrôle de la condensation. Les couches de polyéthylène et de PET restent pertinentes grâce à leur facilité de mise en œuvre et à leur compatibilité avec les barquettes existantes.
L'économie de l'approvisionnement est déterminée par le coût de la résine, l'épaisseur du film, la formulation des revêtements, le coût de l'énergie et la capacité de transformation. Les fabricants de films adaptent de plus en plus leurs conceptions multicouches afin de minimiser le poids sans compromettre la résistance à la perforation ni la scellabilité. Les transformateurs d'emballages collaborent également avec les fabricants d'emballages alimentaires pour qualifier les paramètres de scellage, les propriétés antibuée et l'usinabilité à grande vitesse.
L' analyse du marché des films de scellage antibuée révèle un environnement concurrentiel façonné par la technologie du film, la compatibilité avec les substrats, l'implantation géographique des sites de production et la spécialisation des applications. Klöckner Pentaplast, Toray Plastics Inc., PLASTOPIL et Effegidi International se distinguent par la structure de leurs films et leur expertise en matière d'applications, tandis que Sealed Air Corporation maintient une position concurrentielle sur le marché des emballages de protéines et de produits alimentaires prêts à consommer grâce à l'intégration de solutions d'emballage combinant barquettes et films.
Berry Global Inc., Flexopack SA, Winpak Ltd., Coveris Management GmbH et Flair Flexible Packaging Corporation sont présentes sur le marché des films spécialisés, des films de scellage et des emballages alimentaires. Dans un contexte concurrentiel, les investissements se concentrent désormais sur le développement de structures recyclables, la réduction de l'épaisseur, les procédés à grande vitesse et l'amélioration du pelage. Par conséquent, le positionnement concurrentiel doit tenir compte de la performance, de l'efficacité des matériaux, de la conformité aux réglementations relatives au contact alimentaire et des exigences des clients en matière d'équipement.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des films de couverture antibuée : Perspectives stratégiques
Perspectives régionales
Marché nord-américain des films de scellage anti-buée
L'Amérique du Nord représentait 31 à 35 % du marché des films antibuée pour opercules en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 4,8 à 5,4 % entre 2026 et 2034. Cette région bénéficie d'infrastructures de scellage de barquettes bien établies, d'une importante distribution de produits frais et d'une forte consommation de viandes, volailles, poissons et plats préparés emballés. La demande est alimentée par la préférence des consommateurs pour des produits clairement emballés qui conservent leur attrait visuel lors du stockage et du transport réfrigérés.
Les États-Unis sont le principal consommateur de la région, le Canada contribuant à la demande grâce à l'emballage de plats préparés, de produits laitiers, de fruits de mer et de produits frais. L'utilisation de films plus fins, la compatibilité avec les barquettes recyclables et une étanchéité robuste sur les aliments contaminés sont devenues des exigences essentielles pour les systèmes de fermeture. Les principaux fabricants de films, transformateurs, producteurs de barquettes, entreprises de transformation et fournisseurs de machines d'emballage forment une chaîne de valeur régionale bien établie.
Marché américain des films de couverture antibuée
Les États-Unis représentaient 74 à 78 % de la demande du marché nord-américain des films antibuée pour opercules en 2025 et devraient connaître une croissance annuelle composée de 4,9 à 5,5 % jusqu'en 2034. La forte demande concerne notamment les plats préparés, la viande, la volaille, les fruits de mer, les produits de boulangerie et les produits réfrigérés prêts à consommer. La généralisation du conditionnement sous atmosphère modifiée (CAM) offre l'opportunité d'utiliser des films transparents pour opercules afin de préserver la visibilité des produits emballés.
Sealed Air Corporation, Berry Global Inc. et Winpak Ltd., entre autres entreprises d'emballage, disposent d'une capacité de production importante pour les usines agroalimentaires américaines. L'adoption croissante de ces solutions est largement due aux barquettes monomatériaux, aux emballages recyclables et aux films minces qui minimisent la consommation de matériaux tout en assurant une résistance à la perforation et une étanchéité optimale.
Marché européen des films de scellage anti-buée
L'Europe représentait 27 à 31 % du marché des films de scellage antibuée en 2025 et devrait enregistrer un TCAC de 5,0 à 5,6 % entre 2026 et 2034. L'Allemagne domine ce marché, portée par l'agroalimentaire, le conditionnement de la viande, les plats préparés et la fabrication d'emballages souples de pointe. La demande européenne est de plus en plus influencée par les exigences en matière de recyclabilité des emballages, de réduction de leur épaisseur et de simplification des matériaux.
Le Royaume-Uni maintient la demande grâce aux plats cuisinés réfrigérés, aux produits frais, aux fruits de mer et aux produits frais, tandis que l'Allemagne bénéficie de son important parc de machines de transformation et de conditionnement. La France, l'Italie et l'Espagne contribuent à ce marché par leurs applications dans les secteurs de la viande, de la boulangerie, des produits laitiers, des fruits de mer et des plats préparés. Dans toute la région, les producteurs développent des emballages plus fins et recyclables, tout en préservant les propriétés anti-buée, l'étanchéité et la compatibilité avec les lignes de conditionnement automatisées.
Marché des films de scellage antibuée en Asie-Pacifique
La région Asie-Pacifique représentait 25 à 29 % du marché des films antibuée pour opercules en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 6,1 à 6,8 % entre 2026 et 2034. La Chine domine la demande régionale, suivie du Japon, de la Corée du Sud, de l'Inde et de l'Australie. Cette croissance est soutenue par la modernisation de l'industrie agroalimentaire, le développement des réseaux de la chaîne du froid et la consommation croissante de plats cuisinés.
La Chine allie une importante base industrielle à une demande intérieure croissante en produits alimentaires transformés. Le Japon et la Corée du Sud privilégient les plats préparés de qualité et les technologies d'emballage avancées, tandis que l'Inde bénéficie du développement de la transformation alimentaire organisée et de la distribution frigorifique. L'Australie contribue à ce marché grâce à l'emballage de la viande et des produits de la mer. Les investissements dans la production locale de films plastiques et l'automatisation des emballages devraient renforcer les capacités d'approvisionnement régionales.
Marché des films de couverture antibuée au Moyen-Orient et en Afrique
La demande de films antibuée pour opercules au Moyen-Orient et en Afrique est soutenue par l'expansion des capacités de transformation alimentaire, la modernisation du commerce de détail et les investissements dans les infrastructures de la chaîne du froid. L'Arabie saoudite et les Émirats arabes unis sont en tête de l'adoption régionale de ces films, tandis que l'Afrique du Sud demeure un marché important pour l'emballage de la viande, de la volaille, des fruits de mer et des plats préparés. La région devrait connaître une croissance annuelle composée (TCAC) de 4,2 % à 4,8 % entre 2026 et 2034 .
L’Arabie saoudite bénéficie d’investissements dans la sécurité alimentaire et d’initiatives de transformation locale, tandis que les Émirats arabes unis servent de plateforme logistique et de distribution alimentaire. L’Afrique du Sud répond à la demande grâce à une production établie d’aliments emballés, tandis que le reste de la région MENA se développe progressivement. La dépendance croissante à l’égard de la distribution à température contrôlée renforce l’importance des films capables de préserver la visibilité et l’intégrité des emballages en conditions réfrigérées.
Analyse de segmentation
Matériel
Le segment des matériaux devrait connaître une croissance annuelle composée de 5,4 % à 6,0 % entre 2026 et 2034. Le choix des matériaux dépend de la transparence, de la scellabilité, de la résistance thermique, de la rigidité, des performances de barrière et de la compatibilité avec les barquettes. Le marché des films de scellage antibuée intègre de plus en plus de structures conçues pour réduire la consommation de matériaux tout en maintenant les performances fonctionnelles pour les produits réfrigérés et les plats préparés.
- PVC : Les films PVC restent pertinents pour certaines applications de barquettes où la transparence, la rigidité et les propriétés d’étanchéité éprouvées répondent aux exigences de transformation. Leur utilisation est de plus en plus évaluée au regard des objectifs de recyclage et de simplification des matériaux.
- Polyéthylène : Le polyéthylène offre une grande flexibilité d’étanchéité, une robustesse à toute épreuve et une excellente compatibilité avec les barquettes alimentaires. Il est particulièrement adapté aux protéines fraîches, aux fruits de mer et aux aliments réfrigérés qui nécessitent une étanchéité fiable et une gestion optimale de la condensation.
- PET : Le PET offre une grande transparence, une stabilité dimensionnelle, une résistance thermique et une compatibilité avec les barquettes en PET et en rPET. Son rôle se renforce à mesure que les transformateurs recherchent des combinaisons barquette-couvercle recyclables.
- Polyamide : Le polyamide confère aux structures multicouches une résistance mécanique et une résistance à la perforation accrues. Il est particulièrement utile pour les emballages soumis à des manipulations exigeantes, au vide et à des conditions d’utilisation extrêmes.
- Polypropylène : Le polypropylène convient aux applications exigeant une résistance à la chaleur, une compatibilité avec le micro-ondes et avec les barquettes en PP. Son utilisation est liée aux stratégies d’emballage monomatériau et aux formats de plats préparés.
- Autres : D'autres matériaux répondent à des exigences spécifiques en matière d'amélioration de la barrière, de personnalisation de l'étanchéité et de performances spécifiques à l'application, là où les polymères conventionnels ne peuvent pas, à eux seuls, fournir l'équilibre requis.
Type d'étanchéité
Le segment des films de scellage antibuée, selon leur type, devrait connaître une croissance annuelle composée (TCAC) de 5,2 % à 5,8 % entre 2026 et 2034. La conception du scellage influe sur le confort d'utilisation, l'intégrité de l'emballage, l'efficacité de la production et la compatibilité avec différents supports de barquettes. Les emballages pelables restent essentiels pour les plats préparés et les produits frais, tandis que les emballages refermables favorisent une consommation répétée.
- Refermable : Les films refermables permettent des ouvertures et fermetures répétées, prolongeant ainsi leur durée de conservation après la première consommation. Ils sont particulièrement adaptés aux fromages, aux plats préparés, aux en-cas et aux produits portionnés nécessitant une protection supplémentaire.
- Films pelables : Ces films permettent une ouverture contrôlée tout en assurant une étanchéité optimale lors de la distribution. Leur utilisation est privilégiée pour les plats préparés, la viande, les fruits de mer et les produits frais, pour lesquels la praticité pour le consommateur et la présentation de l’emballage sont essentielles.
Industrie utilisatrice finale
Le segment des industries utilisatrices finales devrait enregistrer un TCAC de 5,8 % à 6,5 % entre 2026 et 2034. La consommation de plats préparés, la logistique frigorifique, les emballages sous atmosphère modifiée et la demande de produits visibles influencent l'adoption de ces technologies. Ce segment englobe les applications où la maîtrise de la condensation influe directement sur la présentation, la perception de la fraîcheur et la fonctionnalité de l'emballage.
- Plats cuisinés : Les plats cuisinés nécessitent des couvercles transparents, pelables et résistants à la chaleur qui préservent la visibilité après réfrigération ou réchauffage. Un traitement anti-buée améliore la présentation, tandis qu’une ouverture facile simplifie la consommation.
- Produits surgelés : L’emballage des produits surgelés nécessite des films capables de conserver leurs propriétés d’étanchéité et optiques à basse température. Des structures robustes contribuent à protéger les produits lors du stockage, du transport et de la manutention en magasin.
- Confiserie et boulangerie : Les applications en boulangerie et confiserie privilégient la transparence, l’intégrité du scellage et la présentation. Les films contribuent à protéger les produits des agressions extérieures tout en favorisant une présentation attrayante en rayon et une ouverture facile.
- Produits carnés et de volaille : La viande et la volaille représentent des applications majeures, car la condensation peut altérer l’aspect du produit. Les films antibuée favorisent une présentation claire, tandis que les structures à haute barrière préservent la fraîcheur lors du transport réfrigéré.
- Produits de la mer : L’emballage des produits de la mer exige une gestion efficace de l’humidité, une résistance à la perforation et des fermetures fiables. Les structures anti-buée contribuent à préserver la visibilité tout au long des chaînes d’approvisionnement réfrigérées, où les variations de température peuvent engendrer de la condensation.
- Autres : Les autres applications alimentaires comprennent les produits laitiers, les fruits et légumes frais, les pâtes et les produits réfrigérés spéciaux nécessitant des combinaisons de transparence, de performance de barrière, de fonctionnalité anti-buée et de fiabilité d'étanchéité.
Aperçu des opportunités
|
Industrie utilisatrice finale |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Produits prêts à consommer |
Haut |
Commodité des repas |
Mise à l'échelle |
|
Aliments surgelés |
Moyen |
chambres froides |
Mature |
|
Confiserie et boulangerie |
Moyen |
Présentoir en rayon |
Mise à l'échelle |
|
Produits de viande et de volaille |
Haut |
Visibilité des protéines |
Mature |
|
Fruit de mer |
Moyen |
Chaîne du froid |
Mise à l'échelle |
|
Autres |
Faible |
Aliments de spécialité |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des films de couverture antibuée
Expansion de la consommation de plats cuisinés réfrigérés
La multiplication des plats cuisinés réfrigérés, des protéines, des produits de la mer et des plats préparés accroît la quantité d'emballages sujets à la condensation lors du stockage et du transport. Le besoin d'emballages préservant la visibilité du produit de la production au point de vente, notamment lorsque l'apparence influence la décision d'achat, se fait de plus en plus sentir. Les films anti-buée répondent à ce besoin sans modifier le procédé de scellage des barquettes. L'essor des portions individuelles a également engendré une demande d'emballages dotés de couvercles transparents, refermables et compatibles avec le micro-ondes. Avec la mécanisation croissante des usines agroalimentaires, l'usinabilité des films est devenue une nécessité. Les fournisseurs capables de maintenir les propriétés optiques et d'assurer un scellage efficace trouveront leur marché auprès des grands producteurs.
Développement de structures de couvercles recyclables et allégées
La durabilité des emballages est un critère de plus en plus important dans le développement des films, notamment pour répondre aux exigences de la responsabilité élargie des producteurs et aux objectifs des distributeurs. Ceci favorisera l'émergence de films minces, de monomatériaux et de couvercles compatibles avec les barquettes en PET, rPET, PE ou PP. L'intégration d'une technologie anti-buée à ces films est essentielle et doit se faire sans compromettre leur recyclabilité, leur étanchéité ni leurs qualités optiques. La réduction de l'épaisseur des films permettra de diminuer la consommation de matières premières, d'augmenter le rendement des rouleaux et d'optimiser la logistique. Ce défi technique représente une opportunité pour les fournisseurs experts en extrusion, en couchage et en formulation. Lors de l'évaluation de leurs programmes d'emballage, les marques alimentaires privilégieront les films anti-buée à faible densité de matière aux films multicouches.
Croissance du conditionnement sous atmosphère modifiée et automatisé en barquettes
L'emballage sous atmosphère modifiée (EAM) favorise de plus en plus l'utilisation de barquettes rigides et de films de scellage pour les produits carnés, les fruits de mer, les plats préparés et les produits frais. Les films utilisés en EAM doivent garantir une étanchéité fiable, ainsi que des propriétés barrières et visuelles optimales. L'automatisation accroît encore les exigences en matière de régularité des fenêtres de scellage, de longueur des rouleaux, de repérage et de résistance à la contamination lors du remplissage. Les propriétés anti-buée deviennent cruciales, car l'humidité peut altérer l'aspect visuel des films EAM. Avec l'automatisation croissante, le coût unitaire du film perd de son importance, les décisions d'achat se concentrant désormais sur la performance globale de la ligne d'emballage. Les fabricants de films capables de valider leurs films sur des machines de scellage de barquettes et de thermoformage à grande vitesse pourront fidéliser leur clientèle.
Tendances futures du marché des films de couverture antibuée
Intégration de la fonction antibuée à l'emballage monomatériau
Les tendances du marché des films de scellage antibuée s'orientent de plus en plus vers des structures monomatériaux intégrant le contrôle de la condensation sans créer de combinaisons difficiles à recycler. Les configurations PET-PET et PE-PE suscitent un intérêt croissant car elles simplifient les filières de tri et de recyclage lorsqu'elles sont compatibles avec les systèmes locaux. Les formulations futures devraient privilégier une chimie de surface offrant une performance antibuée stable, tout en minimisant le poids du revêtement et en préservant la conformité au contact alimentaire. Les fabricants de films rechercheront également des températures de scellage plus basses et une meilleure adhérence à chaud afin de favoriser l'efficacité énergétique et d'accélérer les cycles d'emballage. Les développements devraient mettre l'accent sur la compatibilité avec les polymères recyclés, notamment le rPET et le PE recyclé mécaniquement, tout en maintenant la transparence et les performances mécaniques. Ces avancées contribueront à concilier les objectifs de développement durable et les exigences fonctionnelles des emballages alimentaires réfrigérés.
Ingénierie de films intelligents pour des performances prolongées de la chaîne du froid
Les développements futurs de produits privilégieront probablement les films conçus pour résister à d'importantes variations de température et d'humidité, plutôt que de se contenter d'utiliser des agents antibuée. L'exposition des emballages de la chaîne du froid à ces variations, tout au long des étapes de transformation, de réfrigération, de transport, de stockage et de manipulation par le consommateur, a un impact inévitable sur la condensation, la résistance des joints et la transparence optique du film. L'optimisation de la conception multicouche, des caractéristiques de surface, des performances de barrière et des formulations de joints sera cruciale pour les fabricants. Grâce à la modélisation informatique et aux essais en laboratoire, le processus de validation de leur efficacité pour différents aliments et matériaux de barquettes sera accéléré. Ces efforts permettront de développer des films plus performants, capables de répondre aux exigences d'une durée de conservation prolongée. Les transformateurs exploitant plusieurs lignes de production et une gamme de produits diversifiée privilégieront les films personnalisés aux films standard.
Opportunités du marché des films de couverture antibuée
Production localisée sur les marchés alimentaires asiatiques à forte croissance
Les prévisions concernant le marché des films de scellage antibuée indiquent que la région Asie-Pacifique devrait offrir des opportunités intéressantes pour la production locale de films et le développement de capacités de conversion technique. La Chine et l'Inde combinent d'importantes industries agroalimentaires avec des infrastructures de distribution moderne et de chaîne du froid en pleine expansion, tandis que le Japon et la Corée du Sud présentent une demande sophistiquée en produits alimentaires prêts à consommer et en emballages avancés. La production locale permet de réduire les délais de livraison, d'améliorer le support technique et de permettre aux transformateurs d'adapter les films aux supports de barquettes et aux équipements de scellage régionaux. Les opportunités d'investissement couvrent l'extrusion, le revêtement, le découpage et les technologies de scellage spéciales. Les producteurs entrant sur ces marchés peuvent également développer des formulations compatibles avec les initiatives de recyclage régionales et les exigences relatives au contact alimentaire. Les partenariats avec les fabricants de barquettes et les transformateurs alimentaires peuvent accélérer la qualification et réduire le temps nécessaire à la commercialisation de structures spécifiques à une application.
Films haute performance pour l'emballage des protéines fraîches et des produits de la mer
Les viandes, volailles et fruits de mer frais offrent un potentiel considérable, car leur emballage doit simultanément gérer la condensation, la résistance à la perforation, l'oxygène, la fiabilité du scellage et la présentation en rayon. Les producteurs peuvent se différencier grâce à des films antibuée haute barrière, conçus spécifiquement pour l'emballage sous atmosphère modifiée (MAP), le vide et le thermoformage. Les films assurant une force de pelage contrôlée et une étanchéité fiable même en cas de contamination minime peuvent améliorer les performances des lignes de conditionnement et réduire les rejets. Investir dans des films plus fins et résistants permet d'optimiser l'utilisation des matériaux sans compromettre la protection. Ce potentiel s'étend aux marques haut de gamme de produits de la mer et de protéines, pour lesquelles une présentation transparente est essentielle en magasin. Les fournisseurs disposant de capacités de test d'application peuvent créer des qualités spécifiques pour différentes conditions d'humidité, de température et de conditionnement, renforçant ainsi leur position sur le marché exigeant de l'emballage alimentaire.
Développements récents
- 19 février 2026 : Cosmo Films lance un film de scellage BOPET transparent, pelable et antibuée, destiné aux aliments frais et réfrigérés. Ce film est doté d'un revêtement antibuée sur sa face scellable, permet un scellage à basse température et est compatible avec les contenants en PP, HIPS, PET, PVC et LDPE. L'entreprise précise également que sa structure permet de prolonger la fraîcheur de certains produits frais.
- 11 juin 2025 : KM Packaging a lancé K-Peel 4G, un film de scellage monocouche PET permettant un décollement net des barquettes PET à des températures de scellage aussi basses que 110 °C, avec un temps de contact de 0,3 seconde. Disponible en épaisseurs de 21 et 25 microns, ce film offre des propriétés anti-buée et convient aux applications à température ambiante, réfrigérées et congelées.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -