
Markt für Aptamer: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Aptamere (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Typ (DNA-basierte Aptamere, RNA-basierte Aptamere, XNA-basierte Aptamere); Anwendung (Diagnostik, Therapeutikaentwicklung, Forschung und Entwicklung, Sonstige Anwendungen); Technologie (Selex, X-Aptamer, MARS-Technik); Endnutzer (Akademische und staatliche Forschungsinstitute, Biotechnologie- und Pharmaunternehmen, Auftragsforschungsinstitute, Sonstige Endnutzer) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00007553
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 09, 2026


Marktgröße 2025
3,81 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
26,57 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
24,08 %
Wachstumsrate
Adressierbarer Markt
117,23 Mrd. US-Dollar
(2026–2034)
Der Markt für Aptamere expandiert von etablierten Anwendungen mit Affinitätsreagenzien hin zu Diagnostik, Therapieentwicklung, Biomarkerforschung und fortschrittlichen Forschungsmethoden. Das Marktvolumen wird für 2025 auf 3,81 Milliarden US-Dollar prognostiziert und soll bis 2034 auf 26,57 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 24,08 % im Zeitraum 2026–2034 entspricht. Dieses Wachstum wird durch Fortschritte im Nukleinsäure-Engineering, in Selektionstechnologien, in der synthetischen Biologie und durch die steigende Nachfrage nach hochspezifischen molekularen Erkennungswerkzeugen begünstigt.
Nordamerika wird voraussichtlich bis 2034 eine starke Position im Aptamer-Markt behaupten, gestützt durch eine etablierte biotechnologische Infrastruktur, Investitionen in die pharmazeutische Forschung und Entwicklung sowie umfangreiche akademische Forschungsaktivitäten. Das regionale Wachstum wird für den Zeitraum 2026–2034 auf eine durchschnittliche jährliche Wachstumsrate (CAGR) von 23,0–25,0 % geschätzt. Die zunehmende Verwendung von Affinitätsbindern in der Biomarkerforschung, der Assayentwicklung, der Proteomik und in zielgerichteten Therapieprogrammen schafft ein strukturell günstiges Umfeld für weitere Investitionen.
Aptamer-Marktanalyse und Einblicke
- Nordamerika: Es wird erwartet, dass Nordamerika im Jahr 2025 einen Marktanteil von 42–46 % am Aptamermarkt ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 23,0–25,0 % wachsen wird, unterstützt durch Investitionen in die Biotechnologie, pharmazeutische Entdeckungsprogramme und eine etablierte Forschungsinfrastruktur.
- USA: Es wird erwartet, dass die USA im Jahr 2025 einen Marktanteil von 88–92 % in Nordamerika erreichen und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 23,0–25,0 % wachsen werden, angeführt von pharmazeutischer und akademischer Forschung und Entwicklung.
- Europa: Prognosen zufolge wird Europa im Jahr 2025 einen Marktanteil von 23–27 % halten und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 22,0–24,0 % wachsen. Großbritannien, Deutschland, Frankreich und Italien verfügen über starke Forschungs- und Umsetzungskapazitäten.
- Asien-Pazifik: Der Anteil Asien-Pazifiks wird für 2025 auf 17–21 % geschätzt und soll im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 26,0–28,0 % wachsen, wobei China, Japan, Südkorea und Indien die regionale Expansion anführen.
- Größtes Segment: DNA-basierte Aptamere werden im Jahr 2025 schätzungsweise einen Marktanteil von 54–59 % erreichen und sollen aufgrund ihrer flexiblen Synthesemöglichkeiten und ihrer breiten Anwendung in der Forschung bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 23,0–25,0 % wachsen.
- Wachstumsstarkes Segment: Der Anteil der Therapeutikaentwicklung wird im Jahr 2025 auf 20–24 % geschätzt und dürfte im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 26,0–28,0 % wachsen, da gezielte Verabreichungsmethoden und Präzisionstherapien Fortschritte machen.
- Detaillierte Analyse der wichtigsten Unternehmen: Aptagen, LLC; Aptamer Sciences Inc.; Aptamer Solutions Ltd.; Aptus Biotech SL; Base Pair Biotechnologies, Inc.; NeoVentures Biotechnology Inc.; SomaLogic, Inc.; TriLink Biotechnologies, Inc.; Vivonics, Inc.; AM Biotechnologies, LLC; Aptamer Group plc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Technologische Fortschritte verändern die Marktlandschaft grundlegend – von traditionellen Ansätzen der Zielauswahl hin zu automatisierten, hocheffizienten und anwendungsorientierten Plattformen. Verbesserungen in der SELEX-Optimierung, der chemischen Modifizierung von Nukleotiden, dem computergestützten Screening und der mikrofluidischen Selektion tragen dazu bei, Entwicklungsbarrieren abzubauen. Dank Fortschritten in der synthetischen Oligonukleotid-Technologie wird auch der Produktionsprozess standardisiert, während spezialisierte Bindemittel für Diagnostik, Proteomik, Bildgebung und Wirkstofffreisetzung entwickelt werden – und zwar nicht nur für Laborexperimente.
Im Prognosezeitraum wird mit einer Ausweitung der Produktvermarktung auf die sich entwickelnden Biotechnologie-Ökosysteme im asiatisch-pazifischen Raum und ausgewählte europäische Regionen gerechnet. Die Investitionen zielen auf Plattformen ab, die die Auswahl, Optimierung, Validierung und Weiterentwicklung von Anwendungen integrieren. Das Wissen der Zulassungsbehörden über die Verwendung von Nukleinsäure-basierten Therapeutika und Diagnostika stärkt das Vertrauen der Investoren, während die Plattformentwickler Partnerschaften mit Pharmaunternehmen eingehen können.
Umfang des Aptamer-Marktberichts
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 3,81 Milliarden US-Dollar |
| Marktgröße bis 2034 | 26,57 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 24,08 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Aptamer-Marktanalyse
Die steigende Nachfrage wird durch den wachsenden Bedarf an molekularen Erkennungsmethoden angetrieben, die in Umgebungen eingesetzt werden können, in denen herkömmliche Antikörper nur begrenzt anwendbar sind. Zu den Anbietern zählen Oligonukleotid-Synthesedienstleister, Entwickler von Entdeckungsplattformen und Assays, Diagnostikunternehmen, Pharmaunternehmen, Auftragsforschungsinstitute (CROs) und akademische Labore. Unternehmen, die zuverlässige Prozesse zur Sequenzauswahl, chemischen Modifizierung, Validierung und Optimierung anbieten können, sind auf der Angebotsseite bevorzugt.
Ein weiterer Trend im Aptamer-Markt ist die zunehmende Verlagerung hin zu serviceorientierten Geschäftsmodellen. Kunden bestellen dabei maßgeschneiderte, zielgerichtete Binder von Anbietern und müssen die Zielidentifizierung nicht selbst durchführen. Dies eröffnet Unternehmen zusätzliche Möglichkeiten, Kunden Entwicklungsgebühren für Binder, Lizenzen, Tantiemen und Reagenzien in Rechnung zu stellen. Die immer breiteren Anwendungsgebiete von Bindern, darunter Proteomik, Biomarker-Entdeckung, Begleitdiagnostik und gezielte Wirkstofffreisetzung, erweitern den Kundenstamm über traditionelle Forschungslabore hinaus.
Der Markt ist durch Fragmentierung und unterschiedliche Wettbewerbspositionen gekennzeichnet, die durch Selektionsverfahren, Zielbibliotheken, geistiges Eigentum, Testkompetenzen und Kommerzialisierungsfähigkeit bestimmt werden. Unternehmen wie Aptagen, LLC, Aptamer Sciences Inc., Aptamer Solutions Ltd., Aptus Biotech SL und Base Pair Biotechnologies, Inc. sind in spezialisierten Forschungs- und Entwicklungsaktivitäten tätig, während NeoVentures Biotechnology Inc., SomaLogic, Inc., TriLink Biotechnologies, Inc., Vivonics, Inc. und AM Biotechnologies, LLC unterschiedliche Forschungs- und Anwendungsanforderungen bedienen.
Laut dem Aptamer-Marktbericht investieren Unternehmen verstärkt in Plattformen, die den Forschungszyklus verkürzen und Bindemittel in marktfähige Produkte überführen. Strategische Partnerschaften ermöglichen den Zugang zu pharmazeutischen Zielstrukturen, diagnostischen Kanälen und hochmoderner Analysetechnik. Das Beispiel der Aptamer Group plc verdeutlicht die Strategie von Plattformbetreibern hinsichtlich Lizenzierung und Folgeentwicklungsvereinbarungen und zeigt, wie sie die IP-Rechte sichern und an der weiteren Vermarktung beteiligt sind.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Aptamer-Markt: Strategische Einblicke
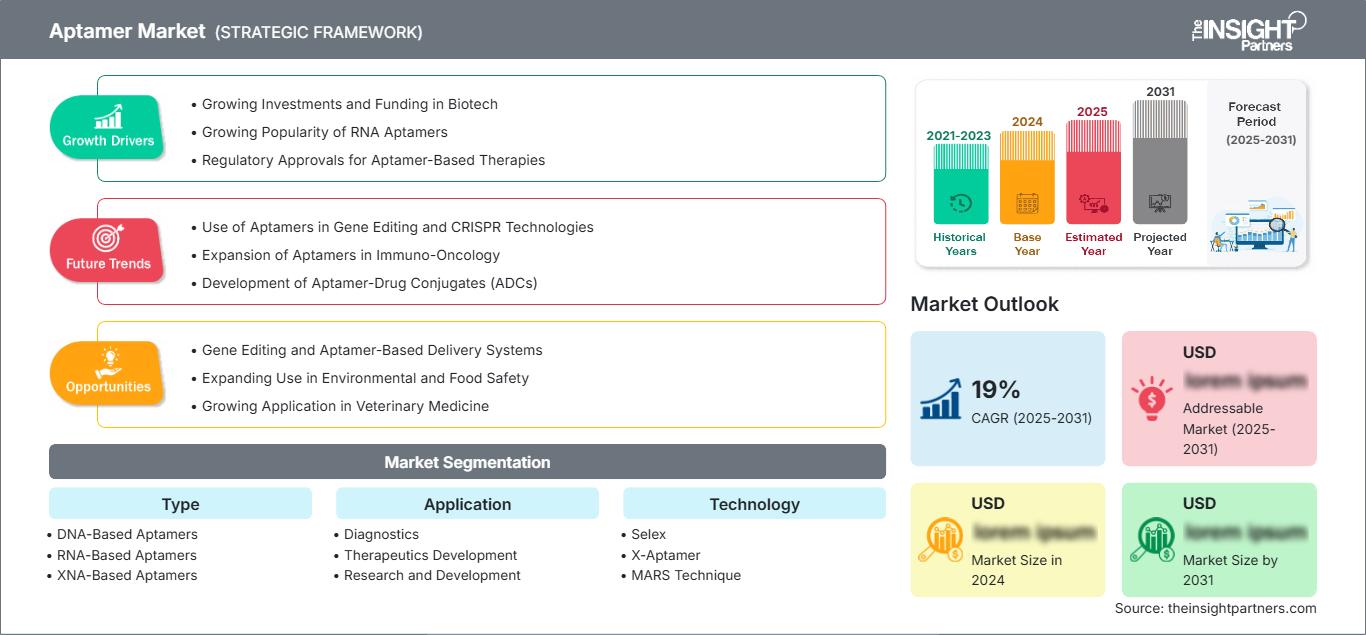
Regionale Einblicke
Nordamerikanischer Aptamermarkt
Nordamerika wird voraussichtlich 2025 einen Marktanteil von 42–46 % halten und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 23,0–25,0 % wachsen. Die USA tragen aufgrund ihres Biotechnologie-Ökosystems, ihrer pharmazeutischen Forschungsbasis, ihrer Risikokapitalfinanzierung und ihres umfangreichen akademischen Forschungsnetzwerks den überwiegenden Teil der regionalen Aktivitäten bei. Kanada leistet seinen Beitrag durch universitäre molekulare Forschung und spezialisierte Biotechnologieprogramme.
Die Nachfrage nach Affinitätsreagenzien in Bereichen wie Proteomik, Biomarkerforschung, Diagnostik und Arzneimittelentwicklung ist in dieser Region sehr hoch. Große Pharmaunternehmen bewerten zunehmend die Leistungsfähigkeit synthetisch hergestellter Bindemittel, wenn spezifische Bindung oder gezielte Stabilität erforderlich sind. Forschungsdienstleister spielen ebenfalls eine wichtige Rolle bei der Unterstützung des externen Auswahl- und Validierungsprozesses. Investitionen in synthetische Biologie, Nukleinsäurechemie und Präzisionsmedizin sichern Nordamerikas führende Position.
US-Aptamer-Markt
Die USA repräsentieren im Jahr 2025 etwa 88–92 % des nordamerikanischen Marktanteils und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 23,0–25,0 % wachsen. Ihre führende Position spiegelt konzentrierte pharmazeutische Forschung und Entwicklung, ausgereifte Biotechnologiecluster, staatliche Forschungsförderung und eine umfassende Infrastruktur für die klinische Forschung wider.
Die Anwendungsgebiete haben sich mittlerweile erweitert und umfassen nun auch die Proteomprofilierung, die Entwicklung von Diagnostika, die Wirkstoffforschung sowie die Forschung zu Verabreichung und Therapie. Zu den am lokalen Netzwerk beteiligten Unternehmen gehören SomaLogic, Inc., Aptagen, LLC, Base Pair Biotechnologies, Inc. und AM Biotechnologies, LLC. Universitäten entwickeln kontinuierlich neue Methoden zur Auswahl von Bindemitteln, während Partnerschaften mit der pharmazeutischen Industrie die Wirksamkeit von Bindemitteln in anwendungsspezifischen Kontexten zunehmend bestätigen.
Europäischer Aptamermarkt
Europa wird Schätzungen zufolge im Jahr 2025 einen Anteil von 23–27 % erreichen und bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 22,0–24,0 % wachsen. Das Vereinigte Königreich zählt dank der Kommerzialisierung von Biotechnologien und translationaler Forschung zu den führenden Ländern. Deutschland steuert Expertise in Molekularbiologie und Pharmazie bei, während Frankreich durch akademische Forschung und Biotechnologie einen Beitrag leistet. Italien und Spanien etablieren spezialisierte Forschungs- und Diagnoseprogramme, die eine stärkere Beteiligung der Region ermöglichen.
Die Nachfrage aus Europa ist zunehmend mit personalisierter Medizin, Biomarkerforschung und Diagnostik verbunden. Großbritannien bietet ein besonders dynamisches Umfeld für Plattformentwickler und lizenzbasierte Vermarktung. Deutschland verfügt über industrielle Forschungseinrichtungen, die die Entwicklung von Reagenzien und deren Validierung unterstützen. Weitere Möglichkeiten bieten sich in Frankreich, Italien und Spanien durch universitäre Forschung, klinische Labore und Biotechnologiecluster.
APAC Aptamer-Markt
Der Marktanteil von Aptameren im asiatisch-pazifischen Raum (APAC) wird 2025 auf 17–21 % geschätzt und soll bis 2034 ein jährliches Wachstum von 26,0–28,0 % erreichen. Damit ist APAC die am schnellsten wachsende große Region. China verfügt über die größte Forschungsinfrastruktur, gefolgt von Japan und Südkorea, während Indien und Australien eine wachsende Anzahl von Forschungsstandorten aufweisen.
Investitionen in die industrielle Biotechnologie, die Lokalisierung der pharmazeutischen Industrie, die akademische Forschung und Fortschritte in der synthetischen Biologie werden diesen Prozess beschleunigen. China spielt dabei aufgrund seines umfangreichen Forschungsumfelds und seiner wachsenden Produktionsbasis für Biotechnologie eine Schlüsselrolle. Japan und Südkorea konzentrieren sich auf Diagnostik und molekulare Forschung, während Indien seine Biotechnologieinfrastruktur ausbaut.
Aptamer-Markt im Nahen Osten und Afrika
Der Markt für Aptamere im Nahen Osten und Afrika wird bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von ca. 19,0–22,0 % wachsen. Saudi-Arabien und die Vereinigten Arabischen Emirate (VAE) entwickeln sich aufgrund der Modernisierung des Gesundheitswesens, Investitionen in die Biotechnologie und nationaler Diversifizierungsinitiativen zu regionalen Marktführern. Südafrika bleibt ein wichtiger Standort für die akademische Forschung und die Entwicklung von Diagnostika, während der Rest des Nahen Ostens und Afrikas ein noch ungenutztes Potenzial bietet.
Der Ausbau der Gesundheitsinfrastruktur und die Lokalisierung der Biotechnologie führen zunehmend zu einer Nachfrage nach fortschrittlichen molekularen Werkzeugen. Die Golfstaaten investieren im Rahmen umfassenderer Strategien zur Wissensökonomie in Genomik, Präzisionsmedizin und Forschungsinfrastruktur. Südafrika bietet eine vergleichsweise etablierte wissenschaftliche Basis. Die Akzeptanz in der gesamten Region hängt von der Laborinfrastruktur, spezialisierten Fachkräften, den Erstattungsbedingungen und dem Zugang zu qualitativ hochwertiger Oligonukleotid-Herstellung ab.
Segmentierungsanalyse
Typ
DNA-basierte Aptamere werden voraussichtlich weiterhin die führende Klasse bleiben, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 23,0–25,0 % im Zeitraum 2026–2034. Ihre etablierten Syntheseverfahren, chemische Stabilität, Sequenzflexibilität und die umfangreiche Forschungsliteratur belegen ihren breiten Einsatz. RNA-basierte Aptamere eignen sich für therapeutische und intrazelluläre Anwendungen, während XNA-basierte Aptamere dort Anwendungsmöglichkeiten bieten, wo eine erhöhte Nukleaseresistenz oder spezielle chemische Eigenschaften erforderlich sind.
- DNA-basierte Aptamere: Der führende Typ profitiert von einer ausgereiften Syntheseinfrastruktur, breiter Zielkompatibilität und umfangreicher Anwendung in der Diagnostik, Forschung, Biosensoren und affinitätsbasierten Assays.
- RNA-basierte Aptamere: RNA-basierte Formate bleiben strategisch wichtig für die therapeutische Entwicklung und Anwendungen, die strukturelle Vielseitigkeit erfordern, obwohl Stabilitäts- und Herstellungsaspekte die Akzeptanz beeinflussen.
- XNA-basierte Aptamere: XNA-basierte Plattformen bieten differenzierte chemische Stabilität und Nukleaseresistenz und unterstützen spezialisierte Anwendungen, bei denen die Leistung herkömmlicher DNA oder RNA nicht ausreicht.
Anwendung
Für das Anwendungssegment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 24,0–26,0 % prognostiziert. Derzeit besteht eine erhebliche Nachfrage in den Bereichen Diagnostik und Forschung, während die Entwicklung von Therapeutika an strategischer Bedeutung gewinnt, da maßgeschneiderte Bindemittel gezielte Wirkstofffreisetzung, molekulare Erkennung und präzise Behandlungskonzepte unterstützen können.
- Diagnostik: In der Diagnostik werden Aptamere als selektive Erkennungselemente in Assays, Biosensoren und neuartigen Point-of-Care-Formaten eingesetzt, die Stabilität und reproduzierbare Zielbindung erfordern.
- Therapeutische Entwicklung: Die therapeutische Entwicklung konzentriert sich auf die gezielte Erkennung, Verabreichungssysteme und therapeutische Kandidaten und schafft so Möglichkeiten für wertvolle Partnerschaften mit pharmazeutischen Entwicklern.
- Forschung und Entwicklung: Die Forschung bleibt ein zentraler Nachfragebereich, da Labore Aptamere für die Zielvalidierung, Proteomik, Assayentwicklung, Molekularbiologie und Entdeckungsworkflows verwenden.
- Weitere Anwendungsgebiete: Zu den weiteren Anwendungsgebieten gehören Umweltüberwachung, industrielle Biotechnologie, Lebensmittelanalytik und spezielle Sensorik, bei der synthetische Bindemittel eine selektive molekulare Erkennung ermöglichen.
Technologie
Für das Technologiesegment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 23,0–25,0 % erwartet. SELEX bleibt der wichtigste Rahmen für die Wirkstofffindung, während X-Aptamer- und MARS-Technik-Ansätze alternative oder komplementäre Wege zur zielgerichteten Bindergenerierung und -optimierung bieten.
- Selex: SELEX bleibt die Basistechnologie, da durch iterative Selektion hochaffine Binder gegen diverse molekulare Ziele erzeugt werden können und die Technologie weiterhin für Automatisierung und fortgeschrittenes Screening geeignet ist.
- X-Aptamer: X-Aptamer-Ansätze bieten differenzierte Zielselektionsmöglichkeiten und können Entdeckungsprogramme unterstützen, die eine breitere chemische Diversität oder spezialisierte Bindungseigenschaften anstreben.
- MARS-Technik: Die MARS-Technik unterstützt zielgerichtete Discovery-Workflows und trägt zur Technologiediversifizierung bei, da Entwickler eine verbesserte Selektionseffizienz und anwendungsspezifische Leistung anstreben.
Endbenutzer
Für das Segment der Endnutzer wird im Zeitraum 2026–2034 ein jährliches Wachstum von 24,0–26,0 % prognostiziert. Biotechnologie- und Pharmaunternehmen gewinnen zunehmend an Bedeutung, da die kommerzielle Entwicklung eine Anwendungsvalidierung erfordert, während akademische Einrichtungen und CROs weiterhin die frühe Forschung und spezialisierte Tests unterstützen.
- Akademische und staatliche Forschungsinstitute: Diese Organisationen leisten Grundlagenforschung, Zielidentifizierung, Methodenentwicklung und -validierung, die die wissenschaftliche Basis für kommerzielle Anwendungen erweitern.
- Biotechnologie- und Pharmaunternehmen: Diese Anwender stellen eine hohe Nachfrage dar, da sie Bindemittel für Diagnostik, Wirkstoffforschung, Therapieentwicklung, Biomarkeranalyse und gezielte Wirkstoffverabreichung evaluieren.
- Auftragsforschungsinstitute (CROs): CROs unterstützen die ausgelagerte Auswahl, Optimierung, Assayentwicklung und Validierung und ermöglichen es so kleineren Biotechnologieunternehmen, auf spezialisierte Kompetenzen zuzugreifen, ohne interne Plattformen aufbauen zu müssen.
- Weitere Endnutzer: Zu den weiteren Nutzern zählen spezialisierte Labore und Industrieunternehmen, die Aptamere für Anforderungen in den Bereichen Umwelt, Analytik, Lebensmittel und neuartige molekulare Sensorik einsetzen.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag (MAX. 2 Wörter) |
Adoptionsphase |
|
Akademische und staatliche Forschungsinstitute |
Medium |
Entdeckungsplattformen |
Reifen |
|
Biotechnologie- und Pharmaunternehmen |
Hoch |
Gezielte Therapien |
Skalierung |
|
Auftragsforschungsorganisationen |
Medium |
Ausgelagerte Auswahl |
Skalierung |
|
Andere Endnutzer |
Niedrig |
Angewandte Sensorik |
Aufkommen |
Wachstumstreiber und Wirkungsanalyse des Aptamer-Marktes
Ausbau der Präzisionsdiagnostik und der Biomarker-Entdeckung
Der zunehmende Einsatz biomarkerbasierter Diagnostik im Aptamermarkt erzeugt eine Nachfrage nach Erkennungstechnologien, die Selektivität mit chemischer Stabilität und flexibler Herstellung vereinen. Da Aptamere für die gezielte Erkennung von Proteinen, Metaboliten, Zellen und verschiedenen anderen Zielstrukturen entwickelt werden können, ermöglicht dies Herstellern die Detektion von Analyten, die mit herkömmlichen Erkennungsreagenzien schwer zu erfassen sind. Die kommerzielle Bedeutung dieses Faktors ist besonders hoch, wenn Assay-Hersteller reproduzierbare Reagenzien benötigen, die chemisch modifizierbar sind und sich in kompakte Sensorsysteme integrieren lassen. Der Aufstieg der Proteomik führt zu einer steigenden Anzahl von Zielstrukturen, die Affinitätsreagenzien erfordern. Mit dem Trend hin zu dezentraler und multiplexer Diagnostik erhalten Anbieter, die ihre Leistungsfähigkeit in komplexen biologischen Matrices unter Beweis stellen können, einen besseren Zugang zu Kunden.
Zunehmendes Interesse der Pharmaindustrie an synthetischen Zielmolekülen
Pharmaunternehmen entwickeln künstliche Bindemittel, die in verschiedenen Bereichen eingesetzt werden, von der zielgerichteten Therapie über die Wirkstofffreisetzung und Bildgebung bis hin zur Therapiekontrolle. Dank ihrer programmierbaren Strukturen lassen sich Bindemittel auf Sequenzebene optimieren. Zusätzlich können chemische Modifikationen vorgenommen werden, um Stabilität und Funktionalität zu erhöhen. Der kommerzielle Erfolg wird sich schrittweise einstellen, da therapeutische Produkte zunächst auf Sicherheit und Wirksamkeit geprüft werden. Partnerschaften mit Biotechnologieunternehmen können jedoch dazu beitragen, das Entwicklungsrisiko zu streuen und Zugang zu spezifischen Forschungstechnologien zu erhalten. Mit der zunehmenden Anzahl zielgerichteter Verabreichungsprogramme ergeben sich zudem mehr Einsatzmöglichkeiten für Bindemittel. Die Geschäftsmodelle haben sich von der Entwicklung reiner Entdeckungsplattformen hin zu Meilensteinzahlungen, Lizenzgebühren und Tantiemen gewandelt.
Automatisierung und rechnergestützte Optimierung von Selektionsworkflows
Die Automatisierung verbessert die Wirtschaftlichkeit und Reproduzierbarkeit der Aptamer-Entwicklung, indem sie manuelle Selektionsschritte reduziert und die Bewertung einer größeren Anzahl von Kandidatensequenzen ermöglicht. Mikrofluidik, computergestützte Modellierung, Next-Generation-Sequenzierung und Optimierung können die Suche nach potenziellen Bindungspartnern beschleunigen. Dies wirkt sich auf den gesamten Markt der Arzneimittelentwicklungsanbieter sowie auf neue Unternehmen aus, da die Effektivität ihrer Technologien zu einem Wettbewerbsvorteil wird, der nicht vom Besitz nachfolgender Therapeutika abhängt. Die Automatisierung in Biotech-Unternehmen und CROs erleichtert die Nutzung individualisierter Wirkstoffforschung. Je größer die für die Selektion verwendeten Datensätze sind, desto wichtiger werden computergestützte Verfahren für das Ranking der Kandidaten anhand ihrer Bindungs-, Stabilitäts- und Anwendbarkeitseigenschaften.
Zukunftstrends auf dem Aptamer-Markt
Integration der Aptamer-Entdeckung mit Multiomics
Die nächste Entwicklungsphase des Aptamer-Marktes wird voraussichtlich eine engere Integration von Aptamer-Selektion und Multiomics-Datensätzen umfassen. Proteomik, Transkriptomik, Metabolomik und Genominformationen können krankheitsassoziierte Zielstrukturen identifizieren und die Priorisierung von Molekülen für die Validierung unterstützen. Diese Integration sollte Plattformanbieter dazu anregen, Entdeckungsbibliotheken mit computergestütztem Zielstruktur-Ranking und Hochdurchsatz-Screening zu kombinieren. Im kommerziellen Bereich werden Kunden zunehmend einen einheitlichen Workflow fordern, der die Biomarker-Identifizierung, die Binder-Generierung, die Assay-Validierung und translationale Tests abdeckt. Eine solche Integration kann die Wirtschaftlichkeit von Projekten verbessern, indem sie die Zusammenarbeit zwischen spezialisierten Anbietern reduziert. Sie kann auch die Positionen des geistigen Eigentums stärken, da Entwickler proprietäre Datensätze erstellen können, die Zielstrukturmerkmale, Sequenzmerkmale und Anwendungsleistung verknüpfen. Langfristig könnte die Multiomics-basierte Entdeckung die Aptamerentwicklung prädiktiver und weniger abhängig von langwierigen empirischen Optimierungen machen.
Verstärkter Einsatz synthetischer Bindemittel bei tragbaren Prüfverfahren
Laut Prognosen zum Aptamer-Markt werden tragbare und dezentrale Testverfahren neue Möglichkeiten für Aptamer-basierte Biosensoren eröffnen. Ihre Stabilität, die geringe Molekülgröße und die Kompatibilität mit verschiedenen Sensormechanismen prädestinieren sie für die Integration in kompakte Analysegeräte. Zukünftige Plattformen werden Aptamere voraussichtlich mit elektrochemischen, optischen, mikrofluidischen und tragbaren Technologien kombinieren. Kontinuierliches Monitoring könnte insbesondere für Biomarker relevant werden, bei denen wiederholte Probenahmen klinisch verwertbare Informationen liefern. Entwickler werden zunehmend Bindemittel priorisieren, die ihre Leistungsfähigkeit in komplexen Matrices beibehalten, Umweltschwankungen tolerieren und eine skalierbare Fertigung ermöglichen. Dieser Trend könnte den Kundenstamm von spezialisierten Laboren hin zu Geräteherstellern und Diagnostikunternehmen erweitern. Der kommerzielle Erfolg wird von der Demonstration analytischer Genauigkeit, Reproduzierbarkeit, Lagerstabilität und Kostenvorteilen gegenüber etablierten Nachweistechnologien abhängen.
Marktchancen für Aptamere
Lizenzmodelle für anwendungsfertige Binder-Assets
Die Entwicklung von Bindemitteln über die Entdeckungsphase hinaus und die Vermarktung validierter Moleküle als lizenzierbare Assets bieten attraktive Möglichkeiten. Plattformunternehmen können sich auf hochwertige Anwendungen wie die Verabreichung von Therapeutika, Begleitdiagnostik, Biomarker-Tests und spezialisierte Assay-Reagenzien konzentrieren. Durch den Erhalt des geistigen Eigentums bei gleichzeitiger Lizenzierung validierter Bindemittel lassen sich wiederkehrende Einnahmen generieren, ohne dass der Plattformentwickler jedes Folgeprodukt selbst vermarkten muss. Investoren sollten Unternehmen mit differenzierten Substanzbibliotheken, Anwendungsdaten und Partnerschaften, die eine kommerzielle Validierung gewährleisten, priorisieren. Die vielversprechendsten Chancen bieten sich voraussichtlich bei Zielmolekülen mit klarem klinischem oder analytischem Nutzen und begrenzter Verfügbarkeit leistungsstarker Erkennungsreagenzien. Dieser Ansatz ermöglicht es Pharma- und Diagnostikunternehmen zudem, den internen Forschungsaufwand zu reduzieren und gleichzeitig Zugang zu spezialisiertem Fachwissen im Bereich synthetischer Bindemittel zu erhalten.
Erweiterung in den Bereich Umwelt- und Industriedetektion
Umweltmonitoring, Lebensmittelsicherheit, industrielle Biotechnologie und Wasserqualitätsprüfung bieten Chancen jenseits konventioneller Anwendungen im Gesundheitswesen. Aptamere können gegen Krankheitserreger, Toxine, Kontaminanten und chemische Analyten entwickelt werden und ermöglichen so die Integration in tragbare und kontinuierliche Sensorsysteme. Diese Märkte bieten im Vergleich zur therapeutischen Entwicklung kürzere Kommerzialisierungswege, da die regulatorischen Anforderungen leichter zu handhaben sind und die Leistungsfähigkeit durch Feldtests nachgewiesen werden kann. Strategische Investoren sollten Plattformen evaluieren, die robuste Bindemittel gegen nicht-biomedizinische Zielstrukturen produzieren und die Multiplex-Detektion unterstützen. Partnerschaften mit Sensorherstellern können die Kommerzialisierung beschleunigen, indem sie Expertise in der molekularen Erkennung mit etablierter Hardware und Vertriebskanälen kombinieren. Die Expansion in diese Anwendungsbereiche kann zudem die Einnahmequellen diversifizieren und die Abhängigkeit von pharmazeutischen Entwicklungszyklen verringern.
Aktuelle Entwicklungen
- März 2026: Die Aptamer Group plc startete gemeinsam mit Radiopharmium Ltd. ein zielgerichtetes Radiopharmaka-Programm. Im Rahmen des Programms wurden zunächst drei therapeutische Zielstrukturen ausgewählt. Ziel ist es, die Pipeline des Unternehmens im Bereich der Radiotherapie auf vier Wirkstoffe zu erweitern. In-vivo-Daten werden bis Ende 2026 erwartet. Das Programm präsentierte außerdem Stabilitätsergebnisse für Lu-177-Optimer-Radioliganden im Vergleich zu Peptid-Kontrastmitteln.
- Dezember 2025: Die Aptamer Group plc schloss mit Twist Bioscience eine nicht-exklusive Lizenzvereinbarung über einen enzymmodulierenden Optimer-Binder für Hot-Start-PCR- und Next-Generation-Sequenzierungsanwendungen. Die Vereinbarung ermöglicht es der Aptamer Group, den Binder zu liefern und gleichzeitig durch ihr geistiges Eigentum an der nachgelagerten Wertschöpfung zu partizipieren.
- November 2025: Die Aptamer Group plc hat einen Folgeauftrag im Wert von bis zu 617.000 £ von einem der fünf größten Pharmaunternehmen für ein Multi-Target-Optimer-Entwicklungsprogramm erhalten. Das Unternehmen berichtete, dass das Programm drei Wirkstoffziele umfasst und die Entwicklung von ELISA-Tests unterstützt. Dies belegt den Fortschritt von der Machbarkeitsstudie hin zu einer breiteren pharmazeutischen Anwendung.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -