
アプテイマーー市場:規模・成長・予測 2034
アプタマー市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:タイプ別(DNAベースのアプタマー、RNAベースのアプタマー、XNAベースのアプタマー)、用途別(診断、治療薬開発、研究開発、その他の用途)、技術別(Selex、X-Aptamer、MARS技術)、エンドユーザー別(学術機関および政府研究機関、バイオテクノロジーおよび製薬会社、受託研究機関、その他のエンドユーザー)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00007553
- カテゴリー : ライフサイエンス
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 09, 2026


2025年の市場規模
38億1000 万米ドル
基準年値
2034年の予測
265億7000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
24.08 %
成長率
対象市場
1,172億3,000 万米ドル
(2026年~2034年)
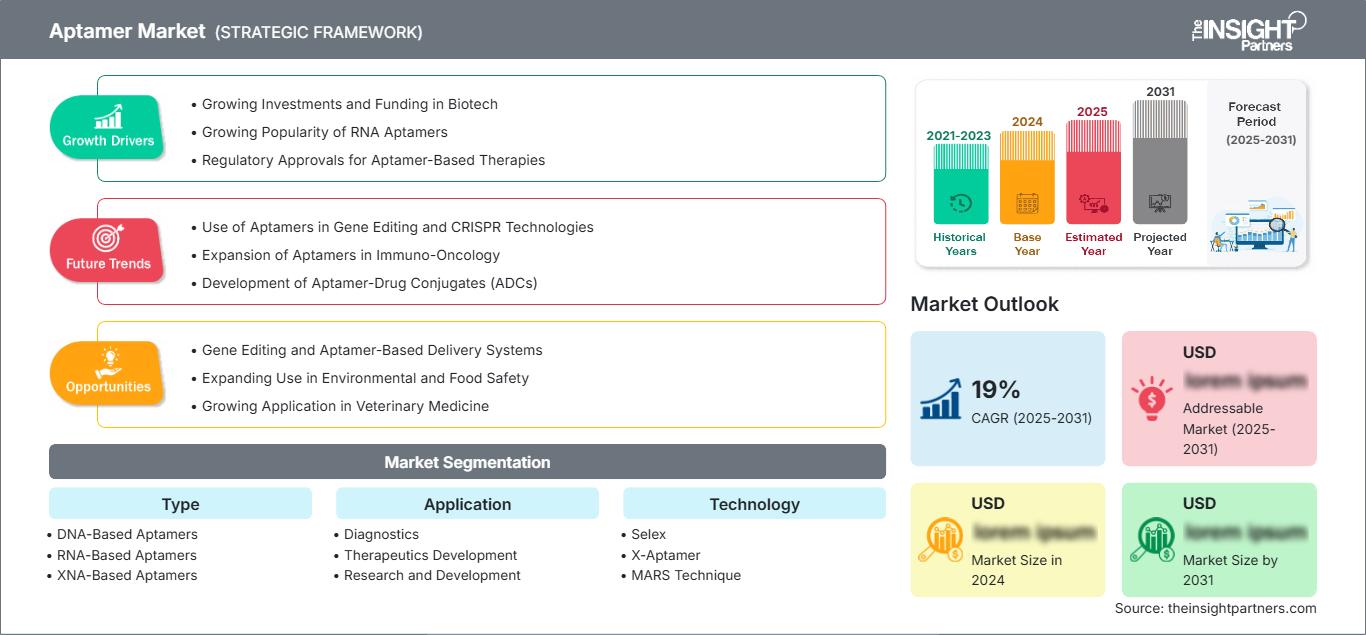
アプタマー市場は、既存の親和性試薬用途から、診断、治療薬開発、バイオマーカー探索、高度な研究ワークフローへと拡大しています。市場規模は2025年には38億1,000万米ドルと予測され、2034年には265億7,000万米ドルに達すると見込まれており、2026年から2034年にかけて年平均成長率(CAGR)24.08%を記録すると予想されています。この拡大は、核酸工学、選択技術、合成生物学の進歩、そして高特異性分子認識ツールに対する需要の高まりによって支えられています。
北米は、確立されたバイオテクノロジーインフラ、医薬品研究開発費、そして活発な学術研究活動に支えられ、2034年までアプタマー市場において確固たる地位を維持すると予想されます。地域全体の成長見通しは、2026年から2034年にかけて年平均成長率(CAGR)23.0~25.0%と推定されています。バイオマーカー研究、アッセイ開発、プロテオミクス、標的治療プログラムにおけるアフィニティバインダーの採用拡大は、継続的な投資にとって構造的に有利な環境を提供します。
アプタマー市場の評価と洞察
- 北米:北米は、バイオテクノロジーへの投資、医薬品開発プログラム、確立された研究インフラに支えられ、2025年にはアプタマー市場の42~46%のシェアを占め、2026年から2034年の間に年平均成長率(CAGR)23.0~25.0%で成長すると予測されています。
- 米国:米国は、2025年には北米の市場シェアの88~92%を占めると予想され、製薬および学術研究開発に牽引され、2026年から2034年にかけて年平均成長率(CAGR)23.0~25.0%で拡大すると見込まれています。
- 欧州:欧州は2025年には23~27%のシェアを占め、2034年まで年平均成長率(CAGR)22.0~24.0%で成長すると予測されている。英国、ドイツ、フランス、イタリアは、強力な研究開発能力と実用化能力を有している。
- アジア太平洋地域:アジア太平洋地域は2025年には17~21%のシェアを占めると推定され、2026年から2034年にかけて年平均成長率(CAGR)26.0~28.0%で成長すると予測されており、中国、日本、韓国、インドが地域拡大を牽引する見込みです。
- 最大のセグメント: DNAベースのアプタマーは、2025年には推定54~59%の市場シェアを占め、合成の柔軟性と幅広い研究用途により、2034年まで年平均成長率23.0~25.0%で成長すると予測されています。
- 高成長分野:治療薬開発は、2025年には20~24%のシェアを占めると推定されており、標的送達や精密医療の進歩に伴い、2026~2034年には年平均成長率(CAGR)26.0~28.0%で成長すると予想されている。
- 詳細に分析された主要企業: Aptagen, LLC、Aptamer Sciences Inc.、Aptamer Solutions Ltd.、Aptus Biotech SL、Base Pair Biotechnologies, Inc.、NeoVentures Biotechnology Inc.、SomaLogic, Inc.、TriLink Biotechnologies, Inc.、Vivonics, Inc.、AM Biotechnologies, LLC、Aptamer Group plc。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
技術の進歩により、市場の様相は従来の標的選択手法から、自動化されたハイスループットかつアプリケーションに特化したプラットフォームへと変化しつつあります。SELEX最適化、ヌクレオチドの化学修飾、計算機スクリーニング、マイクロ流体選択などの技術進歩は、開発障壁の低減に貢献しています。合成オリゴヌクレオチド技術の進歩により製造プロセスも標準化が進み、診断、プロテオミクス、イメージング、ドラッグデリバリーなど、実験室での実験だけでなく、様々な用途に特化した結合剤が開発されています。
予測期間中、本製品の商業化は、アジア太平洋地域の発展途上バイオテクノロジーエコシステムおよび一部の欧州地域へと拡大すると見込まれる。投資は、選択、最適化、検証、およびアプリケーションの下流開発を統合するプラットフォームに向けられる。核酸ベースの治療薬および診断薬の使用に関する規制当局の知識は投資家の信頼を高める一方、プラットフォーム開発者は製薬会社との提携を締結できる可能性がある。
アプタマー市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 38億1000万米ドル |
| 2034年までの市場規模 | 265億7000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 24.08% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
アプタマー市場分析
需要の高まりは、従来の抗体では適用範囲が限られる環境下でも機能する分子認識法へのニーズの高まりによって牽引されています。供給元としては、オリゴヌクレオチド合成サービス、創薬プラットフォーム開発企業、アッセイ開発企業、診断薬開発企業、医薬品開発企業、CRO(医薬品開発業務受託機関)、および学術研究機関などが挙げられます。供給側においては、信頼性の高い配列選択、化学修飾、検証、最適化プロセスを提供できる企業が有利となります。
アプタマー市場のバリューチェーンにおけるもう一つのトレンドは、顧客がプロバイダーから標的特異的なカスタムバインダーを注文し、自ら標的探索を行う必要がないサービスベースのビジネスモデルへの移行が進んでいることです。これにより、企業はバインダー開発費、ライセンス料、ロイヤリティ、試薬費などを顧客に請求する機会が増えています。プロテオミクス、バイオマーカー探索、コンパニオン診断、標的送達など、バインダーの用途がますます拡大していることから、顧客基盤は従来の研究室にとどまらず、より広範囲に及んでいます。
市場は細分化されており、競争上の位置づけは、選択プロセス、ターゲットライブラリ、知的財産、アッセイ技術、および商業化能力によって決定されます。Aptagen, LLC、Aptamer Sciences Inc.、Aptamer Solutions Ltd.、Aptus Biotech SL、Base Pair Biotechnologies, Inc.などの企業は、専門的な発見および開発活動に従事している一方、NeoVentures Biotechnology Inc.、SomaLogic, Inc.、TriLink Biotechnologies, Inc.、Vivonics, Inc.、AM Biotechnologies, LLCは、さまざまな研究およびアプリケーションのニーズに対応しています。
アプタマー市場レポートによると、企業は創薬サイクルを短縮し、結合分子を商業製品へと転換できるプラットフォームへの投資を増やしている。戦略的パートナーシップにより、医薬品標的、診断チャネル、高度な分析機器へのアクセスが可能になる。アプタマー・グループ社の事例は、プラットフォーム所有者がライセンス供与や再開発契約においてどのような戦略をとっているかを示しており、プラットフォーム所有者が知的財産権を保持し、さらなる商業化にどのように関与しているかを明らかにしている。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
アプタマー市場:戦略的洞察
地域別分析
北米アプタマー市場
北米は2025年には42~46%のシェアを占め、2034年まで年平均成長率(CAGR)23.0~25.0%で拡大すると予測されている。米国は、バイオテクノロジーのエコシステム、医薬品開発基盤、ベンチャーキャピタルによる資金調達、そして広範な学術研究ネットワークを擁しているため、地域全体の活動の圧倒的大多数を占めている。カナダは、大学主導の分子生物学研究と専門的なバイオテクノロジープログラムを通じて貢献している。
この地域では、プロテオミクス、バイオマーカー探索、診断、創薬などの分野における親和性試薬の需要が非常に高い。大手製薬会社は、特異的な結合や設計上の安定性が求められる場合、合成的に開発された結合剤の性能評価をますます積極的に行っている。研究アウトソーシング企業も、外部選定と検証のプロセスを円滑化する上で重要な役割を果たしている。合成生物学、核酸化学、精密医療への投資は、北米のリーダーシップを確固たるものにするだろう。
米国アプタマー市場
米国は2025年の北米市場シェアの約88~92%を占め、2026年から2034年にかけて年平均成長率(CAGR)23.0~25.0%で成長すると予測されている。その優位性は、医薬品研究開発の集中、成熟したバイオテクノロジー・クラスター、連邦政府による研究資金、そして広範な臨床研究インフラを反映している。
現在、応用分野は拡大しており、プロテオミクス解析、診断薬開発、創薬、送達、治療研究などが含まれる。地域ネットワークに参加している企業には、SomaLogic, Inc.、Aptagen, LLC、Base Pair Biotechnologies, Inc.、AM Biotechnologies, LLCなどがある。大学は引き続き新しい結合剤選択方法を開発しており、製薬業界との提携により、特定の用途における結合剤の有効性がますます確認されている。
欧州アプタマー市場
欧州は2025年には23~27%のシェアを占めると推定され、2034年まで年平均成長率(CAGR)22.0~24.0%で成長すると予測されている。英国はバイオテクノロジーの商業化と応用研究のおかげで、この分野をリードする国の一つとなっている。ドイツは分子生物学と製薬分野の専門知識を提供し、フランスは学術研究とバイオテクノロジーを通じて貢献している。イタリアとスペインは、地域全体の関与を高めるための専門的な研究および診断プログラムを構築している。
欧州からの需要は、個別化医療、バイオマーカー研究、診断といった概念とますます密接に結びついています。英国は、プラットフォーム開発者やライセンス供与による商業化にとって特に活気のある環境を提供しています。ドイツには、試薬の開発と使用法の検証を支援する産業研究施設があります。フランス、イタリア、スペインでは、大学の研究機関、臨床検査機関、バイオテクノロジー・クラスターを通じて、さらなる機会を見つけることができます。
アジア太平洋地域のアプタマー市場
アジア太平洋地域は、2025年にはアプタマー市場の17~21%のシェアを占めると推定されており、2034年までに年平均成長率(CAGR)26.0~28.0%を達成すると予想され、最も急速に成長する主要地域となる見込みです。研究規模が最も大きいのは中国で、次いで日本と韓国が続き、インドとオーストラリアでは研究拠点が増加傾向にあります。
産業バイオテクノロジーへの投資、製薬産業の現地化、学術研究、合成生物学の進歩は、このプロセスを促進するだろう。特に、中国は大規模な研究環境と拡大するバイオテクノロジー製造基盤により、この分野で重要な役割を担っている。日本と韓国は診断と分子生物学研究に注力し、インドはバイオテクノロジーインフラの整備を進めている。
中東・アフリカのアプタマー市場
中東・アフリカのアプタマー市場は、2034年まで年平均成長率(CAGR)約19.0~22.0%で成長すると予測されています。サウジアラビアとアラブ首長国連邦は、医療の近代化、バイオテクノロジーへの投資、国家の多角化イニシアチブにより、地域をリードする存在として台頭しています。南アフリカは学術研究と診断開発において依然として重要な位置を占めており、その他の中東・アフリカ地域は、まだ初期段階の市場機会を提供しています。
医療インフラの拡充とバイオテクノロジーの現地化により、高度な分子ツールへの需要が徐々に高まっている。湾岸諸国は、より広範な知識経済戦略の一環として、ゲノミクス、精密医療、研究インフラへの投資を進めている。南アフリカは、比較的確立された科学基盤を有している。より広範な地域への普及は、検査室インフラ、専門スキル、償還条件、そして高品質なオリゴヌクレオチド製造へのアクセスに左右されるだろう。
セグメンテーション分析
タイプ
DNAベースのアプタマーは、2026年から2034年にかけて年平均成長率(CAGR)23.0~25.0%で成長を続け、今後も主要なタイプであり続けると予想されます。確立された合成ワークフロー、化学的安定性、配列の柔軟性、そして豊富な研究文献が、幅広い用途を支えています。RNAベースのアプタマーは治療用途や細胞内用途に適しており、XNAベースのアプタマーは、ヌクレアーゼ耐性の向上や特殊な化学的特性が求められる用途に活用できます。
- DNAベースのアプタマー:最も主流なタイプは、成熟した合成インフラ、幅広い標的適合性、診断、研究、バイオセンサー、および親和性ベースのアッセイにおける広範な利用といった利点を有している。
- RNAベースのアプタマー: RNAベースのフォーマットは、構造的多様性を必要とする治療薬の開発や応用において戦略的に重要であるが、安定性や製造上の考慮事項がその採用に影響を与える。
- XNAベースのアプタマー: XNAベースのプラットフォームは、従来のDNAやRNAの性能が不十分な特殊な用途において、差別化された化学的安定性とヌクレアーゼ耐性を提供します。
応用
アプリケーション分野は、2026年から2034年にかけて年平均成長率(CAGR)24.0~26.0%で成長すると予測されています。診断と研究は現在大きな需要を生み出していますが、治療薬開発は、設計された結合剤が標的送達、分子認識、精密治療の概念をサポートできるため、戦略的に重要性を増しています。
- 診断:診断用途では、安定性と再現性のある標的結合が求められるアッセイ、バイオセンサー、および新たなポイントオブケアフォーマットにおいて、アプタマーを選択的な認識要素として使用します。
- 治療薬開発:治療薬開発は、標的認識、送達媒体、および治療候補に焦点を当て、製薬開発企業との高価値なパートナーシップの機会を創出します。
- 研究開発:研究は依然として主要な需要分野であり、研究室では標的検証、プロテオミクス、アッセイ開発、分子生物学、および発見ワークフローにアプタマーを使用している。
- その他の用途:その他の用途としては、環境モニタリング、産業バイオテクノロジー、食品分析、および合成結合剤が選択的な分子認識を提供できる特殊なセンシングなどが挙げられる。
テクノロジー
テクノロジー分野は、2026年から2034年にかけて年平均成長率(CAGR)23.0~25.0%で拡大すると予測されています。SELEXは依然として主要な創薬フレームワークであり、X-AptamerおよびMARS技術アプローチは、標的特異的な結合分子の生成と最適化のための代替的または補完的な経路を提供します。
- SELEX: SELEXは、反復的な選択によって多様な分子標的に対して高い親和性を持つ結合分子を生成でき、自動化や高度なスクリーニングにも適応できるため、依然として基盤となる技術である。
- X-アプタマー: X-アプタマーアプローチは、差別化された標的選択能力を提供し、より幅広い化学的多様性や特殊な結合特性を求める創薬プログラムを支援することができます。
- MARSテクニック: MARSテクニックは、ターゲットを絞った発見ワークフローをサポートし、開発者が選択効率の向上とアプリケーション固有のパフォーマンス向上を追求する中で、技術の多様化に貢献します。
エンドユーザー
エンドユーザーセグメントは、2026年から2034年にかけて年平均成長率(CAGR)24.0~26.0%で成長すると予測されています。バイオテクノロジー企業や製薬会社は、商業開発においてアプリケーションの検証が必要となるため、ますます重要性を増しています。一方、学術機関やCRO(医薬品開発業務受託機関)は、初期段階の発見や専門的な試験を引き続き支援しています。
- 学術研究機関および政府研究機関:これらの組織は、商業用途のための科学的基盤を拡大する基礎研究、標的発見、方法開発、および検証を提供します。
- バイオテクノロジー企業および製薬会社:これらのユーザーは、診断、創薬、治療薬開発、バイオマーカー分析、標的送達のための結合剤を評価するため、非常に価値の高い需要を示しています。
- 医薬品開発業務受託機関(CRO): CROは、選定、最適化、アッセイ開発、検証などの業務を外部委託することで、小規模なバイオテクノロジー企業が社内プラットフォームを構築することなく、専門的な能力を利用できるようにします。
- その他のエンドユーザー:その他のユーザーには、環境、分析、食品、および新たな分子センシングのニーズにアプタマーを応用する専門研究所や産業組織が含まれます。
機会の概要
|
エンドユーザー |
収益貢献度(高/中/低) |
トレンドタグ(最大2単語) |
導入段階 |
|
学術研究機関および政府研究機関 |
中くらい |
発見プラットフォーム |
成熟した |
|
バイオテクノロジーおよび製薬会社 |
高い |
標的治療薬 |
スケーリング |
|
医薬品開発業務受託機関 |
中くらい |
外部委託による選定 |
スケーリング |
|
その他のエンドユーザー |
低い |
応用センシング |
新興 |
アプタマー市場の成長要因と影響分析
精密診断とバイオマーカー発見の拡大
アプタマー市場におけるバイオマーカーベースの診断法の利用拡大に伴い、選択性と化学的安定性、製造の柔軟性を兼ね備えた認識技術への需要が高まっています。アプタマーはタンパク質、代謝物、細胞、その他様々な標的を対象とするように開発できるため、従来の認識試薬では対応が難しい分析対象物も対象とすることが可能になります。この要素の商業的意義は、アッセイメーカーが化学的に調整可能で、コンパクトなセンシングシステムに適合する再現性の高い試薬を必要とする場合に特に重要となります。プロテオミクス分野の発展に伴い、親和性試薬を必要とする標的の数も増加しています。分散型かつ多重化された診断法への移行に伴い、複雑な生物学的マトリックスでその性能を発揮できるサプライヤーは、顧客へのアクセスが容易になるでしょう。
合成標的分子に対する製薬業界の関心の高まり
製薬会社は、標的療法、薬物送達、イメージング、治療モニタリングなど、さまざまな分野で使用される人工結合剤を開発している。結合剤はプログラム可能な構造を持つため、配列レベルでの最適化が可能となる。さらに、安定性と機能性を向上させるための化学修飾も可能である。治療薬はまず安全性と有効性を確認するための試験が行われるため、商業的な成功は徐々に訪れるだろう。しかし、バイオテクノロジー企業との提携は、開発リスクの分散や特定の研究技術へのアクセスに役立つ。さらに、標的送達プログラムの増加に伴い、結合剤を使用する機会も増えている。商業モデルは、創薬プラットフォームの開発のみから、マイルストーン払い、ライセンス供与、ロイヤリティへと変化している。
選考ワークフローの自動化と計算最適化
自動化は、手動による選択ステップを削減し、より多くの候補配列を評価できるようにすることで、アプタマー発見の経済性と再現性を向上させています。マイクロ流体工学、計算モデリング、次世代シーケンシング、最適化のプロセスにより、潜在的な結合分子を見つけるまでの時間を短縮できます。これは、医薬品開発プロバイダーだけでなく新規参入企業にも影響を与え、その技術の有効性は、後続の治療薬の保有に依存しない利点となります。バイオテクノロジー企業やCROでは、自動化によりカスタマイズされた発見が容易になります。選択に使用されるデータセットのサイズが大きいほど、結合、安定性、適用性などの特性に基づいて候補をランク付けする際の計算技術の重要性が高まります。
アプタマー市場の将来動向
アプタマー発見とマルチオミクスの統合
アプタマー市場の次の発展段階では、アプタマー選択とマルチオミクスデータセットのより緊密な統合が期待されます。プロテオミクス、トランスクリプトミクス、メタボロミクス、ゲノム情報は、疾患関連標的を特定し、検証対象分子の優先順位付けに役立ちます。この統合により、プラットフォームプロバイダーは、発見ライブラリと計算による標的ランキング、ハイスループットスクリーニングを組み合わせるようになるでしょう。商業環境では、顧客はバイオマーカーの同定、バインダーの生成、アッセイの検証、およびトランスレーショナルテストを網羅する単一のワークフローをますます求めるようになるでしょう。このような統合は、専門サプライヤー間の引き継ぎを減らすことでプロジェクトの経済性を向上させることができます。また、開発者が標的特性、配列特徴、およびアプリケーション性能を関連付ける独自のデータセットを作成できるため、知的財産権の保護を強化することにもつながります。将来的には、マルチオミクスを活用した発見により、アプタマー開発の予測精度が向上し、長期間にわたる経験的最適化への依存度が低下する可能性があります。
携帯型検査における合成バインダーの利用拡大
アプタマー市場の予測によると、携帯型で分散型の検査は、アプタマーを用いたバイオセンサーに新たな機会をもたらすと予想されています。アプタマーは安定性、小さな分子構造、そして複数のセンシング機構との互換性を備えているため、小型分析装置への統合に適しています。将来のプラットフォームでは、アプタマーと電気化学、光学、マイクロ流体、ウェアラブル技術が組み合わされる可能性が高いでしょう。繰り返しサンプリングすることで臨床的に有用な情報が得られるバイオマーカーにおいては、継続的なモニタリングが特に重要となる可能性があります。開発者は、複雑なマトリックスでも性能を維持し、環境変動に耐性があり、スケーラブルな製造をサポートするバインダーをますます優先するようになるでしょう。この傾向により、顧客基盤は専門ラボからデバイスメーカーや診断会社へと拡大する可能性があります。商業的な成功は、既存の認識技術と比較して、分析精度、再現性、保存安定性、そしてコスト面での優位性を実証できるかどうかにかかっています。
アプタマー市場の機会
アプリケーション対応バインダーアセットのライセンスモデル
発見段階を超えて結合剤を開発し、検証済みの分子をライセンス可能な資産としてパッケージ化することには、魅力的な機会が存在します。プラットフォーム企業は、治療薬送達、コンパニオン診断、バイオマーカー検査、特殊アッセイ試薬などの高付加価値アプリケーションをターゲットにすることができます。検証済みの結合剤をライセンス供与しながら知的財産権を保持することで、プラットフォーム開発者がすべての下流製品を商業化する必要なく、継続的な収益を生み出すことができます。投資家は、差別化されたライブラリ、アプリケーションデータ、および商業的検証を確立するパートナーシップを持つ企業を優先すべきです。最も有望な機会は、明確な臨床的または分析的価値があり、高性能な認識試薬の入手が限られているターゲットに関連するものとなるでしょう。このアプローチにより、製薬会社や診断薬会社は、社内での発見作業を削減しながら、特殊な合成結合剤の専門知識にアクセスできるようになります。
環境および産業分野における検出への事業拡大
環境モニタリング、食品安全、産業バイオテクノロジー、水質検査は、従来の医療用途以外にも新たな機会を提供します。アプタマーは、病原体、毒素、汚染物質、化学分析物に対して開発することができ、携帯型および連続センシングシステムへの統合が可能になります。これらの市場は、規制要件がより管理しやすく、フィールドテストで性能を実証できるため、治療薬開発よりも短い商業化経路を提供できます。戦略的投資家は、非生物医学的標的に対して強力な結合剤を生成し、多重検出をサポートできるプラットフォームを評価すべきです。センサーメーカーとのパートナーシップは、分子認識の専門知識と確立されたハードウェアおよび流通チャネルを組み合わせることで、商業化を加速させることができます。これらの用途への拡大は、収益源の多様化と医薬品開発サイクルへの依存度の低減にもつながります。
最近の動向
- 2026年3月:アプタマー・グループ社は、ラジオファーミウム社と共同で標的放射性医薬品プログラムを開始しました。このプログラムでは当初3つの治療標的を選定し、同社の放射線治療パイプラインを4つの資産に拡大することを目指しており、2026年末までに生体内データを取得することを目標としています。また、このプログラムでは、ペプチド比較対象と比較したLu-177オプティマー放射性リガンドの安定性に関する結果も明らかにしました。
- 2025年12月:アプタマー・グループ社は、ホットスタートPCRおよび次世代シーケンシング用途を対象とした酵素調節型オプティマーバインダーに関して、ツイスト・バイオサイエンス社と非独占的ライセンス契約を締結しました。この契約により、アプタマー・グループはバインダーを供給するとともに、自社の知的財産を通じて下流の商業的価値にも関与することが可能になります。
- 2025年11月:アプタマー・グループ社は、大手製薬会社5社のうちの1社と、マルチターゲット型オプティマー開発プログラムに関する最大61万7000ポンド相当の契約を再締結した。同社によると、このプログラムは3つの薬剤標的を対象とし、ELISAアッセイ開発のサポートも含まれており、概念実証段階からより広範な医薬品展開への進展を示している。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -