
Marché de l’aptamer : taille, part de marché et prévisions 2034
Taille et prévisions du marché des aptamères (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : ce rapport couvre les segments suivants : par type (aptamères à base d’ADN, d’ARN et d’XNA) ; par application (diagnostic, développement thérapeutique, recherche et développement, autres applications) ; par technologie (Selex, X-Aptamer, technique MARS) ; par utilisateur final (instituts de recherche universitaires et gouvernementaux, entreprises de biotechnologie et pharmaceutiques, organismes de recherche sous contrat, autres utilisateurs finaux) ; et par zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00007553
- Catégorie : Sciences de la vie
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 09, 2026


Taille du marché en 2025
3,81 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
26,57 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
24,08 %
taux de croissance
Marché adressable
117,23 milliards de dollars américains
(2026-2034)
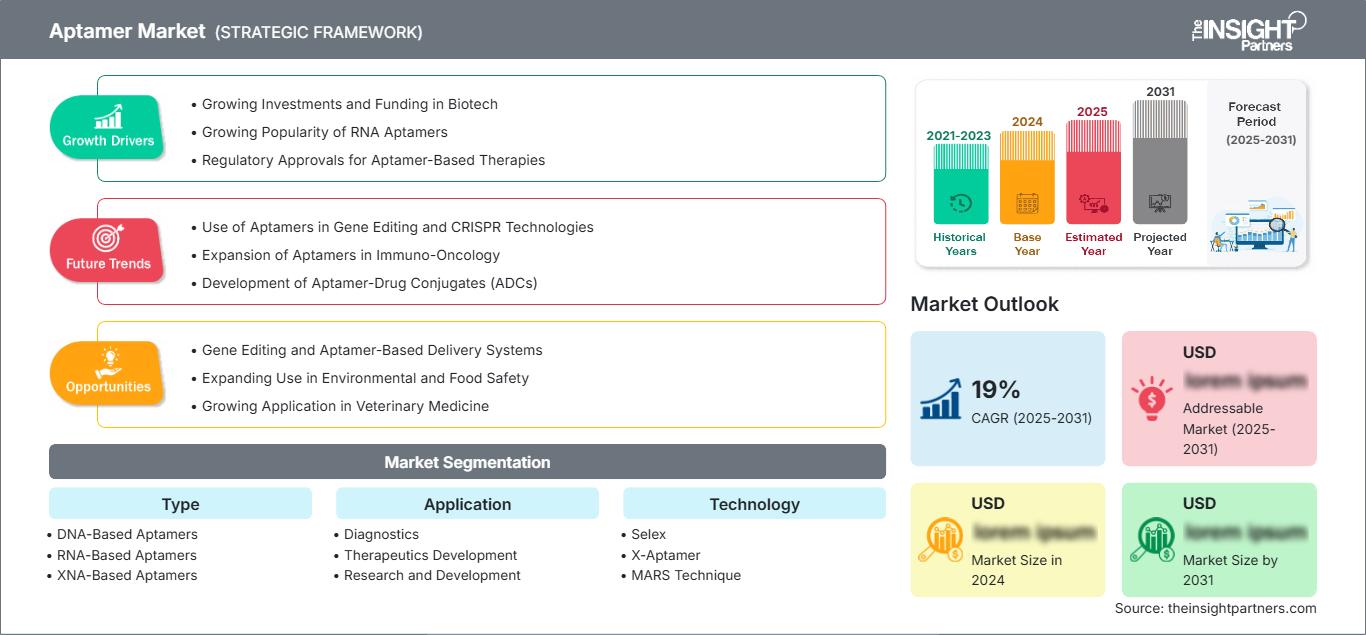
Le marché des aptamères, initialement utilisé comme réactifs d'affinité, s'étend désormais au diagnostic, au développement thérapeutique, à la découverte de biomarqueurs et aux méthodologies de recherche avancées. Sa valeur devrait atteindre 3,81 milliards de dollars américains en 2025 et 26,57 milliards de dollars américains en 2034, soit un taux de croissance annuel composé (TCAC) de 24,08 % sur la période 2026-2034. Cette croissance est portée par les progrès réalisés dans le domaine de l'ingénierie des acides nucléiques, des technologies de sélection, de la biologie synthétique et par la demande croissante d'outils de reconnaissance moléculaire hautement spécifiques.
L'Amérique du Nord devrait conserver une position dominante sur le marché des aptamères jusqu'en 2034, grâce à une infrastructure biotechnologique bien établie, des investissements importants en R&D pharmaceutique et une intense activité de recherche universitaire. Les perspectives de croissance régionale sont estimées entre 23,0 et 25,0 % par an en moyenne sur la période 2026-2034. L'adoption croissante des ligands d'affinité dans la recherche sur les biomarqueurs, le développement de tests, la protéomique et les programmes de thérapie ciblée crée un environnement structurellement favorable à la poursuite des investissements.
Évaluation et perspectives du marché des aptamères
- Amérique du Nord : L'Amérique du Nord devrait représenter 42 à 46 % des parts de marché des aptamères en 2025 et connaître une croissance annuelle composée de 23,0 à 25,0 % entre 2026 et 2034, grâce aux investissements en biotechnologie, aux programmes de découverte pharmaceutique et aux infrastructures de recherche établies.
- États-Unis : Les États-Unis devraient représenter 88 à 92 % de la part de l'Amérique du Nord en 2025 et connaître une croissance annuelle composée de 23,0 à 25,0 % entre 2026 et 2034, tirée par la R&D pharmaceutique et universitaire.
- Europe : L'Europe devrait détenir une part de marché de 23 à 27 % en 2025 et connaître une croissance annuelle composée de 22,0 à 24,0 % jusqu'en 2034. Le Royaume-Uni, l'Allemagne, la France et l'Italie disposent de solides capacités de recherche et de transfert de connaissances.
- Asie-Pacifique : La part de marché de l'Asie-Pacifique est estimée entre 17 et 21 % en 2025 et devrait croître à un TCAC de 26,0 à 28,0 % entre 2026 et 2034, la Chine, le Japon, la Corée du Sud et l'Inde étant les principaux moteurs de cette expansion régionale.
- Segment le plus important : les aptamères à base d’ADN représentent une part de marché estimée entre 54 et 59 % en 2025 et devraient croître à un TCAC de 23,0 à 25,0 % jusqu’en 2034 grâce à la flexibilité de leur synthèse et à leur large utilisation dans la recherche.
- Segment à forte croissance : Le développement de thérapies devrait représenter une part de marché estimée à 20-24 % en 2025 et devrait connaître une croissance annuelle composée de 26,0 à 28,0 % entre 2026 et 2034 grâce aux progrès des thérapies ciblées et de précision.
- Principales sociétés analysées en détail : Aptagen, LLC ; Aptamer Sciences Inc. ; Aptamer Solutions Ltd. ; Aptus Biotech SL ; Base Pair Biotechnologies, Inc. ; NeoVentures Biotechnology Inc. ; SomaLogic, Inc. ; TriLink Biotechnologies, Inc. ; Vivonics, Inc. ; AM Biotechnologies, LLC ; Aptamer Group plc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les avancées technologiques transforment le paysage du marché, faisant évoluer les approches traditionnelles de sélection de cibles vers des plateformes automatisées, à haut débit et orientées applications. Les progrès réalisés dans l'optimisation de la méthode SELEX, la modification chimique des nucléotides, le criblage informatique et la sélection microfluidique contribuent à lever les obstacles au développement. Le processus de production se standardise également grâce aux avancées en matière de technologie des oligonucléotides de synthèse, tandis que des ligands spécialisés sont développés pour le diagnostic, la protéomique, l'imagerie et l'administration de médicaments, et non plus seulement pour les expériences de laboratoire.
Durant la période prévisionnelle, la commercialisation du produit devrait s'étendre aux écosystèmes biotechnologiques émergents de la région Asie-Pacifique et à certaines régions européennes. L'investissement ciblera les plateformes intégrant la sélection, l'optimisation, la validation et le développement d'applications en aval. La connaissance qu'ont les autorités réglementaires de l'utilisation des thérapies et des diagnostics à base d'acides nucléiques renforcera la confiance des investisseurs, tandis que les développeurs de la plateforme pourront nouer des partenariats avec des entreprises pharmaceutiques.
Portée du rapport sur le marché des aptamères
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 3,81 milliards de dollars américains |
| Taille du marché d'ici 2034 | 26,57 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 24,08% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des aptamères
La demande croissante est alimentée par le besoin accru de méthodes de reconnaissance moléculaire opérant dans des environnements où les anticorps traditionnels ont une application limitée. Parmi les fournisseurs figurent des services de synthèse d'oligonucléotides, des développeurs de plateformes de découverte, des développeurs de tests, des entreprises de diagnostic, des entreprises pharmaceutiques, des CRO et des laboratoires universitaires. Les entreprises capables de proposer des processus fiables de sélection de séquences, de modification chimique, de validation et d'optimisation sont privilégiées du côté de l'offre.
Une autre tendance du marché des aptamères, au sein de la chaîne de valeur, est l'essor des modèles commerciaux axés sur les services. Les clients commandent des aptamères ciblés sur mesure auprès de fournisseurs, sans avoir à réaliser eux-mêmes la découverte de ces cibles. Ce modèle offre aux entreprises de nouvelles opportunités de facturer aux clients le développement des aptamères, les licences, les redevances et les réactifs. L'éventail croissant d'applications des aptamères, notamment en protéomique, en découverte de biomarqueurs, en diagnostic compagnon et en administration ciblée, élargit la clientèle au-delà des laboratoires de recherche traditionnels.
Le marché se caractérise par sa fragmentation et la diversité des positions concurrentielles, déterminées par le processus de sélection, la bibliothèque de cibles, la propriété intellectuelle, les compétences en matière d'analyse et la capacité de commercialisation. Des sociétés telles qu'Aptagen, LLC, Aptamer Sciences Inc., Aptamer Solutions Ltd., Aptus Biotech SL et Base Pair Biotechnologies, Inc. se spécialisent dans la découverte et le développement, tandis que NeoVentures Biotechnology Inc., SomaLogic, Inc., TriLink Biotechnologies, Inc., Vivonics, Inc. et AM Biotechnologies, LLC répondent à différents besoins en matière de recherche et d'application.
D'après le rapport sur le marché des aptamères, les entreprises investissent davantage dans les plateformes capables de raccourcir le cycle de découverte et de transformer les ligands en produits commerciaux. Les partenariats stratégiques permettent d'accéder à des cibles pharmaceutiques, des canaux de diagnostic et des équipements analytiques de pointe. À cet égard, l'exemple d'Aptamer Group plc illustre la stratégie des propriétaires de plateformes en matière d'accords de licence et de développement continu, démontrant comment ils conservent leurs droits de propriété intellectuelle et participent à la commercialisation ultérieure.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des aptamères : Perspectives stratégiques
Perspectives régionales
Marché des aptamères en Amérique du Nord
L’Amérique du Nord devrait détenir une part de marché de 42 à 46 % en 2025 et connaître une croissance annuelle composée de 23 à 25 % jusqu’en 2034. Les États-Unis concentrent la grande majorité de l’activité régionale grâce à leur écosystème biotechnologique, leur pôle de découverte pharmaceutique, leurs investissements en capital-risque et leur vaste réseau de recherche universitaire. Le Canada contribue par le biais de la recherche moléculaire menée par les universités et de ses programmes spécialisés en biotechnologie.
La demande en réactifs d'affinité dans des domaines tels que la protéomique, la découverte de biomarqueurs, le diagnostic et le développement de médicaments est très forte dans cette région. Les grands groupes pharmaceutiques évaluent de plus en plus les performances des ligands de synthèse lorsque des liaisons spécifiques ou une stabilité contrôlée sont requises. Les sociétés de recherche externalisée jouent également un rôle essentiel en facilitant le processus de sélection et de validation externes. Les investissements en biologie synthétique, en chimie des acides nucléiques et en médecine de précision garantiront le leadership de l'Amérique du Nord.
Marché américain des aptamères
Les États-Unis représentent environ 88 à 92 % de la part de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée de 23,0 à 25,0 % entre 2026 et 2034. Leur position dominante s'explique par une recherche et développement pharmaceutique concentrée, des pôles de biotechnologie matures, un financement fédéral de la recherche et une infrastructure de recherche clinique étendue.
Les domaines d'application se sont étendus au profilage protéomique, au développement de diagnostics, à la découverte de médicaments, à la recherche sur les systèmes d'administration et les thérapies. Parmi les entreprises participant au réseau local figurent SomaLogic, Inc., Aptagen, LLC, Base Pair Biotechnologies, Inc. et AM Biotechnologies, LLC. Les universités continuent de développer de nouvelles méthodes de sélection des liants, tandis que les partenariats avec l'industrie pharmaceutique confirment de plus en plus l'efficacité des liants dans des contextes d'application spécifiques.
Marché européen des aptamères
On estime que l'Europe représentera entre 23 et 27 % du marché en 2025 et que sa part devrait croître à un TCAC de 22 à 24 % jusqu'en 2034. Le Royaume-Uni figure parmi les pays leaders grâce à la commercialisation des biotechnologies et à la recherche translationnelle. L'Allemagne apporte son expertise en biologie moléculaire et en industrie pharmaceutique, tandis que la France contribue à cet effort par le biais de la recherche académique et des biotechnologies. L'Italie et l'Espagne mettent en place des programmes de recherche et de diagnostic spécialisés qui permettent une plus grande implication de la région.
La demande européenne est de plus en plus liée à la médecine personnalisée, à la recherche sur les biomarqueurs et aux diagnostics. Le Royaume-Uni offre un environnement particulièrement dynamique pour les développeurs de plateformes et la commercialisation par licences. L'Allemagne dispose d'infrastructures de recherche industrielle qui contribuent au développement de réactifs et à la validation de leur utilisation. En France, en Italie et en Espagne, la recherche universitaire, les laboratoires cliniques et les pôles de compétitivité en biotechnologie offrent également des opportunités.
Marché des aptamères de la région Asie-Pacifique
La région Asie-Pacifique devrait représenter entre 17 et 21 % du marché des aptamères en 2025 et enregistrer un taux de croissance annuel composé (TCAC) de 26 à 28 % jusqu'en 2034, ce qui en fait la région majeure à la croissance la plus rapide. La Chine concentre le plus grand nombre de centres de recherche, suivie du Japon et de la Corée du Sud, tandis que l'Inde et l'Australie voient un nombre croissant de leurs bases de recherche.
Les investissements dans la biotechnologie industrielle, la localisation des industries pharmaceutiques, la recherche académique et les progrès de la biologie synthétique faciliteront ce processus. La Chine, en particulier, joue un rôle clé grâce à son important environnement de recherche et à sa base de production biotechnologique en pleine expansion. Le Japon et la Corée du Sud se concentrent sur le diagnostic et la recherche moléculaire, tandis que l'Inde développe son infrastructure biotechnologique.
Marché des aptamères au Moyen-Orient et en Afrique
Le marché des aptamères au Moyen-Orient et en Afrique devrait croître à un TCAC d'environ 19,0 à 22,0 % jusqu'en 2034. L'Arabie saoudite et les Émirats arabes unis s'imposent comme des leaders régionaux grâce à la modernisation de leurs systèmes de santé, aux investissements en biotechnologie et aux initiatives nationales de diversification. L'Afrique du Sud demeure un acteur majeur de la recherche universitaire et du développement de diagnostics, tandis que le reste de la région Moyen-Orient et Afrique représente un potentiel important à un stade plus précoce de développement.
Le développement des infrastructures de santé et la localisation des activités de biotechnologie engendrent progressivement une demande en outils moléculaires de pointe. Les pays du Golfe investissent dans la génomique, la médecine de précision et les infrastructures de recherche dans le cadre de stratégies plus larges d'économie du savoir. L'Afrique du Sud dispose d'une base scientifique relativement bien établie. L'adoption de ces outils dans l'ensemble de la région dépendra des infrastructures de laboratoire, des compétences spécialisées, des conditions de remboursement et de l'accès à une production d'oligonucléotides de haute qualité.
Analyse de segmentation
Taper
Les aptamères à base d'ADN devraient rester la catégorie dominante, avec un TCAC de 23,0 à 25,0 % entre 2026 et 2034. Leurs protocoles de synthèse bien établis, leur stabilité chimique, la flexibilité de leur séquence et l'abondante littérature scientifique qui les entoure favorisent leur utilisation à grande échelle. Les aptamères à base d'ARN sont particulièrement adaptés aux applications thérapeutiques et intracellulaires, tandis que les aptamères à base d'XNA offrent des perspectives intéressantes lorsque des propriétés de résistance accrue aux nucléases ou des propriétés chimiques spécifiques sont requises.
- Aptamères à base d'ADN : Ce type dominant bénéficie d'une infrastructure de synthèse mature, d'une large compatibilité avec différentes cibles et d'une utilisation intensive dans les diagnostics, la recherche, les biocapteurs et les tests d'affinité.
- Aptamères à base d'ARN : les formats à base d'ARN restent stratégiquement importants pour le développement thérapeutique et les applications nécessitant une grande polyvalence structurelle, bien que des considérations de stabilité et de fabrication influencent leur adoption.
- Aptamères à base de XNA : les plateformes à base de XNA offrent une stabilité chimique et une résistance aux nucléases différenciées, prenant en charge des applications spécialisées où les performances de l’ADN ou de l’ARN conventionnels sont insuffisantes.
Application
Le segment des applications devrait connaître une croissance annuelle composée de 24,0 à 26,0 % entre 2026 et 2034. Le diagnostic et la recherche représentent actuellement une demande substantielle, tandis que le développement de produits thérapeutiques acquiert une importance stratégique car les liants conçus peuvent soutenir l'administration ciblée, la reconnaissance moléculaire et les concepts de traitement de précision.
- Diagnostic : Les applications diagnostiques utilisent les aptamères comme éléments de reconnaissance sélective dans les tests, les biocapteurs et les nouveaux formats de soins au point de service nécessitant une stabilité et une liaison cible reproductible.
- Développement thérapeutique : Le développement thérapeutique se concentre sur la reconnaissance ciblée, les vecteurs d’administration et les candidats thérapeutiques, créant ainsi des opportunités de partenariats à forte valeur ajoutée avec les développeurs pharmaceutiques.
- Recherche et développement : La recherche demeure un axe de demande majeur, car les laboratoires utilisent les aptamères pour la validation de cibles, la protéomique, le développement de tests, la biologie moléculaire et les flux de travail de découverte.
- Autres applications : Parmi les autres applications, on peut citer la surveillance environnementale, la biotechnologie industrielle, l’analyse alimentaire et la détection spécialisée où les liants synthétiques peuvent assurer une reconnaissance moléculaire sélective.
Technologie
Le segment technologique devrait connaître une croissance annuelle composée de 23,0 à 25,0 % entre 2026 et 2034. SELEX reste le principal cadre de découverte, tandis que les approches X-Aptamer et MARS Technique offrent des voies alternatives ou complémentaires pour la génération et l'optimisation de liants spécifiques à la cible.
- Selex : SELEX reste la technologie fondamentale car la sélection itérative peut générer des liants à haute affinité contre diverses cibles moléculaires et reste adaptable à l'automatisation et au criblage avancé.
- X-Aptamer : Les approches X-Aptamer offrent des capacités de sélection de cibles différenciées et peuvent soutenir les programmes de découverte visant une plus grande diversité chimique ou des caractéristiques de liaison spécialisées.
- Technique MARS : La technique MARS prend en charge les flux de travail de découverte ciblés et contribue à la diversification technologique, les développeurs recherchant une efficacité de sélection accrue et des performances spécifiques à l’application.
Utilisateur final
Le segment des utilisateurs finaux devrait connaître une croissance annuelle composée de 24,0 à 26,0 % entre 2026 et 2034. Les entreprises de biotechnologie et pharmaceutiques sont de plus en plus importantes car le développement commercial nécessite une validation de l'application, tandis que les institutions universitaires et les CRO continuent de soutenir la découverte précoce et les tests spécialisés.
- Instituts de recherche universitaires et gouvernementaux : Ces organisations fournissent des recherches fondamentales, la découverte de cibles, le développement de méthodes et la validation qui élargissent la base scientifique des applications commerciales.
- Entreprises de biotechnologie et pharmaceutiques : ces utilisateurs représentent une demande à forte valeur ajoutée car ils évaluent les liants pour le diagnostic, la découverte de médicaments, le développement thérapeutique, l’analyse des biomarqueurs et l’administration ciblée.
- Organismes de recherche sous contrat : les CRO prennent en charge la sélection, l’optimisation, le développement et la validation externalisés des tests, permettant ainsi aux petites entreprises de biotechnologie d’accéder à des compétences spécialisées sans avoir à mettre en place de plateformes internes.
- Autres utilisateurs finaux : Parmi les autres utilisateurs figurent des laboratoires spécialisés et des organisations industrielles qui appliquent les aptamères aux besoins environnementaux, analytiques, alimentaires et de détection moléculaire émergente.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette tendance (2 mots maximum) |
Étape d'adoption |
|
Instituts de recherche universitaires et gouvernementaux |
Moyen |
Plateformes de découverte |
Mature |
|
Entreprises de biotechnologie et pharmaceutiques |
Haut |
Thérapies ciblées |
Mise à l'échelle |
|
organismes de recherche sous contrat |
Moyen |
Sélection externalisée |
Mise à l'échelle |
|
Autres utilisateurs finaux |
Faible |
Détection appliquée |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des aptamères
Développement des diagnostics de précision et de la découverte de biomarqueurs
L'utilisation croissante des diagnostics basés sur les biomarqueurs sur le marché des aptamères engendre une demande pour des technologies de reconnaissance alliant sélectivité, stabilité chimique et flexibilité de fabrication. Les aptamères pouvant cibler des protéines, des métabolites, des cellules et diverses autres cibles, les fabricants ont ainsi la possibilité de cibler des analytes difficiles à atteindre avec les réactifs de reconnaissance traditionnels. L'importance commerciale de ce facteur sera considérable lorsque les fabricants de tests auront besoin de réactifs reproductibles, chimiquement adaptables et compatibles avec des systèmes de détection compacts. L'essor de la protéomique accroît le nombre de cibles nécessitant des réactifs d'affinité. Avec l'évolution vers des diagnostics décentralisés et multiplexés, les fournisseurs capables de démontrer leurs performances dans des matrices biologiques complexes bénéficieront d'un meilleur accès aux clients.
Intérêt croissant de l'industrie pharmaceutique pour les molécules de ciblage synthétiques
Les entreprises pharmaceutiques développent des liants artificiels utilisés dans divers domaines, allant des thérapies ciblées à l'administration de médicaments, en passant par l'imagerie et le suivi des traitements. Grâce à leurs structures programmables, l'optimisation des liants peut être réalisée au niveau de la séquence. De plus, des modifications chimiques peuvent être apportées pour accroître leur stabilité et leur fonctionnalité. Le succès commercial sera progressif, les produits thérapeutiques étant d'abord testés afin de confirmer leur innocuité et leur efficacité. Cependant, un partenariat avec des entreprises de biotechnologie peut contribuer à répartir les risques liés au développement et à faciliter l'accès à des technologies de recherche spécifiques. Par ailleurs, la multiplication des programmes d'administration ciblée offre de nouvelles perspectives pour l'utilisation des liants. Les modèles commerciaux ont évolué : du simple développement de plateformes de découverte, ils s'appuient désormais sur des paiements d'étape, des licences et des redevances.
Automatisation et optimisation informatique des flux de travail de sélection
L'automatisation améliore la rentabilité et la reproductibilité de la découverte d'aptamères en réduisant les étapes de sélection manuelle et en permettant l'évaluation d'un plus grand nombre de séquences candidates. Les procédés de microfluidique, de modélisation informatique, de séquençage de nouvelle génération et d'optimisation pourraient accélérer la recherche de ligands potentiels. Ceci impacterait l'ensemble du marché du développement pharmaceutique, y compris les nouveaux acteurs, car l'efficacité de leurs technologies deviendrait un avantage concurrentiel indépendant de la commercialisation de traitements ultérieurs. L'automatisation facilite la découverte personnalisée d'aptamères dans les entreprises de biotechnologie et les CRO. Plus les ensembles de données utilisés pour la sélection sont volumineux, plus les techniques informatiques sont importantes pour le classement des candidats selon leurs propriétés de liaison, de stabilité et d'applicabilité.
Tendances futures du marché des aptamères
Intégration de la découverte d'aptamères et des données multiomiques
La prochaine étape du développement du marché des aptamères devrait impliquer une intégration plus étroite entre la sélection des aptamères et les données multiomiques. Les informations protéomiques, transcriptomiques, métabolomiques et génomiques peuvent permettre d'identifier des cibles associées à des maladies et de prioriser les molécules à valider. Cette intégration devrait inciter les fournisseurs de plateformes à combiner les bibliothèques de découverte avec le classement informatique des cibles et le criblage à haut débit. Dans un contexte commercial, les clients pourraient de plus en plus rechercher un flux de travail unique couvrant l'identification des biomarqueurs, la génération de ligands, la validation des tests et les essais translationnels. Une telle intégration peut améliorer la rentabilité des projets en réduisant les transferts entre fournisseurs spécialisés. Elle peut également renforcer la protection de la propriété intellectuelle, car les développeurs peuvent créer des jeux de données propriétaires reliant les caractéristiques des cibles, les caractéristiques des séquences et les performances des applications. À terme, la découverte facilitée par les données multiomiques pourrait rendre le développement des aptamères plus prédictif et moins dépendant d'une optimisation empirique fastidieuse.
Utilisation accrue des liants synthétiques dans les tests portables
D'après les prévisions du marché des aptamères, les tests portables et décentralisés devraient créer de nouvelles opportunités pour les biocapteurs à aptamères. Leur stabilité, leur petite taille moléculaire et leur compatibilité avec de multiples mécanismes de détection les rendent parfaitement adaptés à l'intégration dans des dispositifs analytiques compacts. Les plateformes futures devraient combiner les aptamères avec des technologies électrochimiques, optiques, microfluidiques et portables. La surveillance continue pourrait s'avérer particulièrement pertinente pour les biomarqueurs, pour lesquels des prélèvements répétés fournissent des informations cliniquement utiles. Les développeurs privilégieront de plus en plus les liants qui conservent leurs performances dans des matrices complexes, tolèrent les variations environnementales et permettent une production à grande échelle. Cette tendance pourrait élargir la clientèle, des laboratoires spécialisés aux fabricants de dispositifs et aux entreprises de diagnostic. Le succès commercial dépendra de la démonstration de la précision analytique, de la reproductibilité, de la stabilité au stockage et des avantages économiques par rapport aux technologies de reconnaissance établies.
Opportunités du marché des aptamères
Modèles de licences pour les ressources Binder prêtes à l'emploi
Il existe une opportunité intéressante à saisir dans le développement de liants au-delà de la phase de découverte et dans la commercialisation de molécules validées sous forme d'actifs sous licence. Les entreprises de plateformes peuvent cibler des applications à forte valeur ajoutée telles que l'administration de thérapies, les tests compagnons, les tests de biomarqueurs et les réactifs d'analyse spécialisés. La conservation de la propriété intellectuelle lors de la commercialisation de liants validés peut générer des revenus récurrents sans obliger le développeur de la plateforme à commercialiser chaque produit dérivé. Les investisseurs devraient privilégier les entreprises disposant de bibliothèques différenciées, de données d'application et de partenariats établissant une validation commerciale. Les opportunités les plus prometteuses concernent probablement des cibles présentant une valeur clinique ou analytique avérée et une disponibilité limitée de réactifs de reconnaissance performants. Cette approche permet également aux entreprises pharmaceutiques et de diagnostic de réduire leurs besoins en recherche interne tout en accédant à une expertise pointue en matière de liants synthétiques.
Expansion dans la détection environnementale et industrielle
La surveillance environnementale, la sécurité alimentaire, les biotechnologies industrielles et l'analyse de la qualité de l'eau offrent des perspectives au-delà des applications médicales conventionnelles. Des aptamères peuvent être développés contre les agents pathogènes, les toxines, les contaminants et les analytes chimiques, permettant leur intégration dans des systèmes de détection portables et continus. Ces marchés peuvent offrir des circuits de commercialisation plus courts que le développement thérapeutique, grâce à des exigences réglementaires plus souples et à la démonstration de leurs performances sur le terrain. Les investisseurs stratégiques devraient évaluer les plateformes capables de produire des ligands robustes contre des cibles non biomédicales et de prendre en charge la détection multiplexée. Les partenariats avec les fabricants de capteurs peuvent accélérer la commercialisation en combinant l'expertise en reconnaissance moléculaire avec des matériels et des réseaux de distribution établis. L'expansion vers ces applications peut également diversifier les sources de revenus et réduire la dépendance aux cycles de développement pharmaceutique.
Développements récents
- Mars 2026 : Aptamer Group plc a lancé un programme radiopharmaceutique ciblé en collaboration avec Radiopharmium Ltd. Ce programme, qui a initialement sélectionné trois cibles thérapeutiques, vise à étendre le portefeuille de produits de radiothérapie de la société à quatre actifs, avec des données in vivo prévues d’ici fin 2026. Le programme a également mis en évidence des résultats de stabilité pour les radioligands Lu-177 Optimer comparés à des peptides de référence.
- Décembre 2025 : Aptamer Group plc a conclu un accord de licence non exclusif avec Twist Bioscience pour un ligand Optimer modulant enzymatiquement, destiné aux applications de PCR à démarrage à chaud et de séquençage de nouvelle génération. Cet accord permet à Aptamer Group de fournir le ligand tout en participant à la valorisation commerciale en aval grâce à sa propriété intellectuelle.
- Novembre 2025 : Aptamer Group plc a renouvelé son contrat avec l’une des cinq plus grandes entreprises pharmaceutiques du pays, pour un montant maximal de 617 000 £, portant sur un programme de développement d’Optimer multicible. La société a indiqué que ce programme couvre trois cibles thérapeutiques et inclut un soutien au développement de tests ELISA, illustrant ainsi la progression des travaux de validation de principe vers un déploiement pharmaceutique plus large.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -