
Markt für arteriell Cannulae: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für arterielle Kanülen (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumspotenzialanalyse. Berichtsabdeckung: Nach Produkt (Optiflow-Arterienkanülen, Standard-Arterienkanülen, Soft-Flow-Arterienkanülen); Material (Silikon, Metalle, Sonstige); Endnutzer (Krankenhäuser, ambulante Operationszentren, Sonstige); und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00006868
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 01, 2026


Marktgröße 2025
22,46 Mio. US-Dollar
Basisjahrwert
Prognose für 2034
37,26 Mio. US-Dollar
Prognose bis 2034
CAGR 2026-2034
6,53 %
Wachstumsrate
Adressierbarer Markt
281,05 Mio. US$
(2026–2034)
Der Markt für arterielle Kanülen wurde 2025 auf 22,46 Millionen US-Dollar geschätzt und soll bis 2034 auf 37,26 Millionen US-Dollar anwachsen, was einem durchschnittlichen jährlichen Wachstum von 6,53 % im Zeitraum 2026–2034 entspricht. Der Markt umfasst Produkte für den arteriellen Zugang und die Perfusion bei kardiopulmonalen Eingriffen. Die Nachfrage wird durch das Volumen kardiovaskulärer Operationen, den Bedarf an extrakorporaler Zirkulation, die Ergonomie der Produkte sowie den zunehmenden Fokus auf Verfahrenssicherheit und kontrollierten Blutfluss beeinflusst.
Nordamerika stellt einen strategisch wichtigen regionalen Markt dar, der durch eine etablierte Infrastruktur für die Herzchirurgie, die Anwendung fortschrittlicher Perfusionstechnologien und die Nachfrage nach spezialisierten Kanülendesigns gestützt wird. Der Markt für arterielle Kanülen in dieser Region wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,5–6,5 % wachsen. Gründe hierfür sind der Ersatzbedarf, minimalinvasive Herzoperationen und kontinuierliche Investitionen in die kardiovaskuläre Versorgung.
Marktanalyse und Einblicke zu arteriellen Kanülen
- Nordamerika: Es wird erwartet, dass Nordamerika im Jahr 2025 einen Anteil von 34–38 % ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,5–6,5 % wachsen wird, unterstützt durch ausgereifte Herzchirurgiezentren, spezialisierte Perfusionsdienste und etablierte Beschaffungskanäle.
- USA: Es wird geschätzt, dass die USA im Jahr 2025 82–86 % des nordamerikanischen Umsatzes ausmachen und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 5,4–6,4 % wachsen werden, angeführt von fortschrittlichen Herzzentren und der Nachfrage nach Ersatzgeräten.
- Europa: Es wird erwartet, dass Europa im Jahr 2025 einen Anteil von 27–31 % halten und bis 2034 ein durchschnittliches jährliches Wachstum von 5,8–6,8 % verzeichnen wird. Deutschland, Großbritannien, Frankreich, Italien und Spanien stützen die Nachfrage durch etablierte Netzwerke für Herz-Kreislauf-Chirurgie.
- Asien-Pazifik: Für Asien-Pazifik wird ein Marktanteil von 21–25 % im Jahr 2025 erwartet, der in den Jahren 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,0–8,0 % wachsen wird. Angeführt wird dieses Wachstum von China, Japan, Indien, Südkorea und Australien, da die Kapazitäten für Herzoperationen ausgebaut werden.
- Größtes Segment: Standard-Arterienkanülen werden voraussichtlich im Jahr 2025 einen Marktanteil von 42–47 % halten und mit einer durchschnittlichen jährlichen Wachstumsrate von 5,5–6,5 % wachsen, was die breite Anwendbarkeit in verschiedenen Verfahren widerspiegelt.
- Wachstumsstarkes Segment: Optiflow Arterielle Kanülen werden voraussichtlich im Jahr 2025 einen Marktanteil von 23–28 % erreichen und mit einer durchschnittlichen jährlichen Wachstumsrate von 7,0–8,0 % wachsen, unterstützt durch die Optimierung des Blutflusses.
- Wichtige Unternehmen, die im Detail analysiert wurden: MC3 Cardiopulmonary, Getinge AB, Becton, Dickinson and Company, Edwards Lifesciences Corporation, LivaNova PLC, Sorin Group Italia Srl, Braile Biomédica, Eurosets, Andocor NV, Cardinal Health.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt für arterielle Kanülen hat sich von starren und einfachen flexiblen Kanülen hin zu fortschrittlicheren Modellen entwickelt, die auf Durchflusskontrolle, Knickfestigkeit, einfache Einführung und Kompatibilität mit extrakorporalen Kreisläufen setzen. Die Produkte unterscheiden sich unter anderem in der Geometrie der Kanülenspitze, Verstärkungsmethoden, Beschichtungen und Kanülengröße. So bietet beispielsweise LivaNova aktuell seine Optiflow-Arterienkanülen mit verstärktem Schlauchsystem zusammen mit der PureFlex-Arterienkanülenreihe an.
Die zukünftige Entwicklung wird sich auf kleinere Zugangsprofile, optimierte Durchflusseigenschaften, verbesserte Biokompatibilität und kundenspezifische Designs für spezifische Eingriffe konzentrieren. Neue Gesundheitssysteme im asiatisch-pazifischen Raum und ausgewählten Regionen Lateinamerikas bieten vielversprechende Wachstumschancen, da die Kapazitäten für kardiovaskuläre Operationen zunehmen. Die Regulierung wird von großer Bedeutung sein, da die Leistungsfähigkeit der Kanüle Auswirkungen auf die Perfusion, die Gefäßintegrität, die Blutverträglichkeit und die Sicherheit des extrakorporalen Kreislaufs hat.
Umfang des Marktberichts zu arteriellen Kanülen
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 22,46 Millionen US-Dollar |
| Marktgröße bis 2034 | 37,26 Millionen US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 6,53 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für arterielle Kanülen
Das Wachstum des Marktes für arterielle Kanülen wird durch kardiopulmonale Bypass-Verfahren, extrakorporale Zirkulation, minimalinvasive Herzchirurgie und Perfusionsanwendungen angetrieben. Die Nachfrage entsteht primär durch Krankenhäuser und Herzzentren, die je nach Eingriff, Patientenanatomie, angestrebter Flussrate, Kanülierungsort und Eignung des Produkts für den extrakorporalen Kreislauf zwischen verschiedenen Kanülentypen wählen.
Die Lieferkette umfasst Lieferanten von Polymeren und Metallen, Komponentenlieferanten, Hersteller von Kanülenformen und -beschichtungen, Sterilisationspartner, Distributoren, Krankenhäuser und Perfusionsteams. Die Wirtschaftlichkeit der Fertigung hängt von der Materialwahl, der Art der Verstärkung, den Sterilisations- und Qualitätskontrollanforderungen sowie dem Produktionsvolumen ab. Anbieter mit einem breiten Produktportfolio profitieren von effizienteren Beschaffungsprozessen, da sie mehrere Verfahren mit einer einzigen Plattform durchführen können. Spezialisierte Designs werden bevorzugt, wenn es klinisch auf optimales Durchflussmanagement und schwierige Zugänge ankommt.
Laut Marktanalyse herrscht im Markt für arterielle Kanülen ein starker Wettbewerb zwischen zahlreichen großen Herstellern kardiovaskulärer Medizinprodukte und spezialisierten Anbietern extrakorporaler Technologien. Zu den Marktführern zählen Edwards Lifesciences Corporation, Getinge AB, LivaNova PLC und Becton, Dickinson and Company, da sie über die nötige Größe, regulatorische Kompetenz und Kontakte zu Krankenhäusern verfügen. Zu den spezialisierten Herstellern gehören MC3 Cardiopulmonary und Eurosets. Braile Biomédica und Andocor NV erhöhen den Wettbewerbsdruck im Markt zusätzlich.
Das Produktportfolio wird zum wichtigsten Aspekt der strategischen Positionierung, nicht nur die Konfiguration der Kanülen. Das Portfolio von LivaNova PLC umfasst arterielle Kanülen in verschiedenen Geometrien, darunter auch verstärkte. Getinge AB hingegen konzentriert sich auf arterielle und venöse HLS-Kanülen, die für die extrakorporale Zirkulation geeignet sind. Das Getinge-Portfolio beinhaltet verschiedene Größen, Einführlängen sowie Verstärkungs- und Beschichtungseigenschaften. Die Investitionen in das Produkt zielen daher auf dessen Entwicklung, Zulassung, Herstellung und die Anwendung durch Chirurgen und Perfusionisten ab.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für arterielle Kanülen: Strategische Einblicke
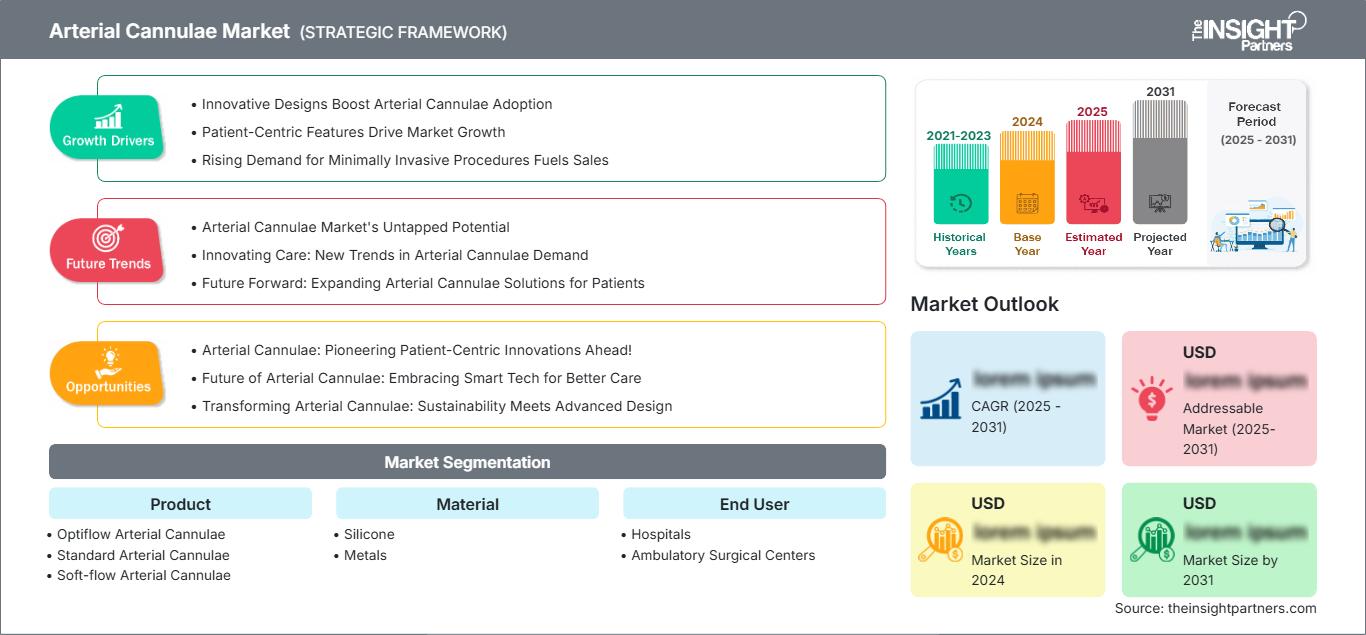
Regionale Einblicke
Markt für arterielle Kanülen in Nordamerika
Nordamerika wird Schätzungen zufolge im Jahr 2025 einen Marktanteil von 34–38 % am Markt für arterielle Kanülen ausmachen und bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,5–6,5 % wachsen. Die US-amerikanische Marktführerschaft in der Region ist auf die Verfügbarkeit modernster Einrichtungen für Herzchirurgie, spezialisierter Perfusionseinheiten und effizienter Beschaffungsmechanismen zurückzuführen. Kanada trägt unter anderem durch seine spezialisierten Herzzentren und den Bedarf an einer zuverlässigen Versorgung mit Standardprodukten für die extrakorporale Diagnostik im staatlichen Gesundheitssystem zum Markt bei.
Zu den strukturellen Faktoren, die die Nachfrage in der Region beeinflussen, zählen die weitverbreitete Anwendung moderner kardiopulmonaler Verfahren und regelmäßige Austauschzyklen für Einwegprodukte. Krankenhäuser bewerten die Leistung von Kanülen zunehmend anhand ihrer Durchflusseigenschaften, ihrer Verstärkung und ihrer Kompatibilität mit bestehenden Beatmungssystemen. Rückrufe und Produktüberwachung unterstreichen die Bedeutung von Qualität und Rückverfolgbarkeit im Beschaffungsprozess. Die Region bietet weiterhin günstige Perspektiven, da die Hersteller im Wettbewerb auf Basis von klinischer Unterstützung, Produktangebot, Compliance und Liefereffizienz stehen.
US-Markt für arterielle Kanülen
Es wird geschätzt, dass die USA im Jahr 2025 82–86 % des Umsatzes im nordamerikanischen Markt für arterielle Kanülen ausmachen werden, mit einer prognostizierten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,4–6,4 % bis 2034. Die Nachfrage besteht in Krankenhäusern, die Herzchirurgie, Gefäßchirurgie und extrakorporale Therapien anbieten. Edwards Lifesciences Corporation, Getinge AB und LivaNova PLC verfügen über geeignete Produktportfolios für kardiovaskuläre und Kanülierungsprodukte.
Die Anwendung von Medizinprodukten hat sich dahingehend verlagert, dass Produkte bevorzugt werden, die anhand des Perfusionsbedarfs, der Kanülierungsstellen, der Beschaffenheit der Blutgefäße und der Operationsdauer ausgewählt werden. Qualität, sterile Verpackung, Einhaltung regulatorischer Vorgaben und Verfügbarkeit sind neben klinischen Aspekten wichtige Kriterien bei der Produktauswahl. Edwards Lifesciences sah sich im Mai 2025 einer Korrekturmaßnahme der US-amerikanischen Arzneimittelbehörde FDA hinsichtlich einiger seiner arteriellen Kanülen aufgrund möglicher Drahtexposition ausgesetzt.
Markt für arterielle Kanülen in Europa
Europa wird voraussichtlich im Jahr 2025 einen Marktanteil von 27–31 % halten und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8–6,8 % wachsen. Deutschland ist das führende Land, gefolgt von Großbritannien, Frankreich, Italien und Spanien, unterstützt durch etablierte Herzzentren und eine hochentwickelte Infrastruktur für extrakorporale Therapien.
Großbritannien und Deutschland bleiben aufgrund der dort ansässigen Kardiologen, die Perfusionsdienste und Beschaffungsprozesse organisiert haben, wichtige Marktchancen. Die deutsche Wirtschaft profitiert von ihrer starken Medizintechnikindustrie, während Großbritannien den Fokus auf die Zentralisierung und das klinische Management von Beschaffungsaktivitäten legt. Weitere europäische Märkte wie Frankreich, Italien und Spanien bieten sich durch die Präsenz chirurgischer Eingriffe in der Kardiologie und deren öffentliche Gesundheitssysteme an. Die Beschaffung in Europa konzentriert sich heute auf Zuverlässigkeit, Konformitätsdokumentation, Sterilisation und Kompatibilität mit bestehenden Bypass-Systemen.
Markt für arterielle Kanülen im asiatisch-pazifischen Raum
Es wird geschätzt, dass der asiatisch-pazifische Raum im Jahr 2025 einen Anteil von 21–25 % am Markt für arterielle Kanülen ausmachen wird und bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate von 7,0–8,0 % wachsen wird. China ist der führende Markt, gefolgt von Japan, Südkorea, Indien und Australien.
Der Ausbau der Kapazitäten für Herzchirurgie, die Modernisierung von Krankenhäusern, die einheimische Produktion von Medizinprodukten und staatliche Gesundheitsausgaben bilden die Grundlage für Wachstum. China und Indien verfügen über ein enormes Potenzial hinsichtlich des Produktionsvolumens, während Japan und Südkorea sich stärker auf qualitätsorientierte, spezialisierte Herz-Kreislauf-Produkte konzentrieren. In Australien sind bereits Einrichtungen der Tertiärversorgung vorhanden. Das Wachstum der Industrie hat die lokale Produktion zusätzlich angekurbelt.
Markt für arterielle Kanülen im Nahen Osten und Afrika
Der Nahe Osten und Afrika stellen einen kleineren, aber zunehmend relevanten Nachfragemarkt dar, wobei Saudi-Arabien die regionale Vorreiterrolle einnimmt, gefolgt von den Vereinigten Arabischen Emiraten und Südafrika. Für die Region wird bis 2034 ein jährliches Wachstum von 5,0–6,0 % prognostiziert, bedingt durch den Ausbau von Herzzentren und spezialisierten Krankenhäusern.
Saudi-Arabien und die Vereinigten Arabischen Emirate investieren in moderne Krankenhausinfrastruktur und spezialisierte chirurgische Kapazitäten, während Südafrika als wichtiger Zuweisungsmarkt dient. Die Nachfrage im übrigen Nahen Osten und Afrika ist weiterhin fragmentierter und abhängiger von importierten Geräten, den Kapazitäten der Vertriebspartner und der Verfügbarkeit von Universitätskliniken. Infrastrukturinvestitionen, die Lokalisierung des Gesundheitswesens und die Ausbildung von Fachkräften dürften die Akzeptanz stärker beeinflussen als ein reines Bevölkerungswachstum und damit Chancen für Hersteller schaffen, die eine zuverlässige Versorgung und technischen Support gewährleisten können.
Segmentierungsanalyse
Produkt
Für das Produktsegment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 6,0–7,0 % erwartet. Die Produktauswahl wird maßgeblich durch den erforderlichen Blutfluss, die Kanülierungsstelle, die Eingriffsdauer, die Präferenz des Operateurs und die Kompatibilität mit extrakorporalen Kreisläufen beeinflusst. Hersteller differenzieren ihre Produkte zunehmend durch verstärkte Gehäuse, optimierte Spitzen und strömungsoptimierte Designs.
- Optiflow-Arterienkanülen: Diese Produkte eignen sich für Eingriffe, die eine kontrollierte arterielle Perfusion und effiziente Durchflusseigenschaften erfordern. Ihre strategische Bedeutung nimmt zu, da Perfusionsteams die Geometrie, das Druckverhalten, die Verstärkung und die Einführleistung der Kanülen evaluieren.
- Standard-Arterienkanülen: Standardausführungen sind weiterhin wichtig, da sie die routinemäßigen Anforderungen an die Herz-Lungen-Maschine in etablierten Krankenhäusern erfüllen. Die breite Verfügbarkeit von Größen und die vertraute Handhabung fördern die fortgesetzte Beschaffung, insbesondere dort, wo Kliniker Wert auf vorhersehbare Leistung legen.
- Arterielle Kanülen mit sanftem Blutfluss: Kanülen mit sanftem Blutfluss zeichnen sich durch eine schonendere Blutbehandlung und kontrollierte Perfusionseigenschaften aus. Ihre Relevanz liegt in verfahrensspezifischen Anforderungen, bei denen das Verhalten der Kanülenspitze, die Flussverteilung und die Gewebeinteraktion sorgfältig berücksichtigt werden müssen.
- Andere: Diese Konfigurationen dienen speziellen Verfahrensanforderungen und Nischenanwendungen in der Anatomie oder im extrakorporalen Bereich. Ihre Bedeutung liegt in der Anpassung klinischer Arbeitsabläufe und dem Bedarf an Alternativen zu herkömmlichen arteriellen Zugangssystemen.
Material
Für das Segment „Materialien“ wird zwischen 2026 und 2034 ein jährliches Wachstum von 5,5–6,5 % prognostiziert. Die Materialentwicklung beeinflusst Flexibilität, strukturelle Integrität, Verhalten bei Blutkontakt, Verarbeitbarkeit und Verformungsbeständigkeit. Produktentwickler müssen diese Eigenschaften gegen Sterilisationsanforderungen und Verfahrensweisen abwägen.
- Silikon: Komponenten auf Silikonbasis bieten Flexibilität und weisen etablierte Biokompatibilitätseigenschaften auf. Die Nachfrage wird durch Anwendungen gestützt, die eine schonende Handhabung und ein kontrolliertes mechanisches Verhalten erfordern, wobei die Designanforderungen je nach Kanülenkonstruktion und -verstärkung variieren.
- Metalle: Metalle sind vor allem dort relevant, wo strukturelle Unterstützung, Steifigkeit oder Verstärkung erforderlich sind. Ihre strategische Bedeutung ist besonders bei Spezialkonstruktionen ausgeprägt, bei denen die mechanische Stabilität mit den Einführeigenschaften und der Geometrie des Bauteils in Einklang gebracht werden muss.
Endbenutzer
Das Endkundensegment wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,0–7,0 % wachsen. Krankenhäuser bleiben der wichtigste Abnehmer, da arterielle Kanülen eng mit komplexen kardialen und extrakorporalen Eingriffen verbunden sind. Ambulante Operationszentren gewinnen im Zuge der fortschreitenden Dezentralisierung von Eingriffen selektiv an Bedeutung.
- Krankenhäuser: Krankenhäuser stellen den Hauptabnehmer dar, da Herzoperationen, extrakorporale Zirkulation und komplexe kardiovaskuläre Eingriffe eine spezialisierte OP- und Perfusionsinfrastruktur erfordern. Die Beschaffung wird von klinischen Protokollen, Produktverfügbarkeit und Qualitätssicherung beeinflusst.
- Ambulante Operationszentren: Ambulante Operationszentren bieten ein kleineres Spektrum an Möglichkeiten, insbesondere dort, wo kardiovaskuläre Eingriffe sicher außerhalb großer stationärer Einrichtungen durchgeführt werden können. Die Akzeptanz hängt von der Komplexität des Eingriffs, der Qualifikation der Ärzte, der Verfügbarkeit von Geräten und den Erstattungsstrukturen ab.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Krankenhäuser |
Hoch |
Herz-Bypass |
Reifen |
|
Ambulante Operationszentren |
Medium |
Ambulante Kardiologie |
Skalierung |
Markt für arterielle Kanülen: Wachstumstreiber und Wirkungsanalyse
Ausweitung der Herz-Lungen-Maschinen-Verfahren
Der Bedarf an arteriellen Kanülen wird durch den anhaltenden Einsatz der Herz-Lungen-Maschine in der Herzchirurgie weiter verstärkt. Da Krankenhäuser zunehmend komplexe Koronar-, Klappen-, Aorten- und Hybridoperationen anbieten, steigt der Bedarf an zuverlässigen arteriellen Zugangssystemen. Die Auswirkungen des Marktes gehen über das reine Verkaufsvolumen hinaus, da die Komplexität der Eingriffe die Verwendung spezieller Größen, verstärkter Konstruktionen und strömungsoptimierter Designs begünstigt. Die zunehmende Komplexität der Eingriffe verstärkt den Einfluss der Präferenzen von Chirurgen und Perfusionisten und führt so zu einem Wettbewerbsvorteil technisch unterschiedlicher Systeme im Beschaffungsprozess. Unternehmen mit einem breiten Produktsortiment können verschiedene Kanülierungstechniken abdecken, ohne dass Krankenhäuser mit unterschiedlichen Anbietern zusammenarbeiten müssen.
Präferenz für eine sicherere und kontrolliertere Kanülierung
Der zunehmende klinische Fokus auf die Zuverlässigkeit von arteriellen Kanülen rückt den strategischen Wert bestimmter Designmerkmale stärker in den Vordergrund. Dazu gehören die Vorhersagbarkeit der Insertion, die stabile Platzierung, die Knickfestigkeit und die kontrollierte Perfusion. Das Verhalten arterieller Kanülen kann die Qualität des extrakorporalen Kreislaufs sowie die Stabilität des Blutflusses während einer Bypass-Operation beeinflussen. Dies führt zu verstärkten Investitionen der Hersteller in Komponenten wie Verstärkung, Geometrie der Kanülenspitze, Beschichtungen, Konnektoren und Insertionsinstrumente. Die Folge ist eine langsame, aber stetige Verlagerung des Fokus bei der Auswahl arterieller Kanülen weg vom reinen Preis hin zu Bewertungen, die auch Prozess- und Risikomanagementaspekte berücksichtigen.
Wachstum spezialisierter kardiovaskulärer Infrastruktur
Der Ausbau spezialisierter Herzzentren in Schwellenländern erweitert den potenziellen Kundenstamm für moderne Perfusionsprodukte. Neue Herzzentren benötigen komplette Behandlungssysteme, darunter Herz-Lungen-Maschinen, Oxygenatoren, Schlauchsysteme, Kanülen, Überwachungsgeräte und zugehörige Einwegartikel. Arterielle Kanülen profitieren daher vom Infrastrukturausbau, selbst wenn sie nur einen relativ geringen Anteil der gesamten Behandlungskosten ausmachen. Die Marktchancen sind besonders im asiatisch-pazifischen Raum und in ausgewählten Märkten des Nahen Ostens relevant, wo die Modernisierung von Krankenhäusern die Nachfrage nach importierten und lokal hergestellten Herz-Kreislauf-Geräten steigern kann. Anbieter können diese Chance durch regionale Vertriebspartner, Schulungsprogramme, lokale Zulassungsverfahren und auf die lokale chirurgische Praxis abgestimmte Produktportfolios nutzen. Diese Strategien können zudem die Abhängigkeit von etablierten Ersatzmarktprodukten verringern.
Markt für arterielle Kanülen – Zukunftstrends
Stärkere Integration von flussoptimierten Kanülendesigns
Die Marktentwicklungen für arterielle Kanülen werden voraussichtlich zunehmend die Optimierung des Blutflusses gegenüber der grundlegenden Zugangsfunktionalität in den Vordergrund stellen. Zukünftige Designs könnten dünnere Wände, verstärkte Strukturen, optimierte Innendurchmesser, verbesserte Spitzenprofile und anwendungsspezifische Krümmungen kombinieren, um eine effiziente Perfusion bei gleichzeitiger Aufrechterhaltung der mechanischen Stabilität zu gewährleisten. Hersteller werden voraussichtlich auch Beschichtungstechnologien und blutberührende Oberflächen weiterentwickeln, da Krankenhäuser Produkte benötigen, die sich zuverlässig in extrakorporale Kreisläufe integrieren lassen. Die Produktentwicklung wird zunehmend Simulationen, Labortests und Feedback aus der Praxis nutzen, um das Druckverhalten und die Flussverteilung vor der Markteinführung zu bewerten. Diese Entwicklungen könnten die Premium-Produktkategorien erweitern und Krankenhäuser dazu anregen, die Beschaffung nach den jeweiligen Verfahrensanforderungen zu segmentieren, anstatt sich auf eine einzige Standardkanülenkonfiguration für alle Herzoperationen zu verlassen.
Erhöhung der Produktindividualisierung für verfahrensspezifischen Zugriff
Der Marktbericht für arterielle Kanülen zeigt, dass zukünftige Produktportfolios voraussichtlich modularer und verfahrensspezifischer werden, insbesondere im Zuge der Weiterentwicklung minimalinvasiver und peripherer Kanülierungstechniken. Hersteller könnten Konfigurationen anhand von Zugangsweg, Patientengröße, Durchflussbedarf, Einführungsmethode und Verstärkungsprofil differenzieren. Dies könnte die Anzahl kommerziell nutzbarer Produktvarianten erhöhen und gleichzeitig die Bedeutung von standardisierten Beschaffungsstrategien verringern. Digitale Produktkataloge und Konfigurationstools könnten die Auswahl vereinfachen, indem sie es Klinikern ermöglichen, Abmessungen, Konnektoren, Beschichtungen und Einführungseigenschaften vor der Bestellung zu vergleichen. Eine solche Individualisierung kann die Beziehungen zu Lieferanten stärken, da Krankenhäuser die Kompatibilität mit dem klinischen Arbeitsablauf möglicherweise höher bewerten als den niedrigsten Anschaffungspreis. Das Ergebnis könnte eine schrittweise Premiumisierung spezialisierter arterieller Kanülenprodukte in etablierten kardiovaskulären Märkten sein.
Marktchancen für arterielle Kanülen
Lokale Fertigung in wachstumsstarken Gesundheitsmärkten
Prognosen zum Markt für arterielle Kanülen deuten darauf hin, dass die Lokalisierung der Produktion in Ländern mit steigenden Fallzahlen kardiovaskulärer Eingriffe, in denen importierte Medizinprodukte jedoch weiterhin Währungs-, Logistik- und Beschaffungsengpässen unterliegen, eine wichtige strategische Chance darstellt. Lokale Fertigung oder regionale Montage können Lieferketten verkürzen, die Wettbewerbsfähigkeit bei Ausschreibungen verbessern und eine schnellere Produktanpassung ermöglichen. Indien, China, Brasilien und ausgewählte Volkswirtschaften des Nahen Ostens bieten potenzielle Plattformen für Fertigungspartnerschaften, da sie eine wachsende Gesundheitsinfrastruktur mit etablierten Ökosystemen für Medizinprodukte verbinden. Unternehmen, die in diese Märkte eintreten, sollten der behördlichen Zulassung, der sterilen Fertigung, Qualitätssicherungssystemen und der Weiterbildung von Chirurgen Priorität einräumen. Partnerschaften mit inländischen Distributoren oder Auftragsfertigern können das Markteintrittsrisiko reduzieren und gleichzeitig internationalen Unternehmen ermöglichen, die Technologie und die Qualitätskontrolle zu behalten.
Strategische Partnerschaften im Umfeld extrakorporaler Verfahren
Ein attraktiver Investitionsansatz besteht darin, Partnerschaften zwischen Anbietern von arteriellen Kanülen und umfassenden Plattformen für extrakorporale und kardiovaskuläre Eingriffe aufzubauen. Krankenhäuser beschaffen zunehmend interoperable Kombinationen aus Oxygenatoren, Schlauchsets, Perfusionszubehör, Kanülen und Überwachungstechnologien. Anbieter können daher einen höheren Kundennutzen erzielen, indem sie die Kompatibilität ihrer Produkte sicherstellen, anstatt Kanülen als Einzelkomponenten zu verkaufen. Partnerschaften mit Herstellern von Herz-Lungen-Maschinen, Anbietern von Perfusionstechnologien, regionalen Distributoren und spezialisierten Herzzentren können die Markteinführung beschleunigen und klinisches Feedback für die Produktentwicklung generieren. Der Bericht über arterielle Kanülen unterstützt solche Strategien durch die Darstellung von Produktportfolios, regionalen Beschaffungsstrukturen, Wettbewerbsfähigkeiten und potenziellen Marktlücken. Strategische Allianzen sollten regulatorische Kompatibilität und dokumentierte klinische Anwendbarkeit priorisieren.
Aktuelle Entwicklungen
- Juli 2025: LivaNova PLC erhielt die FDA-Zulassung für die RAP-Femoralvenenkanülen, nachdem der Antrag im Januar 2025 eingereicht worden war. Obwohl es sich um ein venöses und nicht um ein arterielles Produkt handelt, belegt diese regulatorische Maßnahme die kontinuierliche Weiterentwicklung des Kanülenportfolios von LivaNova und unterstützt die umfassendere Strategie des extrakorporalen Zugangs.
- Juli 2025: Getinge AB veröffentlichte eine aktualisierte Gebrauchsanweisung nach einer Korrektur der Klasse I im Zusammenhang mit den endoskopischen Gefäßentnahmesystemen VasoView HemoPro 2. Diese Maßnahme verdeutlicht das kontinuierliche Qualitätsmanagement nach der Markteinführung für kardiovaskuläre Medizinprodukte und unterstreicht die Bedeutung der Produktdokumentation, der Materialintegrität und der Risikokontrollen im gesamten kardiovaskulären Produktportfolio von Getinge.
- Mai 2025: Die Edwards Lifesciences Corporation leitete eine Korrekturmaßnahme für ausgewählte OptiSite-Arterienperfusions- und periphere Femoralarterienkanülen aufgrund eines potenziellen Risikos durch Drahtexposition ein. Die FDA erklärte, dass die betroffenen Produkte für die Herz-Lungen-Maschine bei Erwachsenen bestimmt seien und dass bis zum 20. Mai 2025 keine schwerwiegenden Verletzungen oder Todesfälle gemeldet worden seien.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -