
Mercato del cannule arteriali: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato delle cannule arteriose (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per prodotto (cannule arteriose Optiflow, cannule arteriose standard, cannule arteriose a flusso morbido); materiale (silicone, metalli, altri); utente finale (ospedali, centri chirurgici ambulatoriali, altri); e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00006868
- Categoria : Scienze della vita
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 01, 2026


Dimensioni del mercato nel 2025
22,46 milioni di dollari USA
Valore dell'anno base
Previsioni per il 2034
37,26 milioni di dollari USA
Previsione entro il 2034
CAGR 2026-2034
6,53 %
Tasso di crescita
Mercato di riferimento
281,05 milioni di dollari USA
(2026-2034)
Il mercato delle cannule arteriose ha un valore di 22,46 milioni di dollari nel 2025 e si prevede che raggiungerà i 37,26 milioni di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 6,53% nel periodo 2026-2034. Il mercato comprende prodotti utilizzati per l'accesso arterioso e la perfusione durante le procedure cardiopolmonari, con una domanda influenzata dai volumi di chirurgia cardiovascolare, dalle esigenze di circolazione extracorporea, dall'ergonomia del prodotto e dalla crescente attenzione alla sicurezza procedurale e al controllo del flusso sanguigno.
Il Nord America rappresenta un mercato regionale strategicamente importante, supportato da una consolidata infrastruttura per la cardiochirurgia, dall'adozione di tecnologie di perfusione avanzate e dalla domanda di cannule con design specifici. Si prevede che il mercato delle cannule arteriose nella regione crescerà a un tasso annuo composto (CAGR) stimato tra il 5,5% e il 6,5% tra il 2026 e il 2034, grazie alla domanda di sostituzione, alle procedure cardiache minimamente invasive e ai continui investimenti nella capacità di assistenza cardiovascolare.
Analisi e approfondimenti sul mercato delle cannule arteriose
- Nord America: si prevede che il Nord America rappresenterà una quota del 34-38% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 5,5-6,5% tra il 2026 e il 2034, grazie a centri di cardiochirurgia consolidati, servizi di perfusione specializzati e canali di approvvigionamento ben definiti.
- USA: Si stima che gli Stati Uniti rappresenteranno l'82-86% del fatturato nordamericano nel 2025 e che cresceranno a un tasso di crescita annuo composto (CAGR) del 5,4-6,4% nel periodo 2026-2034, trainati dai centri cardiologici all'avanguardia e dalla domanda di interventi di sostituzione valvolare.
- Europa: si prevede che l'Europa deterrà una quota di mercato compresa tra il 27% e il 31% nel 2025 e registrerà un tasso di crescita annuo composto (CAGR) del 5,8-6,8% fino al 2034, con Germania, Regno Unito, Francia, Italia e Spagna a sostenere la domanda attraverso consolidate reti di chirurgia cardiovascolare.
- Asia-Pacifico: si prevede che la regione Asia-Pacifico raggiungerà una quota di mercato del 21-25% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 7,0-8,0% nel periodo 2026-2034, trainata da Cina, Giappone, India, Corea del Sud e Australia, grazie all'espansione della capacità di eseguire procedure cardiache.
- Segmento più ampio: si stima che le cannule arteriose standard deterranno una quota di mercato del 42-47% nel 2025 e cresceranno a un CAGR del 5,5-6,5%, a testimonianza della loro ampia applicabilità procedurale.
- Segmento ad alta crescita: si stima che le cannule arteriose Optiflow deterranno una quota di mercato del 23-28% nel 2025 e cresceranno a un CAGR del 7,0-8,0%, grazie all'ottimizzazione del flusso.
- Aziende chiave analizzate nel dettaglio: MC3 Cardiopulmonary, Getinge AB, Becton, Dickinson and Company, Edwards Lifesciences Corporation, LivaNova PLC, Sorin Group Italia Srl, Braile Biomédica, Eurosets, Andocor NV, Cardinal Health.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Dalle cannule rigide e dalle cannule flessibili di base, il mercato delle cannule arteriose si è evoluto verso versioni più avanzate che privilegiano il controllo del flusso, la resistenza alla piegatura, la facilità di inserimento e la compatibilità con i circuiti extracorporei. Le differenze tra i prodotti riguardano la geometria della punta, i metodi di rinforzo, i rivestimenti e le dimensioni della cannula. Ad esempio, LivaNova commercializza attualmente i suoi prodotti arteriosi Optiflow con tubi rinforzati insieme alla sua gamma di cannule arteriose PureFlex.
Lo sviluppo futuro si concentrerà su profili di accesso più piccoli, caratteristiche di flusso superiori, migliore biocompatibilità e design personalizzato per procedure specifiche. I sistemi sanitari emergenti nell'area Asia-Pacifico e in alcune regioni dell'America Latina offrono potenziali opportunità di crescita, man mano che aumenta la capacità di eseguire interventi di chirurgia cardiovascolare. La regolamentazione sarà importante, considerando che le prestazioni della cannula influiscono sulla perfusione, sull'integrità vascolare, sulla biocompatibilità ematica e sulla sicurezza del circuito extracorporeo.
Ambito del rapporto sul mercato delle cannule arteriose
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 22,46 milioni di dollari USA |
| Dimensioni del mercato entro il 2034 | 37,26 milioni di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 6,53% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato delle cannule arteriose
La crescita del mercato delle cannule arteriose sarà trainata dalle procedure di bypass cardiopolmonare, dalla circolazione extracorporea, dalla chirurgia cardiaca mininvasiva e dalle applicazioni di perfusione. La domanda è generata principalmente dagli ospedali e dai centri cardiovascolari, che scelgono il tipo di cannula più adatto in base alla procedura da eseguire, all'anatomia del paziente, alla portata target, alla sede di cannulazione e all'idoneità del prodotto per il circuito extracorporeo.
La catena di fornitura comprende i fornitori di polimeri e metalli, i fornitori di componenti, le aziende di stampaggio e formatura di cannule, i servizi di rivestimento, i partner per la sterilizzazione, i distributori, gli ospedali e i team di perfusione. L'aspetto economico della produzione dipenderà dalla scelta del materiale, dal tipo di rinforzo, dalla sterilizzazione, dai requisiti di controllo qualità e dal volume di produzione. I fornitori con un portafoglio di dimensioni standard beneficeranno di una maggiore efficienza negli approvvigionamenti, in quanto potranno eseguire molteplici procedure da un'unica piattaforma, mentre i design specializzati riceveranno maggiore attenzione quando la gestione del flusso e l'accesso difficile sono clinicamente importanti.
Secondo l'analisi di mercato, il mercato delle cannule arteriose è caratterizzato da una forte concorrenza tra diversi grandi produttori di dispositivi cardiovascolari e aziende specializzate in tecnologie extracorporee. Tra i leader di mercato figurano Edwards Lifesciences Corporation, Getinge AB, LivaNova PLC e Becton, Dickinson and Company, che vantano dimensioni, capacità normative e una solida rete di contatti con gli ospedali. Tra i produttori specializzati si annoverano MC3 Cardiopulmonary ed Eurosets. Braile Biomédica e Andocor NV esercitano un'ulteriore pressione competitiva sul mercato.
Il portafoglio prodotti diventa l'aspetto più importante del posizionamento strategico, non solo la configurazione delle cannule. Il portafoglio di LivaNova PLC comprende cannule arteriose di diverse geometrie, incluse quelle rinforzate. Getinge AB, invece, si concentra sulle cannule HLS arteriose e venose adatte alla circolazione extracorporea. Il portafoglio di Getinge include diverse dimensioni, lunghezze di inserimento, rinforzi e proprietà di rivestimento. Pertanto, l'investimento nel prodotto è orientato al suo sviluppo, alla sua regolamentazione, alla sua produzione e alla sua fruibilità da parte di chirurghi e perfusionisti.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato delle cannule arteriose: approfondimenti strategici
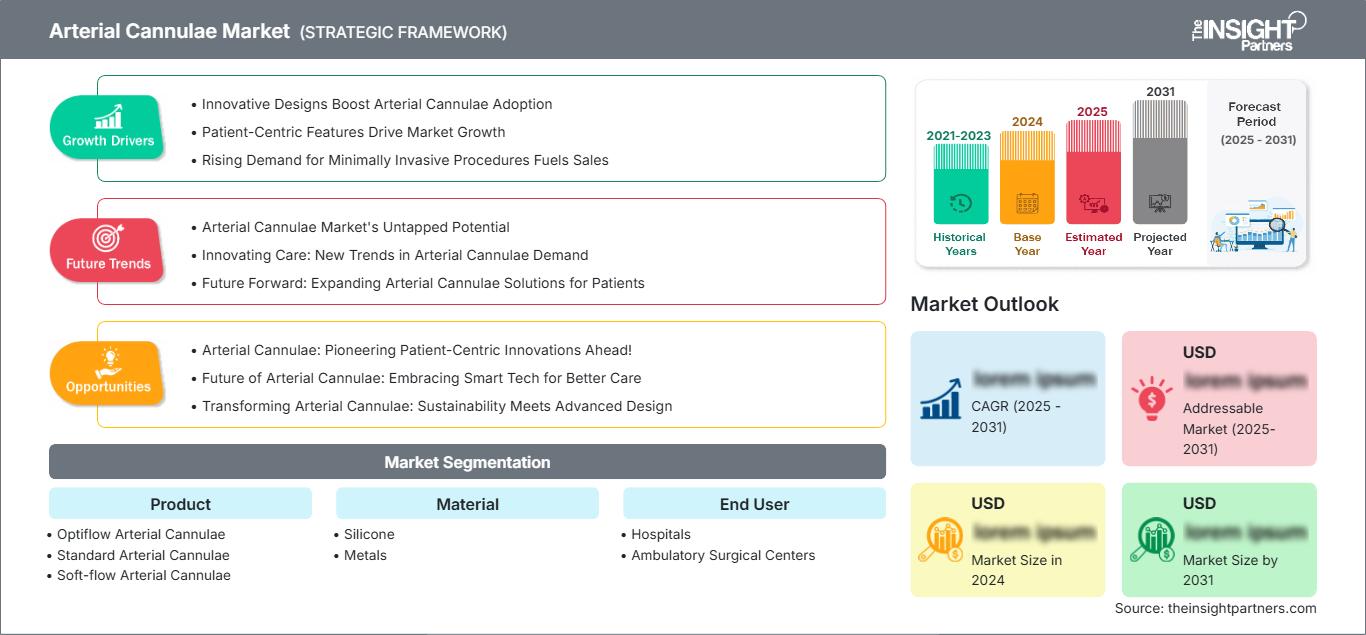
Approfondimenti regionali
Mercato nordamericano delle cannule arteriose
Si stima che il Nord America rappresenterà il 34-38% della quota di mercato delle cannule arteriose nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,5-6,5% fino al 2034. Il predominio degli Stati Uniti nel mercato regionale è attribuibile alla disponibilità di strutture all'avanguardia per la chirurgia cardiovascolare, unità di perfusione dedicate ed efficienti meccanismi di approvvigionamento. Il contributo del Canada include centri cardiologici di terzo livello e la necessità di una fornitura affidabile di prodotti extracorporei standard nei sistemi sanitari nazionali.
Tra i fattori strutturali che influenzano la domanda nella regione si annoverano l'ampia diffusione di tecniche cardiopolmonari avanzate e i cicli di sostituzione periodici dei prodotti monouso. Gli ospedali valutano sempre più le prestazioni delle cannule in base alle loro caratteristiche di flusso, al rinforzo e alla compatibilità con i circuiti esistenti. I richiami e la sorveglianza dei prodotti sottolineano ulteriormente l'importanza della qualità e della tracciabilità durante il processo di approvvigionamento. La regione continuerà a offrire prospettive favorevoli, con i produttori che competono sulla base del supporto clinico, dell'offerta di prodotti, della conformità e dell'efficienza della fornitura.
Mercato delle cannule arteriose negli Stati Uniti
Si stima che gli Stati Uniti rappresenteranno l'82-86% del fatturato del mercato nordamericano delle cannule arteriose nel 2025, con un tasso di crescita annuo composto (CAGR) previsto del 5,4-6,4% fino al 2034. La domanda proviene dagli ospedali che offrono interventi di cardiochirurgia, chirurgia vascolare e terapia extracorporea. Edwards Lifesciences Corporation, Getinge AB e LivaNova PLC dispongono di portafogli di prodotti adeguati per dispositivi cardiovascolari e di cannulazione.
L'utilizzo si sta orientando verso prodotti selezionati in base alle esigenze di perfusione, ai siti di cannulazione, alla natura dei vasi sanguigni e alla durata dell'intervento chirurgico. Qualità, confezionamento sterile, conformità normativa e disponibilità sono elementi da considerare nella scelta dei prodotti, insieme alle considerazioni cliniche. Edwards Lifesciences ha dovuto affrontare un provvedimento correttivo da parte della FDA statunitense nel maggio 2025 in merito ad alcune delle sue cannule arteriose a causa di una possibile esposizione del filo metallico.
Mercato europeo delle cannule arteriose
Si stima che l'Europa deterrà una quota di mercato compresa tra il 27% e il 31% nel 2025, con una crescita annua composta (CAGR) del 5,8-6,8% fino al 2034. La Germania è il paese leader, seguita da Regno Unito, Francia, Italia e Spagna, grazie alla presenza di centri cardiologici consolidati e di infrastrutture all'avanguardia per la terapia extracorporea.
Il Regno Unito e la Germania continuano a rappresentare importanti opportunità di mercato grazie alla presenza di specialisti in cardiologia che hanno organizzato servizi di perfusione e processi di approvvigionamento. L'economia tedesca beneficia della sua solida industria dei dispositivi medici, mentre il Regno Unito si concentra sulla centralizzazione e sulla gestione clinica delle attività di approvvigionamento. Altri mercati europei, tra cui Francia, Italia e Spagna, possono essere sfruttati grazie alla presenza di reparti di cardiologia e sistemi sanitari pubblici. In Europa, l'approvvigionamento si concentra ora su affidabilità, documentazione di conformità, sterilizzazione e compatibilità con i sistemi di bypass esistenti.
Mercato delle cannule arteriose nella regione APAC
Si stima che la regione Asia-Pacifico rappresenterà il 21-25% del mercato delle cannule arteriose nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,0-8,0% fino al 2034. La Cina è il mercato leader, seguita da Giappone, Corea del Sud, India e Australia.
L'espansione della capacità di chirurgia cardiaca, l'ammodernamento degli ospedali, la produzione nazionale di dispositivi medici e la spesa pubblica per la sanità costituiscono le basi per la crescita. Sia la Cina che l'India hanno un enorme potenziale in termini di volumi, mentre il Giappone e la Corea del Sud sono più interessati a prodotti cardiovascolari specializzati e di alta qualità. In Australia sono già presenti strutture sanitarie di terzo livello. Anche la crescita industriale ha dato impulso alla produzione locale.
Mercato delle cannule arteriose in Medio Oriente e Africa
Il Medio Oriente e l'Africa rappresentano un bacino di domanda più piccolo ma in costante crescita, con l'Arabia Saudita in testa all'adozione regionale, seguita da Emirati Arabi Uniti e Sudafrica. Si prevede che la regione crescerà a un tasso annuo composto (CAGR) del 5,0-6,0% fino al 2034, grazie all'espansione dei centri cardiologici e degli ospedali specializzati.
L'Arabia Saudita e gli Emirati Arabi Uniti stanno investendo in infrastrutture ospedaliere all'avanguardia e in capacità chirurgiche specialistiche, mentre il Sudafrica rappresenta un importante mercato di riferimento. La domanda nel resto del Medio Oriente e dell'Africa rimane più frammentata e dipendente da dispositivi importati, capacità dei distributori e disponibilità di ospedali di terzo livello. Gli investimenti infrastrutturali, la localizzazione dell'assistenza sanitaria e la formazione specialistica influenzeranno probabilmente l'adozione in misura maggiore rispetto alla sola espansione demografica, creando opportunità per i produttori in grado di fornire forniture affidabili e supporto tecnico.
Analisi di segmentazione
Prodotto
Si prevede che il segmento dei prodotti crescerà a un tasso annuo composto (CAGR) del 6,0-7,0% nel periodo 2026-2034. La scelta del prodotto è fortemente influenzata dal flusso sanguigno richiesto, dal sito di cannulazione, dalla durata della procedura, dalle preferenze del chirurgo e dalla compatibilità con i circuiti extracorporei. I produttori stanno differenziando sempre più i prodotti attraverso corpi rinforzati, punte ottimizzate e design orientati al flusso.
- Cannule arteriose Optiflow: questi prodotti sono ideali per procedure che richiedono una perfusione arteriosa controllata e caratteristiche di flusso efficienti. La loro importanza strategica è in costante crescita, poiché i team di perfusione valutano la geometria delle cannule, il comportamento pressorio, il rinforzo e le prestazioni di inserimento.
- Cannule arteriose standard: i modelli standard rimangono importanti perché soddisfano i requisiti di routine della circolazione extracorporea negli ospedali più consolidati. L'ampia disponibilità di taglie e la facilità d'uso ne favoriscono l'acquisto continuo, soprattutto laddove i medici danno priorità alle prestazioni prevedibili.
- Cannule arteriose a flusso delicato: i modelli a flusso delicato privilegiano una gestione più delicata del sangue e caratteristiche di perfusione controllata. La loro rilevanza è legata alle preferenze specifiche della procedura, dove il comportamento della punta della cannula, la distribuzione del flusso e l'interazione con i tessuti richiedono un'attenta valutazione.
- Altre configurazioni: Queste configurazioni rispondono a esigenze procedurali specifiche e ad applicazioni anatomiche o extracorporee di nicchia. La loro importanza è legata ai flussi di lavoro clinici personalizzati e alla richiesta di alternative ai design convenzionali per l'accesso arterioso.
Materiale
Si prevede che il segmento dei materiali crescerà a un tasso annuo composto (CAGR) del 5,5-6,5% tra il 2026 e il 2034. L'ingegneria dei materiali influisce su flessibilità, integrità strutturale, comportamento a contatto con il sangue, producibilità e resistenza alla deformazione. Gli sviluppatori di prodotti devono bilanciare queste proprietà con i requisiti di sterilizzazione e le procedure di manipolazione.
- Silicone: i componenti a base di silicone offrono flessibilità e comprovate caratteristiche di biocompatibilità. La domanda è supportata da applicazioni che richiedono una manipolazione delicata e un comportamento meccanico controllato, sebbene i requisiti di progettazione differiscano a seconda della costruzione e del rinforzo della cannula.
- Metalli: I metalli sono particolarmente rilevanti laddove sono richiesti supporto strutturale, rigidità o rinforzo. Il loro ruolo strategico è fondamentale nelle costruzioni specializzate, dove la stabilità meccanica deve essere bilanciata con le caratteristiche di inserimento e la geometria del dispositivo.
Utente finale
Si prevede che il segmento degli utenti finali crescerà a un tasso annuo composto (CAGR) del 6,0-7,0% nel periodo 2026-2034. Gli ospedali rimangono il principale contesto di acquisto, poiché le cannule arteriose sono strettamente associate a procedure cardiache ed extracorporee complesse. I centri di chirurgia ambulatoriale stanno acquisendo importanza in modo selettivo, man mano che progredisce il decentramento delle procedure.
- Ospedali: Gli ospedali rappresentano la principale fonte di domanda, poiché la cardiochirurgia, la circolazione extracorporea e gli interventi cardiovascolari complessi richiedono infrastrutture specializzate per sale operatorie e perfusione. Gli acquisti sono influenzati dai protocolli clinici, dalla disponibilità dei prodotti e dal controllo qualità.
- Centri di chirurgia ambulatoriale: I centri di chirurgia ambulatoriale offrono un bacino di opportunità più ristretto, principalmente laddove le procedure cardiovascolari possono essere eseguite in sicurezza al di fuori dei reparti di degenza ospedaliera. La loro adozione dipende dalla complessità della procedura, dalle competenze del medico, dalla disponibilità delle attrezzature e dalle strutture di rimborso.
Panoramica dell'opportunità
|
Utente finale |
Contributo al fatturato (Alto/Medio/Basso) |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Ospedali |
Alto |
Bypass cardiaco |
Maturo |
|
Centri chirurgici ambulatoriali |
Mezzo |
Cardiologia ambulatoriale |
Scalatura |
Analisi dei fattori trainanti e dell'impatto della crescita del mercato delle cannule arteriose.
Espansione delle procedure di bypass cardiopolmonare
La necessità di cannule arteriose è rafforzata dal continuo utilizzo della circolazione extracorporea in cardiochirurgia. Con gli ospedali che offrono sempre più servizi per interventi complessi di chirurgia coronarica, valvolare, aortica e ibrida, la necessità di dispositivi di accesso arterioso affidabili aumenterà. L'impatto sul mercato andrà oltre il volume delle vendite, poiché la complessità delle procedure favorirà l'adozione di dimensioni speciali, una costruzione rinforzata e l'ottimizzazione del flusso nella progettazione. La crescente complessità delle procedure aumenterà l'influenza delle preferenze di chirurghi e perfusionisti, rendendo così dispositivi tecnicamente diversi competitivi nell'aggiudicarsi gli appalti. Le aziende con un'ampia gamma di prodotti saranno in grado di soddisfare diverse tecniche di cannulazione senza che gli ospedali debbano rivolgersi a fornitori diversi.
Preferenza per una cannulazione più sicura e controllata
La crescente attenzione clinica all'affidabilità dei dispositivi nel mercato delle cannule arteriose sta rendendo più evidente il valore strategico di alcuni elementi di progettazione, tra cui la prevedibilità del loro inserimento, il posizionamento stabile, la resistenza alla piegatura e la perfusione controllata. Il comportamento delle cannule arteriose può influenzare la qualità del circuito extracorporeo e la stabilità del flusso sanguigno durante gli interventi di bypass. Ciò comporta maggiori investimenti da parte dei produttori in componenti quali rinforzi, geometria della punta, rivestimenti, connettori e dispositivi di inserimento. Il risultato è un lento ma costante passaggio da una valutazione basata esclusivamente sul prezzo nella scelta delle cannule arteriose a valutazioni che includono problematiche relative ai processi e alla gestione del rischio.
Crescita delle infrastrutture cardiovascolari specializzate
L'espansione degli ospedali cardiologici di terzo livello nelle economie emergenti sta ampliando la base di clienti potenziali per i prodotti di perfusione avanzati. I nuovi centri cardiovascolari richiedono ecosistemi procedurali completi, che includono macchine cuore-polmone, ossigenatori, sistemi di tubi, cannule, dispositivi di monitoraggio e relativi materiali di consumo. Le cannule arteriose, pertanto, beneficiano dell'espansione delle infrastrutture, anche quando rappresentano una quota relativamente piccola della spesa procedurale totale. L'opportunità commerciale è particolarmente rilevante nell'area Asia-Pacifico e in alcuni mercati del Medio Oriente, dove la modernizzazione degli ospedali può aumentare la domanda di dispositivi cardiovascolari importati e prodotti localmente. I fornitori possono cogliere questa opportunità attraverso distributori regionali, programmi di formazione, registrazioni normative locali e configurazioni di portafoglio allineate alle pratiche chirurgiche locali. Queste strategie possono anche ridurre la dipendenza da mercati di sostituzione maturi.
Tendenze future del mercato delle cannule arteriose
Maggiore integrazione di cannule con design ottimizzato per il flusso.
Si prevede che le tendenze del mercato delle cannule arteriose si concentreranno sempre più sull'ottimizzazione del flusso piuttosto che sulla funzionalità di accesso di base. I progetti futuri potrebbero combinare pareti più sottili, strutture rinforzate, diametri interni ottimizzati, profili della punta migliorati e curvature specifiche per l'applicazione, al fine di supportare una perfusione efficiente mantenendo al contempo la stabilità meccanica. È probabile che i produttori perfezionino anche le tecnologie di rivestimento e le superfici a contatto con il sangue, poiché gli ospedali cercano prodotti che si integrino in modo affidabile con i circuiti extracorporei. Lo sviluppo del prodotto utilizzerà sempre più simulazioni, test di laboratorio e feedback procedurali per valutare il comportamento pressorio e la distribuzione del flusso prima della commercializzazione. Questi sviluppi potrebbero ampliare le categorie di prodotti premium e incoraggiare gli ospedali a segmentare gli acquisti in base ai requisiti procedurali, anziché affidarsi a un'unica configurazione standard di cannula per tutte le procedure cardiache.
Aumento della personalizzazione del prodotto per l'accesso specifico alla procedura
Il rapporto sul mercato delle cannule arteriose mostra che i futuri portafogli di prodotti diventeranno probabilmente più modulari e specifici per procedura, soprattutto con l'evoluzione delle tecniche di cannulazione minimamente invasive e periferiche. I produttori potrebbero differenziare le configurazioni in base alla sede di accesso, alle dimensioni del paziente, ai requisiti di flusso, al metodo di inserimento e al profilo di rinforzo. Ciò potrebbe aumentare il numero di varianti di prodotto commercialmente valide, riducendo al contempo la rilevanza delle strategie di approvvigionamento standardizzate. I cataloghi di prodotti digitali e gli strumenti di configurazione potrebbero inoltre semplificare la selezione, consentendo ai medici di confrontare dimensioni, connettori, rivestimenti e caratteristiche di inserimento prima dell'ordine. Tale personalizzazione può rafforzare i rapporti con i fornitori, poiché gli ospedali potrebbero privilegiare la compatibilità con il flusso di lavoro clinico rispetto al prezzo di acquisto più basso. Il risultato potrebbe essere una graduale premiumizzazione dei prodotti specializzati per cannule arteriose nei mercati cardiovascolari maturi.
Opportunità di mercato per le cannule arteriose
Produzione localizzata nei mercati sanitari in forte crescita
Le previsioni per il mercato delle cannule arteriose indicano che la localizzazione può diventare un'importante opportunità strategica nei paesi in cui i volumi delle procedure cardiovascolari sono in aumento, ma i dispositivi medici importati rimangono esposti a vincoli valutari, logistici e di approvvigionamento. La produzione locale o l'assemblaggio regionale possono accorciare le catene di approvvigionamento, migliorare la competitività nelle gare d'appalto e supportare una più rapida personalizzazione del prodotto. India, Cina, Brasile e alcune economie del Medio Oriente offrono potenziali piattaforme per partnership produttive, in quanto combinano infrastrutture sanitarie in crescita con ecosistemi di dispositivi medici consolidati. Le aziende che entrano in questi mercati dovrebbero dare priorità alla registrazione normativa, alla capacità di produzione sterile, ai sistemi di qualità e alla formazione dei chirurghi. Le partnership con distributori nazionali o produttori a contratto possono ridurre il rischio di ingresso nel mercato, consentendo al contempo alle aziende internazionali di mantenere il controllo sulla tecnologia e sulla qualità.
Partnership strategiche attorno agli ecosistemi delle procedure extracorporee
Un interessante percorso di investimento consiste nel costruire partnership che colleghino i fornitori di cannule arteriose con piattaforme più ampie per procedure extracorporee e cardiovascolari. Gli ospedali acquistano sempre più spesso combinazioni interoperabili di ossigenatori, set di tubi, accessori per la perfusione, cannule e tecnologie di monitoraggio. I fornitori possono quindi creare maggiore valore per i clienti garantendo la compatibilità tra i prodotti, anziché vendere le cannule come componenti isolati. Le partnership con i produttori di macchine cuore-polmone, i fornitori di tecnologie di perfusione, i distributori regionali e i centri cardiologici specializzati possono accelerare l'adozione e generare feedback clinici per lo sviluppo del prodotto. Il Rapporto sulle cannule arteriose può supportare tali strategie mappando i portafogli di prodotti, le strutture di approvvigionamento regionali, le capacità dei concorrenti e le potenziali aree di mercato inesplorate. Le alleanze strategiche dovrebbero dare priorità alla compatibilità normativa e alla documentata usabilità clinica.
Sviluppi recenti
- Luglio 2025: LivaNova PLC ha ottenuto l'autorizzazione della FDA statunitense per le cannule venose femorali RAP, a seguito della presentazione della domanda nel gennaio 2025. Sebbene il dispositivo sia venoso anziché arterioso, l'approvazione normativa dimostra il continuo sviluppo del portafoglio prodotti di LivaNova nel settore delle cannule e supporta la sua più ampia strategia di accesso extracorporeo.
- Luglio 2025: Getinge AB ha pubblicato un aggiornamento delle Istruzioni per l'uso a seguito di una correzione di Classe I relativa ai sistemi endoscopici di prelievo vascolare VasoView HemoPro 2. Tale azione dimostra la continua gestione della qualità post-commercializzazione per i dispositivi cardiovascolari e ribadisce l'importanza della documentazione sull'uso del prodotto, dell'integrità dei materiali e dei controlli del rischio nell'intero portafoglio cardiovascolare di Getinge.
- Maggio 2025: Edwards Lifesciences Corporation ha avviato un'azione correttiva sul campo per alcune cannule arteriose OptiSite per perfusione e per arteriopatia femorale periferica a causa di un potenziale rischio di esposizione al filo. La FDA ha dichiarato che i prodotti interessati erano destinati al bypass cardiopolmonare negli adulti e che, al 20 maggio 2025, non erano stati segnalati casi di lesioni gravi o decessi.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -