
Markt für Augmented Realität und Virtuell Realität in Sport und Unterhaltung: Größe & Prognose 2034
Marktgröße und Prognosen für Augmented Reality und Virtual Reality in Sport und Unterhaltung (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Softwaretyp (Augmented-Reality-Software, Virtual-Reality-Content-Erstellung); Gerät (Augmented-Reality-Headset, Virtual-Reality-Headset) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00006628
- Kategorie : Technologie, Medien und Telekommunikation
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 19, 2026


Marktgröße 2025
968,57 Mio. US$
Basisjahrwert
Prognose für 2034
6.044,97 Mio. US-Dollar
Prognose bis 2034
CAGR 2026-2034
25,72 %
Wachstumsrate
Adressierbarer Markt
32.410,90 Mio. US$
(2026–2034)
Der Markt für Augmented Reality und Virtual Reality im Sport- und Unterhaltungsbereich wurde 2025 auf 968,57 Millionen US-Dollar geschätzt und soll bis 2034 auf 6044,97 Milliarden US-Dollar anwachsen , was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 25,72 % im Zeitraum 2026–2034 entspricht . Der Markt revolutioniert weiterhin die Bereiche Fanbindung, Athletentraining, immersive Übertragungen, Stadionerlebnisse und die Erstellung digitaler Inhalte durch rasante Fortschritte in den Bereichen Spatial Computing, Echtzeit-Rendering-Technologien, Wearables und Cloud-basierte Content-Delivery-Plattformen.
Nordamerika stellt das am weitesten entwickelte regionale Ökosystem dar, gestützt durch starke Investitionen von Sportligen, Unterhaltungsstudios, Technologieanbietern und Medienunternehmen. Der Markt für Augmented Reality (AR) und Virtual Reality (VR) im Sport- und Unterhaltungsbereich wächst in der gesamten Region kontinuierlich. Unterstützt wird dies durch den zunehmenden Einsatz immersiver Fan-Plattformen, die flächendeckende Verfügbarkeit von 5G und die beschleunigte Einführung von XR-Technologien in Unternehmen – von Stadionbetrieb und E-Sport über Live-Events bis hin zum professionellen Sporttraining. Dies führt zu einer geschätzten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 24,5–26,5 % bis 2034.
Marktanalyse und Einblicke zu Augmented Reality und Virtual Reality im Sport- und Unterhaltungssektor
- Nordamerika: Der Marktanteil lag 2025 bei 36–40 % und wird voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 24,5–26,5 % verzeichnen , unterstützt durch starke Investitionen von professionellen Sportorganisationen, Streaming-Plattformen, Anbietern immersiver Unterhaltung und fortschrittlicher digitaler Infrastruktur.
- USA: Stellte im Jahr 2025 etwa 72–76 % des nordamerikanischen Marktes dar und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 24–26 % wachsen , angetrieben von führenden Technologieunternehmen, professionellen Ligen und der breiten Akzeptanz immersiver Fanerlebnisse.
- Europa: Hält im Jahr 2025 schätzungsweise einen Marktanteil von 24–28 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate von 24–26 % wachsen , wobei Großbritannien, Deutschland und Frankreich die führenden Investitionen in immersives Broadcasting, Live-Unterhaltung und digitales Sport-Engagement tätigen.
- Asien-Pazifik: Erreichte im Jahr 2025 einen Marktanteil von ca. 26–30 % und dürfte mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 27–29 % die schnellste regionale Expansion verzeichnen , angeführt von China, Japan, Südkorea und Indien durch Investitionen in E-Sport, Gaming und intelligente Unterhaltungsökosysteme.
- Größtes Segment: Softwaretyp (Erstellung von Virtual-Reality-Inhalten): Erreichte im Jahr 2025 einen Marktanteil von ca. 54–58 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate von 25–27 % wachsen , unterstützt durch die zunehmende Produktion von immersiven Sportübertragungen und interaktiven Unterhaltungserlebnissen.
- Wachstumsstarkes Segment: Gerät (Augmented Reality Head-Mounted Device): Erreichte 2025 einen Marktanteil von 42–46 % und expandierte mit einer durchschnittlichen jährlichen Wachstumsrate von 27–30 % , angetrieben durch Innovationen im Bereich leichter Wearables, Live-Erlebnisse und unternehmensunterstützte immersive Anwendungen.
- Wichtige Unternehmen, die im Detail analysiert wurden: Artoolworks, Inc., Blippar Ltd., EON Reality, Inc., Google LLC, HTC Corporation, Microsoft Corporation, Meta Platforms, Inc. (Oculus VR), Samsung Electronics Co., Ltd., Sony Group Corporation, Zugara, Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt hat sich von experimentellen Visualisierungstechniken hin zu digitalen Interaktionslösungen gewandelt, die immersives Sehen, Athletenanalysen, Merchandising und virtuelle Teilnahme ermöglichen. Die Verbesserungen in der Grafikverarbeitung, im Cloud-Rendering, in der Integration künstlicher Intelligenz und bei Wearables haben das Nutzererlebnis durch die Reduzierung der Latenz in Echtzeitlösungen in Sportarenen und Veranstaltungsstätten deutlich verbessert.
Die Zukunftsprognosen deuten auf steigende Investitionen in digitale Wirtschaftszweige hin, in denen Telekommunikationsnetze, intelligente Veranstaltungsorte und Rundfunktechnologien kontinuierlich weiterentwickelt werden. Regierungen, die digitale Innovationen, das Wachstum von E-Sport, die Kreativwirtschaft und die Zusammenarbeit zwischen Technologieunternehmen und Sportorganisationen fördern, werden die Kommerzialisierungsmöglichkeiten im Prognosezeitraum vorantreiben.
Berichtsumfang zum Markt für Augmented Reality und Virtual Reality im Sport- und Unterhaltungsbereich
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 968,57 Millionen US-Dollar |
| Marktgröße bis 2034 | 6.044,97 Millionen US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 25,72 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Augmented Reality und Virtual Reality im Sport- und Unterhaltungsbereich
Die steigende Nachfrage der Verbraucher nach immersiven digitalen Erlebnissen beschleunigt weiterhin das Wachstum von Augmented Reality (AR) und Virtual Reality (VR) im Sport- und Unterhaltungsmarkt – von Profisport und E-Sport über Konzerte und Museen bis hin zu Live-Veranstaltungen. Immer mehr Organisationen nutzen Extended-Reality-Lösungen, um personalisierte Erlebnisse für Fans, virtuelle Tickets, Visualisierungen von sportlichen Leistungen und optimierte Sponsoring-Verträge anzubieten. Die ständigen Fortschritte bei Softwareentwicklungsplattformen, KI-gestützter Content-Erstellung und Cloud-Streaming-Lösungen ermöglichen eine höhere Wertschöpfung und einen skalierbaren Einsatz solcher Anwendungen – sowohl im Premium- als auch im Massenmarkt.
Auch auf der Angebotsseite sind deutliche Fortschritte zu verzeichnen. Diese werden durch Kooperationen zwischen Halbleiterherstellern, Optikunternehmen, Softwareentwicklern, Telekommunikationsbetreibern und Cloud-Infrastrukturanbietern ermöglicht, um die Plattformkompatibilität zu erhöhen. Sinkende Hardwarepreise, eine größere Verfügbarkeit von XR-Entwicklungskits und Edge Computing mit verbesserter Konnektivität tragen zusätzlich zur effizienten Implementierung und Akzeptanz dieser Lösungen bei.
Die Wettbewerbslandschaft im Markt für Augmented Reality und Virtual Reality in Sport und Unterhaltung ist geprägt von kontinuierlicher Innovation, strategischen Allianzen und dem Ausbau des Ökosystems von Technologieanbietern, Hardwareherstellern und Softwareentwicklern. Microsoft Corporation, Google LLC, HTC Corporation, Sony Group Corporation, Samsung Electronics Co., Ltd., Meta Platforms, Inc. (Oculus VR), Blippar Ltd., EON Reality, Inc., Zugara, Inc. und Artoolworks, Inc. verbessern ihre Wettbewerbsfähigkeit kontinuierlich durch Plattformverbesserungen, Cloud-Integration, KI-gestützte immersive Erlebnisse und Kooperationen mit Sportligen, Medienkanälen und Unterhaltungsunternehmen.
Venture-Investitionen nehmen weiter zu, da Unternehmen an der Erweiterung ihrer Bibliotheken immersiver Inhalte, der Entwicklung von Anwendungen für räumliches Computing und dem Aufbau kollaborativer Ökosysteme mit Telekommunikationsunternehmen und Veranstaltungsbetreibern arbeiten. Risikokapital unterstützt Startups, die an immersiven Fan-Erlebnissen, digitalen Sammlerstücken, interaktiven Übertragungen und Tools für die Mixed-Reality-Produktion arbeiten. Strategische Akquisitionen, Software-Plattform-Upgrades und Cloud-basierte Bereitstellungsstrategien werden den Kommerzialisierungsprozess voraussichtlich beschleunigen und gleichzeitig skalierbare Lösungen für die sich wandelnden Kundenbedürfnisse in der Sport- und Unterhaltungsbranche bereitstellen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Augmented Reality und Virtual Reality im Sport- und Unterhaltungsmarkt: Strategische Einblicke
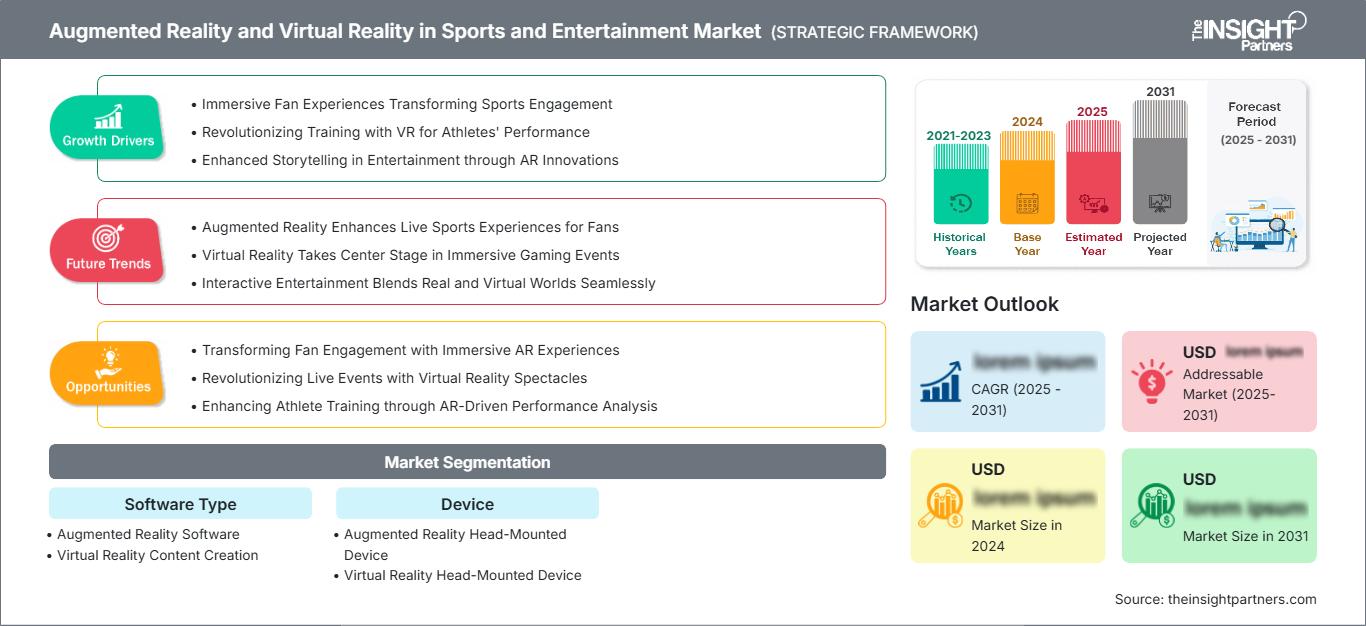
Regionale Einblicke
Markt für Augmented Reality und Virtual Reality im Sport- und Unterhaltungsbereich in Nordamerika
Nordamerika hielt 2025 schätzungsweise 36–40 % des globalen Marktanteils für Augmented Reality (AR) und Virtual Reality (VR) im Sport- und Unterhaltungsbereich und wird voraussichtlich im Zeitraum 2026–2034 ein jährliches Wachstum von 24,5–26,5 % verzeichnen . Starke Technologieinvestitionen, eine hohe Akzeptanz immersiver digitaler Erlebnisse bei den Verbrauchern und der flächendeckende Ausbau fortschrittlicher Kommunikationsinfrastruktur tragen weiterhin dazu bei, dass die Region die führende Umsatzquelle darstellt. AR und VR werden aktuell von Sportligen, Unterhaltungsunternehmen und Technologieanbietern in Live-Übertragungen, die Leistungsanalyse von Spielern, das Fanerlebnis und das Veranstaltungsmanagement integriert.
Die Region profitiert zudem von einem fortschrittlichen Ökosystem aus Cloud-Dienstleistern, Halbleiterherstellern, Softwareentwicklern und Anbietern von Extended-Reality-Plattformen. Partnerschaften von Sportvereinen mit Medien- und Technologieunternehmen werden die Kommerzialisierung in Stadien, E-Sport-Events, virtuellen Konzerten und interaktiver Unterhaltung weiter vorantreiben. Laufende Investitionen in die Erstellung von Inhalten auf Basis künstlicher Intelligenz und Spatial Computing werden das Marktwachstum zusätzlich fördern.
US-Markt für Augmented Reality und Virtual Reality im Sport- und Unterhaltungsbereich
Die Vereinigten Staaten repräsentierten 2025 etwa 72–76 % des nordamerikanischen Marktes und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 24–26 % wachsen . Die führende Position des Landes wird durch erhebliche Investitionen von Technologieunternehmen, Profisportfirmen, Unterhaltungsunternehmen und Streaming-Medien in Technologieprodukte ermöglicht, um durch digitale Technologien ansprechende Erlebnisse zu schaffen. Fortschrittliche Breitbandnetzinfrastrukturen in Verbindung mit einer hohen Verbreitung vernetzter Geräte tragen zum Marktwachstum bei.
Führende Technologieentwickler veröffentlichen kontinuierlich immersive Softwareanwendungen sowie Headsets der nächsten Generation für diverse Anwendungsbereiche wie Sportübertragungen, Training, interaktive Spiele und Unterhaltung. Führende Profisportorganisationen nutzen Augmented Reality und Virtual Reality für die Leistungsüberwachung im Sport, Trainingssimulationen und die Einbindung der Fans.
Europäischer Markt für Augmented Reality und Virtual Reality im Sport- und Unterhaltungsbereich
Europa machte 2025 etwa 24–28 % des globalen Marktes aus und wird Prognosen zufolge bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 24–26 % wachsen. Die Region profitiert von der zunehmenden digitalen Transformation in Medienunternehmen, Profisportvereinen, Kulturinstitutionen und Unterhaltungsstätten. Staatliche Initiativen zur Förderung digitaler Innovationen und steigende Investitionen in immersive Technologien unterstützen die breite Anwendung in verschiedenen kommerziellen Bereichen.
Das Vereinigte Königreich ist weiterhin führend in der regionalen Entwicklung durch Investitionen in Sportübertragungen, E-Sport-Entwicklung, immersives Theater und virtuelle Unterhaltungserlebnisse. Starke Technologiepartnerschaften zwischen Sendern, Fußballvereinen und Softwareentwicklern erweitern kontinuierlich die kommerziellen Möglichkeiten im Bereich Live-Event-Interaktion und interaktiver Medien.
Deutschland bleibt dank seiner hochentwickelten industriellen Technologiebasis und des zunehmenden Einsatzes von AR- und VR-Lösungen in den Bereichen Sporttraining, Simulationsplattformen und Unterhaltungsproduktion ein bedeutender Akteur. Technologieunternehmen und Forschungseinrichtungen arbeiten aktiv zusammen, um innovative immersive Anwendungen zur Förderung des Konsumentenengagements zu vermarkten.
Frankreich, Italien und Spanien tragen gemeinsam maßgeblich zur Nachfrage bei, indem sie die digitale Unterhaltungsbranche ausbauen, wachsende E-Sport-Communities etablieren und Sportstätten modernisieren. Kulturelle Veranstaltungen, touristische Erlebnisse und interaktive Medienproduktionen fördern weiterhin die Akzeptanz und unterstützen gleichzeitig Partnerschaften zwischen Softwareentwicklern, Rundfunkanstalten und Veranstaltern.
Markt für Augmented Reality und Virtual Reality im Sport- und Unterhaltungsbereich im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum erreichte 2025 einen geschätzten Marktanteil von 26–30 % und dürfte im Prognosezeitraum mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 27–29 % das stärkste regionale Wachstum verzeichnen . China ist führend auf dem regionalen Markt dank umfangreicher Investitionen in E-Sport, Gaming, digitale Medien und intelligente Unterhaltungsinfrastruktur, während Japan und Südkorea weiterhin immersive Unterhaltungselektronik und XR-Innovationen vorantreiben.
Indien und Australien setzen AR- und VR-Technologien zunehmend in den Bereichen Profisport, Bildung, Gaming und Live-Unterhaltung ein. Der Ausbau der 5G-Netze, günstige Initiativen zur Förderung der digitalen Wirtschaft, die steigende Smartphone-Nutzung und zunehmende Investitionen in die Entwicklung immersiver Inhalte stärken das regionale Marktwachstum weiterhin.
Augmented Reality und Virtual Reality im Sport- und Unterhaltungsmarkt im Nahen Osten und Afrika
Der Markt im Nahen Osten und in Afrika wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 23–25 % wachsen . Unterstützt wird dies durch steigende Investitionen in digitalen Tourismus, intelligente Stadien, E-Sport und Initiativen zur Diversifizierung des Unterhaltungsangebots. Saudi-Arabien ist führend in der regionalen Einführung digitaler Technologien durch große Sportveranstaltungen und umfangreiche Investitionen in die digitale Unterhaltungsinfrastruktur.
Die VAE bauen den Einsatz immersiver Technologien in touristischen Attraktionen, Ausstellungen und Premium-Unterhaltungseinrichtungen weiter aus, während Südafrika eine zunehmende Nutzung in den Bereichen Gaming, Sportübertragungen und Bildungsunterhaltung verzeichnet. Der fortlaufende Ausbau der digitalen Infrastruktur und die verstärkte Zusammenarbeit zwischen Technologieanbietern und Veranstaltern dürften nachhaltige regionale Wachstumschancen schaffen.
Segmentierungsanalyse
Softwaretyp
Für das Segment Software wird im Zeitraum 2026–2034 ein jährliches Wachstum von 25–27 % erwartet . Unterstützt wird dieses Wachstum durch kontinuierliche Innovationen in der Entwicklung immersiver Inhalte, Cloud-Rendering, der Integration künstlicher Intelligenz und Spatial-Computing-Plattformen. Der Markt für Augmented Reality und Virtual Reality im Sport- und Unterhaltungsbereich wächst stetig, da Softwarelösungen personalisierte Fan-Interaktion, Leistungsanalysen von Athleten, immersive Übertragungen und interaktive digitale Erlebnisse in den Ökosystemen des professionellen Sports und der Unterhaltung ermöglichen.
- Augmented-Reality-Software: Ermöglicht digitale Echtzeit-Overlays für Live-Sportveranstaltungen, Navigation im Veranstaltungsort, Visualisierung von Athletenstatistiken, interaktive Werbung und Fan-Engagement-Anwendungen und ist damit ein wesentlicher Bestandteil zur Steigerung der Publikumsbeteiligung und des kommerziellen Werts.
- Erstellung von Virtual-Reality-Inhalten: Unterstützt die Produktion von immersiven Sportveranstaltungen, virtuellen Konzerten, E-Sport-Erlebnissen, interaktivem Storytelling und digitalen Simulationen und ermöglicht es Sendern und Unterhaltungsanbietern, hochgradig ansprechende Premium-Inhalte über mehrere digitale Plattformen hinweg bereitzustellen.
Gerät
Das Segment der tragbaren Geräte wird im Prognosezeitraum voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 27–29 % wachsen , da tragbare Technologien leichter, leistungsstärker und zunehmend erschwinglicher werden. Kontinuierliche Fortschritte bei Displaytechnologien, Batterieeffizienz, Sensoren und Rechenleistung fördern einen breiteren Einsatz in Bereichen wie professionellem Sporttraining, Live-Übertragungen, immersiver Unterhaltung und ortsbezogenen Erlebnissen.
- Augmented-Reality-Headset: Ermöglicht freihändige Visualisierung für Trainer, Athleten, Kommentatoren und Zuschauer durch die Integration digitaler Informationen in reale Umgebungen und unterstützt Trainingssimulationen, Erlebnisse vor Ort und interaktive Unterhaltungsanwendungen.
- VR-Headset: Bietet vollständig immersive digitale Umgebungen für E-Sport-Wettbewerbe, virtuelle Sportveranstaltungen, Unterhaltungsstätten, Athletensimulationen und Kinoerlebnisse und profitiert dabei von Verbesserungen bei der Displayqualität, der Bewegungserfassung und dem Tragekomfort.
Momentaufnahme der Chancen
|
Segmentname |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Augmented-Reality-Software |
Hoch |
Live-Analyse |
Skalierung |
|
Erstellung von Virtual-Reality-Inhalten |
Hoch |
Immersive Übertragung |
Reifen |
Markt für Augmented Reality und Virtual Reality im Sport- und Unterhaltungssektor: Wachstumstreiber und Wirkungsanalyse
Wachsende Verbrauchernachfrage nach immersiven Live-Sporterlebnissen
Sportorganisationen und Unterhaltungsunternehmen setzen verstärkt auf Augmented und Virtual Reality, um ihren Fans immersive Erlebnisse jenseits der reinen Übertragung zu bieten. Virtuelle Spielerlebnisse, interaktive Spielerstatistiken, Mixed-Reality-Wiederholungen und personalisierte digitale Inhalte gelten als wichtige Verkaufsargumente für Sender und Sportvereine, um die Zuschauerzahlen zu steigern. Die Kommerzialisierung von Premium-Streaming-Plattformen, das Wachstum bei digitalen Abonnements und die steigenden Erwartungen der Konsumenten an ihre Erlebnisse treiben die Investitionen in die Branche weiter an. Für Ligen, Konzertveranstalter und E-Sport-Plattformen, die die Aufmerksamkeit der Fans gewinnen wollen, werden immersive Technologien zu strategischen Werkzeugen.
Ausbau von 5G-Netzen und Cloud-basierter XR-Infrastruktur
Die Nutzung schneller 5G-Verbindungen in Verbindung mit Cloud-Computing-Infrastruktur hat die Wirtschaftlichkeit immersiver Anwendungen deutlich verbessert. Latenzfreie Kommunikation ermöglicht die nahtlose Bereitstellung von Augmented-Reality- und Virtual-Reality-Erlebnissen bei Sportveranstaltungen, Konzerten oder interaktiven Unterhaltungsangeboten. Das Rendern von Inhalten in der Cloud macht leistungsstarke Computer überflüssig und ermöglicht so den Zugriff auf immersive Anwendungen über verschiedene Geräte wie Smartphones, Wearables und vernetzte Bildschirme. Die Zusammenarbeit von Telekommunikationsunternehmen, Cloud-Service-Anbietern und Softwareherstellern wird kontinuierlich an der Optimierung von Echtzeit-Streaming und Multiplayer-Interaktionen arbeiten.
Steigerung der unternehmensweiten Akzeptanz in Sportorganisationen
Immer mehr professionelle Sportvereine, Veranstalter, Medienunternehmen und Unterhaltungsfirmen nutzen immersive Technologien für Coaching, Training, Planung, Veranstaltungsmanagement und Publikumsanalyse. Coaching erfolgt mittels Simulationen, und Spieler profitieren von Leistungsanalysen sowie der Rehabilitation nach Verletzungen in immersiven Umgebungen. Im Unterhaltungsbereich werden immersive Visualisierungstechnologien für die Produktionsplanung, das Bühnenbild und die Interaktion mit dem Publikum eingesetzt. Künstliche Intelligenz, Spatial Computing, digitale Zwillinge und Analysen ermöglichen es diesen Organisationen, bessere Entscheidungen zu treffen und die Gewinne aus physischen und virtuellen Veranstaltungen zu maximieren.
Augmented Reality und Virtual Reality im Sport- und Unterhaltungsmarkt: Zukunftstrends
KI-gesteuerte räumliche Inhalte und personalisierte Fan-Erlebnisse
Künstliche Intelligenz wird zunehmend in Spatial-Computing-Plattformen integriert, um personalisierte und adaptive immersive Erlebnisse für Sport- und Unterhaltungsfans zu schaffen. Trends im Sport- und Unterhaltungsmarkt im Bereich Augmented Reality und Virtual Reality deuten darauf hin, dass KI-gestützte Content-Empfehlungs-Engines, automatisierte Highlight-Generierung, mehrsprachige virtuelle Kommentatoren und kontextbezogene digitale Overlays bei Live-Events zum Standard werden. Fortschrittliche Computer Vision, Echtzeit-Spieler-Tracking und generative KI werden die Produktion immersiver Inhalte voraussichtlich vereinfachen und gleichzeitig die Betriebskosten senken. Da Personalisierung zu einem entscheidenden Wettbewerbsvorteil wird, werden Unternehmen verstärkt intelligente XR-Plattformen einsetzen, die individualisierte Seherlebnisse auf mehreren vernetzten Geräten ermöglichen.
Konvergenz von Mixed Reality mit intelligenten Veranstaltungsorten
Zukünftig werden alle Stadien für Sport- und Konzertveranstaltungen sowie Unterhaltungszentren mit Blick auf Mixed-Reality-Funktionen konzipiert und in die digitale Architektur integriert. Intelligente Sitzsysteme, interaktive Navigation, immersives Shopping, kontaktlose Lösungen und Ortungsdienste werden dank Wearables und Edge Computing zum Standard gehören. Veranstaltungsmanager nutzen IoT-Geräte, digitale Zwillinge und XR-Plattformen in der Cloud, um die Besucherströme zu optimieren und das Besuchererlebnis zu verbessern. So entstehen neue Einnahmequellen durch digitales Sponsoring, immersive Angebote und interaktiven Handel.
Marktchancen für Augmented Reality und Virtual Reality im Sport- und Unterhaltungssektor
Kommerzielle Expansion in aufstrebenden Sportmärkten
Die rasante digitale Transformation im asiatisch-pazifischen Raum, in Lateinamerika und im Nahen Osten eröffnet Anbietern immersiver Technologien erhebliche Investitionsmöglichkeiten. Prognosen deuten auf eine zunehmende Verbreitung von Augmented Reality (AR) und Virtual Reality (VR) im Sport- und Unterhaltungsmarkt hin, da Regierungen in Smart Cities, E-Sport-Ökosysteme, Sporttourismus und fortschrittliche Unterhaltungsinfrastruktur investieren. Technologieanbieter können langfristige Partnerschaften mit Sendern, Stadionentwicklern und Sportorganisationen eingehen, um skalierbare XR-Lösungen bereitzustellen, die auf regionale Zielgruppen zugeschnitten sind. Lokalisierte Content-Erstellung, Cloud-native Bereitstellungsmodelle und erschwingliche Wearables werden die kommerzielle Zugänglichkeit weiter verbessern und eine nachhaltige Marktdurchdringung ermöglichen sowie neue digitale Einnahmequellen für die Teilnehmer des Ökosystems erschließen.
Unternehmensplattformen für immersives Sporttraining und -übertragung
Die Nachfrage nach XR-Plattformen für Unternehmen, die Athletenentwicklung, taktische Simulationen, Produktionsplanung und die ortsunabhängige Zusammenarbeit in Sportorganisationen und Medienunternehmen unterstützen, wächst. Technologieanbieter haben die Möglichkeit, integrierte Software-Ökosysteme bereitzustellen, die künstliche Intelligenz, Cloud-Rendering, Analytik und digitale Zwillinge in einheitlichen Betriebsplattformen vereinen. Diese Lösungen können die Effizienz des Coachings, die Übertragungsqualität, den Betrieb von Veranstaltungsorten und die Aktivierung von Sponsoring-Aktivitäten verbessern und gleichzeitig datengestützte Entscheidungen ermöglichen. Kontinuierliche Investitionen in interoperable Unternehmensplattformen werden voraussichtlich die langfristigen Geschäftsbeziehungen zwischen Softwareentwicklern, professionellen Sportorganisationen, Sendern und globalen Unterhaltungsunternehmen stärken.
Häufig gestellte Fragen

Ankita ist eine dynamische Marktforschungs- und Beratungsexpertin mit über 8 Jahren Erfahrung in den Bereichen Technologie, Medien, IKT sowie Elektronik und Halbleiter. Sie hat über 100 Beratungs- und Forschungsaufträge für globale Kunden wie Microsoft, Oracle, NEC Corporation, SAP, KPMG und Expeditors International erfolgreich geleitet und durchgeführt. Zu ihren Kernkompetenzen gehören Marktbewertung, Datenanalyse, Prognose, Strategieformulierung, Wettbewerbsbeobachtung und das Verfassen von Berichten. Ankita ist versiert in der Abwicklung kompletter Projektzyklen – von der Angebotserstellung vor dem Verkauf und Kundengesprächen bis hin zur Bereitstellung umsetzbarer Erkenntnisse nach dem Verkauf. Sie ist versiert in der Leitung funktionsübergreifender Teams, der Strukturierung komplexer Forschungsmodule und der Ausrichtung von Lösungen an kundenspezifischen Geschäftszielen. Ihre ausgezeichneten Kommunikationsfähigkeiten, Führungsqualitäten und Präsentationsfähigkeiten haben es ihr ermöglicht, in einem schnelllebigen und sich entwickelnden Marktumfeld stets wertorientierte Ergebnisse zu liefern.
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -